
Proszę wpisać tutaj podlegające odliczeniu podatkowemu stawki za diety z racji wykonywania pracy poza domem, podróży służbowych lub prowadzenia podwójnego gospodarstwa domowego ze względu na firmę.
Koszty podróży, które należy wpisać oddzielnie na stronie "Koszty pojazdu i inne koszty podróży".
Koszty noclegu i koszty podróży należy wpisać na stronie "Inne nieograniczone koszty operacyjne firmy".
Koszty podróży pracowników są wpisane na stronie "Ogólne koszty operacyjne" w rubryce "Koszty własnego personelu".
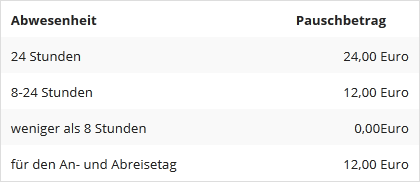
W przypadku dodatkowych kosztów przeznaczonych na diety nie można potrącić rzeczywistych kosztów, lecz jedynie kwoty ryczałtowe. Wysokość kwot ryczałtowych zależy od okresu nieobecności w domu i w pracy. Ryczałt za posiłki w czasie podróży służbowych w obrębie Niemiec podczas nieobecności trwającej
W przypadku podróży służbowych za granicą można odliczyć od podatku krajowe stawki na diety odpowiednio do danego kraju.
Jeżeli praca wyjazdowa rozpoczyna się jednego dnia i kończy następnego dnia po upływie 8. godzin bez noclegu, nalicza się kwotę w wysokości 14 EUR za dzień z przeważającą nieobecnością (§ 9 ust. 4a nr 3 ustawy o podatku dochodowym - EStG).
Sichern Sie sich einfach die volle Steuererstattung, die Ihnen zusteht!
Nur SteuerGo bietet Ihnen:
Persönliche Steuertipps im Wert von 312 Euro (Durchschnitt)
Verständliche Eingabehilfen und Erklärungen
Import aus jeder beliebigen anderen Steuersoftware
Czy znaleźli Państwo odpowiedź? W 25 minut sprawdzą Państwo, jaka kwota zwrotu może Państwu przysługiwać – bez rejestracji. Ø Zwrot w wysokości 1.370 Euro z SteuerGo.
