Zeznanie podatkowe za 2021: Nowości
Termin składania zeznania podatkowego 2021
Obowiązek złożenia zeznania podatkowego istnieje, gdy występuje określony powód. Wówczas następuje tzw. obowiązkowe rozliczenie lub rozliczenie z urzędu.
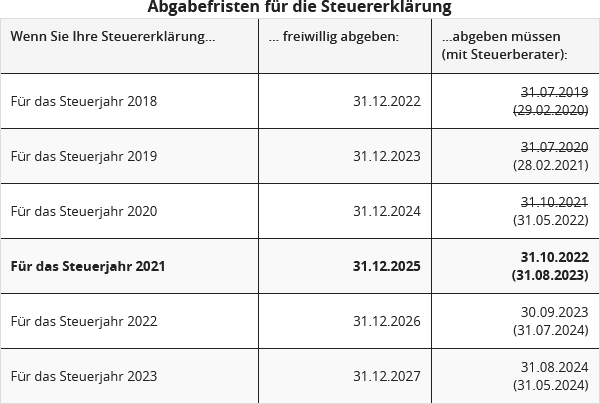
Jeśli nie ma powodu do obowiązkowego rozliczenia, pracownicy, emeryci zakładowi i emeryci mogą dobrowolnie złożyć zeznanie podatkowe (tzw. rozliczenie na wniosek zgodnie z § 46 ust. 2 nr 8 EStG). W takim przypadku mają Państwo czas na złożenie zeznania do czterech lat po roku podatkowym, czyli na zeznanie za 2020 rok do 31.12.2024 (§ 169 AO).
Obowiązują następujące terminy składania:
Opłata za zwłokę w przypadku spóźnionego złożenia
Od 2019 roku obowiązują nowe zasady dotyczące naliczania opłat za zwłokę, które po raz pierwszy mają zastosowanie do zeznania podatkowego za 2018 rok. Oprócz dotychczas niezmienionej "reguły uznaniowej" wprowadzono "regułę obowiązkową" oraz minimalną opłatę za zwłokę (§ 152 AO, zmienione przez "Ustawę o modernizacji procedury opodatkowania" z dnia 18.7.2016).
Obowiązek złożenia w przypadku otrzymania zasiłku krótkoterminowego
W związku z kryzysem koronawirusowym przepisy dotyczące otrzymywania zasiłku krótkoterminowego były wielokrotnie zmieniane. Okres otrzymywania zasiłku krótkoterminowego został wydłużony do 24 miesięcy. Istnieją również specjalne przepisy dotyczące opodatkowania dopłat pracodawcy do zasiłku krótkoterminowego i zasiłku sezonowego. Co oznaczają te przepisy dla zeznania podatkowego?
Osoby, które otrzymały w ciągu roku kalendarzowego zasiłek krótkoterminowy w wysokości przekraczającej 410 Euro, są zobowiązane do złożenia zeznania podatkowego. Osoby, które nie składają zeznania "dobrowolnie", powinny pamiętać, że urzędy skarbowe otrzymują informacje o otrzymaniu zasiłku krótkoterminowego drogą wymiany danych, mogą zażądać złożenia zeznania podatkowego po jednym lub dwóch latach i mogą nałożyć znaczne opłaty za zwłokę.
Również kwoty uzupełniające podlegają klauzuli progresji (§ 32b ust. 1 nr 1g EStG). Pracodawca musi je wpisać do elektronicznego zaświadczenia o podatku dochodowym (za rok kalendarzowy 2020) pod numerem 15.
Ulga podatkowa: podwyższenie kwoty wolnej od podatku
Podstawowa kwota wolna od podatku zapewnia, że część dochodu niezbędna do utrzymania nie jest obciążona podatkiem (minimum egzystencjalne). Od 1.1.2021 kwota wolna została podwyższona z 9.408 Euro do 9.744 Euro. Dla małżonków obowiązuje podwójna kwota (§ 32a EStG). Od 1.1.2022 nastąpi kolejna podwyżka do 9.984 Euro 10.347 Euro (§ 32a EStG).
Artikel aktualisiert:
Komitet koalicyjny postanowił 23.02.2022, że kwota wolna od podatku dochodowego zostanie podwyższona z obecnych 9.984 Euro o 363 Euro do 10.347 Euro. Ta podwyższona kwota obowiązuje z mocą wsteczną od 1 stycznia 2022 roku.
Redukcja zimnej progresji
Aby zrekompensować zimną progresję i zapobiec ukrytemu wzrostowi podatków, wartości progowe stawki podatkowej są podwyższane o szacowaną stopę inflacji, tj. "przesuwane w prawo", o 1,52 procent (2021) i 1,17 procent (2022).
Dzięki tej korekcie wyższe stawki podatkowe progresywnej stawki podatkowej zaczynają obowiązywać przy nieco wyższych dochodach, co oznacza, że pozostaje więcej netto z brutto. Bez tej korekty podatnicy, których dochody wzrosłyby jedynie o stopę inflacji, musieliby średnio płacić więcej podatków i mieliby mniej siły nabywczej netto.
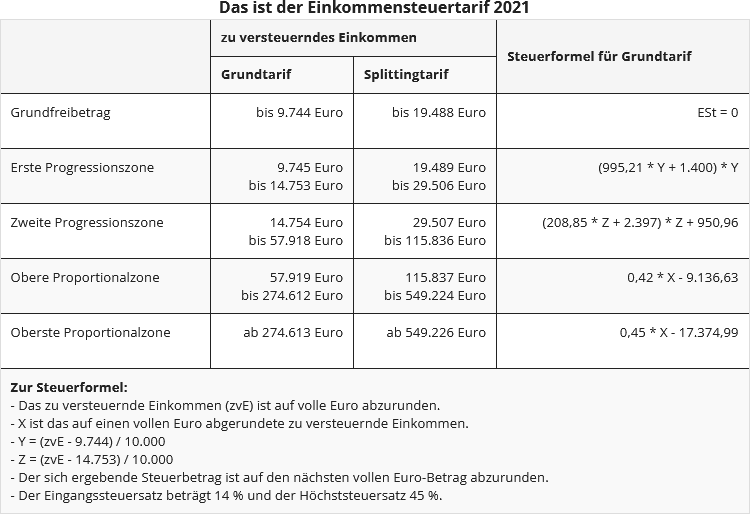
Nowa stawka podatku dochodowego 2021
Podatek dla najbogatszych obowiązuje dopiero przy wyższych dochodach
Od 2007 roku istnieje tzw. podatek dla najbogatszych, czyli dodatek podatkowy w wysokości 3 punktów procentowych dla najlepiej zarabiających. Stawka podatku maksymalnego wynosi więc w najwyższej strefie proporcjonalnej 45% i obowiązuje od dochodu podlegającego opodatkowaniu w 2019 roku od 265.327 Euro lub 530.653 Euro (osoby samotne / małżonkowie).
W 2021 roku najwyższa strefa proporcjonalna z dodatkiem podatkowym w wysokości 3 procent zaczyna się dopiero od dochodu podlegającego opodatkowaniu w wysokości 274.613 Euro dla osób samotnych i 549.225 Euro dla małżonków. Od 2022 roku najwyższa strefa proporcjonalna zaczyna się od dochodu podlegającego opodatkowaniu w wysokości 278.826 Euro lub 555.651 Euro.
Stan cywilny: małżeństwo również dla par jednopłciowych od 1.10.2017
Wiele par jednopłciowych skorzystało z możliwości przekształcenia swojego związku partnerskiego w małżeństwo. Powinny jednak teraz zwrócić uwagę na ważny termin podatkowy: mogą bowiem do 31.12.2020 złożyć wniosek o wspólne rozliczenie z taryfą rozdzielczą - i to z mocą wsteczną za wszystkie lata od początku zarejestrowanego związku partnerskiego. Jest to możliwe również wtedy, gdy decyzje podatkowe są już ostateczne.
Warunkiem jest, aby zarejestrowany związek partnerski został przekształcony w małżeństwo do 31.12.2019 (art. 97 § 9 ust. 5 ustawy wprowadzającej AO 2019, wprowadzonej przez "Ustawę o zapobieganiu stratom VAT w handlu towarami w Internecie oraz zmianie innych przepisów podatkowych"). Późniejsze przyznanie taryfy rozdzielczej zazwyczaj prowadzi do zwrotu podatku, dlatego wniosek powinien zostać złożony niezwłocznie, jeśli jeszcze tego nie zrobiono.
Wsparcie dla rodzin: podwyższenie zasiłku na dziecko i kwoty wolnej na dziecko
Dla rodzin od 1.1.2021 podwyższono zasiłek na dziecko oraz kwotę wolną na dziecko i kwotę BEA ("Drugie ustawa o ulgach dla rodzin" z 1.12.2020).
Podwyższono
- zasiłek na dziecko o 15 Euro na dziecko miesięcznie.
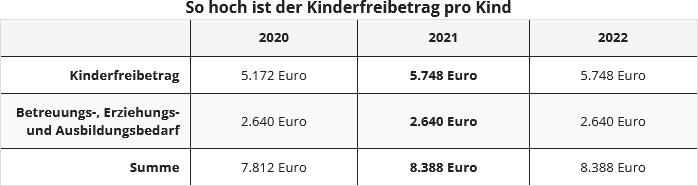
- kwotę wolną na dziecko z 2.586 Euro do 2.730 Euro na rodzica.
- kwotę BEA (na opiekę i wychowanie lub edukację) z 1.320 Euro do 1.464 Euro na rodzica.
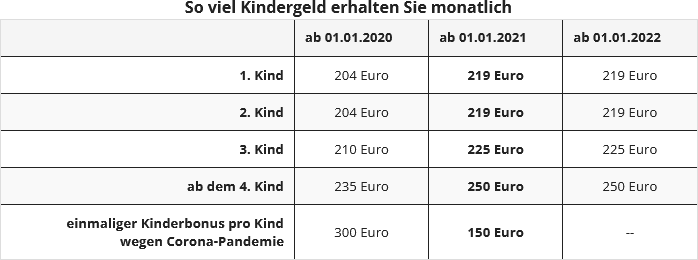
Aktualne: Rodziny szczególnie ucierpiały z powodu kryzysu koronawirusowego. Dlatego zasiłek na dziecko został jednorazowo podwyższony o 300 Euro w 2020 roku dla każdego dziecka uprawnionego do zasiłku na dziecko, tzw. bonus na dziecko 2020 (§ 6 ust. 3 BKKG; § 66 ust. 1 zdanie 3 EStG). W 2021 roku również przyznano bonus. Wynosi on 150 Euro (uchwalony w "Trzeciej ustawie o pomocy podatkowej w związku z koronawirusem").
Kwota ulgowa dla osób samotnie wychowujących dzieci:
Od 2004 roku osoby samotnie wychowujące dzieci mają prawo do ulgi, jeśli w ich gospodarstwie domowym mieszka co najmniej jedno dziecko, na które otrzymują zasiłek na dziecko lub kwotę wolną na dziecko, a w gospodarstwie domowym nie mieszka żadna inna dorosła osoba (§ 24b EStG). Celem ulgi jest zrekompensowanie wyższych kosztów utrzymania i prowadzenia gospodarstwa domowego przez "prawdziwie" samotnie wychowujących rodziców, którzy prowadzą wspólne gospodarstwo domowe tylko z dziećmi i żadną inną dorosłą osobą, która faktycznie lub finansowo przyczynia się do gospodarstwa domowego.
Kwota ulgi dla osób samotnie wychowujących dzieci z jednym dzieckiem wynosiła przez długi czas tylko 1.908 Euro. Dodatkowo na drugie i każde kolejne dziecko przysługiwało 240 Euro. Osoby samotnie wychowujące dzieci z 2 dzieci były więc od 2015 roku odciążone o 2.148 Euro. Kwota ulgi oraz kwota podwyższenia są pomniejszane o jedną dwunastą za każdy pełny miesiąc kalendarzowy, w którym warunki nie są spełnione.3
Od 2020 roku kwota ulgi została trwale podwyższona z 1.908 Euro do 4.008 Euro i tym samym więcej niż podwojona. Kwota podwyższenia w wysokości 240 Euro pozostaje niezmieniona (§ 24b ust. 2 zdanie 3 EStG, zmienione przez "Drugą ustawę o pomocy podatkowej w związku z koronawirusem").
Renta z ustawowego ubezpieczenia emerytalnego
Dla emerytów, którzy po raz pierwszy otrzymali rentę w 2021 roku, procent opodatkowania wynosi 80% kwoty renty. Kwota brutto renty jest opodatkowana w 81%, przy czym odlicza się ryczałt na koszty uzyskania przychodu w wysokości 102 Euro.
W następnym roku 2022 pełna kwota roczna renty jest ponownie opodatkowana według stawki opodatkowania wynoszącej 80%. Pozostała część renty to Państwa osobista kwota wolna od podatku, która obowiązuje w tej samej wysokości przez cały okres trwania renty. Od 2023 roku pełna kwota roczna renty po odliczeniu kwoty wolnej od podatku i ryczałtu na koszty uzyskania przychodu w wysokości 102 Euro będzie podlegać opodatkowaniu.
Emerytury i renty zakładowe
Świadczenia emerytalne są - w przeciwieństwie do rent z ustawowego ubezpieczenia emerytalnego - w pełni opodatkowane jako "dochody z pracy najemnej" i dlatego należy je wykazać w "załączniku N". Świadczenia emerytalne są od 2005 roku objęte ulgą emerytalną, dodatkiem do ulgi emerytalnej oraz ryczałtem na koszty uzyskania przychodu w wysokości 102 Euro.
Jeśli przejdą Państwo na emeryturę w 2021 roku, ulga emerytalna wynosi dla Państwa 15,1% świadczeń emerytalnych, maksymalnie 1.140 Euro, a dodatek do ulgi emerytalnej 342 Euro. Razem z ryczałtem na koszty uzyskania przychodu w wysokości 102 Euro świadczenia pozostają wolne od podatku do kwoty 1.584 Euro - na całe życie.
Wydatki na zabezpieczenie emerytalne: koniec korzystniejszego badania
Wydatki na zabezpieczenie emerytalne są od 2005 roku uwzględniane podatkowo według nowych zasad. Od 2010 roku istnieją trzy różne kwoty odliczeń na wydatki na zabezpieczenie emerytalne: na składki na zabezpieczenie emerytalne, na podstawowe ubezpieczenie zdrowotne i pielęgnacyjne oraz na inne ubezpieczenia. Do 2004 roku istniała jedna wspólna maksymalna kwota na wydatki na zabezpieczenie emerytalne. Aby uniknąć pogorszenia sytuacji, urząd skarbowy przeprowadzał przez kolejne 15 lat z urzędu tzw. korzystniejsze badanie (§ 10 ust. 4a EStG).
W 2020 roku dotychczasowe korzystniejsze badanie wygasło. Urząd skarbowy nie sprawdza już w ramach rozliczenia podatku dochodowego, czy dla Państwa korzystniejsza jest nowa sytuacja prawna czy stara regulacja z 2004 roku.
Ubezpieczenie zdrowotne: wyższe progi zwolnienia dla ubezpieczenia rodzinnego
W ustawowym ubezpieczeniu zdrowotnym i pielęgnacyjnym członkowie rodziny są objęci ubezpieczeniem bez składek, jeśli ich całkowity dochód regularnie nie przekracza jednej siódmej miesięcznej kwoty odniesienia. Ponieważ kwota odniesienia zmienia się zazwyczaj co roku, zmienia się również próg dochodowy dla bezskładkowego ubezpieczenia członków rodziny w ustawowym ubezpieczeniu zdrowotnym. W 2021 roku próg dochodowy wynosi 470 Euro miesięcznie.
Próg dochodowy może być przekroczony trzy razy w roku, bez utraty bezskładkowego ubezpieczenia rodzinnego. To ograniczenie zostanie zniesione, a regulacja przedłużona na czas nieokreślony. Jeśli jednak próg dochodowy zostanie przekroczony wielokrotnie, istnieje możliwość dobrowolnego ubezpieczenia się w ustawowym ubezpieczeniu zdrowotnym.
Nowa ryczałtowa stawka za pracę zdalną podlegająca odliczeniu podatkowemu
W okresie od 1.1.2020 do 31.12.2021 pracownicy, którzy pracują w domu i których miejsce pracy nie spełnia wymogów podatkowych dla biura domowego, mogą ubiegać się o ryczałt w wysokości 5 Euro dziennie jako koszty uzyskania przychodu. Ryczałt za pracę zdalną jest ograniczony do maksymalnie 600 Euro rocznie.
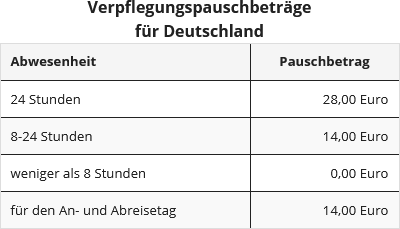
Podwyższenie ryczałtów na wyżywienie
Od 1.1.2020 podwyższono ryczałty na wyżywienie (§ 9 ust. 4a zdanie 3 EStG, zmienione przez "Ustawę o dalszym wsparciu podatkowym dla elektromobilności i zmianie innych przepisów podatkowych" z 12.12.2019).
Nowy ryczałt za noclegi dla kierowców zawodowych
Od 1.1.2020 wprowadzono nową ryczałtową stawkę za podróże dla kierowców zawodowych, która może być stosowana zamiast rzeczywistych kosztów. Ryczałt za noclegi w wysokości 8 Euro za dzień kalendarzowy jako koszty uzyskania przychodu może być stosowany dodatkowo do "normalnego" ryczałtu na wyżywienie, aby obniżyć podatek.
Przeprowadzka służbowa: podwyższenie ryczałtów
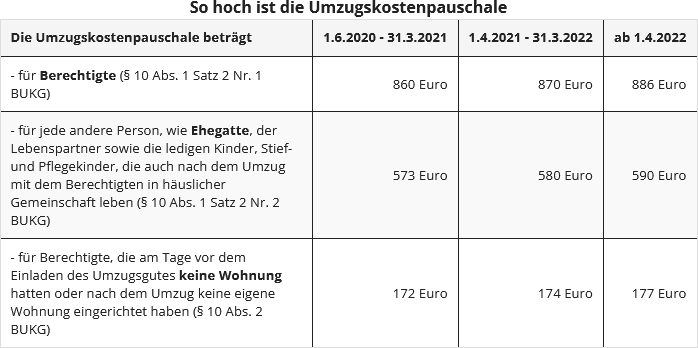
W przypadku przeprowadzki z powodów zawodowych można odliczyć koszty przeprowadzki jako koszty uzyskania przychodu lub otrzymać zwrot od pracodawcy bez podatku. Obejmuje to oprócz kosztów transportu, kosztów podróży, podwójnych czynszów, opłat maklerskich za mieszkanie również inne wydatki związane z przeprowadzką. Podczas gdy pierwsze z wymienionych kosztów można odliczyć w udokumentowanej wysokości, inne wydatki związane z przeprowadzką można rozliczyć ryczałtem.
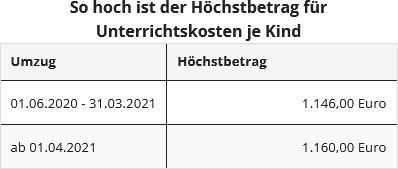
Jeśli dzieci mają trudności w szkole z powodu zmiany miejsca zamieszkania, można odliczyć "wydatki na dodatkowe lekcje dla dzieci" do określonej maksymalnej kwoty jako koszty uzyskania przychodu (§ 9 ust. 2 BUKG 2019).
Ulgi podatkowe dla organizacji charytatywnych
W przypadku darowizn na pomoc dla osób dotkniętych kryzysem koronawirusowym - niezależnie od wysokości - wystarczy uproszczony dowód darowizny. Ma to na celu zmniejszenie obciążeń administracyjnych dla wspieranych organizacji. (Zarządzenie BMF z 9.4.2020, IV C 4 -S 2223/19/10003).
Utrzymanie osób potrzebujących: podwyższenie maksymalnej kwoty na utrzymanie
Od 1.1.2010 maksymalna kwota na utrzymanie została podwyższona z 9.408 Euro do 9.744 Euro. Maksymalna kwota na utrzymanie często nie jest przyznawana w tej wysokości, lecz jest obniżana. O jedną dwunastą za każdy pełny miesiąc kalendarzowy, w którym warunki nie są spełnione, o własne dochody i świadczenia osoby otrzymującej utrzymanie, które przekraczają kwotę wolną od potrąceń w wysokości 624 Euro, oraz o jedną, dwie lub trzy czwarte, jeśli osoba otrzymująca utrzymanie mieszka w kraju o niższym standardzie życia.
Ulga podatkowa na energetyczne modernizacje
Od 1.1.2020 wprowadzono ulgę podatkową na energetyczne modernizacje budynków wykorzystywanych na własne potrzeby mieszkaniowe. Od kwoty podatku można odliczyć 20 procent wydatków rozłożonych na 3 lata:
- 7 procent w pierwszym i drugim roku, maksymalnie po 14.000 Euro, oraz
- 6 procent w trzecim roku, maksymalnie 12.000 Euro.
Łącznie wydatki na modernizacje w wysokości 200.000 Euro na każdy objęty wsparciem obiekt są kwalifikowane do wsparcia. Wsparciem objęte są prace budowlane rozpoczęte od 1.1.2020 i zakończone przed 1.1.2030 (§ 35c EStG, wprowadzone przez "Ustawę o wdrożeniu programu ochrony klimatu 2030 w prawie podatkowym" z 21.12.2019).
Klasy podatkowe: kombinacja klas podatkowych przy zawarciu małżeństwa
Od 1.1.2018 w przypadku zawarcia małżeństwa oboje małżonkowie są automatycznie przypisywani do klas podatkowych IV i IV (§ 38b ust. 1 nr 3 i 4 oraz § 39e ust. 3 zdanie 3 EStG, zmienione przez "Ustawę o zwalczaniu unikania opodatkowania" z 23.6.2017). Kombinacja klas podatkowych IV/IV jest teraz standardem dla małżonków, a kombinacja klas podatkowych III/V jest opcją do wyboru. Kombinacja III/V jest przyznawana tylko na wniosek obojga małżonków.
Kombinacja IV/IV może być przyznana obojgu małżonkom, nawet jeśli tylko jeden z małżonków otrzymuje wynagrodzenie. Kombinacja klas podatkowych III/V ma zastosowanie tylko wtedy, gdy oboje małżonkowie tego chcą. Zmiana z klasy podatkowej III lub V na klasę IV jest możliwa również na wniosek tylko jednego z małżonków, co skutkuje przypisaniem obojga małżonków do klasy IV.
Zmiana klasy podatkowej możliwa kilka razy w roku
Od 1.1.2020 prawo do zmiany klasy podatkowej dla małżonków i partnerów życiowych nie jest już ograniczone do jednej zmiany na rok kalendarzowy (§ 39 ust. 6 zdanie 3 EStG, zmienione przez "Trzecią ustawę o redukcji biurokracji" z 22.11.2019).
(2021): Zeznanie podatkowe za 2021: Nowości
Do kiedy muszę złożyć zeznanie podatkowe?
Po raz pierwszy dla zeznania podatkowego za 2018 rok terminy składania zostały ustawowo przedłużone o dwa miesiące. Dotyczy to również zeznania podatkowego 2021:
- Dla obywateli, którzy sami sporządzają zeznanie podatkowe, termin składania został przedłużony o 2 miesiące z 31 maja na 31 lipca następnego roku (§ 149 ust. 2 AO). Zeznanie podatkowe 2021 należy zatem złożyć do 31.7.2022.
- Obywatele korzystający z usług doradcy podatkowego lub stowarzyszenia pomocy w zakresie podatku od wynagrodzeń również mają dwa miesiące więcej na złożenie zeznania. Podczas gdy zgodnie z poprzednim "zarządzeniem w sprawie terminów" przedłużenie terminu poza 31 grudnia następnego roku było możliwe tylko na podstawie uzasadnionych wniosków indywidualnych, teraz czas jest do końca lutego drugiego roku następującego po roku podatkowym, tj. dla roku 2021 do 28.2.2023 (§ 149 ust. 3 i 4 AO).
Ale uwaga: Administracja finansowa ma możliwość tzw. żądania wstępnego. Należy więc liczyć się z koniecznością złożenia zeznania podatkowego przed podanymi terminami. W każdym przypadku w przypadku opóźnionego złożenia grożą wysokie dopłaty za opóźnienie. Ich ustalenie nie leży już w gestii urzędnika skarbowego, lecz jest obowiązkowe.
SteuerGo
W dniu 19.05.2022 r. Bundestag uchwalił czwartą ustawę o pomocy podatkowej w związku z koronawirusem. Ustalono w niej, że termin składania w przypadku obowiązkowego rozliczenia zeznania podatkowego za 2021 upływa 31 października 2022 r. Ustawa reguluje również przedłużenie terminów składania zeznań podatkowych na lata 2022, 2023 i 2024.
Terminy składania zeznania podatkowego

Wniosek o przedłużenie terminu
Jeśli jednak przewidują Państwo, że zeznanie podatkowe nie będzie gotowe w najbliższych tygodniach, lepiej już dziś złożyć wniosek o przedłużenie terminu. Wniosek ten należy złożyć przed 31 lipca 2022 i nie ma gwarancji, że urząd skarbowy go uwzględni. Najlepiej złożyć wniosek o milczące przedłużenie terminu, jeśli nie otrzymają Państwo odpowiedzi, wniosek został zatwierdzony. Ważne jest, aby podać powody swojego wniosku. Mogą to być np. przeprowadzka, podróż służbowa, choroby lub brakujące dokumenty. Jeśli urząd skarbowy zaakceptuje przedłużenie, zazwyczaj mają Państwo czas do 31 grudnia 2023.
Przedłużenie terminu dzięki doradcy podatkowemu
Jeśli zlecili Państwo doradcy podatkowemu lub stowarzyszeniu pomocy w zakresie podatku od wynagrodzeń, nie muszą się Państwo martwić. Wtedy termin automatycznie przedłuża się do 28 lutego 2023, o ile urząd skarbowy nie zażąda wyraźnie wcześniejszego złożenia. Powód późniejszego terminu jest prosty: nie można oczekiwać od ekspertów podatkowych, że wykonają całą pracę w ciągu pierwszych pięciu miesięcy roku.
W końcu nadejdzie upomnienie
Jeśli nie skontaktują się Państwo z urzędem, urząd skarbowy wcześniej czy później wyśle upomnienie i wyznaczy termin. Termin ten należy traktować poważnie, w przeciwnym razie może zostać nałożona opłata przymusowa, a także grozi wysoka kara za opóźnienie. Lepiej więc skontaktować się z urzędem na czas.
Osoby składające dobrowolnie mają więcej czasu
Jeśli należą Państwo do osób, które nie są zobowiązane do składania zeznania podatkowego, nie muszą się Państwo tym przejmować. Fiskus nie oczekuje od Państwa pieniędzy, lecz prawdopodobnie musi zwrócić środki. Właśnie dlatego warto nie odkładać złożenia zeznania podatkowego na później. Z prawnego punktu widzenia mają Państwo wystarczająco dużo czasu: w przypadku dobrowolnego rozliczenia zasadniczo są cztery lata na złożenie zeznania podatkowego (nie jest to obowiązkowe).
Państwa zeznanie podatkowe za 2021 musi zatem wpłynąć do 31 grudnia 2025 – ani dnia później, w przeciwnym razie cała praca pójdzie na marne. Lepiej jednak nie wykorzystywać całego czasu, lecz zająć się tym wcześniej. Z doświadczenia wynika, że łatwiej jest zebrać potrzebne dokumenty w następnym roku niż trzy lata później. Poza tym chodzi o pieniądze – kto chce czekać cztery lata na zwrot?
(2021): Do kiedy muszę złożyć zeznanie podatkowe?





