Dieser Text bezieht sich auf die
. Die Version die für die
Co to są koszty uzyskania przychodu?
Als Werbungskosten gelten alle Kosten, die Ihnen in unmittelbarem Zusammenhang mit Ihrer beruflichen Tätigkeit entstanden sind. Diese Kosten können Sie steuerlich geltend machen, sofern sie nicht schon von Ihrem Arbeitgeber steuerfrei erstattet wurden.
Hierunter fallen u.a.:
- Fahrtkosten zur Arbeit (Entfernungspauschale)
- Berufsverband (z.B. Gewerkschaftsbeiträge)
- Arbeitsmittel
- Arbeitszimmer
- Fortbildungskosten
- Bewerbungskosten
- Umzugskosten
- Doppelte Haushaltsführung
- Reisekosten bei Auswärtstätigkeit
- Kontoführungsgebühren
- Steuerberatungskosten
Wichtig
Wenn Sie die Werbungskosten nicht einzeln geltend machen, berücksichtigt das Finanzamt - und auch SteuerGo - automatisch einen Pauschbetrag von 1.000 Euro. Liegen die geltend gemachten Kosten unter dem Pauschbetrag, wird ebenfalls der Pauschbetrag berücksichtigt.
(2021): Co to są koszty uzyskania przychodu?
Jakie koszty uzyskania przychodu mogę wykazać w zeznaniu podatkowym?
Wer noch nie das Wort Werbungskosten gehört hat, vermutet vielleicht hinter dem Begriff Kosten für Reklame. Das ist falsch. Vielmehr handelt es sich bei Werbungskosten um Ausgaben, die dem Arbeitnehmer im Zusammenhang mit dem Arbeitsverhältnis entstehen. Arbeitsmittel, Arbeitskleidung, Gewerkschaftsbeiträge, Fahrtkosten sind Beispiele für die Vielzahl von Werbungskosten.
Das Finanzamt gewährt jedem Arbeitnehmer für seine gesamten Werbungskosten einen pauschalen Betrag, den Arbeitnehmer-Pauschbetrag. Diesen Betrag bekommt der Arbeitnehmer vom Finanzamt automatisch angerechnet und anerkannt. Werbungskosten bis zu diesen Betrag muss der Arbeitnehmer nicht durch Belege nachweisen. Derzeit liegt der Arbeitnehmer-Pauschbetrag bei 1.000 Euro.
Werbungskosten als Arbeitnehmer (z.B. Fahrtkosten und Kontoführungsgebühren) können bei SteuerGo im Bereich "Arbeitnehmer > Werbungskosten" erfassen.
Fahrtkosten für Wege zur Arbeit (Entfernungspauschale, Pendlerpauschale)
Die Entfernungspauschale liegt bei 30 Cent pro einfachem Kilometer. Die entsprechenden Werbungskosten für den Weg zur Arbeit errechnen sich wie folgt: Die einfache Entfernung multipliziert mit den Arbeitstagen im Steuerjahr und das wiederum multipliziert mit der Entfernungspauschale von 30 Cent.
Arbeitsmittel
Bei den meisten Finanzämtern kann man Kosten für Arbeitsmittel im Wert von insgesamt 110 Euro ohne Nachweis angeben. Haben Sie höhere Aufwendungen gehabt, sollten Sie alle Belege auf Nachfrage des Finanzamtes vorlegen können.
Berufsverbände
Als Berufsverbände werden die Interessenvertretungen eines Berufsstandes (z.B. Gewerkschaften, Beamtenbund, Arbeitgebervereinigungen) bezeichnet, die die Interessen ihrer Mitglieder im Hinblick auf deren berufliche und unternehmerische Tätigkeit wahrnehmen. Die Aufwendungen können in voller Höhe als Werbungskosten geltend gemacht werden.
Bewerbungskosten
Wenn Sie sich im vergangenen Jahr auf ein Stellenangebot beworben haben, sind Ihnen dafür Kosten entstanden, die Sie in der Steuererklärung angeben sollten. Wenn Sie keine Einzelbelege für die entstandenen Aufwendungen vorlegen können, dürfen Sie die Bewerbungskosten auch pauschal geltend machen. Das Finanzgericht Köln hält dabei für aufwendige Bewerbungsmappen 8,70 Euro und für einfache Bewerbungsmappen etwa über das Internet 2,70 Euro je Bewerbung für angemessen (FG Köln Az: 7 K 932/03).
Reisekosten und Verpflegungsmehraufwand
Anders als bei der Fahrt zur Arbeitsstelle zählt bei einer Dienstreise (Einsatzwechseltätigkeit, Fahrtätigkeit) jeder gefahrene Kilometer. Die Dienstreisepauschale ist gestaffelt. Die mit einer Dienstreise verbundenen zusätzlichen Verpflegungskosten kann der Arbeitnehmer in einer genau festgelegten Höhe, der so genannten Verpflegungspauschale, als Werbungskosten steuerlich absetzen.
Doppelte Haushaltsführung
Wenn sich Ihr Arbeitsort weit entfernt von Ihrem Wohnort befindet und Sie aus diesem Grund eine Zweitwohnung beziehen müssen, liegt eine doppelte Haushaltsführung vor. Bestimmte Kosten, die Ihnen dadurch entstehen, können Sie von der Steuer absetzen.
>>> Weiterführende Informationen zu den einzelnen Werbungskosten finden Sie auf unseren Eingabeseiten, wenn Sie Ihre Steuererklärung bearbeiten! <<<
(2021): Jakie koszty uzyskania przychodu mogę wykazać w zeznaniu podatkowym?
Jak mogę ubiegać się o zwrot kosztów dojazdów do pracy?
Viele Menschen kommen schon allein durch ihren Arbeitsweg über die 1.000 Euro-Grenze. Dafür sorgt die Entfernungspauschale – besser bekannt als Pendlerpauschale. Für jeden Kilometer, den Sie auf dem Weg zu Ihrem Arbeitsplatz zurücklegen müssen, können Sie 30 Cent (bzw. 35 Cent ab dem 21. Entfernungskilometer) geltend machen.
Bei einer Strecke von 20 Kilometern sind das also 6 Euro pro Tag. Bei einer Fünf-Tage Woche geht das Finanzamt von 230 Arbeitstagen aus, damit kommen Sie im Beispiel also schon auf 1.380 Euro. Die 1.000 Euro-Marke sprengen Sie schon mit einem Arbeitsweg von knapp 15 Kilometern. Bei einer Sechs-Tage-Woche können Sie mit bis zu 280 Tagen rechnen, bei einer Vier-Tage-Woche mit bis zu 190. Waren Sie öfter im Büro, etwa weil Sie keinen Urlaub genommen haben, müssen Sie das dem Finanzamt glaubhaft machen.
Wichtig
Für die Entfernungspauschale wird der tägliche Arbeitsweg nur einmal gezählt. Sie können also nicht Hin- und Rückfahrt zusammenzählen. Anders sieht es aus, wenn Sie an verschiedenen Arbeitsorten tätig sind. Außendienstler, Leiharbeiter oder andere Arbeitnehmer mit Einsatzwechseltätigkeit können 30 Cent für jeden zurückgelegten Kilometer ansetzen.
Ob Sie mit dem Auto, dem Rad oder öffentlichen Verkehrsmitteln zur Arbeit kommen, ist unerheblich. Allerdings gibt es einen Höchstbetrag von 4.500 Euro im Jahr. Nur wenn Sie das eigene Auto nutzen, werden auch darüber liegende Fahrtkosten anerkannt. Das Finanzamt verlangt auch nicht, dass Sie zwangsläufig den kürzesten Weg nutzen. Wenn Sie auf einer längeren Strecke deutlich Zeit sparen, dann können Sie auch diese in der Steuererklärung angeben.
SteuerGo
Hinweis: Fahrten zur Arbeit, genauer gesagt zu ersten Tätigkeitsstätte, sind mit der Pendlerpauschale von 30 Cent pro Entfernungskilometer abziehbar; seit 2021 gelten 35 Cent ab dem 21. Kilometer. Grundsätzlich ist jeder Arbeitnehmer gehalten, im Rahmen seiner Steuererklärung die exakte Anzahl der Tage anzugeben, an denen er tatsächlich zur Arbeit gefahren ist, denn nur für diese Tage wird die Pauschale gewährt. Um zu prüfen, ob die Anzahl der erklärten Arbeitstage plausibel ist, sind auch Urlaubs- und Krankheitstage zu erklären. Seit 2020 werden zudem die Dienstreisetage und die Heimarbeitstage abgefragt.
Nun kann es aber sehr mühsam sein, die Anzahl der Arbeitstage exakt zu ermitteln. Wer führt schon täglich eine Strichliste? Und dann gibt es Arbeitnehmer, die auch am Wochenende, mitunter außerplanmäßig, die Arbeitsstelle aufsuchen. Daher haben die Finanzämter schon vor Jahrzehnten sogenannte Nichtaufgriffsgrenzen festgelegt. Sie akzeptierten im Allgemeinen bei einer Fünf-Tage-Woche 220 bis 230 Fahrten und bei einer Sechs-Tage-Woche 260 bis 280 Fahrten zwischen Wohnung und Arbeitsstätte. Wohlgemerkt handelt es sich um interne Grenzen der Finanzämter, auf deren Anwendung kein Rechtsanspruch besteht, auch wenn das Finanzgericht München vor einigen Jahren geurteilt hat, dass die Finanzämter 230 Tage abhaken sollten (FG München vom 12.12.2008, 13 K 4371/07).
So weit, so gut. Doch Corona hat alles verändert. Unzählige Arbeitnehmer befanden und befinden sich noch im Homeoffice und fahren nicht täglich ins Büro oder zum Betrieb. Sie können für diese Tage einen Pauschalbetrag von 5 Euro pro Tag als Werbungskosten geltend machen (betrifft die Steuererklärungen 2020 und 2021) oder gar die Kosten für ein häusliches Arbeitszimmer. Doch mangels Fahrten dürfen sie Fahrtkosten natürlich nicht geltend machen. Und gerade hier setzen die Finanzämter nun zunehmend an und fordern eine Arbeitgeberbescheinigung über die tatsächlich geleisteten Arbeitstage und vor allem über die Tage, an den die erste Tätigkeitsstätte aufgesucht worden ist. Die Regel, dass 220 oder 230 Fahrten pro Jahr akzeptiert werden, gilt für die Jahre 2020 und 2021 jedenfalls nicht mehr ohne Weiteres!
(2021): Jak mogę ubiegać się o zwrot kosztów dojazdów do pracy?
Jak odliczyć koszty podróży służbowych?
Schickt Sie der Arbeitgeber auf Dienstreise (Auswärtstätigkeit), dann wird er dies in der Regel auch bezahlen. Wenn nicht, können Sie Kosten für Fahrt, Unterkunft, Verpflegung und gegebenenfalls auch Nebenkosten wie Parkgebühren oder Gepäcktransport als Werbungskosten ansetzen.
Interessant wird es da, wo Dienstreisen mit Privatvergnügen verknüpft werden, etwa wenn Sie nach einem Kongress nicht direkt nach Hause reisen, sondern noch ein paar Tage Privaturlaub dranhängen. Dann können Sie die Reisekosten anteilig geltend machen. Waren Sie also zwei Tage beruflich unterwegs und zwei Tage privat, akzeptiert das Finanzamt 50 Prozent Reisekosten. Wenn der Berufsanteil mit 90 Prozent deutlich überwiegt, dann können Sie die Kosten komplett ansetzen.
Vorsicht, das Finanzamt will in der Regel eine genaue Aufstellung der Kosten sehen. Hat der Arbeitgeber die Flüge und das Hotel bezahlt, dürfen Sie diese Posten natürlich nicht in der Steuererklärung angeben.
Geschäftsreise
Auch wenn die Firma die Reisekosten zahlt, für das Essen kommt sie normalerweise nicht auf. Wenn Sie über 8 Stunden am Tag auswärts tätig sind oder einer sogenannten Fahrtätigkeit nachgehen, etwa als Berufskraftfahrer oder Busfahrer, können Sie eine Verpflegungspauschale abrechnen. Wie hoch die ist, hängt von der Dauer Ihrer Abwesenheit ab. Bei einer Abwesenheitsdauer zwischen 8 und 24 Stunden gibt es einen Pauschbetrag von 14 Euro und bei längerer Abwesenheit von 28 Euro pro Tag.
Aktuell ist ab dem 1.1.2020 eine neue Reisepauschale für Berufskraftfahrer eingeführt worden: Sie können eine Übernachtungspauschale in Höhe von 8 EUR pro Kalendertag als Werbungskosten absetzen - und zwar zusätzlich zum "normalen" Verpflegungspauschbetrag. Dies gilt für den An- oder Abreisetag sowie jeden Kalendertag mit einer Abwesenheit von 24 Stunden im Rahmen einer Auswärtstätigkeit im In- oder Ausland (§ 9 Abs. 1 Satz 3 Nr. 5b EStG, eingefügt durch das "Gesetz zur weiteren steuerlichen Förderung der Elektromobilität und zur Änderung weiterer steuerlicher Vorschriften").
(2021): Jak odliczyć koszty podróży służbowych?
Jakie koszty można zadeklarować w ramach podwójnego gospodarstwa domowego?
Müssen Sie wegen Ihres Jobs eine zweite Wohnung unterhalten, können Sie die damit verbundenen Kosten im Rahmen der doppelten Haushaltsführung geltend machen. Möglich ist das zum Beispiel, wenn Sie versetzt werden, Ihre Firma ihren Standort verlagert oder wenn Sie eine neue Stelle antreten. Auch wenn Sie aus privaten Gründen umziehen, aber noch eine Wohnung in der Nähe des Arbeitsplatzes behalten wollen, können Sie Ihre Aufwendungen absetzen. Entscheidend ist nicht unbedingt, dass die Zweitwohnung näher am Arbeitsplatz liegt. Er muss dadurch aber besser zu erreichen sein.
Ob Sie in der eigenen Wohnung, einer WG, einem möblierten Zimmer oder im Hotel wohnen, spielt keine Rolle. Wenn Ihr erster Wohnsitz ein Zimmer im Haus Ihrer Eltern ist, haben Sie schlechte Karten. Anders sieht es aus, wenn Sie eine eigene Wohnung im elterlichen Haus haben und dafür Miete bezahlen.
Die Kosten für die doppelte Haushaltsführung sind vielfältig: Zum einen sind da die Aufwendungen für die Wohnung selbst, also Miete, Betriebskosten, gegebenenfalls auch Renovierungsausgaben oder Maklergebühren. Dazu kommen Ausgaben für notwendige Einrichtungsgegenstände.
Bei doppelter Haushaltsführung in Deutschland sind für die Unterkunft die tatsächlichen Aufwendungen gegen Nachweis bis zum Höchstbetrag von 1.000 Euro pro Monat absetzbar.
In den ersten drei Monaten können Sie zudem eine Verpflegungspauschale für jeden Tag der Abwesenheit geltend machen. Und zwar 28 Euro für jeden vollen Kalendertag. An den An- und Abreisetagen (Heimfahrten) wird seit 2014 ein Verpflegungspauschbetrag von jeweils 14 Euro gewährt, ohne dass es auf die Abwesenheitsdauer ankommt. (Bis 2019 waren es 24 Euro bzw. 14 Euro).
Ein wichtiger Posten sind die Fahrtkosten für Familienheimfahrten. Einmal pro Woche können Sie für die Strecke zwischen der Zweitwohnung und dem Hauptwohnsitz die Entfernungspauschale von 30 Cent pro Kilometer geltend machen. Bei Benutzung öffentlicher Verkehrsmittel sind die tatsächlichen Kosten gegen Nachweis absetzbar, sofern diese insgesamt jahresbezogen höher als die Entfernungspauschale sind. Bei Benutzung eines Flugzeugs oder einer Fähre sind die tatsächlichen Kosten stets zusätzlich als Werbungskosten absetzbar. Sollten Sie an einem Wochenende nicht nach Hause fahren, können Sie statt der Heimfahrt die Kosten für ein Telefongespräch bis zu einer Dauer von 15 Minuten geltend machen. Dies gilt allerdings nur, wenn in Ihrer Hauptwohnung Familienangehörige leben.
Hinweis: Aktuell hat der Bundesfinanzhof gegen den Fiskus entschieden, dass die Kosten für die notwendige Einrichtung der Zweitwohnung im Rahmen einer beruflich veranlassten doppelten Haushaltsführung nicht zu den Unterkunftskosten gehören, deren Abzug auf 1.000 EUR im Monat begrenzt ist. Vielmehr sind Aufwendungen für Einrichtungsgegenstände und Hausrat - soweit sie notwendig sind - in vollem Umfang zusätzlich als sonstige notwendige Mehraufwendungen wegen doppelter Haushaltsführung gemäß § 9 Abs. 1 Satz 3 Nr. 5 EStG abziehbar (BFH-Urteil vom 4.4.2019, VI R 18/17).
SteuerGo
Aktuell hat die Finanzverwaltung eine erfreuliche Vereinfachungsregelung bekannt gegeben: Wenn die Anschaffungskosten für die Einrichtung und Ausstattung der Zweitwohnung - ohne Arbeitsmittel - insgesamt nicht höher sind als 5.000 Euro einschließlich Umsatzsteuer, ist aus Vereinfachungsgründen davon auszugehen, dass diese Kosten als "notwendig" bzw. als nicht überhöht gelten und ohne weitere Prüfung als Werbungskosten anzuerkennen sind (BMF-Schreiben vom 25.11.2020, BStBl 2020 I S. 1228, Tz. 108).
(2021): Jakie koszty można zadeklarować w ramach podwójnego gospodarstwa domowego?
Jakie koszty przeprowadzki można odliczyć?
Egal ob Sie sich eine Zweitwohnung am Arbeitsplatz zulegen oder mit Kind und Kegel umziehen – ist Ihr Wohnungswechsel beruflich begründet, sind die damit verbundenen Kosten Werbungskosten. Dafür müssen Sie weder den Job noch die Stadt wechseln, es reicht, wenn sich Ihr täglicher Arbeitsweg durch den Umzug um insgesamt eine Stunde verkürzt.
Absetzen können Sie nachgewiesene Kosten für die Immobiliensuche, für die Spedition, für Schönheitsreparaturen und gegebenenfalls auch für doppelte Mietzahlungen bis zum Ende der Kündigungsfrist der alten Wohnung. Für Umzugsfahrten mit dem eigenen Auto können Sie zurückgelegte Kilometer, in Höhe von 30 Cent/km, geltend machen.
Für kleinere Ausgaben wie Trinkgelder für die Umzugshelfer oder die Montage der Einbauküche gibt es eine Umzugspauschale. Die können Sie auf jeden Fall geltend machen – auch wenn Sie den kompletten Umzug allein gestemmt haben. Nur bei doppelter Haushaltsführung ist das nicht möglich.
Aktuell hat das Bundesfinanzministerium die Umzugskostenpauschalen für berufliche Umzüge zum 1.3.2020 und noch einmal zum 1.4.2021 angehoben (BMF-Schreiben vom 21.7.2021, IV C 5 - S 2353/20/10004).
Ab dem 1.6.2020 werden die Umzugskostenpauschalen etwas anders berechnet als früher:
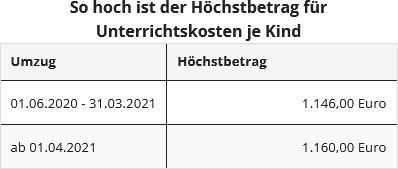
Maßgeblich für die Ermittlung der Pauschalen ist der Tag vor dem Einladen des Umzugsguts.
Werden für Kinder wegen des Umzugs Nachhilfestunden nötig, können Sie auch diese Kosten von der Steuer absetzen.
(2021): Jakie koszty przeprowadzki można odliczyć?
Czy również ubiega się Pan/Pani o zwrot kosztów za środki pracy?
Wiele rzeczy, które kupujesz – również – do pracy, możesz odliczyć od podatku.
Książki fachowe, oprogramowanie lub odzież robocza mogą być uznane za narzędzia pracy, podobnie jak komputery, drukarki czy smartfony. Narzędzia pracy można w pełni odliczyć tylko wtedy, gdy są używane prawie wyłącznie do celów zawodowych. Nie oznacza to, że nie możesz wysłać prywatnego e-maila z laptopa służbowego, ale udział użytkowania prywatnego nie powinien przekraczać dziesięciu procent. W przeciwnym razie możesz przynajmniej częściowo odliczyć koszty. Jeśli na przykład używasz smartfona zarówno do rozmów służbowych, jak i prywatnych, możesz odliczyć 50 procent ceny zakupu.
To samo dotyczy biurka, przy którym załatwiasz zarówno sprawy zawodowe, jak i prywatne. Jeśli cena brutto wynosi do 800 Euro netto, mówimy o „środkach trwałych o niskiej wartości“. To dobra wiadomość, ponieważ cenę zakupu możesz wówczas w pełni odliczyć jako koszty uzyskania przychodu w roku zakupu. W przypadku droższych towarów koszty są rozłożone na cały okres użytkowania i muszą być amortyzowane co roku. Szczegóły regulują tzw. tabele amortyzacyjne (AfA).
Krytyczna jest kwestia odzieży roboczej. Mundury, które sam opłacasz, ale możesz nosić tylko w miejscu pracy, są odliczane, możesz również odliczyć koszty prania – nawet jeśli pierzesz odzież w domu w pralce. W przypadku zwykłych garniturów lub kostiumów urząd skarbowy zakłada jednak, że nie są one specyficzne dla zawodu. Nawet jeśli na co dzień nosisz tylko dżinsy, nie możesz odliczyć swojego biurowego stroju.
SteuerGo
Ze skutkiem wstecznym od 1.1.2021 obowiązuje szczególnie korzystna nowa regulacja dotycząca komputerów wszelkiego rodzaju oraz oprogramowania: Ministerstwo Finansów ustaliło, że standardowy okres użytkowania wynosi jeden rok. Oznacza to, że koszty zakupu można teraz zawsze – niezależnie od wysokości – w pełni odliczyć jako koszty uzyskania przychodu lub koszty operacyjne w roku zakupu (pismo BMF z 26.2.2021, IV C 3-S 2190/21/10002:013).
(2021): Czy również ubiega się Pan/Pani o zwrot kosztów za środki pracy?
Jakie koszty związane z domowym biurem można odliczyć?
Praca i życie prywatne nie zawsze są ściśle rozdzielone: Osoby, które regularnie lub zawsze pracują z domu, mogą odliczyć domowe biuro od podatku. Pod warunkiem, że takie istnieje, ponieważ biurko lub kącik do pracy oddzielony tylko przegrodą nie jest uznawany za własne biuro. Jeśli okazjonalnie pracujesz w home office zamiast iść do biura, nie możesz tego uwzględnić.
Urteil: Raumteiler begründet kein Arbeitszimmer
Kwestię, czy przegroda wystarczy, aby uznać ją za "domowe biuro", musiał rozstrzygnąć Federalny Trybunał Finansowy (BFH). Sprawa dotyczyła: Samozatrudniony architekt oddzielił w salonie część za pomocą kredensu. Obszar ten wykorzystywał prawie wyłącznie do celów zawodowych. Uważał, że kredens wystarczy, aby zrównać oddzielony obszar z domowym biurem. Sprawa trafiła ostatecznie do BFH.
Sędziowie nie podzielili tego zdania. Domowe biuro musi być oddzielone od reszty mieszkania ścianami i drzwiami. Ponadto musi być wykorzystywane głównie do celów służbowych (wyrok BFH z 22.3.2016, sygn. akt VIII R 10/12).
Inaczej jest, gdy pracodawca nie zapewnia stałego miejsca pracy. Dotyczy to na przykład pracowników terenowych lub nauczycieli, którzy w szkole zazwyczaj nie mają własnego biura. Mogą oni odliczyć do 1.250 Euro rocznie. Jeśli domowe biuro jest centrum ich działalności zawodowej, mogą również odliczyć pełne koszty.
Uznawane są oprócz proporcjonalnego czynszu również koszty operacyjne, takie jak prąd i ogrzewanie, ubezpieczenia czy sprzątanie. Jeśli poniosłeś wydatki na wyposażenie pomieszczenia, np. na nową wykładzinę, biurko lub krzesło biurowe, możesz je również w pełni odliczyć.
Jeśli zadeklarujesz pokój jako biuro, musi to być jednak wyłącznie biuro. Wszystko, co wskazuje na użytkowanie prywatne, np. łóżko dla gości, telewizor lub szafa, budzi podejrzenia urzędu skarbowego – jeśli to sprawdzi.
(2021): Jakie koszty związane z domowym biurem można odliczyć?
Czy mogę również ubiegać się o zwrot kosztów związanych z ubieganiem się o pracę?
Koszty uzyskania przychodu ponosisz nie tylko wtedy, gdy masz pracę, ale także gdy chcesz ją zdobyć. Wszystkie wydatki związane z poszukiwaniem pracy możesz uwzględnić w zeznaniu podatkowym.
Należą do nich materiały biurowe i opłaty pocztowe, a także ogłoszenia o pracę, zdjęcia czy szkolenia z zakresu aplikacji o pracę. Jeśli nie chcesz zbierać wszystkich kosztów aplikacji osobno, możesz po prostu zastosować ryczałt w wysokości 2,50 Euro za każdą elektroniczną aplikację, a za tradycyjną teczkę aplikacyjną 8,50 Euro.
Możesz również rozliczyć podróże na rozmowy kwalifikacyjne, albo na podstawie zapłaconej ceny biletu, albo 30 centów za przejechany kilometr, jeśli korzystasz z własnego samochodu. Jeśli musisz zarezerwować hotel, możesz również to odliczyć, podobnie jak dietę.
(2021): Czy mogę również ubiegać się o zwrot kosztów związanych z ubieganiem się o pracę?
Co jeszcze zalicza się do kosztów uzyskania przychodu?
Niektóre pozycje można rozliczyć ryczałtowo bez dowodu: Jeśli używasz prywatnego telefonu komórkowego lub stacjonarnego również do celów zawodowych, możesz odliczyć 20 procent rachunku telefonicznego – jednak maksymalnie 20 Euro miesięcznie. To samo dotyczy łącza internetowego. Jeśli na przykład płacisz 30 Euro za abonament, możesz miesięcznie odliczyć 6 Euro.
Dla rachunku bieżącego, na który wpływa Twoje wynagrodzenie, możesz ryczałtowo odliczyć 16 Euro opłat za prowadzenie konta.
Ostatecznie możesz również odliczyć koszty doradztwa podatkowego jako koszty uzyskania przychodu – jednak tylko te, które są związane z Twoją pracą. Jeśli Twój doradca podatkowy wypełnia „Anlage Kind” lub formularz główny, nie podlega to odliczeniu. Wyjątek stanowią koszty doradztwa podatkowego do 100 Euro. Nie muszą być one rozdzielane. Jeśli korzystasz z programu podatkowego, możesz również odliczyć pełną cenę zakupu jako koszty uzyskania przychodu.
(2021): Co jeszcze zalicza się do kosztów uzyskania przychodu?



