Dieser Text bezieht sich auf die
. Die Version die für die
Ile zaoszczędzę na podatku kościelnym, jeśli wystąpię z Kościoła?
Jeśli wystąpiliby Państwo z kościoła, nie zaoszczędziliby Państwo całkowicie podatku kościelnego, który jest odliczany od Państwa wynagrodzenia w ciągu roku. Musieliby Państwo również zrezygnować z korzyści polegającej na odliczeniu podatku kościelnego jako wydatków specjalnych od dochodu podlegającego opodatkowaniu.
Przez cały rok przysługuje Państwu ryczałt na wydatki specjalne w wysokości 36 Euro (małżonkowie 72 Euro). Podatek kościelny można jednak w pełni odliczyć jako wydatki specjalne. W ten sposób zmniejsza się dochód podlegający opodatkowaniu, a także podatek dochodowy.
Przykład: Jeśli Państwo i Państwa małżonek zapłacą w ciągu roku 600 Euro podatku kościelnego, mogą Państwo dodatkowo odliczyć kwotę przekraczającą ryczałt na wydatki specjalne jako wydatki specjalne (600 Euro podatku kościelnego minus 72 Euro ryczałtu na wydatki specjalne).
528 Euro przy krańcowej stawce podatkowej wynoszącej 28 procent zwróci Państwu 147 Euro podatku dochodowego. W ten sposób zmniejsza się również podatek kościelny, który jest obliczany na podstawie podatku dochodowego, oraz dodatek solidarnościowy (9 procent lub 5,5 procent z 147 Euro). To około 20 Euro mniej. W ten sposób podatek kościelny przynosi Państwu korzyść podatkową w wysokości 167 Euro.
Tę korzyść z wydatków specjalnych musieliby Państwo odjąć od podatku kościelnego, aby obliczyć, co przyniesie Państwu wystąpienie z kościoła. W tym przykładzie jako małżeństwo zaoszczędziliby Państwo 433 Euro w porównaniu z rokiem poprzednim, gdyby nie płacili Państwo podatku kościelnego, ale jednocześnie musieliby Państwo zrezygnować z możliwości odliczenia wydatków specjalnych.
(2021): Ile zaoszczędzę na podatku kościelnym, jeśli wystąpię z Kościoła?
Szczególne wynagrodzenie kościelne: obowiązek zapłaty podatku kościelnego za małżonka bezwyznaniowego.
Kirchensteuerpflicht besteht grundsätzlich nur für Mitglieder einer steuererhebenden Religionsgemeinschaft, die ihren Wohnsitz in Deutschland und im Bereich dieser Religionsgemeinschaft haben. Maßgebend ist die formelle Mitgliedschaft, nicht etwa die Intensität des Glaubens und die Beteiligung am religiösen Leben. Wer also keiner steuererhebenden Religionsgemeinschaft angehört, braucht keine Kirchensteuer zu zahlen. Gilt das aber auch bei Ehegatten?
Es ist keine Seltenheit, dass der gut verdienende Ehepartner - um Kirchensteuer zu sparen - aus der Kirche austritt und der nicht erwerbstätige Ehepartner mit den Kindern weiterhin Mitglied der Kirchengemeinschaft bleibt. Wer aber glaubt, dass nun überhaupt keine Kirchensteuer mehr gezahlt werden muss, der könnte irren.
Verfügt nämlich der kirchenangehörige Ehegatte über kein eigenes Einkommen, kann natürlich keine "Kirchensteuer vom Einkommen" erhoben werden. Doch bei glaubensverschiedenen Ehen erheben die Kirchen das "besondere Kirchgeld" als eine besondere Erhebungsform der Kirchensteuer, wovon vor allem die evangelischen Kirchen Gebrauch machen.
- Das "besondere Kirchgeld" wird von dem kirchenangehörigen Ehepartner verlangt, der über kein oder nur ein geringes Einkommen verfügt und somit keine Kirchensteuer vom Einkommen zahlen muss. In diesem Fall bemisst sich das besondere Kirchgeld nach dem gemeinsamen zu versteuernden Einkommen beider Eheleute. Es wird nur erhoben, wenn das gemeinsame zu versteuernde Einkommen höher ist als 30.000 Euro, und zwar nur bei Zusammenveranlagung, nicht bei Einzelveranlagung für Ehegatten.
- Nach Auffassung des Bundesverfassungsgerichts ist es verfassungsrechtlich in Ordnung, dass sich das "besondere Kirchgeld" nach dem Lebensführungsaufwand des kirchenangehörigen Ehegatten bemisst. Als Hilfsmaßstab wird bei Zusammenveranlagung hierfür das gemeinsame zu versteuernde Einkommen herangezogen. Die Erhebung des besonderen Kirchgeldes ist zulässig, auch wenn das Einkommen nur von dem anderen - konfessionslosen - Ehegatten erzielt wird. In der Ehe als Lebens- und Wirtschaftsgemeinschaft hat jeder Ehegatte am Einkommen des anderen zur Hälfte teil (BVerfG-Beschluss vom 28.10.2010, 2 BvR 591/06).
Aktuell hat der Europäische Gerichtshof für Menschenrechte (EGMR) entschieden, dass die in Deutschland praktizierte Erhebung von Kirchensteuer bzw. des besonderen Kirchgeldes in einer glaubensverschiedenen Ehe nicht die Europäische Menschenrechtskonvention verletzt und damit zulässig ist (EGMR-Beschluss vom 6.4.2017, Beschwerde-Nr. 10138/11 u.a.).
Der Fall: Der Kläger gehört selbst keiner Religionsgemeinschaft an, seine Frau ist Mitglied der Evangelischen Kirche. Das Ehepaar beantragt die Zusammenveranlagung - mit der Folge, dass der Mann für die Kirchensteuer seiner Frau in Höhe von 2.220 Euro aufkommen muss. Dieser Betrag wurde ihm von einer Steuerrückerstattung abgezogen. Er und vier andere Beschwerdeführer machten daher vor dem EGMR geltend,
- dass eine Bemessung der Kirchensteuer beziehungsweise des Kirchgeldes auf Grundlage des gemeinsamen Einkommens von Eheleuten sie in mehrfacher Hinsicht in ihren Rechten aus Art. 9 EMRK (Religionsfreiheit) verletze,
- dass sie zur Zahlung des besonderen Kirchgeldes für ihren Ehepartner herangezogen wurden, ohne selbst Mitglied einer Kirche zu sein,
- dass sie auf die finanzielle Unterstützung durch den Ehepartner angewiesen waren, um das Kirchgeld bezahlen zu können und damit in der Ausübung ihrer Religionsfreiheit vom Ehepartner abhängig waren,
- dass sie zur Zahlung einer unverhältnismäßig hohen Kirchensteuer verpflichtet wurden, weil bei deren Bemessung auch das Einkommen des Ehepartners zugrunde gelegt wurde.
Aktuell hält das Sächsische Finanzgericht die Regelung in Sachsen zum besonderen Kirchgeld in glaubensverschiedener Ehe für unvereinbar mit dem Grundgesetz, weil Ehegatten in den Jahren 2014 und 2015 ohne sachlichen Grund schlechter gestellt würden als eingetragene Lebenspartnerschaften. Die Regelung verstoße gegen den allgemeinen Gleichbehandlungsgrundsatz (Beschluss vom 25.3.2019, 5 K 1549/18).
Aktuell hat das Bayerische Staatsministerium der Finanzen bekannt gegeben, dass in Bayern die Evangelisch-Lutherische Kirche und die Evangelisch-Reformierte Kirche auf die Erhebung des besonderen Kirchgelds verzichten, und zwar rückwirkend ab dem Steuerjahr 2018 (Erlass des Bayerischen Staatsministeriums der Finanzen vom 21.1.2019, BStBl I 2019 S. 213).
(2021): Szczególne wynagrodzenie kościelne: obowiązek zapłaty podatku kościelnego za małżonka bezwyznaniowego.
Ile wynosi kwota ryczałtowa dla osób pozostających przy życiu?
Wdowy, wdowcy, sieroty i półsieroty otrzymują na wniosek zryczałtowaną kwotę dla osób pozostających przy życiu w wysokości 370 Euro. Muszą im zostać przyznane bieżące świadczenia dla osób pozostających przy życiu.
Świadczenia te muszą być wypłacane na podstawie Federalnej Ustawy o Zaopatrzeniu lub innej ustawy, która uznaje przepisy Federalnej Ustawy o Zaopatrzeniu dotyczące świadczeń dla osób pozostających przy życiu za odpowiednio stosowane, zgodnie z przepisami o ustawowym ubezpieczeniu wypadkowym, zgodnie z przepisami prawa urzędniczego dla osób pozostających przy życiu po urzędniku zmarłym w wyniku wypadku przy pracy lub zgodnie z przepisami Federalnej Ustawy o Odszkodowaniach dotyczących odszkodowań za szkody na życiu, ciele lub zdrowiu.
Proszę pamiętać: Sierota otrzymuje zryczałtowaną kwotę dla osób pozostających przy życiu również tylko raz, jeśli oboje rodzice nie żyją. W przypadku kilku osób pozostających przy życiu po tej samej osobie (np. wdowa i półsierota) każdemu z nich przysługuje zryczałtowana kwota.
(2021): Ile wynosi kwota ryczałtowa dla osób pozostających przy życiu?
Gdzie mogę znaleźć mój numer identyfikacji podatkowej?
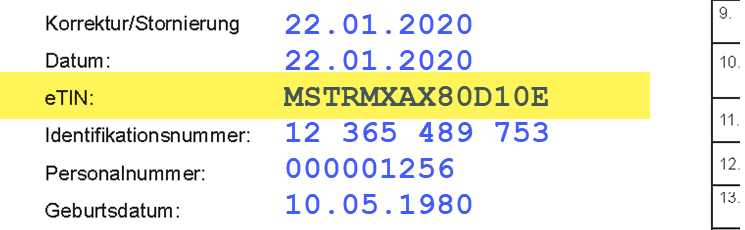
Numer Steuer-Identifikationsnummer został Państwu przekazany na piśmie przez Federalny Centralny Urząd Podatkowy. Jedenastocyfrowy numer obowiązuje przez całe życie. W tym piśmie numer jest określany jako "Osobisty numer identyfikacyjny", często nazywany jest również krótko "Numer identyfikacyjny" i zazwyczaj jest skracany jako TIN (Tax Identification Number) lub Steuer-ID.
Zazwyczaj można znaleźć swój numer identyfikacyjny również
- w decyzji o podatku dochodowym lub
- na zaświadczeniu o podatku od wynagrodzenia
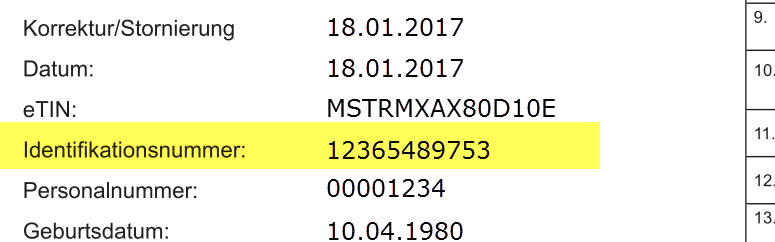
Steuer-ID nie należy mylić z eTIN, który również znajduje się na zaświadczeniu o podatku od wynagrodzenia i jest używany przez pracodawcę do przesyłania danych o wynagrodzeniu.
Po okresie przejściowym numer identyfikacji podatkowej ma zastąpić obecny numer podatkowy dla podatku dochodowego. Podanie numeru identyfikacji podatkowej nie jest warunkiem złożenia zeznania podatkowego.
(2021): Gdzie mogę znaleźć mój numer identyfikacji podatkowej?
Od kiedy muszę płacić podatek kościelny?
Obowiązek zapłaty podatku kościelnego rozpoczyna się z chwilą chrztu lub wstąpienia bądź ponownego wstąpienia do wspólnoty religijnej. W takim przypadku podatek kościelny należy zapłacić od początku następnego miesiąca.
Jeśli zmienisz wspólnotę religijną, obowiązek zapłaty podatku kościelnego również rozpoczyna się z początkiem następnego miesiąca. Jednak zaczyna się on dopiero wtedy, gdy przestaniesz płacić podatek kościelny na rzecz swojej dotychczasowej wspólnoty religijnej.
W Izraelskiej Gminie Wyznaniowej obowiązek zapłaty podatku kościelnego wynika z pochodzenia i wyznania.
(2021): Od kiedy muszę płacić podatek kościelny?
Kto musi płacić podatek kościelny?
Jeśli jesteś członkiem jednej z następujących wspólnot religijnych, musisz płacić podatek kościelny:
- Kościół rzymskokatolicki
- Ewangelickie kościoły krajowe
- Kościół starokatolicki
- Żydowskie gminy wyznaniowe
- Izraelickie wspólnoty religijne (np. w Badenii-Wirtembergii)
- Wolne gminy religijne (np. w Badenii, Wirtembergii, Moguncji, Offenbach, Palatynat)
- Kościół francuski w Berlinie (Kościół hugenocki)
- Gmina mennonicka w Hamburgu-Altonie
- Unitariańska wspólnota religijna wolnych protestantów w Nadrenii-Palatynacie
Wysokość podatku kościelnego zależy od miejsca zamieszkania. Jeśli mieszkasz w Bawarii lub Badenii-Wirtembergii, płacisz 8 procent, w pozostałych landach 9 procent podatku dochodowego lub od wynagrodzenia.
(2021): Kto musi płacić podatek kościelny?
Co to jest podatek kościelny?
Die Höhe der Kirchensteuer richtet sich nach Ihrem Wohnort. Leben Sie in Bayern oder Baden-Württemberg, zahlen Kirchenangehörige 8 Prozent, in den übrigen Bundesländern 9 Prozent. Grundlage ist die festgesetzte Einkommensteuer. Sie zahlen folglich als Kirchensteuer 8 bzw. 9 Prozent Ihrer Einkommensteuer.
Beachten Sie: Die Kirchensteuer wird mit gleicher prozentualer Höhe auch im Rahmen der Abgeltungsteuer berücksichtigt.
Sollten Sie Kinder haben oder haben Sie in Ihrem zu versteuernden Einkommen (zvE) Einkünfte aus Gewerbebetrieb und/oder Einkünfte, die nach dem sog. Teileinkünfteverfahren versteuert werden, wird das zvE für Zwecke der Kirchensteuer gesondert berechnet.
Sind bei Arbeitnehmern Kinderfreibeträge in ihren elektronischen Lohnsteuerabzugsmerkmalen (ELStAM) eingetragen, errechnet sich die monatliche Kirchensteuer aufgrund einer so genannten fiktiven Lohnsteuer.
Beispiel
Sie leben ohne Kinder in Berlin und haben einen Brutto-Monatslohn von 3.000 Euro in der Steuerklasse IV. Ihre monatliche Kirchensteuer beträgt 36,10 Euro.
Kirchensteuer mit zwei Kinderfreibeträgen: Sie leben in Berlin und haben einen Brutto-Monatslohn von 3.000 Euro bei Steuerklasse IV. Ihre monatliche Kirchensteuer beträgt nun 18,36 Euro.
Ist also in den ELStAM eine "Zahl der Kinderfreibeträge" eingetragen, verringert sich nicht die monatliche Lohnsteuer, sondern nur die monatliche Kirchensteuer sowie der monatliche Solidaritätszuschlag. Das gilt auch dann, wenn Sie während des Jahres Kindergeld erhalten.
In der Einkommensteuerveranlagung senken die Kinderfreibeträge das zu versteuernde Einkommen nur dann, wenn das Kindergeld nicht günstiger ist als der Steuervorteil. Doch zur Berechnung von Kirchensteuer und Soli werden die Kinderfreibeträge "fiktiv" abgezogen.
Vorteil: Auch wenn Kinder nur für einen Teil des Jahres zu berücksichtigen sind, werden für die Berechnung der Kirchensteuer und des Solidaritätszuschlages stets der volle Kinderfreibetrag und BEA-Freibetrag abgezogen. Dies kommt in Betracht bei Beendigung der Berufsausbildung oder Geburt eines Kindes.
(2021): Co to jest podatek kościelny?
Co odróżnia numer podatkowy od identyfikatora podatkowego?
Numer podatkowy nie jest tym samym co obowiązujący przez całe życie i jednolity w całym kraju numer identyfikacji podatkowej.
Co to jest numer podatkowy?
Numer podatkowy jest nadawany przez urząd skarbowy każdej osobie fizycznej lub prawnej podlegającej opodatkowaniu i jest jednoznacznie przypisany do podatnika. Osoba może mieć kilka numerów podatkowych w ciągu swojego życia. Na przykład, jeśli ktoś się przeprowadza i w związku z tym podlega innemu urzędowi skarbowemu, bierze ślub lub rejestruje działalność gospodarczą, otrzymuje nowy numer podatkowy.
W przeszłości numery podatkowe opierały się na kodach krajowych i składały się w zależności od landu z dziesięciu lub jedenastu cyfr. Wraz z wprowadzeniem tzw. procedury ELSTER (ELektronische STeuerERklärung) standardowy schemat numeru podatkowego został jednak ujednolicony w całym kraju i ma teraz 13 cyfr.
Gdzie znajdę numer podatkowy?
Po złożeniu pierwszego zeznania podatkowego lub przy rejestracji działalności gospodarczej numer jest nadawany przez właściwy urząd skarbowy. Można go również złożyć z własnej inicjatywy. Numer podatkowy znajduje się w lewym górnym rogu decyzji podatkowej.
Do czego potrzebuję numeru podatkowego?
Numer podatkowy należy podać przy składaniu zeznania podatkowego lub przy rejestracji działalności gospodarczej, a także w transakcjach płatniczych. Freelancerzy i przedsiębiorcy muszą go podać na fakturze, o ile nie mają numeru identyfikacji VAT. W przyszłości numer podatkowy zostanie zastąpiony numerem identyfikacji podatkowej. Obecnie jednak oba numery istnieją równolegle.
Co to jest numer identyfikacji podatkowej?
Numer identyfikacji podatkowej (IdNr. lub Steuer-ID) jest od 2008 roku jednolitym w całym kraju i stałym numerem identyfikacyjnym dla celów podatkowych dla osób zameldowanych w Niemczech. Jest ważny przez całe życie. Dzieci otrzymują go już po urodzeniu.
Numer identyfikacyjny nie zmienia się ani przy zmianie miejsca zamieszkania, ani przy zmianie właściwego urzędu skarbowego. Dane są usuwane dopiero wtedy, gdy nie są już potrzebne organom, najpóźniej jednak 20 lat po śmierci podatnika.
Numer identyfikacji podatkowej jest również potrzebny do zasiłku na dziecko, zleceń zwolnienia we wszystkich rachunkach bankowych w Niemczech, przyznania ryczałtu pielęgnacyjnego oraz odliczenia podatkowego na rzecz alimentów i jest coraz częściej wymagany.
(2021): Co odróżnia numer podatkowy od identyfikatora podatkowego?
Jakie ulgi podatkowe przysługują osobom niepełnosprawnym i rodzinom zmarłych?
Osoby niepełnosprawne mogą skorzystać z ryczałtu dla osób niepełnosprawnych na pokrycie wydatków związanych z niepełnosprawnością lub udokumentować wydatki jako koszty nadzwyczajne, przy czym uwzględniana jest tu kwota podlegająca odliczeniu. Ryczałt dla osób niepełnosprawnych zależy od stopnia niepełnosprawności i wynosi od 384 Euro do 7.400 Euro. Ryczałt obejmuje wszystkie tzw. typowe wydatki. Dalsze tzw. nietypowe wydatki można odliczyć jako koszty nadzwyczajne. W ten sposób zmniejszasz swoje dochody podlegające opodatkowaniu.
Pozostali przy życiu otrzymują na wniosek ryczałt dla osób pozostających przy życiu w wysokości 370 Euro, jeśli przyznano im bieżące świadczenia dla osób pozostających przy życiu. Muszą one być wypłacane zgodnie z paragrafem 33 b ust. 4 EStG, zgodnie z Federalną Ustawą o Zaopatrzeniu lub inną ustawą, która uznaje przepisy Federalnej Ustawy o Zaopatrzeniu dotyczące świadczeń dla osób pozostających przy życiu za odpowiednio stosowane, zgodnie z przepisami o ustawowym ubezpieczeniu wypadkowym, zgodnie z przepisami prawa urzędniczego dla osób pozostających przy życiu po urzędniku, który zmarł w wyniku wypadku przy pracy, lub zgodnie z przepisami Federalnej Ustawy o Odszkodowaniach dotyczących odszkodowań za szkody na życiu, ciele lub zdrowiu.
Ryczałt dla osób pozostających przy życiu jest kwotą roczną. Nie zostanie on obniżony, nawet jeśli odpowiednie warunki nie były spełnione przez cały rok.
Proszę pamiętać: Sierota otrzymuje ryczałt dla osób pozostających przy życiu również tylko raz, jeśli oboje rodzice nie żyją. W przypadku kilku osób pozostających przy życiu po tej samej osobie (np. wdowa i półsierota) ryczałt przysługuje każdej osobie pozostającej przy życiu.
(2021): Jakie ulgi podatkowe przysługują osobom niepełnosprawnym i rodzinom zmarłych?
Jakie wydatki są pokrywane przez ryczałt dla osób niepełnosprawnych?
Wiele wydatków, które typowo ponoszą osoby niepełnosprawne, jest objętych ryczałtem dla osób niepełnosprawnych. Należą do nich koszty związane z wykonywaniem zwykłych i regularnie powtarzających się czynności w życiu codziennym. Obejmuje to również wydatki na opiekę, niezależnie od tego, czy odbywa się ona w domu, czy w ośrodku, oraz niezależnie od poziomu opieki.
Tipp
Jeśli suma Twoich wydatków jest wyższa niż ryczałt, powinieneś z niego zrezygnować i zamiast tego odliczyć swoje koszty jako wydatki nadzwyczajne. Należy jednak pamiętać, że wydatki nadzwyczajne są uznawane tylko wtedy, gdy przekraczają dopuszczalne obciążenie.
Objęte są również koszty leków, środków leczniczych i pomocy oraz udział własny w korzystaniu z transportu publicznego. Dotyczy to również kosztów dializy domowej.
(2021): Jakie wydatki są pokrywane przez ryczałt dla osób niepełnosprawnych?
Jak udokumentować niepełnosprawność?
Niepełnosprawność potwierdza urząd ds. zaopatrzenia socjalnego. Od stopnia niepełnosprawności wynoszącego 50 procent otrzymasz legitymację dla osób niepełnosprawnych, do stopnia 45 urząd wydaje decyzję ustalającą. Te decyzje są wiążące dla urzędu skarbowego.
Jeśli z powodu niepełnosprawności otrzymujesz rentę lub inne świadczenia, zazwyczaj wystarczą również legitymacja emerytalna lub podobne dokumenty jako dowód.
Aby uzyskać podwyższoną kwotę ryczałtową dla osób bezradnych lub niewidomych, w legitymacji dla osób niepełnosprawnych musi być wpis „H“ lub “Bl“. W przypadku osób bezradnych wystarczy również decyzja kasy chorych o przyznaniu stopnia opieki III (do 2016 r.) lub stopnia opieki 4 lub 5 (od 2017 r.).
(2021): Jak udokumentować niepełnosprawność?
Co to są nietypowe obciążenia (szczególne wydatki), które można odliczyć od podatku?
Istnieją koszty, które powstają z powodu niepełnosprawności, ale nie występują regularnie. Te nietypowe obciążenia nie są objęte ryczałtem dla osób niepełnosprawnych i dlatego mogą być osobno zgłoszone w zeznaniu podatkowym jako obciążenia nadzwyczajne ogólnego rodzaju.
Przykłady takich wydatków to prace adaptacyjne w mieszkaniu lub pojeździe z powodu niepełnosprawności, a także wydatki na opiekuna podróży podczas urlopu, koszty przeprowadzki, koszty usług gospodarstwa domowego oraz koszty leczenia, terapii lub kuracji.
Wszystkie wydatki zgłoszone w zeznaniu podatkowym jako obciążenia nadzwyczajne są pomniejszane przez urząd skarbowy o dopuszczalne obciążenie. Kwota ta zależy od stanu cywilnego i wysokości dochodów.
(2021): Co to są nietypowe obciążenia (szczególne wydatki), które można odliczyć od podatku?
Kto otrzymuje kwotę ryczałtową dla osób pozostałych przy życiu?
Osoby pozostające przy życiu, takie jak wdowy i sieroty, mają w niektórych przypadkach prawo do ulgi dla osób pozostających przy życiu w wysokości 370 Euro.
Najważniejszym warunkiem jest, aby podatnik otrzymywał świadczenia dla osób pozostających przy życiu przez co najmniej jeden miesiąc w danym roku podatkowym. Dotyczy to również sytuacji, gdy prawo do świadczeń jest zawieszone lub gdy wypłacono odprawę w formie kapitałowej.
Warunki przyznania ulgi dla osób pozostających przy życiu są określone w § 33b ust. 4 EStG. Jeśli ulga przysługuje dziecku, może zostać na wniosek przeniesiona na rodziców.
Ulga dla osób pozostających przy życiu jest przyznawana dla następujących rodzajów świadczeń:
- Świadczenia na podstawie Federalnej Ustawy o Zaopatrzeniu, dotyczy to przede wszystkim ofiar II wojny światowej
- Świadczenia na podstawie Ustawy o Zaopatrzeniu Żołnierzy
- Świadczenia na podstawie Ustawy o Służbie Cywilnej
- Świadczenia na podstawie Ustawy o Pomocy dla Więźniów
- Utrzymanie dla członków rodzin jeńców wojennych
- Świadczenia na podstawie Ustawy o Policji Federalnej
- Świadczenia na podstawie Ustawy o Korpusie Obrony Cywilnej
- Świadczenia na podstawie Ustawy regulującej status prawny osób objętych art. 131 GG
- Świadczenia na podstawie Ustawy o wprowadzeniu Federalnej Ustawy o Zaopatrzeniu w Kraju Saary
- Świadczenia na podstawie Ustawy o ochronie przed infekcjami, na przykład w przypadku śmierci w wyniku zalecanego szczepienia
- Świadczenia na podstawie Ustawy o odszkodowaniach dla ofiar przemocy
- Renta z ustawowego ubezpieczenia wypadkowego, na przykład w przypadku śmierci w wyniku wypadku przy pracy
- Świadczenia po śmierci urzędnika w wyniku wypadku przy pracy
- Świadczenia na podstawie Federalnej Ustawy o Odszkodowaniach za szkody na życiu, ciele lub zdrowiu.
Jeśli ulga dla osób pozostających przy życiu przysługuje dziecku, może zostać na wniosek przeniesiona na rodziców.
(2021): Kto otrzymuje kwotę ryczałtową dla osób pozostałych przy życiu?
Od kiedy po wystąpieniu z kościoła nie trzeba płacić podatku kościelnego?
Die Kirchensteuerpflicht endet:
- mit Ablauf des Kalendermonats, wenn der Wohnsitz oder gewöhnliche Aufenthalt in Deutschland aufgegeben wurde.
- mit dem Ablauf des Sterbemonats, wenn das Kirchenmitglied stirbt.
- wenn das Kirchenmitglied den Kirchenaustritt erklärt. Für die Austrittserklärung sind in den verschiedenen Bundesländern unterschiedliche Stellen zuständig, in den meisten erfolgt sie vor dem Standesamt, ansonsten vor dem Amtsgericht; nur im Bundesland Bremen auch bei der Kirche. Abhängig vom Bundesland gilt der Kirchenaustritt ab dem Kalendermonat, in dem der Kirchenaustritt erklärt wurde, oder aber ab dem darauffolgenden Kalendermonat.
Hinweis
Früher gab es in einigen Bundesländern den sog. "Reuemonat", d.h. die Kirchensteuerpflicht endete erst einen Monat nach dem Austrittsmonat. Dies galt für Berlin, Brandenburg, Bremen, Hamburg, Hessen, Mecklenburg-Vorpommern, Sachsen, Schleswig-Holstein, Thüringen.
Doch inzwischen wurde der Reuemonat zur Vereinheitlichung der kirchensteuerlichen Regelungen im Bundesgebiet abgeschafft, d.h. der Kirchenaustritt wird in dem Kalendermonat wirksam in dem er erklärt wurde.
Nach dem Kirchenaustritt informiert die Meldebehörde automatisch das zuständige Finanzamt, damit dieses die elektronischen Lohnsteuerabzugsmerkmale (ELStAM) ändert. Für die Zeit nach Ihrem Kirchenaustritt wird also bei der monatlichen Gehaltsabrechnung keine Kirchensteuer mehr einbehalten.
Das kostet Sie der Kirchenaustritt - Austrittsgebühren
In Berlin, Brandenburg und Bremen ist der Austritt kostenlos. In den anderen Bundesländern müssen Sie zwischen 10 und 60 Euro Gebühren für die Bescheinigung über den Kirchenaustritt bezahlen. Angesichts der zukünftigen Ersparnisse sind diese geringen Gebühren jedoch zu vernachlässigen.
(2021): Od kiedy po wystąpieniu z kościoła nie trzeba płacić podatku kościelnego?
Skąd mogę otrzymać nowy numer identyfikacji podatkowej?
Aby uzyskać nowy numer identyfikacji podatkowej, należy skontaktować się pisemnie z Federalnym Centralnym Urzędem Podatkowym. W tym celu prosimy o skorzystanie z następującego adresu:
Bundeszentralamt für Steuern, 53221 Bonn,
lub e-mail: info@identifikationsmerkmal.de.
Należy podać następujące dane osobowe:
- Imię i nazwisko
- Adres (ulica, numer domu, kod pocztowy i miejscowość)
- Data i miejsce urodzenia
Numer zostanie Państwu przesłany pisemnie. Ze względów ochrony danych nie jest możliwe podanie numeru telefonicznie lub e-mailem.
Tipp
Numer można również znaleźć na zaświadczeniu o podatku dochodowym od wynagrodzeń lub w ostatnim zeznaniu podatkowym.
(2021): Skąd mogę otrzymać nowy numer identyfikacji podatkowej?
Kto otrzymuje ryczałt z tytułu niepełnosprawności?
Sie können den Behinderten-Pauschbetrag erhalten, wenn Sie einen bestimmten Grad der Behinderung nachweisen können. Dabei gilt als behindert, wer länger als sechs Monate körperlich, geistig oder seelisch in seinem Gesundheitszustand beeinträchtigt ist.
Festgestellt wird der Grad der Behinderung im Regelfall durch das Versorgungsamt. Ab einem Grad der Behinderung von 50 erhalten Sie einen Schwerbehindertenausweis, bis zu einem Grad von 45 stellt das Amt einen Feststellungsbescheid aus. An diese Bescheide ist das Finanzamt gebunden.
Sie können den Behinderten-Pauschbetrag für sich selbst, Ihren behinderten Ehegatten oder Ihr behindertes Kind in Anspruch nehmen. Eine Übertragung des Pauschbetrages von behinderten Eltern bzw. Geschwistern ist nicht möglich.
Tipp: Bei einer rückwirkenden Feststellung des Grades der Behinderung für mehrere Jahre können Sie für die Jahre, für die Ihnen ein Grad der Behinderung anerkannt wird, den Pauschbetrag nachträglich geltend machen. Sie sollten aber möglichst umgehend nach Feststellung des Grades der Behinderung ihre steuerlichen Ansprüche anmelden, da es bestimmte Fristen zu beachten gibt.
SteuerGo
Der Behinderten-Pauschbetrag ist ein Jahresbetrag. Er wird in voller Höhe auch dann gewährt, wenn die Behinderung während des Jahres eintritt oder wegfällt. Wird der GdB während des Jahres herauf- oder herabgesetzt, richtet sich der Jahresbetrag nach dem höheren GdB (R 33b Abs. 7 EStR).
Treten mehrere Behinderungen aus verschiedenen Gründen auf, wird jeweils die Behinderung zugrunde gelegt, die zum höchsten Pauschbetrag führt. Der Behinderten-Pauschbetrag wirkt sich in vollem Umfang steuermindernd aus, denn eine zumutbare Belastung wird nicht angerechnet.
Die Frage ist, ob zusätzlich zum Behinderten-Pauschbetrag pflegebedingte Aufwendungen als außergewöhnliche Belastungen nach § 33 EStG absetzbar sind oder ob dafür auf den Pauschbetrag verzichtet werden muss. Seit 2008 gilt folgende Regelung:
Falls Sie den Behinderten-Pauschbetrag gemäß § 33b Abs. 3 EStG in Anspruch nehmen, werden pflegebedingte Aufwendungen nicht zusätzlich als außergewöhnliche Belastungen nach § 33 EStG anerkannt. Es gilt das "Entweder-Oder-Prinzip" (R 33.3 Abs. 4 EStR 2008).
Sie müssen sich also entscheiden: Entweder beantragen Sie den Behinderten-Pauschbetrag, oder Sie machen die pflegebedingten Kosten gegen Nachweis als außergewöhnliche Belastungen geltend. Beim Nachweis muss das Pflegegeld von der Pflegeversicherung angerechnet werden, und vom verbleibenden Betrag zieht das Finanzamt noch die zumutbare Belastung ab. Damit also die Berücksichtigung gemäß § 33 EStG vorteilhafter ist, müssen die Aufwendungen höher sein als der Behinderten-Pauschbetrag, das erhaltene Pflegegeld und die zumutbare Belastung.
(2021): Kto otrzymuje ryczałt z tytułu niepełnosprawności?
Jakie korzyści przynosi ograniczenie podatku kościelnego?
Wysokość podatku kościelnego zależy od miejsca zamieszkania. Jeśli mieszkasz w Bawarii lub Badenii-Wirtembergii, płacisz 8 procent, w pozostałych krajach związkowych 9 procent. Podstawą jest ustalony podatek dochodowy. Płacisz więc 9 procent swojego podatku dochodowego jako podatek kościelny.
Im wyższe dochody, tym wyższy podatek dochodowy i tym wyższy podatek kościelny. Istnieje jednak możliwość ubiegania się o ograniczenie podatku kościelnego. Oznacza to, że podatek kościelny nie jest już obliczany na podstawie "podatku dochodowego", lecz "dochodu podlegającego opodatkowaniu". Stawka ograniczenia jest różna w poszczególnych krajach związkowych i wynosi w zależności od kraju związkowego od 2,75 do 4 procent dochodu podlegającego opodatkowaniu.

Większość ustaw o podatku kościelnym przewiduje ograniczenie podatku dochodowego w przypadku wysokich dochodów. Należy jednak sprawdzić, czy ograniczenie w danym kraju związkowym jest przyznawane automatycznie czy tylko na wniosek. Istnieją różne regulacje:
- Ograniczenie bez wniosku następuje automatycznie w krajach związkowych Berlin, Brandenburgia, Brema, Hamburg, Meklemburgia-Pomorze Przednie, Dolna Saksonia, Saksonia, Saksonia-Anhalt, Szlezwik-Holsztyn i Turyngia.
- Ograniczenie tylko na wniosek obowiązuje w Badenii-Wirtembergii, Hesji, Nadrenii Północnej-Westfalii, Nadrenii-Palatynacie i Kraju Saary.
- W Bawarii nie ma możliwości ograniczenia podatku kościelnego.
Sprawdź, czy przy Twoich dochodach ograniczenie jest już opłacalne. Jeśli tak, złóż (nieformalny) wniosek o ograniczenie podatku kościelnego (plus kopia ostatniego zeznania podatkowego) do swojej diecezji lub kościoła krajowego.
Beispiel:
W Berlinie obowiązuje stawka ograniczenia w wysokości 3 procent. Oznacza to, że podatek kościelny jest ograniczony do 3 procent dochodu podlegającego opodatkowaniu.
Dochód podlegający opodatkowaniu w 2020 r.: 150.000 Euro
należny podatek dochodowy według taryfy podstawowej: 53.863 Euro
podatek kościelny do zapłaty (9 procent): 4.848 Euro.
Przy ograniczeniu do 3 procent dochodu należałoby zapłacić tylko 4.500 Euro podatku kościelnego.
(2021): Jakie korzyści przynosi ograniczenie podatku kościelnego?