Dieser Text bezieht sich auf die
. Die Version die für die
Czy mam prawo do zasiłku na dziecko tylko w przypadku moich biologicznych dzieci?
Nie. Prawo do zasiłku na dziecko przysługuje na biologiczne dzieci wnioskodawcy oraz jego adoptowane dzieci. Na dzieci w pieczy zastępczej można ubiegać się o zasiłek na dziecko, jeśli mieszkają w Państwa rodzinie i istnieje stały stosunek nadzoru, opieki i wychowania. Ponadto stosunek opieki i pieczy nad dzieckiem z jego biologicznymi rodzicami nie może już istnieć. Okazjonalne wizyty biologicznych rodziców są nieszkodliwe. Jeśli przyjęli Państwo rodzeństwo do swojego gospodarstwa domowego, przysługuje prawo do zasiłku na dziecko, jeśli mogą być one traktowane na równi z dziećmi w pieczy zastępczej.
Zasiłek na dziecko jest również wypłacany, jeśli w Państwa gospodarstwie domowym mieszka pasierb lub wnuk. W takich przypadkach nie istnieje jednak stosunek pokrewieństwa w rozumieniu prawa podatkowego. Dlatego pasierbowie lub dziadkowie nie mają automatycznie prawa do kwoty wolnej na dziecko, lecz dopiero wtedy, gdy biologiczni rodzice przeniosą kwoty wolne na dzieci w załączniku K na nowe osoby, które się nimi opiekują. Jeśli dla sierot lub dzieci, które nie wiedzą, gdzie przebywają ich rodzice, żadna inna osoba nie jest uprawniona do otrzymania zasiłku, dzieci mogą same otrzymać zasiłek na dziecko. Otrzymują wtedy kwotę, która przysługiwałaby im samym na ich własne pierwsze dziecko.
Jeśli jako rodzice oddali Państwo dziecko do adopcji, stosunek pokrewieństwa między Państwem a dzieckiem kończy się w tym momencie. Jednocześnie kończy się również Państwa prawo do zasiłku na dziecko i ulg podatkowych.
Tipp
Na dziecko, które przyjęli Państwo do swojego gospodarstwa domowego z zamiarem adopcji, mogą Państwo otrzymać zasiłek na dziecko już przed adopcją, ponieważ zazwyczaj istnieje stosunek opieki.
(2021): Czy mam prawo do zasiłku na dziecko tylko w przypadku moich biologicznych dzieci?
Jakie ulgi podatkowe lub uwzględnienia obowiązują dla dzieci niepełnosprawnych?
Zasiłek na dziecko, ulga na dziecko i ulga BEA
Możesz otrzymywać zasiłek na dziecko, ulgę na dziecko oraz ulgę na potrzeby związane z opieką, wychowaniem lub edukacją (ulga BEA) dla swojego niepełnosprawnego dziecka bezterminowo, również po ukończeniu 18. lub 25. roku życia, jeśli niepełnosprawność Twojego dziecka wystąpiła przed ukończeniem 25. roku życia. Jednocześnie masz prawo do dalszych ulg podatkowych powiązanych z zasiłkiem na dziecko, np. dodatku na dzieci do dodatku emerytalnego.
Ulga dla osób niepełnosprawnych
W zależności od stopnia niepełnosprawności każdej osobie niepełnosprawnej przysługuje ulga dla osób niepełnosprawnych, która pokrywa wszystkie bieżące, typowe i bezpośrednio związane z niepełnosprawnością dodatkowe wydatki. Kwota ta wynosi od 384 do 7.400 Euro.
Wskazówka: Rodzice mogą przenieść ulgę dziecka na siebie, jeśli dziecko nie ma dochodu podlegającego opodatkowaniu.
Ulga pielęgnacyjna
Oprócz ulgi dla osób niepełnosprawnych możesz skorzystać z ulgi pielęgnacyjnej. Ulga przysługuje bezpośrednio rodzicom sprawującym opiekę. Od 2021 roku ulga pielęgnacyjna za opiekę domową przy stopniu pielęgnacyjnym 4 lub 5 została podwojona, a nowa ulga została wprowadzona dla stopni pielęgnacyjnych 2 i 3. Ulga wynosi
- przy stopniu pielęgnacyjnym 2: 600 Euro
- przy stopniu pielęgnacyjnym 3: 1.100 Euro
- przy stopniu pielęgnacyjnym 4 lub 5 lub bezradności: 1.800 Euro
Wskazówka: Ulga pielęgnacyjna jest roczną ulgą ryczałtową. Otrzymasz ją w pełnej wysokości, nawet jeśli nie opiekowałeś się niepełnosprawnym dzieckiem przez cały rok. Może to mieć miejsce, jeśli Twoje dziecko jest w tygodniu w domu opieki.
Nadzwyczajne obciążenia
Koszty wynikające z niepełnosprawności dziecka, np. pobyt w domu opieki lub koszty ambulatoryjnej opieki pielęgniarskiej, można odliczyć jako nadzwyczajne obciążenia w zeznaniu podatkowym.
Wskazówka: Jest to opłacalne, jeśli koszty są znacznie wyższe niż ulga dla osób niepełnosprawnych i ulga pielęgnacyjna, ponieważ przy odliczaniu kosztów jako nadzwyczajne obciążenie musisz zrezygnować z ulgi ryczałtowej.
Koszty opieki nad dzieckiem
Rodzice mogą odliczyć do dwóch trzecich kosztów opieki nad dzieckiem, maksymalnie 4.000 Euro na dziecko, jako wydatki specjalne. Dotyczy to również dzieci niepełnosprawnych do 14. roku życia. W przypadku dzieci niepełnosprawnych można również ubiegać się o zwrot kosztów opieki po tym czasie. Jako dowód zazwyczaj wystarcza legitymacja osoby niepełnosprawnej, decyzja urzędu ds. zaopatrzenia, decyzja emerytalna lub opinia lekarska. Niepełnosprawność musi wystąpić przed ukończeniem 25. roku życia.
Wskazówka
Jeśli kasa rodzinna odrzuci Twój wniosek, ale uważasz, że masz prawo do zasiłku na dziecko, powinieneś złożyć odwołanie w ustawowo określonym terminie. Decyzja kasy rodzinnej zostanie ponownie sprawdzona.
(2021): Jakie ulgi podatkowe lub uwzględnienia obowiązują dla dzieci niepełnosprawnych?
Czy otrzymam taką samą kwotę zasiłku na dziecko dla wszystkich dzieci?
Osoby posiadające więcej niż jedno dziecko nie otrzymują takiej samej kwoty zasiłku rodzinnego na każde dziecko. Prawo do zasiłku rodzinnego wynosi:
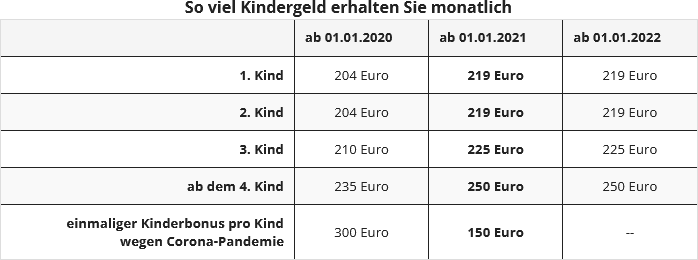
Zasiłek rodzinny jest wypłacany na dzieci do ukończenia 18. roku życia. Nie ma znaczenia, jakie dochody osiąga dziecko.
Dla pełnoletnich dzieci prawo do zasiłku przysługuje do 25. urodzin, o ile się uczą lub odbywają służbę wolontariacką. Zasiłek rodzinny jest wypłacany przez kasy rodzinne Federalnej Agencji Pracy. Pracownicy służby publicznej lub osoby otrzymujące świadczenia emerytalne otrzymują pieniądze od swoich pracodawców.
Dziecko, na które sami nie pobieracie zasiłku rodzinnego, może jako tzw. dziecko liczące się zwiększyć prawo do zasiłku rodzinnego na Wasze kolejne dzieci. Na przykład: Małżeństwo ma troje wspólnych dzieci, mężczyzna ma również dziecko z poprzedniego związku. Dziecko mieszka u swojej biologicznej matki, która również pobiera zasiłek rodzinny.
Jeśli teraz druga żona wskaże swojego męża jako uprawnionego, jego pierwsze dziecko może być liczone jako dziecko liczące się. Małżonkowie nie otrzymują zasiłku rodzinnego na to dziecko, ale kolejne dzieci są liczone jako drugie, trzecie i czwarte dziecko. W ciągu roku rodzina otrzymuje w ten sposób o 372 euro więcej zasiłku rodzinnego.
Uwaga: Federalny Trybunał Finansowy orzekł w sprawie tzw. dzieci liczących się w ramach związków nieformalnych w następujący sposób: Jeśli rodzice wspólnego dziecka mieszkają razem w związku nieformalnym i w ich gospodarstwie domowym przebywa również dwoje starszych dzieci jednego z rodziców z innego związku, drugi rodzic nie otrzymuje na wspólne dziecko podwyższonej kwoty zasiłku rodzinnego na trzecie dziecko zgodnie z § 66 ust. 1 EStG (wyrok BFH z 25.4.2018, III R 24/17).
(2021): Czy otrzymam taką samą kwotę zasiłku na dziecko dla wszystkich dzieci?
Jaki jest związek między zasiłkiem na dziecko a kwotą wolną na dziecko?
Für die Freibeträge gelten die gleichen Voraussetzungen wie für den Anspruch auf Kindergeld: Es muss ein Kindschaftsverhältnis vorliegen, das Kind muss zu Ihrem Haushalt gehören und unter 18 sein bzw. die Bedingungen für den verlängerten Anspruch auf Kindergeld erfüllen.
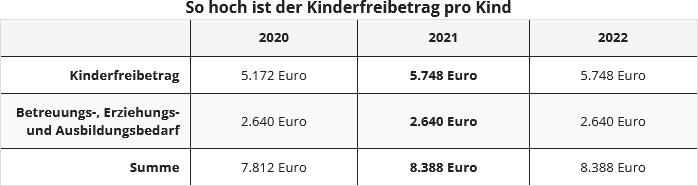
Der jährliche Kinderfreibetrag liegt im Jahre 2021 für Eltern, die steuerlich zusammen veranlagt werden, bei 5.460 Euro, der BEA-Freibetrag (für Betreuung, Erziehung und Ausbildung) bei 2.640 Euro. So steht Eltern für das Steuerjahr 2021 ein Freibetrag von insgesamt 8.388 Euro je Kind zu. Für getrennt Veranlagte bzw. Alleinstehende gilt, dass jeder Elternteil jeweils Anspruch auf den halben Freibetrag hat.
Günstigerprüfung
Diese Freibeträge werden im Rahmen der Steuerveranlagung aber nur gewährt, wenn die Steuerersparnis aus den Freibeträgen höher ist als das Kindergeld, wobei hier der Anspruch auf Kindergeld und nicht das tatsächlich erhaltene Kindergeld maßgebend ist. Ausrechnen muss man das allerdings nicht selbst. Das macht das Finanzamt, in der Steuersprache wird dieser Vorgang Günstigerprüfung genannt.
Achtung: In der Praxis gibt es zahlreiche Fälle, in denen die kindbedingten Vergünstigungen nicht gewährt werden, weil zwar ein anzurechnender "Anspruch auf Kindergeld" besteht, dieses de facto aber nicht gezahlt wurde. Und vor allem: Da die rückwirkende Auszahlung des Kindergeldes zudem per Gesetz auf sechs Monate begrenzt worden ist, kann oftmals auch das Kindergeld nicht mehr nachträglich realisiert werden. Anders ausgedrückt: Eltern, die vergessen haben, Kindergeld rechtzeitig zu beantragen, obwohl ihnen dieses zugestanden hätte, gehen nach derzeitiger Rechtslage (auch) bei der Einkommensteuer mehr oder weniger leer aus, da der "Anspruch auf Kindergeld“ angerechnet wird.
Dadurch wird das Existenzminimum der Kinder besteuert. Aktuell gibt es aber Licht am Ende des Tunnels: Sehr versteckt im "Gesetz gegen illegale Beschäftigung und Sozialleistungsmissbrauch“ befindet sich eine gesetzliche Änderung, die die kindbedingten Vergünstigungen bei der Einkommensteuer betrifft. Aufgrund einer Änderung des § 31 EStG kommt es nun nicht mehr auf das zustehende, sondern auf das ausgezahlte Kindergeld an, wenn das Kindergeld zu spät beantragt worden und es damit nicht zur Auszahlung gekommen ist. Betroffene können dann wenigstes von den Freibeträgen bei der Steuerveranlagung profitieren.
(2021): Jaki jest związek między zasiłkiem na dziecko a kwotą wolną na dziecko?
Których kosztów nie mogę odliczyć jako czesne szkolne?
Nicht alle Kosten können Sie steuerlich geltend machen. Besucht Ihr Kind beispielsweise ein Internat, müssen die Aufwendungen für Beherbergung, Betreuung und Verpflegung Ihres Kindes herausgerechnet werden. Auch Schulkleidung und die Fahrten zur Schule sind nicht als Schulgeld von der Steuer absetzbar.
Das gleiche gilt für Lernmittel, sowie für Schulbücher oder Computer, die Sie selbst kaufen. Auch Kosten für Zusatzkurse oder Klassenreisen können Sie nicht in der Steuererklärung angeben.
Schließlich sind Kosten für individuellen Privatunterricht, Musikschulen, Sportvereine, Ferienkurse und Nachhilfeunterricht nicht absetzbar.
(2021): Których kosztów nie mogę odliczyć jako czesne szkolne?
Co to jest kwota wolna od podatku na dziecko?
Kindergeld und Kinderfreibetrag sind eine Steuerentlastung für die Ausgaben, die den Eltern durch die Kinder entstehen. Der Anspruch auf Kindergeld besteht von Geburt an automatisch, muss aber schriftlich beantragt werden. Es sind nicht - wie oftmals angenommen - die Kinder, die Anspruch auf das Kindergeld haben, sondern die Eltern bzw. Erziehungsberechtigten, die für das Wohl des Kindes verantwortlich sind.
Kindergeld
Das Kindergeld ist ein monatlich ausgezahlter Betrag, den Eltern meist von der Familienkasse überwiesen bekommen. Das Kindergeld muss nicht versteuert werden. Die Höhe des Kindergeldes richtet sich nach der Anzahl der Kinder.

Kinderfreibetrag
Der Kinderfreibetrag wird im Gegensatz zum Kindergeld nicht ausgezahlt. Der Freibetrag wird vom zu versteuernden Einkommen abgezogen. Dadurch wirkt er sich steuermindernd bei der Berechnung der Einkommensteuer aus. Das monatlich bereits ausgezahlte Kindergeld stellt eine Vorauszahlung auf den Kinderfreibetrag dar. Im Jahre 2021 beträgt der Kinderfreibetrag 5.460 Euro für zusammen veranlagte Eltern, ansonsten 2.730 Euro je Elternteil. Der BEA-Freibetrag (für Betreuungs-, Erziehungs- und Ausbildungsbedarf) beträgt 2.928 Euro.
Kindergeld und Kinderfreibetrag sind miteinander gekoppelt. Ob das Kindergeld oder der Kinderfreibetrag am Ende eines Steuerjahres für den Steuerpflichtigen günstiger ist, ermittelt das Finanzamt automatisch durch eine Günstigerprüfung.
Anspruch auf Kinderfreibetrag bzw. Kindergeld
Anspruch auf den Kinderfreibetrag haben die Erziehungsberechtigten von der Geburt des Kindes bis zum
- 18. Lebensjahr.
- 25. Lebensjahr, wenn sich das Kind noch in Ausbildung oder Studium befindet oder einen Freiwilligendienst leistet.
Wenn das Kind behindert ist und außerstande, sich selbst zu unterhalten, besteht der Anspruch auf Kindergeld oder Kinderfreibetrag zeitlich unbegrenzt.

(2021): Co to jest kwota wolna od podatku na dziecko?
Jaki wpływ ma pobyt dziecka za granicą na kwotę wolną na dziecko?
Der Kinderfreibetrag und auch der BEA-Freibetrag (Freibetrag für den Betreuungs-, Erziehungs- oder Ausbildungsbedarf) sind beide unabhängig vom Wohnsitz Ihres Kindes. Jedoch müssen Sie als Elternteil in Deutschland uneingeschränkt einkommensteuerpflichtig sein.
Der Wohnsitz des Kindes ist aber für die Höhe des Kinderfreibetrages maßgeblich, denn je nach Land verringert sich der Freibetrag um ein, zwei oder drei Viertel. Um die Lebenshaltungskosten vor Ort einzustufen, gibt das Bundesfinanzministerium eine Ländergruppeneinteilung heraus.
Die Ländergruppeneinteilung ist immer dann relevant, wenn sich die Kinder im Ausland aufhalten und hat Auswirkungen auf
- den Kinderfreibetrag,
- den BEA-Freibetrags (für Betreuung, Erziehung und Ausbildung),
- die Höhe des Ausbildungsfreibetrags,
- die Berechnung der Kinderbetreuungskosten.
Kurzfristige Auslandsaufenthalte, wie Urlaubsreisen, führen nicht zu einer Kürzung. Das gilt auch bei vorübergehenden Aufenthalten wie beispielsweise bei einer Berufsausbildung.
(2021): Jaki wpływ ma pobyt dziecka za granicą na kwotę wolną na dziecko?
Kiedy otrzymam zasiłek na dziecko i ulgi podatkowe na dziecko?
Aby otrzymać zasiłek na dziecko, kwotę wolną na dziecko lub kwotę wolną na potrzeby opieki, wychowania lub kształcenia (BEA), muszą być spełnione te same warunki co w przypadku zasiłku na dziecko. Istnieją dwie różne podstawy prawne do ubiegania się o zasiłek na dziecko:
- Osoby podlegające opodatkowaniu mają prawo do zasiłku na dziecko zgodnie z ustawą o podatku dochodowym (§ 31 f. i § 62 ff. EStG).
- Osoby niepodlegające opodatkowaniu lub podlegające ograniczonemu opodatkowaniu mają prawo do zasiłku zgodnie z federalną ustawą o zasiłku na dziecko.
Osoby niemieckie, które mają miejsce zamieszkania lub zwykłe miejsce pobytu w Niemczech, mogą złożyć wniosek o zasiłek na dziecko. To samo dotyczy Niemców mieszkających za granicą, ale podlegających w Niemczech nieograniczonemu obowiązkowi podatkowemu lub traktowanych w ten sposób. Cudzoziemcy mieszkający w Niemczech mogą ubiegać się o zasiłek na dziecko, jeśli mają zezwolenie na pobyt na czas nieokreślony.
Ważne: Wypłata przyznanego zasiłku na dziecko następuje z mocą wsteczną tylko za ostatnie sześć miesięcy przed początkiem miesiąca, w którym wpłynął wniosek o zasiłek na dziecko. Oznacza to, że zasiłek na dziecko, nawet jeśli zostanie przyznany z mocą wsteczną na cały rok, jest faktycznie wypłacany tylko za ostatnie sześć miesięcy.
(2021): Kiedy otrzymam zasiłek na dziecko i ulgi podatkowe na dziecko?
Kto ma prawo do zasiłku na dziecko i ulg podatkowych?
Das Kindergeld ist einkommensunabhängig und wird gezahlt, wenn ein Anspruch darauf besteht. Eine Voraussetzung ist das Alter des Kindes, die andere das so genannte Kindschaftsverhältnis.
Ein Kindschaftsverhältnis ist grundsätzlich bei Kindern gegeben, die ersten Grades mit Ihnen verwandt sind. Das sind zunächst Ihre leiblichen Kinder, egal ob ehelich oder unehelich. Aber auch adoptierte Kinder sind im ersten Grad mit Ihnen verwandt. Auch bei einem Pflegekind besteht ein Kindschaftsverhältnis, wenn es bei Ihnen im Haushalt lebt und Sie zu ihm ein dauerhaftes Aufsichts-, Betreuungs- und Erziehungsverhältnis haben. Das Obhuts- und Pflegeverhältnis zu den leiblichen Eltern darf nicht mehr bestehen. Gelegentliche Besuche der leiblichen Eltern sind unschädlich.
Kindergeld wird auch gezahlt, wenn Sie in Ihrem Haushalt ein Stief- oder Enkelkind aufgenommen haben. In diesen Fällen liegt allerdings kein Kindschaftsverhältnis im Sinne des Steuerrechts vor. Deswegen steht Stief- oder Großeltern ein Kinderfreibetrag auch nicht automatisch zu, sondern nur dann, wenn die leiblichen Eltern die Freibeträge für Kinder auf die neuen Bezugspersonen übertragen.
Diese können dann auch von den sonstigen steuerlichen Vergünstigungen, etwa dem Ausbildungsfreibetrag, profitieren. Das kann sinnvoll sein, wenn die leiblichen Eltern selbst kaum Steuern zahlen, etwa weil sie noch studieren.
Bis zum 18. Geburtstag des Kindes muss für den Anspruch auf Kindergeld und Freibeträge keine weitere Voraussetzung erfüllt sein als die des bestehenden Kindschaftsverhältnisses. Ab dem 18. Geburtstag gibt es Kindergeld nur noch für Kinder, die in Ausbildung sind oder einen Freiwilligendienst leisten.
(2021): Kto ma prawo do zasiłku na dziecko i ulg podatkowych?



