Cała wiedza podatkowa

SteuerGo FAQs


Moc AI dla Twojego podatku:

Z IntelliScan KI beta
dla bezproblemowego zwrotu pieniędzy!

Koniec ze stresem podatkowym!
Dowiedz się, jak wypełnić zeznanie podatkowe szybciej i wydajniej dzięki IntelliScan. Wystarczy przesłać dokumenty, a nasza sztuczna inteligencja rozpozna i przetworzy wszystkie ważne informacje.

Imię


Dieser Text bezieht sich auf die Steuererklärung 2021 online. Die Version die für die Steuererklärung 2025 finden Sie unter:
(2025): Imię


Jakie ulgi podatkowe lub uwzględnienia obowiązują dla dzieci niepełnosprawnych?

Zasiłek na dziecko, ulga na dziecko i ulga BEA

Możesz otrzymywać zasiłek na dziecko, ulgę na dziecko oraz ulgę na potrzeby związane z opieką, wychowaniem lub edukacją (ulga BEA) dla swojego niepełnosprawnego dziecka bezterminowo, również po ukończeniu 18. lub 25. roku życia, jeśli niepełnosprawność Twojego dziecka wystąpiła przed ukończeniem 25. roku życia. Jednocześnie masz prawo do dalszych ulg podatkowych powiązanych z zasiłkiem na dziecko, np. dodatku na dzieci do dodatku emerytalnego.

Ulga dla osób niepełnosprawnych

W zależności od stopnia niepełnosprawności każdej osobie niepełnosprawnej przysługuje ulga dla osób niepełnosprawnych, która pokrywa wszystkie bieżące, typowe i bezpośrednio związane z niepełnosprawnością dodatkowe wydatki. Kwota ta wynosi od 384 do 7.400 Euro.

Wskazówka: Rodzice mogą przenieść ulgę dziecka na siebie, jeśli dziecko nie ma dochodu podlegającego opodatkowaniu.

Ulga pielęgnacyjna

Oprócz ulgi dla osób niepełnosprawnych możesz skorzystać z ulgi pielęgnacyjnej. Ulga przysługuje bezpośrednio rodzicom sprawującym opiekę. Od 2021 roku ulga pielęgnacyjna za opiekę domową przy stopniu pielęgnacyjnym 4 lub 5 została podwojona, a nowa ulga została wprowadzona dla stopni pielęgnacyjnych 2 i 3. Ulga wynosi

  • przy stopniu pielęgnacyjnym 2: 600 Euro
  • przy stopniu pielęgnacyjnym 3: 1.100 Euro
  • przy stopniu pielęgnacyjnym 4 lub 5 lub bezradności: 1.800 Euro

Wskazówka: Ulga pielęgnacyjna jest roczną ulgą ryczałtową. Otrzymasz ją w pełnej wysokości, nawet jeśli nie opiekowałeś się niepełnosprawnym dzieckiem przez cały rok. Może to mieć miejsce, jeśli Twoje dziecko jest w tygodniu w domu opieki.

Nadzwyczajne obciążenia

Koszty wynikające z niepełnosprawności dziecka, np. pobyt w domu opieki lub koszty ambulatoryjnej opieki pielęgniarskiej, można odliczyć jako nadzwyczajne obciążenia w zeznaniu podatkowym.

Wskazówka: Jest to opłacalne, jeśli koszty są znacznie wyższe niż ulga dla osób niepełnosprawnych i ulga pielęgnacyjna, ponieważ przy odliczaniu kosztów jako nadzwyczajne obciążenie musisz zrezygnować z ulgi ryczałtowej.

Koszty opieki nad dzieckiem

Rodzice mogą odliczyć do dwóch trzecich kosztów opieki nad dzieckiem, maksymalnie 4.000 Euro na dziecko, jako wydatki specjalne. Dotyczy to również dzieci niepełnosprawnych do 14. roku życia. W przypadku dzieci niepełnosprawnych można również ubiegać się o zwrot kosztów opieki po tym czasie. Jako dowód zazwyczaj wystarcza legitymacja osoby niepełnosprawnej, decyzja urzędu ds. zaopatrzenia, decyzja emerytalna lub opinia lekarska. Niepełnosprawność musi wystąpić przed ukończeniem 25. roku życia.

Wskazówka

Jeśli kasa rodzinna odrzuci Twój wniosek, ale uważasz, że masz prawo do zasiłku na dziecko, powinieneś złożyć odwołanie w ustawowo określonym terminie. Decyzja kasy rodzinnej zostanie ponownie sprawdzona.

(2021): Jakie ulgi podatkowe lub uwzględnienia obowiązują dla dzieci niepełnosprawnych?


Kiedy otrzymam zasiłek na dziecko i ulgi podatkowe na dziecko?

Aby otrzymać zasiłek na dziecko, kwotę wolną na dziecko lub kwotę wolną na potrzeby opieki, wychowania lub kształcenia (BEA), muszą być spełnione te same warunki co w przypadku zasiłku na dziecko. Istnieją dwie różne podstawy prawne do ubiegania się o zasiłek na dziecko:

  • Osoby podlegające opodatkowaniu mają prawo do zasiłku na dziecko zgodnie z ustawą o podatku dochodowym (§ 31 f. i § 62 ff. EStG).
  • Osoby niepodlegające opodatkowaniu lub podlegające ograniczonemu opodatkowaniu mają prawo do zasiłku zgodnie z federalną ustawą o zasiłku na dziecko.

Osoby niemieckie, które mają miejsce zamieszkania lub zwykłe miejsce pobytu w Niemczech, mogą złożyć wniosek o zasiłek na dziecko. To samo dotyczy Niemców mieszkających za granicą, ale podlegających w Niemczech nieograniczonemu obowiązkowi podatkowemu lub traktowanych w ten sposób. Cudzoziemcy mieszkający w Niemczech mogą ubiegać się o zasiłek na dziecko, jeśli mają zezwolenie na pobyt na czas nieokreślony.

Ważne: Wypłata przyznanego zasiłku na dziecko następuje z mocą wsteczną tylko za ostatnie sześć miesięcy przed początkiem miesiąca, w którym wpłynął wniosek o zasiłek na dziecko. Oznacza to, że zasiłek na dziecko, nawet jeśli zostanie przyznany z mocą wsteczną na cały rok, jest faktycznie wypłacany tylko za ostatnie sześć miesięcy.

(2021): Kiedy otrzymam zasiłek na dziecko i ulgi podatkowe na dziecko?


Czy otrzymam taką samą kwotę zasiłku na dziecko dla wszystkich dzieci?

Osoby posiadające więcej niż jedno dziecko nie otrzymują takiej samej kwoty zasiłku rodzinnego na każde dziecko. Prawo do zasiłku rodzinnego wynosi:
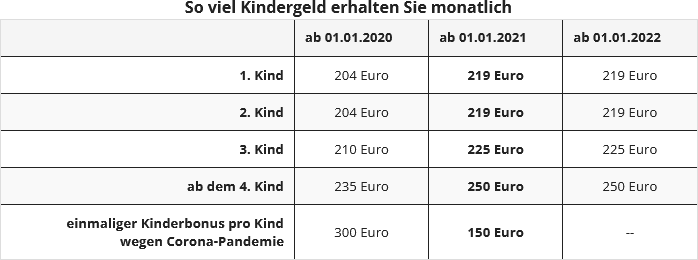
Zasiłek rodzinny jest wypłacany na dzieci do ukończenia 18. roku życia. Nie ma znaczenia, jakie dochody osiąga dziecko.

Dla pełnoletnich dzieci prawo do zasiłku przysługuje do 25. urodzin, o ile się uczą lub odbywają służbę wolontariacką. Zasiłek rodzinny jest wypłacany przez kasy rodzinne Federalnej Agencji Pracy. Pracownicy służby publicznej lub osoby otrzymujące świadczenia emerytalne otrzymują pieniądze od swoich pracodawców.

Dziecko, na które sami nie pobieracie zasiłku rodzinnego, może jako tzw. dziecko liczące się zwiększyć prawo do zasiłku rodzinnego na Wasze kolejne dzieci. Na przykład: Małżeństwo ma troje wspólnych dzieci, mężczyzna ma również dziecko z poprzedniego związku. Dziecko mieszka u swojej biologicznej matki, która również pobiera zasiłek rodzinny.

Jeśli teraz druga żona wskaże swojego męża jako uprawnionego, jego pierwsze dziecko może być liczone jako dziecko liczące się. Małżonkowie nie otrzymują zasiłku rodzinnego na to dziecko, ale kolejne dzieci są liczone jako drugie, trzecie i czwarte dziecko. W ciągu roku rodzina otrzymuje w ten sposób o 372 euro więcej zasiłku rodzinnego.

Uwaga: Federalny Trybunał Finansowy orzekł w sprawie tzw. dzieci liczących się w ramach związków nieformalnych w następujący sposób: Jeśli rodzice wspólnego dziecka mieszkają razem w związku nieformalnym i w ich gospodarstwie domowym przebywa również dwoje starszych dzieci jednego z rodziców z innego związku, drugi rodzic nie otrzymuje na wspólne dziecko podwyższonej kwoty zasiłku rodzinnego na trzecie dziecko zgodnie z § 66 ust. 1 EStG (wyrok BFH z 25.4.2018, III R 24/17).

(2021): Czy otrzymam taką samą kwotę zasiłku na dziecko dla wszystkich dzieci?


Kto ma prawo do zasiłku na dziecko i ulg podatkowych?

Das Kindergeld ist einkommensunabhängig und wird gezahlt, wenn ein Anspruch darauf besteht. Eine Voraussetzung ist das Alter des Kindes, die andere das so genannte Kindschaftsverhältnis.

Ein Kindschaftsverhältnis ist grundsätzlich bei Kindern gegeben, die ersten Grades mit Ihnen verwandt sind. Das sind zunächst Ihre leiblichen Kinder, egal ob ehelich oder unehelich. Aber auch adoptierte Kinder sind im ersten Grad mit Ihnen verwandt. Auch bei einem Pflegekind besteht ein Kindschaftsverhältnis, wenn es bei Ihnen im Haushalt lebt und Sie zu ihm ein dauerhaftes Aufsichts-, Betreuungs- und Erziehungsverhältnis haben. Das Obhuts- und Pflegeverhältnis zu den leiblichen Eltern darf nicht mehr bestehen. Gelegentliche Besuche der leiblichen Eltern sind unschädlich.

Kindergeld wird auch gezahlt, wenn Sie in Ihrem Haushalt ein Stief- oder Enkelkind aufgenommen haben. In diesen Fällen liegt allerdings kein Kindschaftsverhältnis im Sinne des Steuerrechts vor. Deswegen steht Stief- oder Großeltern ein Kinderfreibetrag auch nicht automatisch zu, sondern nur dann, wenn die leiblichen Eltern die Freibeträge für Kinder auf die neuen Bezugspersonen übertragen.

Diese können dann auch von den sonstigen steuerlichen Vergünstigungen, etwa dem Ausbildungsfreibetrag, profitieren. Das kann sinnvoll sein, wenn die leiblichen Eltern selbst kaum Steuern zahlen, etwa weil sie noch studieren.

Bis zum 18. Geburtstag des Kindes muss für den Anspruch auf Kindergeld und Freibeträge keine weitere Voraussetzung erfüllt sein als die des bestehenden Kindschaftsverhältnisses. Ab dem 18. Geburtstag gibt es Kindergeld nur noch für Kinder, die in Ausbildung sind oder einen Freiwilligendienst leisten.

(2021): Kto ma prawo do zasiłku na dziecko i ulg podatkowych?


Co to jest kwota wolna od podatku na dziecko?

Kindergeld und Kinderfreibetrag sind eine Steuerentlastung für die Ausgaben, die den Eltern durch die Kinder entstehen. Der Anspruch auf Kindergeld besteht von Geburt an automatisch, muss aber schriftlich beantragt werden. Es sind nicht - wie oftmals angenommen - die Kinder, die Anspruch auf das Kindergeld haben, sondern die Eltern bzw. Erziehungsberechtigten, die für das Wohl des Kindes verantwortlich sind.

Kindergeld
Das Kindergeld ist ein monatlich ausgezahlter Betrag, den Eltern meist von der Familienkasse überwiesen bekommen. Das Kindergeld muss nicht versteuert werden. Die Höhe des Kindergeldes richtet sich nach der Anzahl der Kinder.

Kinderfreibetrag
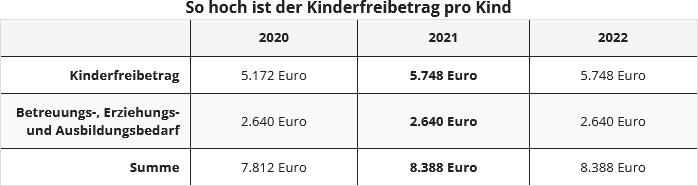
Der Kinderfreibetrag wird im Gegensatz zum Kindergeld nicht ausgezahlt. Der Freibetrag wird vom zu versteuernden Einkommen abgezogen. Dadurch wirkt er sich steuermindernd bei der Berechnung der Einkommensteuer aus. Das monatlich bereits ausgezahlte Kindergeld stellt eine Vorauszahlung auf den Kinderfreibetrag dar. Im Jahre 2021 beträgt der Kinderfreibetrag 5.460 Euro für zusammen veranlagte Eltern, ansonsten 2.730 Euro je Elternteil. Der BEA-Freibetrag (für Betreuungs-, Erziehungs- und Ausbildungsbedarf) beträgt 2.928 Euro.

Kindergeld und Kinderfreibetrag sind miteinander gekoppelt. Ob das Kindergeld oder der Kinderfreibetrag am Ende eines Steuerjahres für den Steuerpflichtigen günstiger ist, ermittelt das Finanzamt automatisch durch eine Günstigerprüfung.

Anspruch auf Kinderfreibetrag bzw. Kindergeld
Anspruch auf den Kinderfreibetrag haben die Erziehungsberechtigten von der Geburt des Kindes bis zum

  • 18. Lebensjahr.
  • 25. Lebensjahr, wenn sich das Kind noch in Ausbildung oder Studium befindet oder einen Freiwilligendienst leistet.

Wenn das Kind behindert ist und außerstande, sich selbst zu unterhalten, besteht der Anspruch auf Kindergeld oder Kinderfreibetrag zeitlich unbegrenzt.
(2021): Co to jest kwota wolna od podatku na dziecko?


Jaki wpływ ma pobyt dziecka za granicą na kwotę wolną na dziecko?

Der Kinderfreibetrag und auch der BEA-Freibetrag (Freibetrag für den Betreuungs-, Erziehungs- oder Ausbildungsbedarf) sind beide unabhängig vom Wohnsitz Ihres Kindes. Jedoch müssen Sie als Elternteil in Deutschland uneingeschränkt einkommensteuerpflichtig sein.

Der Wohnsitz des Kindes ist aber für die Höhe des Kinderfreibetrages maßgeblich, denn je nach Land verringert sich der Freibetrag um ein, zwei oder drei Viertel. Um die Lebenshaltungskosten vor Ort einzustufen, gibt das Bundesfinanzministerium eine Ländergruppeneinteilung heraus.

Die Ländergruppeneinteilung ist immer dann relevant, wenn sich die Kinder im Ausland aufhalten und hat Auswirkungen auf 

  • den Kinderfreibetrag,
  • den BEA-Freibetrags (für Betreuung, Erziehung und Ausbildung),
  • die Höhe des Ausbildungsfreibetrags,
  • die Berechnung der Kinderbetreuungskosten.

Kurzfristige Auslandsaufenthalte, wie Urlaubsreisen, führen nicht zu einer Kürzung. Das gilt auch bei vorübergehenden Aufenthalten wie beispielsweise bei einer Berufsausbildung.

(2021): Jaki wpływ ma pobyt dziecka za granicą na kwotę wolną na dziecko?


Których kosztów nie mogę odliczyć jako czesne szkolne?

Nicht alle Kosten können Sie steuerlich geltend machen. Besucht Ihr Kind beispielsweise ein Internat, müssen die Aufwendungen für Beherbergung, Betreuung und Verpflegung Ihres Kindes herausgerechnet werden. Auch Schulkleidung und die Fahrten zur Schule sind nicht als Schulgeld von der Steuer absetzbar.

Das gleiche gilt für Lernmittel, sowie für Schulbücher oder Computer, die Sie selbst kaufen. Auch Kosten für Zusatzkurse oder Klassenreisen können Sie nicht in der Steuererklärung angeben.

Schließlich sind Kosten für individuellen Privatunterricht, Musikschulen, Sportvereine, Ferienkurse und Nachhilfeunterricht nicht absetzbar.

(2021): Których kosztów nie mogę odliczyć jako czesne szkolne?

pomoc polowa

Czy mają Państwo dzieci?

Wybierz Tak, jeśli masz nieletnie dzieci.


Aby pełnoletnie dziecko zostało zaliczone do Twojego gospodarstwa domowego, nie musi mieszkać w nim na stałe. Ważne jest raczej, aby istniał dom rodzinny, z którego korzysta dziecko, oraz aby rodzic ponosił odpowiedzialność za jego dobro. Ponadto między Tobą a dzieckiem musi istnieć więź rodzinna.

Tak więc niepełnosprawne dziecko, które mieszka w domu, również zalicza się do członków Twojego gospodarstwa domowego, jeśli od czasu do czasu przyprowadzasz je do domu. Dotyczy to również dzieci uczących się (studia, kształcenie zawodowe itp.) lub dzieci odbywających wolontariat federalny, mieszkających poza domem i regularnie powracających do domu rodzinnego. Dziecko musi przebywać w twoim domu przez co najmniej sześć tygodni w roku.


Porada: Jeśli nie przysługuje ci zasiłek rodzinny lub ulga podatkowa na dzieci dla dorosłego dziecka, możesz ubiegać się o zwrot kosztów utrzymania dziecka jako nadzwyczajne wydatki w odpowiednich miesiącach (2021: 812 euro miesięcznie).


Dział/intsytucja

Proszę wybrać oddział swojej Kasy Świadczeń Rodzinnych.

Państwa Kasa Świadczeń Rodzinnych nie jest zawarta na liście?
W tym wypadku należy wybrać "Tak" w linijce "Chcą Państwo wpisać Kasę Świadczeń Rodzinnych bezpośrednio?". Wyświetli się wtedy wolne pole, w którym można wprowadzić dowolną Kasę Świadczeń Rodzinnych.

Uwaga: Wskazanie odpowiedzialnego funduszu rodzinnego jest obowiązkowe od roku podatkowego 2013. Złożenie zeznania podatkowego przez ELSTER bez wskazania funduszu rodzinnego nie jest możliwe.

Czy ponieśli Państwo wydatki na szkołę prywatną za dziecko?

Proszę wybrać "tak", jeśli mieli Państwo wydatki na szkołę prywatną w roku oceny 2021.

Opłaty szkolne za publiczne szkoły zawodowe również mogą zostać wzięte pod uwagę. Nie ma znaczenia, czy szkoła znajduje się w Niemczech czy w UE/EOG. Beneficjentami są szkoły i instytucje, które prowadzą do uzyskania uznawanego wykształcenia ogólnego lub zawodowego, kwalifikacji rocznych lub zawodowych.

Odliczenie czesnego odbywa się w ramach odliczenia wydatków specjalnych i jest możliwe w przypadku dzieci, na które w roku 2021 przysługiwał zasiłek rodzinny lub dodatek rodzinny.

Przy ustalaniu wysokości podatku dochodowego 30% wydatków na dziecko (maks. 5.000 euro) jest brane pod uwagę jako wydatki specjalne.

Odpowiedzialna Kasa Świadczeń Rodzinnych

Proszę wybrać Państwa Kasę Świadczeń Rodzinnych.

Kasa Świadczeń Rodzinnych nie została wyszczególniona na liście?
W tym wypadku proszę wybrać "Tak" w linijce "Chcesz podać Kasę Świadczeń Rodzinnych bezpośrednio?". Wyświetli się Państwu wtedy wolne pole, w którym można wprowadzić dowolną Kasę Świadczeń Rodzinnych.

Uwaga: Wskazanie odpowiedzialnego funduszu rodzinnego jest obowiązkowe od roku podatkowego 2013. Złożenie zeznania podatkowego przez ELSTER bez wskazania funduszu rodzinnego nie jest możliwe.

Czy dziecko mieszkał/a pod Państwa aktualnym przez cały rok 2021?

Jeśli dziecko mieszkało razem z Państwem w mieszkaniu przez cały rok, należy odpowiedzieć "Tak" na to pytanie.

Natomiast, jeśli Pańskie dziecko było osiągalne całkowicie lub częściowo pod innym adresem, proszę wybrać "nie". W następnej kolejności mogą Państwo wpisać jeden lub więcej adresów, pod którym(i) dziecko mieszkało, niezależnie od tego czy chodzi o adres w kraju czy za granicą.

Przyczyny dla uwzględnienia dorosłego dziecka Przyczyny, dla których pełnoletnie dziecko powinno zostać wzięte pod uwagę
Wydatki na opłaty szkolne

Proszę kliknąć na przycisk, aby uzupełnić informacje dotyczące czesnego.

Informacje o składkach na ubezpieczenie zdrowotne i długoterminowe

Proszę kliknąć na przycisk, aby uzupełnić informacje na temat ubezpieczenia zdrowotnego i pielęgnacyjnego.

Szczegóły dotyczące niepełnosprawności i ryczałtu dla ocalałych

Proszę kliknąć na przycisk, aby dodać szczegóły dotyczące niepełnosprawności i/lub renty rodzinnej.

Czy chcieliby Państwo wpisać informację na temat niepełnosprawności i/lub renty rodzinnej?

Proszę wybrać "tak", jeśli chcą się Państwo ubiegać o zryczałtowaną kwotę z tytułu niepełnosprawności lub zryczałtowaną kwotę dla ocalałych dla swojego dziecka.

Ryczałt z tytułu niezdolności do pracy

Jeśli dziecko posiada orzeczenie o niepełnosprawności, ma prawo do ryczałtu z tytułu niezdolności do pracy, jeśli stopień niepełnosprawności wynosi 20% lub więcej.

Mogą się Państwp również ubiegać o zryczałtowaną rentę inwalidzką, jeśli nie posiadają Państwo orzeczenia o znacznym stopniu niepełnosprawności, ale orzeczenie z organu rentowego lub decyzję z funduszu ubezpieczeń na wypadek długotrwałej opieki o stopniu opieki 4 lub 5.

Ryczałt dla osób ocalałych

Państwa dziecko jest uprawnione do ryczałtu rodzinnego, jeśli przyznano mu bieżące świadczenia rodzinne. Świadczenia dla osób pozostałych przy życiu są zazwyczaj wypłacane na podstawie federalnej ustawy o emeryturach i rentach, na podstawie prawa o służbie cywilnej lub w ramach ustawowego systemu ubezpieczeń wypadkowych.

W celu uzyskania dowodu należy przedłożyć w urzędzie skarbowym następujące paragony, jeśli nie zostały one przedłożone w poprzednich latach:

  • oświadczenie emerytalne lub
  • oświadczenie podmiotu wypłacającego emeryturę
Czy chcą Państwo wpisać składki na ubezpieczenie zdrowotne i pielęgnacyjne dla dziecko?

Proszę wybrac "tak", jeśli ponieśli Państwp składki na ubezpieczenie zdrowotne i ubezpieczenie od długotrwałej opieki dla swojego dziecka w roku oceny 2021.

Jeśli w ramach obowiązku alimentacyjnego opłacałeś za swoje dziecko składki na ubezpieczenie zdrowotne i długoterminowe, które należą się Państwa dziecku (na które mają Państwo prawo do zasiłku rodzinnego lub dodatków na dzieci) lub drugiemu rodzicowi jako ubezpieczonemu, składki te można odliczyć jako koszty świadczeń emerytalnych. Dotyczy to jednak tylko składek, które służą zapewnieniu podstawowej ochrony ubezpieczeniowej.

Jeśli wystąpią Państwo o zwrot tych kwot, nie mogą zostać one odliczone jako wydatki na emeryturę w odniesieniu do Państwa dziecka. Jeśli nie podlegają Państwo opodatkowaniu podatkiem dochodowym razem z drugim rodzicem dziecka, na kolejnych stronach należy zadeklarować tylko te składki, które sami Państwo opłacili. 

Czy chcą Państwo bezpośrednio wprowadzić informacje dotyczące niemieckiej kasy świadczeń rodzinnych?

Jeśli Państwa Kasa Świadczeń Rodzinnych nie jest wymieniona w polu wyboru, wybierz "tak". Następnie mogą Państwo bezpośrednio wprowadzić dane o odpowiedzialnej za Państwa Kasie Świadczeń Rodzinnych.

Zasadniczo można powiedzieć, że do przydziału odpowiedzialnej Kasy Świadczeń Rodzinnych zawsze będzie brane pod uwagę miejsce zamieszkania rodziców. W każdym przypadku adres Kasy Świadczeń Rodzinnych znajduje się na decyzji Kasy Świadczeń Rodzinnych ("decyzja o świadczeniach na dziecko ").


Jeśli Federalna Agencja Pracy jest odpowiedzialna za Państwa pracę, adres Kasy Świadczeń Rodzinnych można znaleźć na stronie http://www.familienkasse.de.

W dodatku do specjalnych departamentów Federalnej Agencji Pracy, dalsze kasy świadczeń rodzinnych zostały utworzone w dziale usług publicznych korporacji, instytucji i fundacji prawa publicznego. Jeśli są Państwo zatrudnieni przez publicznego pracodawcę, najlepiej jest skontaktować się z pracodawcą, jeśli nie wiedzą Państwo, kto powinien wypłacać zasiłek rodzinny.

"Ustawa z dnia 8 grudnia 2016 r. o zakończeniu specjalnej odpowiedzialności kas świadczeń rodzinnych Federalnej Służby Publicznej" inicjuje zasadniczą reformę strukturalną w zakresie odpowiedzialności kas świadczeń rodzinnych Federalnej Służby Publicznej: Zamiast 8.000 różnych funduszy zasiłków rodzinnych, które są obecnie zarządzane, w przyszłości albo Federalna Agencja Pracy, albo Federalny Urząd Administracji będzie odpowiedzialny za zasiłek rodzinny. Szczególna odpowiedzialność funduszy rodzinnych służby publicznej na obszarze rządu federalnego wygasa z końcem roku 2021.

Ważne: Wskazanie odpowiedzialnego funduszu rodzinnego jest obowiązkowe od roku podatkowego 2021. Złożenie zeznania podatkowego przez ELSTER bez wskazania funduszu rodzinnego nie jest możliwe.

Odpowiedzialna Kasa Świadczeń Rodzinnych

Proszę wpisać tutaj nazwę i adres właściwego funduszu rodzinnego.

Zasadniczo można powiedzieć, że do przydziału odpowiedzialnej Kasy Świadczeń Rodzinnych zawsze będzie brane pod uwagę miejsce zamieszkania rodziców. W każdym przypadku adres Kasy Świadczeń Rodzinnych znajduje się na decyzji Kasy Świadczeń Rodzinnych ("decyzja o świadczeniach na dziecko ").


Jeśli Federalna Agencja Pracy jest odpowiedzialna za Państwa pracę, adres Kasy Świadczeń Rodzinnych można znaleźć na stronie http://www.familienkasse.de.

W dodatku do specjalnych departamentów Federalnej Agencji Pracy, dalsze kasy świadczeń rodzinnych zostały utworzone w dziale usług publicznych korporacji, instytucji i fundacji prawa publicznego. Jeśli są Państwo zatrudnieni przez publicznego pracodawcę, najlepiej jest skontaktować się z pracodawcą, jeśli nie wiedzą Państwo, kto powinien wypłacać zasiłek rodzinny.

"Ustawa z dnia 8 grudnia 2016 r. o zakończeniu specjalnej odpowiedzialności kas świadczeń rodzinnych Federalnej Służby Publicznej" inicjuje zasadniczą reformę strukturalną w zakresie odpowiedzialności kas świadczeń rodzinnych Federalnej Służby Publicznej: Zamiast 8.000 różnych funduszy zasiłków rodzinnych, które są obecnie zarządzane, w przyszłości albo Federalna Agencja Pracy, albo Federalny Urząd Administracji będzie odpowiedzialny za zasiłek rodzinny. Szczególna odpowiedzialność funduszy rodzinnych służby publicznej na obszarze rządu federalnego wygasa z końcem roku 2021.

Ważne: Wskazanie odpowiedzialnego funduszu rodzinnego jest obowiązkowe od roku podatkowego 2013. Złożenie zeznania podatkowego przez ELSTER bez wskazania funduszu rodzinnego nie jest możliwe.

Numer identyfikacyjny

Proszę wpisać tutaj 11-cyfrowy numer identyfikacji podatkowej, który został wysłany Państwu pocztą przez Federalny Centralny Urząd Skarbowy.

Już od 2009 r., numer identyfikacji podatkowej dla dzieci musi być również wpisany w zeznaniu podatkowym. Informacje te są niezbędne do porównania danych porównania danych ze środkami na zasiłek rodzinny oraz w przypadkach transferów.

W przypadku noworodków Centralny Federalny Urząd Skarbowy poinformuje Państwa o numerze identyfikacji podatkowej, gdy tylko otrzyma niezbędne dane z Urzędu Stanu Cywilnego Mieszkańców.

Wskazówka: Mają Państwo również możliwość zażądania numeru identyfikacji podatkowej ponownie w Centralnym Urzędzie Skarbowym. Następnie zostaną Państwo poinformowani o numerze identyfikacji podatkowej listownie.

Czy dziecko należał/a do Pana(i) gospodarstwa domowego w 2021?

Proszę wskazać, czy dziecko należało do Państwa gospodarstwa domowego w minionym roku.

Ważne: Dziecko należy również do Państwa gospodarstwa domowego, jeśli było tymczasowo zakwaterowane poza domem lub jeśli mieszkali Państwo z dzieckiem, np. u rodziców lub teściów. Ponadto dziecko może również należeć do kilku gospodarstw domowych, np. jeśli rodzice mieszkają osobno, a dziecko mieszka na przemian z matką i ojcem.

Jeśli dziecko należało do Państwa gospodarstwa domowego w minionym roku, masz możliwość, w pewnych okolicznościach, ubiegania się o zwrot kosztów opieki nad dzieckiem w zeznaniu podatkowym lub ulgę dla rodziców samotnie wychowujących dziecko.

Jeśli dziecko nie było częścią Państwa gospodarstwa domowego, koszty opieki nad dzieckiem zazwyczaj nie są uznawane przez skarb państwa.

Odbiegające nazwisko

Proszę wpisać nazwisko dziecka, jeżeli różni się od nazwiska podatnika.

Jeśli nie podadzą Państwo tu żadnego nazwiska, SteuerGo wyjdzie z założenia, że nazwisko podatnika dotyczy również dziecka.

Data urodzenia

Proszę podać datę urodzenia dziecka. Jeśli dziecko urodziło się dopiero później w roku 2021, mają Państwo prawo do zasiłku rodzinnego lub ulgi podatkowej na dziecko od miesiąca, w którym się ono urodziło.

Dzieci będą uwzględniane w zeznaniu podatkowym aż do ukończenia 25. lat.

Ważne: Ta informacja jest niezbędna w celu prawidłowego ustalenia prawa do pobierania zasiłku rodzinnego i określenia wysokości kwoty wolnej od podatku na dziecko przez SteuerGo.

W przypadku kilku różnych miejsc pobytu podaj każdy z nich

Proszę określić tutaj, czy dziecko przebywało w ciągu roku 2021 w kraju, za granicą lub w częściowo w kraju i za granicą.

Pobyt za granicą, należy podać tylko wtedy, gdy dziecko miało nie miało ani miejsca zamieszkania, ani zwykłego miejsca pobytu w Niemczech.

U dzieci, które przebywają tylko w celu przygotowania zawodowego za granicą, ale wciąż należą do gospodarstwa domowego rodziców lub mają własne gospodarstwo domowe w kraju, podaje się tylko adres zamieszkania w Niemczech.

Ważne: Informacje te są niezbędne do prawidłowego ustalenia prawa do zasiłku na dziecko i wlje kwoty na dziecko przez SteuerGo.

Adres w Niemczech

Proszę podać adres zamieszkania dziecka na terenie kraju.

Adres za granicą

Proszę wpisać tutaj adres dziecka za granicą.

Kraj związkowy

Proszę wybrać kraj, w którym dziecko się zatrzymało.
