Czy wysokie koszty przebudowy można rozłożyć na pięć lat?
Osoby niepełnosprawne często ponoszą bardzo wysokie wydatki, których nie mają zdrowi ludzie. Dotyczy to w szczególności dostosowania mieszkania do potrzeb osób niepełnosprawnych, takich jak bezbarierowe prace budowlane w mieszkaniu, montaż schodołazu, dobudowa windy, budowa rampy dla wózków inwalidzkich, przystosowanie pojazdu itp.
Ponieważ są to nieuniknione wydatki, można je odliczyć jako obciążenia nadzwyczajne o charakterze ogólnym zgodnie z § 33 EStG z uwzględnieniem dopuszczalnego obciążenia. Wydatki muszą być zgłoszone w zeznaniu podatkowym w pełnej wysokości w roku zapłaty zgodnie z zasadą przepływu środków.
Pełne odliczenie w roku poniesienia wydatków może jednak nie przynieść efektu, jeśli obciążenia nadzwyczajne są wyższe niż łączna kwota dochodów, od której mają zostać odliczone. W takim przypadku odliczenie podatkowe nie przynosi oczekiwanego efektu ulgi. W takim przypadku Federalny Trybunał Finansowy zasugerował regulację łagodzącą (§ 163 AO): Osoby zainteresowane powinny mieć możliwość rozłożenia wysokich wydatków na kilka lat (wyrok BFH z 22.10.2009, VI R 7/09).
Jednak administracja finansowa się sprzeciwia i nadal stwierdza w wytycznych dotyczących podatku dochodowego z 2015 r.:
"Rozłożenie na kilka lat nie jest dozwolone" (R 33.4 ust. 4 i 5 EStR). Niestety, Federalny Trybunał Finansowy potwierdził twarde stanowisko fiskusa i orzekł, że obciążenia nadzwyczajne można zasadniczo odliczyć w roku, w którym zostały poniesione. Wysokie koszty dostosowania mieszkania do potrzeb osób niepełnosprawnych nie mogą być z powodów łagodzących rozłożone na kilka lat, jeśli w roku kalendarzowym, w którym zostały poniesione, mają one bardzo ograniczony wpływ podatkowy (wyrok BFH z 12.7.2017, VI R 36/15).
(2021): Czy wysokie koszty przebudowy można rozłożyć na pięć lat?
Czy można odliczyć wyższą stawkę kosztów za kilometr dla przejazdów prywatnych?
Menschen mit Behinderungen dürfen Aufwendungen für Privatfahrten in einem "angemessenen Rahmen" als außergewöhnliche Belastungen allgemeiner Art nach § 33 EStG absetzen, wobei das Finanzamt eine zumutbare Belastung anrechnet. Diese interessante Steuervergünstigung gibt es zusätzlich zum Behinderten-Pauschbetrag. Für den Umfang der steuerlichen Entlastung kommt es allerdings auf die Art und Schwere der Behinderung an.
Hier werden zwei Gruppen unterschieden:
- Geh- und stehbehinderte Menschen mit einem GdB ab 80 oder mit einem GdB ab 70 und dem Merkzeichen "G": Diese Personen dürfen alle durch die Behinderung veranlassten unvermeidbaren Fahrten zur Erledigung privater Angelegenheiten als außergewöhnliche Belastung absetzen, soweit diese nachgewiesen oder glaubhaft gemacht werden (BMF-Schreiben vom 29.4.1996, BStBl. 1996 I S. 446). Ohne Nachweis erkennt das Finanzamt eine Fahrleistung von 3.000 km an, was einem Pauschbetrag von 900 Euro entspricht (3.000 km x 0,30 Euro).
- Außergewöhnlich gehbehinderte Menschen mit dem Merkzeichen "aG", Blinde oder behinderte Menschen mit dem Merkzeichen "H" und "Bl". Diese Personen dürfen nicht nur die Aufwendungen für durch die Behinderung veranlassten unvermeidbaren Fahrten, sondern auch für Freizeit-, Erholungs- und Besuchsfahrten absetzen, soweit diese nachgewiesen oder glaubhaft gemacht werden (BMF-Schreiben vom 29.4.1996, BStBl. 1996 I S. 446). Die nachgewiesenen oder glaubhaft gemachten Fahrten erkennt das Finanzamt nicht unbegrenzt, sondern nur in einem "angemessenen Rahmen" an. Als angemessen gilt hier eine Fahrleistung von 15.000 km im Jahr, es gibt jedoch keinen Pauschbetrag (BFH-Urteil vom 2.10.1992, BStBl. 1993 II S. 286).
Ab 2021 wird für die vorgenannten Personen eine neue behinderungsbedingte Fahrtkostenpauschale im Gesetz festgeschrieben; diese beträgt für die
- erste Gruppe: 900 Euro,
- zweite Gruppe: 4.500 Euro.
Auf diese Pauschalen wird das Finanzamt wie bisher die zumutbare Belastung anrechnen (§ 33 Abs. 2a EStG, eingeführt durch das "Behinderten-Pauschbetragsgesetz" vom 9.12.2020).
I N F O
Jak uwzględnia się koszty przebudowy ze względu na niepełnosprawność?
Gdy członek rodziny jest niepełnosprawny, często konieczne są znaczne prace adaptacyjne w mieszkaniu lub domu, aby umożliwić osobie niepełnosprawnej dalsze życie w znanym otoczeniu pomimo ograniczeń zdrowotnych i uchronić ją przed przeprowadzką do domu opieki.
Takie wydatki na prace adaptacyjne związane z niepełnosprawnością mogą być odliczane jako nadzwyczajne obciążenia, jeśli spełnisz określone warunki.
Koszty przebudowy prysznica
Obecnie Sąd Finansowy w Badenii-Wirtembergii uznał wydatki na przebudowę prysznica w pełnej wysokości jako nadzwyczajne obciążenia zgodnie z § 33 EStG, przy czym należy uwzględnić dopuszczalne obciążenie. Wydatki na materiały i robociznę stanowią koszty leczenia, ponieważ służą bezpośrednio złagodzeniu choroby (FG Baden-Württemberg z 19.3.2014, 1 K 3301/12).
Der Fall
Samotna kobieta cierpi na stwardnienie rozsiane i ma stopień niepełnosprawności 50. Stopień opieki (jeszcze) nie został przyznany. W swoim domu przebudowuje prysznic na przystosowany dla osób niepełnosprawnych: wanna prysznicowa zostaje usunięta, a wstawiony zostaje element prysznicowy na równi z podłogą, armatura zostaje wymieniona, kabina prysznicowa wyłożona nowymi płytkami i wyposażona w drzwi. Po przebudowie prysznic jest dostępny na równi z podłogą i można do niego wjechać na wózku inwalidzkim.
Sąd Finansowy nie uwzględnił wartości nowego prysznica. Zgodnie z nowym orzecznictwem BFH, w przypadku prac adaptacyjnych związanych z niepełnosprawnością wydatki są tak silnie uzasadnione przymusem wynikającym z niepełnosprawności, że uzyskanie ewentualnej wartości w kontekście całościowych okoliczności schodzi na dalszy plan" (wyrok BFH z 24.2.2011, BStBl. 2011 II s. 1012).
Ponadto nie uwzględnia się również korzyści rynkowej: "Wartość, która opiera się wyłącznie na możliwym wykorzystaniu adaptacji przez niepełnosprawnych członków rodziny, nie jest rzeczywistą wartością i dlatego jest nieodpowiednia do uzasadnienia zakazu odliczenia" (wyrok BFH z 22.10.2009, BStBl. 2010 II s. 280).
Koszty instalacji windy
Wydatki na instalację windy w domu nie były dotychczas uznawane za nadzwyczajne obciążenia. Nie uznano również wieży windowej, która została dobudowana do istniejącego budynku. Uzasadniono to tym, że taka inwestycja jest korzystna również dla osób niepełnosprawnych i dlatego prowadzi do zwiększenia wartości budynku.
Jednak zgodnie z nowszym orzecznictwem BFH kwestia wartości i korzyści rynkowej nie odgrywa już istotnej roli (wyrok BFH z 22.10.2009, BStBl. 2010 II s. 280; wyrok BFH z 24.2.2011, BStBl. 2011 II s. 1012).
Sąd Finansowy w Kolonii uznał koszty instalacji windy w wysokości 65 000 euro za nadzwyczajne obciążenia uznane, ponieważ instalacja tańszego podnośnika schodowego nie była możliwa z powodów technicznych (FG Köln z 27.8.2014, 14 K 2517/12, rewizja).
Obecnie Sąd Finansowy w Münster orzekł, że wydatki na utworzenie ścieżki przystosowanej dla wózków inwalidzkich w ogrodzie domu jednorodzinnego nie są konieczne, jeśli po drugiej stronie domu znajduje się taras, do którego można dotrzeć na wózku inwalidzkim. W związku z tym wydatki nie mogą być odliczane jako nadzwyczajne obciążenia. Niemniej jednak koszty robocizny można odliczyć jako usługi rzemieślnicze w wysokości 20 procent (maksymalnie 1 200 EUR) od podatku (wyrok z 15.1.2020, 7 K 2740/18 E).
Wydatki na medycznie uzasadnione środki są typowo uwzględniane jako nadzwyczajne obciążenia, bez konieczności indywidualnego badania konieczności z punktu widzenia przyczyny i wysokości. Należy również pamiętać, że nie tylko medycznie niezbędne w sensie minimalnej opieki jest wskazane, ale każde diagnostyczne lub terapeutyczne procedury, które są wystarczająco uzasadnione.
Ta ocena medyczna musi być przestrzegana w ocenie podatkowej, chyba że istnieje oczywista dysproporcja między wymaganymi a rzeczywistymi wydatkami. Nawet w przypadku kosztów 65 000 euro za windę nie ma oczywistej dla każdego dysproporcji między wymaganymi a rzeczywistymi wydatkami. Koszty te są uzasadnione.
Dotyczy to w szczególności sytuacji, gdy instalacja tańszego podnośnika schodowego nie była możliwa z powodów technicznych.
Federalny Trybunał Finansowy już wyjaśnił, że winda jest "środkiem medycznym w ścisłym tego słowa znaczeniu", który jest nabywany wyłącznie przez osoby chore lub niepełnosprawne w celu złagodzenia ich cierpienia. W przypadku takich przedmiotów nie trzeba przed zakupem uzyskiwać zaświadczenia lekarskiego, ponieważ nie mają zastosowania surowe wymagania § 64 ust. 1 nr 2e EStDV (wyrok BFH z 6.2.2014, VI R 61/12).
Tipp
Pełne odliczenie w roku poniesienia wydatków może jednak nie przynieść oczekiwanego efektu, jeśli nadzwyczajne obciążenia są wyższe niż całkowity dochód, od którego mają być odliczone. W takim przypadku odliczenie podatkowe nie przynosi oczekiwanego efektu ulgi. Byłoby korzystniejsze, gdyby wysokie wydatki można było rozłożyć na kilka lat. Jednak: administracja finansowa sprzeciwia się i stwierdza: "Rozłożenie na kilka lat nie jest dozwolone" (R 33.4 ust. 4 i 5 EStR).
Federalny Trybunał Finansowy potwierdził twarde stanowisko fiskusa: Nadzwyczajne obciążenia można zasadniczo odliczyć w roku, w którym zostały poniesione. Wysokie koszty adaptacji mieszkania dla osób niepełnosprawnych nie mogą być z powodów słuszności rozłożone na kilka lat, jeśli w roku kalendarzowym, w którym zostały poniesione, mają one bardzo ograniczony wpływ podatkowy (wyrok BFH z 12.7.2017, VI R 36/15).
(2021): Jak uwzględnia się koszty przebudowy ze względu na niepełnosprawność?
Które nowe stopnie niepełnosprawności odpowiadają bezradności?
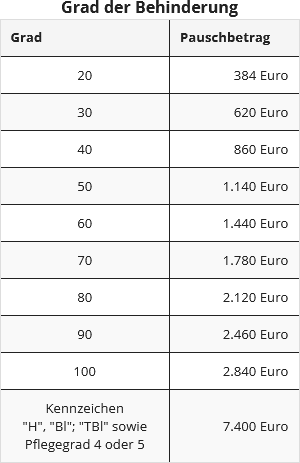
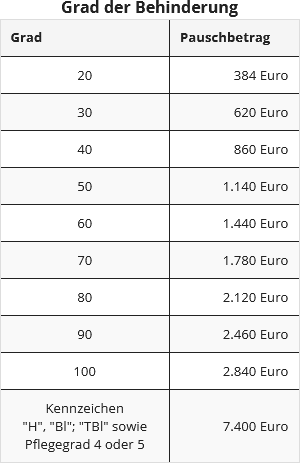
Osoby niepełnosprawne mają prawo do ulgi podatkowej z tytułu niepełnosprawności, której wysokość zależy od stopnia niepełnosprawności. W przypadku bezradności (znak "H") i ślepoty (znak "Bl") ulga wynosi od 2021 roku 7.400 Euro (do 2020: 3.700 Euro; § 33b EStG), niezależnie od stopnia niepełnosprawności.
Równoważne ze znakiem "H" jest do 2016 roku zakwalifikowanie jako osoba wymagająca intensywnej opieki w stopniu III zgodnie z decyzją kasy chorych (§ 65 Abs. 2 EStDV).
Osoby opiekujące się w domu osobą wymagającą opieki mają prawo do ulgi podatkowej z tytułu opieki. Od 2021 roku ulga z tytułu opieki domowej przy stopniu opieki 4 lub 5 zostanie podwojona, a nowa ulga zostanie wprowadzona dla stopni opieki 2 i 3. Ulga wynosi
- przy stopniu opieki 2: 600 Euro
- przy stopniu opieki 3: 1.100 Euro
- przy stopniu opieki 4 lub 5 lub bezradności: 1.800 Euro
Od 2017 roku klasyfikacja stopnia opieki - zamiast dotychczasowych trzech stopni opieki - jest znacznie bardziej zróżnicowana na pięć stopni opieki. W centrum uwagi znajduje się rzeczywiste zapotrzebowanie na wsparcie, mierzone stopniem samodzielności - niezależnie od tego, czy ktoś cierpi na zaburzenia umysłowe czy fizyczne. Uwzględniane są ograniczenia fizyczne, umysłowe i psychiczne, które są brane pod uwagę przy ocenie zapotrzebowania na opiekę.
Wszyscy podopieczni, którzy dotychczas otrzymywali świadczenia z ubezpieczenia pielęgnacyjnego, zostali od 1.1.2017 automatycznie przeniesieni do nowego systemu bez ponownej oceny. Nie muszą więc składać wniosku o przyznanie nowego stopnia opieki. Dotychczas stopień opieki III był - zwłaszcza dla celów podatkowych - równoważny ze znakiem "H" (wymagający pomocy) w legitymacji osoby niepełnosprawnej.
Od 2017 roku znakowi "H" odpowiada klasyfikacja do stopni opieki 4 i 5. Jeśli więc osoba wymagająca opieki ma stopień opieki 4 lub 5, otrzymuje
- osoba wymagająca opieki podwyższoną ulgę podatkową z tytułu niepełnosprawności w wysokości 7.400 Euro oraz
- osoba opiekująca się w domu ulgę podatkową z tytułu opieki (pismo BMF z 19.8.2016).
Nowy stopień opieki 4 dotyczy dotychczasowego stopnia opieki III oraz dotychczasowego stopnia opieki II ze znacznie ograniczoną zdolnością do samodzielnego życia. Nowy stopień opieki 5 dotyczy dotychczasowego stopnia opieki III ze znacznie ograniczoną zdolnością do samodzielnego życia oraz przypadków szczególnych stopnia opieki III.
(2021): Które nowe stopnie niepełnosprawności odpowiadają bezradności?
Kto otrzymuje ryczałt z tytułu niepełnosprawności?
Sie können den Behinderten-Pauschbetrag erhalten, wenn Sie einen bestimmten Grad der Behinderung nachweisen können. Dabei gilt als behindert, wer länger als sechs Monate körperlich, geistig oder seelisch in seinem Gesundheitszustand beeinträchtigt ist.
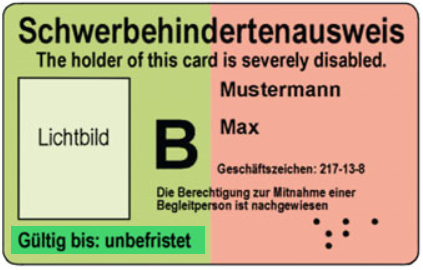
Festgestellt wird der Grad der Behinderung im Regelfall durch das Versorgungsamt. Ab einem Grad der Behinderung von 50 erhalten Sie einen Schwerbehindertenausweis, bis zu einem Grad von 45 stellt das Amt einen Feststellungsbescheid aus. An diese Bescheide ist das Finanzamt gebunden.
Sie können den Behinderten-Pauschbetrag für sich selbst, Ihren behinderten Ehegatten oder Ihr behindertes Kind in Anspruch nehmen. Eine Übertragung des Pauschbetrages von behinderten Eltern bzw. Geschwistern ist nicht möglich.
Tipp: Bei einer rückwirkenden Feststellung des Grades der Behinderung für mehrere Jahre können Sie für die Jahre, für die Ihnen ein Grad der Behinderung anerkannt wird, den Pauschbetrag nachträglich geltend machen. Sie sollten aber möglichst umgehend nach Feststellung des Grades der Behinderung ihre steuerlichen Ansprüche anmelden, da es bestimmte Fristen zu beachten gibt.
SteuerGo
Der Behinderten-Pauschbetrag ist ein Jahresbetrag. Er wird in voller Höhe auch dann gewährt, wenn die Behinderung während des Jahres eintritt oder wegfällt. Wird der GdB während des Jahres herauf- oder herabgesetzt, richtet sich der Jahresbetrag nach dem höheren GdB (R 33b Abs. 7 EStR).
Treten mehrere Behinderungen aus verschiedenen Gründen auf, wird jeweils die Behinderung zugrunde gelegt, die zum höchsten Pauschbetrag führt. Der Behinderten-Pauschbetrag wirkt sich in vollem Umfang steuermindernd aus, denn eine zumutbare Belastung wird nicht angerechnet.
Die Frage ist, ob zusätzlich zum Behinderten-Pauschbetrag pflegebedingte Aufwendungen als außergewöhnliche Belastungen nach § 33 EStG absetzbar sind oder ob dafür auf den Pauschbetrag verzichtet werden muss. Seit 2008 gilt folgende Regelung:
Falls Sie den Behinderten-Pauschbetrag gemäß § 33b Abs. 3 EStG in Anspruch nehmen, werden pflegebedingte Aufwendungen nicht zusätzlich als außergewöhnliche Belastungen nach § 33 EStG anerkannt. Es gilt das "Entweder-Oder-Prinzip" (R 33.3 Abs. 4 EStR 2008).
Sie müssen sich also entscheiden: Entweder beantragen Sie den Behinderten-Pauschbetrag, oder Sie machen die pflegebedingten Kosten gegen Nachweis als außergewöhnliche Belastungen geltend. Beim Nachweis muss das Pflegegeld von der Pflegeversicherung angerechnet werden, und vom verbleibenden Betrag zieht das Finanzamt noch die zumutbare Belastung ab. Damit also die Berücksichtigung gemäß § 33 EStG vorteilhafter ist, müssen die Aufwendungen höher sein als der Behinderten-Pauschbetrag, das erhaltene Pflegegeld und die zumutbare Belastung.
(2021): Kto otrzymuje ryczałt z tytułu niepełnosprawności?
Jak udokumentować niepełnosprawność?
Niepełnosprawność potwierdza urząd ds. zaopatrzenia socjalnego. Od stopnia niepełnosprawności wynoszącego 50 procent otrzymasz legitymację dla osób niepełnosprawnych, do stopnia 45 urząd wydaje decyzję ustalającą. Te decyzje są wiążące dla urzędu skarbowego.
Jeśli z powodu niepełnosprawności otrzymujesz rentę lub inne świadczenia, zazwyczaj wystarczą również legitymacja emerytalna lub podobne dokumenty jako dowód.
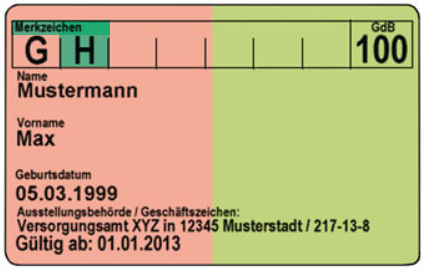
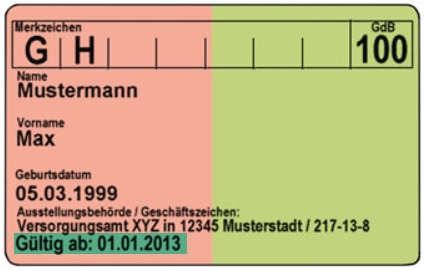
Aby uzyskać podwyższoną kwotę ryczałtową dla osób bezradnych lub niewidomych, w legitymacji dla osób niepełnosprawnych musi być wpis „H“ lub “Bl“. W przypadku osób bezradnych wystarczy również decyzja kasy chorych o przyznaniu stopnia opieki III (do 2016 r.) lub stopnia opieki 4 lub 5 (od 2017 r.).
(2021): Jak udokumentować niepełnosprawność?
Jakie wydatki są pokrywane przez ryczałt dla osób niepełnosprawnych?
Wiele wydatków, które typowo ponoszą osoby niepełnosprawne, jest objętych ryczałtem dla osób niepełnosprawnych. Należą do nich koszty związane z wykonywaniem zwykłych i regularnie powtarzających się czynności w życiu codziennym. Obejmuje to również wydatki na opiekę, niezależnie od tego, czy odbywa się ona w domu, czy w ośrodku, oraz niezależnie od poziomu opieki.
Tipp
Jeśli suma Twoich wydatków jest wyższa niż ryczałt, powinieneś z niego zrezygnować i zamiast tego odliczyć swoje koszty jako wydatki nadzwyczajne. Należy jednak pamiętać, że wydatki nadzwyczajne są uznawane tylko wtedy, gdy przekraczają dopuszczalne obciążenie.
Objęte są również koszty leków, środków leczniczych i pomocy oraz udział własny w korzystaniu z transportu publicznego. Dotyczy to również kosztów dializy domowej.
(2021): Jakie wydatki są pokrywane przez ryczałt dla osób niepełnosprawnych?
Kiedy osoba jest uważana za niezdolną do samodzielnej egzystencji?
Hilflose Personen erhalten einen erhöhten Behinderten-Pauschbetrag von 7.400 Euro. Laut Einkommensteuergesetz gilt eine Person dann als hilflos, „wenn sie für eine Reihe von häufig und regelmäßig wiederkehrenden Verrichtungen zur Sicherung ihrer persönlichen Existenz im Ablauf eines jeden Tages fremder Hilfe dauernd bedarf“ (33b Abs. 6 Satz 3 EStG). Diese Hilfe kann zum Beispiel beim An- und Ausziehen, beim Essen und bei der Körperpflege erfolgen.
Den Pauschbetrag gibt es nicht bei vorübergehender Hilflosigkeit, sondern nur, wenn der Zustand für länger als sechs Monate andauert.
Nachweis der Hilflosigkeit
Der Nachweis der Hilflosigkeit erfolgt mit dem Schwerbehindertenausweis, in dem das Merkzeichen „H“ eingetragen ist. Als Nachweis kann auch der Bescheid des Versorgungsamtes dienen, auf dem die entsprechenden Freistellungen vermerkt sind. Dem Merkzeichen 'H' entspricht der Pflegegrad 4 oder 5 (ab 2017).
Tipp: Der erhöhte Behinderten-Pauschbetrag ist vom Grad der Behinderung unabhängig, kann also auch bei einem Grad der Behinderung von unter 50 erfolgen.
(2021): Kiedy osoba jest uważana za niezdolną do samodzielnej egzystencji?
Kiedy występuje ślepota?
Blinde Personen erhalten den erhöhten Behinderten-Pauschbetrag von 7.400 Euro pro Jahr. Blindheit liegt vor, wenn man auf dem besseren Auge nicht mehr als zwei Prozent Sehkraft besitzt.
Gehörlose erhalten den erhöhten Behinderten-Pauschbetrag nicht.
Der Nachweis der Hilflosigkeit erfolgt mit dem Schwerbehindertenausweis, in dem das Merkzeichen „Bl“ eingetragen ist. Als Nachweis kann auch der Bescheid des Versorgungsamtes dienen, auf dem die entsprechenden Feststellungen vermerkt sind.
(2021): Kiedy występuje ślepota?