Dieser Text bezieht sich auf die
. Die Version die für die
AKTUALIZACJA: Burzliwe lato 2021
Am 14. und 15. Juli 2021 hat sich in Rheinland-Pfalz - insbesondere in der Eifel - und in Nordrhein-Westfalen eine Flutkatastrophe historischen Ausmaßes mit verheerenden Auswirkungen ereignet. Am 17. Juli waren auch Teile von Bayern und Sachsen betroffen. Dabei haben fast 200 Menschen ihr Leben verloren. Tief "Bernd" hat Schäden in Milliardenhöhe verursacht. Zahlreiche Orte sind verwüstet und teilweise zerstört, unzählige Menschen stehen vor dem Nichts, haben Hab und Gut verloren, sehen nur noch die Trümmer ihrer Existenz. Die Schäden sind unbeschreiblich groß. Deren Beseitigung führt zu außerordentlich hohen finanziellen Belastungen. Den Geschädigten und auch den Unterstützern will der Fiskus durch verschiedene steuerliche Erleichterungen helfen.
Bei Naturkatastrophen, die ganze Landstriche verwüsten, sieht die Finanzverwaltung für die Geschädigten steuerliche Erleichterungen vor, die sie von Fall zu Fall mit dem sog. "Katastrophenerlass" in Kraft setzt. So auch diesmal im Fall der aktuellen Flutkatastrophe.
Aktuell haben die Finanzministerien der betroffenen Länder Rheinland-Pfalz, Nordrhein-Westfalen und Bayern Steuererleichterungen für die Geschädigten von Flut, Hochwasser und Überschwemmung beschlossen. Insbesondere können Aufwendungen zur Wiederbeschaffung von Möbel, Haushaltsgegenständen und Kleidung sowie für die Beseitigung von Schäden am selbst genutzten Haus als außergewöhnliche Belastungen gemäß § 33 EStG steuerlich abgesetzt werden.
Grundsätzlich ist ein Steuerabzug nicht möglich, wenn die Betroffenen es unterlassen haben, eine "allgemein zugängliche und übliche Versicherungsmöglichkeit" wahrzunehmen (R 33.2 Nr. 7 EStR). Hierzu gehören insbesondere die Hausrat- und die Wohngebäudeversicherung. Diese Versicherungen übernehmen Schäden durch Hochwasser allerdings nur dann, wenn zusätzlich eine Elementarschadenversicherung eingeschlossen ist. Wenn also das Schadensrisiko durch eine solche Versicherung hätte abgedeckt werden können, ist ein Steuerabzug eigentlich nicht möglich. Tatsächlich aber sind viele Flutschäden nicht versichert, weil die Geschädigten eine Elementarversicherung nicht abgeschlossen haben, eine solche Versicherung nicht erlangen konnten oder die Versicherung nicht ausreichend hoch bemessen ist.
Da der steuerliche Abzug von Hausrat. Kleidung und Gebäudeschäden bei Naturkatastrophen im Katastrophenerlass vorgesehen ist und dieser Erlass eine Billigkeitsregelung nach § 163 AO darstellt, soll die Voraussetzung der üblichen Versicherungsmöglichkeit hier ausnahmsweise außer Betracht bleiben.
SteuerGo
Die betroffenen Landesfinanzministerien haben erklärt, dass "eine sog. Elementarversicherung keine allgemein zugängliche und übliche Versicherungsmöglichkeit im Sinne der R 33.2 Nr. 7 EStR darstellt" (so auch bereits BMF-Schreiben vom 21.6.2013, BStBl 2013 I S. 769, Nr. VI). Deshalb sind die Finanzämter angewiesen, die Anerkennung von Schadenskosten infolge von Hochwasser und Überschwemmungen nicht wegen einer fehlenden Elementarversicherung zu verweigern.
Hier noch einige Steuertipps:
- Auf Ihre Aufwendungen zur Wiederbeschaffung von Möbel, Haushaltsgegenständen und Kleidung sowie für die Beseitigung von Schäden am selbst genutzten Haus rechnet das Finanzamt eine zumutbare Belastung an, die abhängig ist von der Höhe Ihres Einkommens, der Anzahl der Kinder und Ihrem Familienstand. Sie beträgt zwischen 1 und 7 Prozent des Gesamtbetrags der Einkünfte. Ist diese zumutbare Belastung überschritten, wirkt sich jeder weitere Euro steuermindernd aus. Deshalb lohnt es sich jetzt besonders, sämtliche Belege zu Krankheitskosten, für Arzt und Apotheke usw. penibel zu sammeln!
- Für Handwerkerleistungen können Sie den steuerlichen Direktabzug gemäß § 35a EStG beanspruchen. Sie können die Arbeitskosten sowie in Rechnung gestellte Maschinen- und Fahrtkosten zuzüglich der darauf entfallenden Mehrwertsteuer bis zu 6.000 EUR mit 20 %, höchstens 1.200 EUR, direkt von der Steuerschuld abziehen. Achten Sie darauf, dass Sie sich unbedingt eine Rechnung geben lassen und diese nur durch Banküberweisung begleichen. Sofern Sie Handwerkerleistungen als außergewöhnliche Belastungen geltend machen, können Sie die zumutbare Belastung mit 20 %, höchstens 1.200 EUR, direkt von der Steuerschuld abziehen.
- Setzen Sie Ihre Aufwendungen immer im Jahr der Verausgabung in der Steuererklärung an. Und zwar auch dann, wenn Sie zur Bezahlung ein Darlehen aufgenommen haben. Die laufenden Zinsen für das Darlehen - nicht jedoch die Tilgungsraten - können Sie in den Folgejahren ebenfalls als außergewöhnliche Belastungen absetzen.
- Falls Sie die Schadenskosten mit Mitteln finanzieren, die Sie geschenkt erhielten, können Sie Ihre Ausgaben dennoch als außergewöhnliche Belastungen absetzen und brauchen die geschenkten Mittel darauf nicht anzurechnen (BFH-Urteil vom 22.10.1971, BStBl 1972 II S. 177).
- Ohne die Steuererklärung abzuwarten, können sich Arbeitnehmer die als außergewöhnliche Belastung abziehbaren Aufwendungen bereits frühzeitig beim Finanzamt als Freibetrag für den monatlichen Lohnsteuerabzug eintragen lassen. Der Eintrag erfolgt bei Ihren elektronischen Lohnsteuerabzugsmerkmalen. So verringert sich jeden Monat die Lohnsteuer und erhöht sich entsprechend das Nettoeinkommen. Verwenden Sie dazu das Formular "Antrag auf Lohnsteuerermäßigung".
Außer den vorgenannten Steuervergünstigungen sind eine ganze Reihe weiterer Steuererleichterungen vorgesehen. Zudem haben auch andere Bundesländer Billigkeitsregelungen zu Hilfsmaßnahmen erlassen.
Auch jenseits der großen Katastrophengebiete sind durch lokale Unwetter hohe Schäden entstanden. Und hier stellt sich die Frage, inwieweit Eigenheimbesitzer die Kosten für die Beseitigung der Schäden steuerlich geltend machen können, das heißt in den Fällen, in denen die Katastrophenerlasse nicht unmittelbar gelten.
Zunächst der Grundsatz: Sie können Aufwendungen für die Beseitigung von Schäden aufgrund eines "unabwendbaren Ereignisses" an Ihrem Eigenheim als außergewöhnliche Belastungen nach § 33 EStG geltend machen, soweit diese nicht durch die Versicherung abgedeckt sind. Nach oben hin gibt es keine Begrenzung für den steuerlichen Abzug, doch unten müssen Sie eine zumutbare Belastung zwischen 1 und 7 Prozent - abhängig von Einkommen und Familienstand - selbst tragen. Für die steuerliche Berücksichtigung gelten dann im Einzelnen folgende Bedingungen:
- Der Schaden muss verursacht sein durch ein unabwendbares Ereignis: Unabwendbare Ereignisse sind Brand, Hochwasser, Sturm, Hagel, Erdbeben, Blitzeinschlag, Erdrutsch, Schneedruck, Kriegseinwirkung, Vertreibung oder politische Verfolgung, Flugzeugabsturz, Lawinenabgang, Reaktorunfall, plötzliche Überschwemmung, Rückstau (BFH 6.5,1994, III R 27/92; BFH 29.3.2012, VI R 70/10).
- Der Schaden muss einen existenziell wichtigen Bereich betreffen: Ein "existenziell wichtiger Bereich" ist die Wohnung. Nicht berücksichtigt werden daher Schäden beispielsweise am Pkw, an der Garage oder an den Außenanlagen oder Schäden an der Terrasse.
- Anhaltspunkte für eigenes Verschulden dürfen nicht vorliegen: Bei Schäden durch "unabwendbare Ereignisse", wie Naturkatastrophen, scheidet eigenes Verschulden auf jeden Fall aus.
- Realisierbare Ersatzansprüche dürfen nicht bestehen: Aufwendungen sind nicht zwangsläufig, "wenn sie durch die Inanspruchnahme anderweitiger Ersatzmöglichkeiten abgewendet werden können, sofern deren Ausschöpfung nicht ausnahmsweise unzumutbar ist" (BFH-Urteil vom 20.9.1991, BStBl 1992 II S. 137).
- Eine übliche Versicherungsmöglichkeit für das Schadensrisiko gibt es nicht:Grundsätzlich ist ein Steuerabzug nicht möglich, wenn die Betroffenen es unterlassen haben, eine "allgemein zugängliche und übliche Versicherungsmöglichkeit" wahrzunehmen (R 33.2 Nr. 7 EStR). Hierzu gehören insbesondere die Hausrat- und die Wohngebäudeversicherung. Diese Versicherungen übernehmen Schäden durch Hochwasser allerdings nur dann, wenn zusätzlich eine Elementarschadenversicherung eingeschlossen ist. Wenn also das Schadensrisiko durch eine solche Versicherung hätte abgedeckt werden können, ist ein Steuerabzug eigentlich nicht möglich. Tatsächlich aber sind viele Hochwasser- oder Rückstauschäden nicht versichert, weil die Geschädigten eine Elementarversicherung nicht abgeschlossen haben.
Tipp
Sollte Ihr Finanzbeamter tatsächlich mit diesem Argument kommen, können Sie ihm Folgendes entgegnen: Für die von einer Unwetterkatastrophe Geschädigten gilt diese Einschränkung nicht. Die Finanzbehörden haben sich nämlich schon vor langer Zeit darauf verständigt, dass "eine sog. Elementarversicherung keine allgemein zugängliche und übliche Versicherungsmöglichkeit im Sinne der R 33.2 Nr. 7 EStR darstellt" (BMF-Schreiben vom 1.10.2002, BStBl 2002 I S. 960; ebenfalls BMF-Schreiben vom 6.9.2005, BStBl 2005 I S. 860). Die Finanzämter dürfen also die Aufwendungen nicht wegen einer fehlenden Elementarversicherung ablehnen.
Auch bei versicherten bzw. versicherbaren Schäden kann ein Steuerabzug in Betracht kommen, etwa in Höhe eines Selbstbehalts oder bei Schadenskosten über den versicherbaren Höchstbetrag hinaus.
Problem Unterversicherung: Das FG Köln hat einen Selbstbehalt wegen Unterversicherung nicht als außergewöhnliche Belastung anerkannt. "Denn es kann keinen Unterschied machen, ob jemand überhaupt keine Versicherung oder nur eine unzureichende Versicherung abgeschlossen hat" (FG Köln vom 20.12.2000, EFG 2001 S. 438).
Für Handwerkerleistungen können Sie den steuerlichen Direktabzug gemäß § 35a EStG beanspruchen. Sie können die Arbeitskosten sowie in Rechnung gestellte Maschinen- und Fahrtkosten zuzüglich der darauf entfallenden Mehrwertsteuer bis zu 6.000 EUR mit 20 %, höchstens 1.200 EUR, direkt von der Steuerschuld abziehen. Achten Sie darauf, dass Sie sich unbedingt eine Rechnung geben lassen und diese nur durch Banküberweisung begleichen.
Schäden an vermieteten Häusern und Wohnungen sind nicht als außergewöhnliche Belastungen, sondern als Werbungskosten bei den Einkünften aus Vermietung abziehbar. Dabei gelten die o.g. Voraussetzungen des "unabwendbaren Ereignisses" und des "existenziell wichtigen Bereichs" nicht. Bei Selbstständigen und Gewerbetreibenden stellen die Aufwendungen für Betriebsgebäude Betriebsausgaben dar.
(2021): AKTUALIZACJA: Burzliwe lato 2021
Klęski żywiołowe: ulgi podatkowe dla poszkodowanych
Immer wieder kam und kommt es durch massive Regenfälle und die damit verbundenen Überschwemmungen (Hochwasser) zu beträchtlichen Schäden. Viele Menschen stehen vor dem Nichts, haben Hab und Gut verloren, sehen nur noch die Trümmer ihrer Existenz. Die Beseitigung der Schäden wird zu erheblichen finanziellen Belastungen führen.
Fast immer beschließen die Finanzministerien der betroffenen Bundesländer in diesen Fällen, den Geschädigten durch steuerliche Maßnahmen zur Vermeidung unbilliger Härten entgegenzukommen. Dazu wird dann regelmäßig der sog. Katastrophenerlass in Kraft gesetzt, der Steuerentlastungen und Steuererleichterungen gewährt.
Insbesondere können die Geschädigten Aufwendungen zur Wiederbeschaffung von Möbel, Haushaltsgegenständen und Kleidung sowie für die Beseitigung von Schäden am selbst genutzten Haus als außergewöhnliche Belastungen gemäß § 33 EStG absetzen.
SteuerGo
Da der steuerliche Abzug von Hausrat, Kleidung und Gebäudeschäden bei Naturkatastrophen im Katastrophenerlass vorgesehen ist und dieser Erlass eine Billigkeitsregelung nach § 163 AO dar-stellt, soll die Voraussetzung der üblichen Versicherungsmöglichkeit hier ausnahmsweise außer Betracht bleiben. Das Bundesfinanzministerium hat bereits 2013 erklärt, dass "eine sog. Elementarversicherung keine allgemein zugängliche und übliche Versicherungsmöglichkeit im Sinne der R 33.2 Nr. 7 EStR darstellt" (BMF-Schreiben vom 21.6.2013, Nr. VI). Deshalb sind die Finanzämter angewiesen, die Anerkennung von Schadenskosten infolge von Hochwasser und Überschwemmungen nicht wegen einer fehlenden Elementarversicherung zu verweigern.
Hier einige wichtige Steuertipps:
- Auf Ihre Aufwendungen zur Wiederbeschaffung von Möbel, Haushaltsgegenständen und Kleidung sowie für die Beseitigung von Schäden am selbst genutzten Haus rechnet das Finanzamt eine zumutbare Belastung an, die abhängig ist von der Höhe Ihres Einkommens, der Anzahl der Kinder und Ihrem Familienstand. Sie beträgt zwischen 1 und 7 Prozent des Gesamtbetrags der Einkünfte. Ist diese zumutbare Belastung überschritten, wirkt sich jeder weitere Euro steuermindernd aus. Deshalb lohnt es sich jetzt besonders, sämtliche Belege zu Krankheitskosten, für Arzt und Apotheke usw. penibel zu sammeln!
- Bei der Schadensbeseitigung am Eigenheim können Sie für den Teil der Aufwendungen, der durch den Ansatz der zumutbaren Belastung nicht als außergewöhnliche Belastung berücksichtigt wird, den Direktabzug für Handwerkerleistungen nach § 35a EStG in Anspruch nehmen. Das heißt: Kosten bis zu 6.000 Euro werden mit 20 %, höchstens 1.200 Euro, direkt von der Steuerschuld abgezogen. Berücksichtigt werden hier allerdings nur Arbeitskosten sowie ggf. in Rechnung gestellte Maschinen- und Fahrtkosten zuzüglich die darauf entfallen-de Mehrwertsteuer. ACHTUNG: Hier wird zu Ihren Gunsten unterstellt, dass dieser Teilbetrag vorrangig auf Arbeitslohn entfällt (BMF-Schreiben vom 9.11.2016, BStBl. 2016 I S. 1213, Tz. 32). Lassen Sie sich unbedingt eine Rechnung geben und begleichen diese nur durch Banküberweisung!
- Setzen Sie Ihre Aufwendungen immer im Jahr der Verausgabung in der Steuererklärung an. Und zwar auch dann, wenn Sie zur Bezahlung ein Darlehen aufgenommen haben. Die laufenden Zinsen für das Darlehen - nicht jedoch die Tilgungsraten - können Sie in den Folgejahren ebenfalls als außergewöhnliche Belastungen absetzen.
- Falls Sie die Schadenskosten mit Mitteln finanzieren, die Sie geschenkt erhielten, können Sie Ihre Ausgaben dennoch als außergewöhnliche Belastungen absetzen und brauchen die geschenkten Mittel darauf nicht anzurechnen (BFH-Urteil vom 22.10.1971, BStBl. 1972 II S. 177).
- Ohne die Steuererklärung abzuwarten, können sich Arbeitnehmer die als außergewöhnliche Belastung abziehbaren Aufwendungen bereits frühzeitig beim Finanzamt als Freibetrag für den monatlichen Lohnsteuerabzug eintragen lassen. Der Eintrag erfolgt bei Ihren elektronischen Lohnsteuerabzugsmerkmalen. So verringert sich jeden Monat die Lohnsteuer und erhöht sich entsprechend das Nettoeinkommen. Verwenden Sie dazu das Formular Antrag auf Lohnsteuerermäßigung 2017.
(2021): Klęski żywiołowe: ulgi podatkowe dla poszkodowanych
Jak obliczyć dopuszczalne obciążenie!
Wydatki, które można odliczyć jako nadzwyczajne obciążenia, są pomniejszane przez urząd skarbowy o dopuszczalne obciążenie, w szczególności koszty leczenia, kuracji, opieki, niepełnosprawności. Granica dopuszczalności jest ustalana w trzech stopniach (stopień 1 do 15.340 Euro, stopień 2 do 51.130 Euro, stopień 3 powyżej 51.130 Euro) jako określony procent "całkowitej kwoty dochodów". Wynosi ona w zależności od stanu cywilnego i liczby dzieci od 1 do 7%.
- Zgodnie z dotychczasowym stanem prawnym wysokość dopuszczalnego obciążenia zależy od wyższego procentu, gdy tylko całkowita kwota dochodów przekroczy jeden z ww. progów. Wówczas wyższy procent stosuje się do "całkowitej kwoty dochodów".
- W styczniu 2017 r. Federalny Trybunał Finansowy dokładniej przyjrzał się ustawie i niespodziewanie stwierdził, że dopuszczalne obciążenie było dotychczas obliczane całkowicie błędnie. Ustawowo określony procent nie odnosi się do "całkowitej kwoty dochodów", lecz tylko do części "całkowitej kwoty dochodów", która przekracza odpowiedni próg. Na przykład procent dla stopnia 3 dotyczy tylko części dochodów przekraczającej 51.130 Euro. Dla każdego progu należy obliczyć odpowiednie dopuszczalne obciążenie, a następnie zsumować obliczone kwoty (wyrok BFH z 19.1.2017, VI R 75/14).
Zmodyfikowana metoda obliczeń jest już uwzględniana w ramach zautomatyzowanego tworzenia decyzji o podatku dochodowym, a także stare decyzje są - o ile jest to jeszcze prawnie dopuszczalne - korygowane (komunikat BMF z 1.6.2017).
Dzięki metodzie obliczeń stopniowych w porównaniu z wcześniejszym stanem prawnym uzyskuje się ogólnie niższe dopuszczalne obciążenie, które należy odjąć od zgłoszonych nadzwyczajnych obciążeń. W rezultacie to obliczenie może prowadzić do wyższego odliczenia podatkowego nadzwyczajnych obciążeń, a tym samym do niższego podatku dochodowego. Nowe przepisy są wprawdzie wyraźnie korzystne dla podatnika, ale prowadzą również do skomplikowania obliczeń. Kiedy dopuszczalne obciążenie dla podatnika zostaje osiągnięte?
Aby jak najprościej samodzielnie obliczyć swoje dopuszczalne obciążenie i tym samym nadzwyczajne obciążenia mające wpływ na podatek, skorzystaj z poniższego schematu.
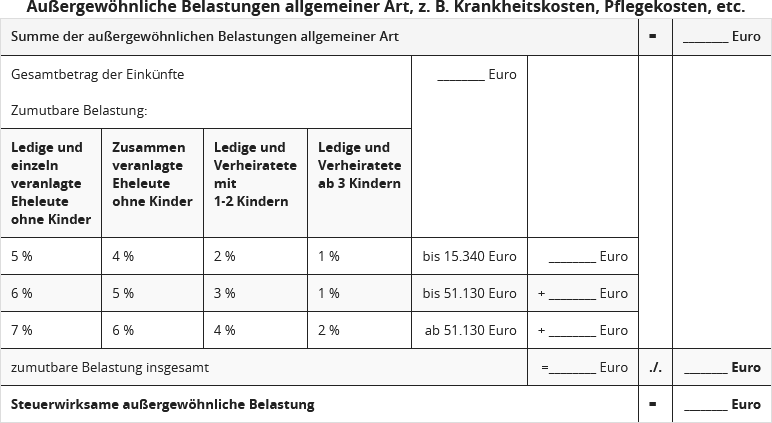
Dla wszystkich, którzy korzystają z SteuerGo do sporządzenia zeznania podatkowego, nowa metoda obliczeń stopniowych jest uwzględniana w obliczeniach podatkowych.
(2021): Jak obliczyć dopuszczalne obciążenie!
Kto może odliczyć koszty nadzwyczajne?
Grundsätzlich jeder! Wer außergewöhnliche Belastungen hat, kann diese in seiner Steuererklärung geltend machen. So wirken sich die außergewöhnlichen Belastungen mindernd auf die zu zahlende Einkommensteuer aus. Dadurch sollen unzumutbare Härten vermieden werden.
Wenn ein Steuerzahler unvermeidbare größere Belastungen als andere Steuerzahler mit vergleichbarem Einkommen, Vermögen oder Familienstand hat, kann er auf Antrag seine Einkommensteuer senken lassen. Hierzu müssen Sie Ihre außergewöhnlichen Belastungen in der Steuererklärung eintragen.
Es werden jedoch nur die Aufwendungen berücksichtigt, die eine zumutbare Belastung übersteigen und die tatsächlich notwendig sind. Die zumutbare Belastung ergibt sich aus dem Einkommen, dem Familienstand und der Kinderzahl des Steuerpflichtigen.
Der Prozentsatz beträgt je nachdem ein bis sieben Prozent des zu versteuernden Jahreseinkommens. Übersteigen Sie diesen Prozentsatz mit Ihren außergewöhnlichen Belastungen, können Sie die Kosten in unbegrenzter Höhe geltend machen.
Außergewöhnliche Belastungen können sein:
- Bestattungskosten,
- Pflegekosten oder
- Krankheitskosten.
Scheidungskosten sind seit 2013 aufgrund einer Gesetzesänderung jedoch nicht mehr abziehbar!
In besonderen Fällen sind auch die Ausgaben für Unterhalt als außergewöhnliche Belastungen anzusehen. Hier wird eine zumutbare Belastung nicht angerechnet.
Der Pflegepauschbetrag kann von allen in Anspruch genommen werden, die einen nahen Angehörigen pflegen. Dies ist ein Jahresbetrag, der nicht von einer zumutbaren Belastung abhängig ist. Auf den einzelnen Seiten unserer Steuererklärung lesen Sie noch genauere Angaben zu den jeweiligen außergewöhnlichen Belastungen, die Sie geltend machen können.
Tipp
Es wird unterschieden zwischen den allgemeinen und den besonderen außergewöhnlichen Belastungen. Die allgemeinen außergewöhnlichen Belastungen, zu denen beispielsweise die Krankheitskosten, Scheidungskosten und die Bestattungskosten gehören, wirken sich erst nach Überschreiten der zumutbaren Eigenbelastung steuermindernd aus.
Die besonderen außergewöhnlichen Belastungen werden ungekürzt anerkannt, jedoch meist bis zu festen Höchstbeträgen. Hierzu gehören beispielsweise der Unterhalt für eine bedürftige Person oder die auswärtige Unterbringung eines volljährigen Kindes zur Ausbildung.
(2021): Kto może odliczyć koszty nadzwyczajne?
Koszty rozwodu od 2013 r. nie są już odliczane od podatku
"Dopóki śmierć was nie rozłączy?" Nic z tego. Około co trzecie małżeństwo w Niemczech kończy się przedwcześnie. Za każdym razem wiąże się to z znacznymi kosztami dla obu stron. Każdy z małżonków zadaje sobie pytanie, czy może odliczyć koszty rozwodu od podatku jako nadzwyczajne obciążenie. Należy rozróżnić koszty postępowania rozwodowego i spraw związanych z konsekwencjami rozwodu.
- Do 2012 roku koszty adwokackie i sądowe związane z rozwodem można było odliczyć jako nadzwyczajne obciążenia - przynajmniej te związane z samą sprawą rozwodową i wyrównaniem emerytalnym.
- Jednak od 2013 roku administracja skarbowa nie chce już uznawać kosztów rozwodu jako obniżających podatek - ani w sprawach związanych z konsekwencjami rozwodu, ani w samej sprawie rozwodowej wraz z wyrównaniem emerytalnym. Rzekomo z powodu zmienionego przepisu prawnego. W ustawie zapisano teraz, że koszty procesowe są zasadniczo wyłączone z odliczenia i mogą być uznane podatkowo tylko w wyjątkowych przypadkach, "gdy podatnik byłby narażony na utratę podstawy egzystencji i nie mógłby zaspokoić swoich niezbędnych potrzeb życiowych w zwykłym zakresie" (§ 33 ust. 2 zdanie 4 EStG).
- Od 2013 roku w oficjalnej instrukcji do zeznania podatkowego napisano: "Koszty procesowe od 2013 roku nie są już odliczane jako nadzwyczajne obciążenia... Zakaz odliczenia dotyczy również kosztów rozwodu / unieważnienia związku partnerskiego."
- Wiele sądów finansowych uznało koszty rozwodu jako nadzwyczajne obciążenie nawet po nowelizacji § 33 ust. 2 zdanie 4 EStG obowiązującej od 2013 roku. Ustawodawca chciał jedynie ograniczyć przyjazne dla podatników orzeczenie BFH z 2011 roku i przywrócić stary stan prawny. Wynika to z oświadczenia Bundesratu w procesie legislacyjnym, którego celem było ograniczenie uznawania kosztów procesowych do "dotychczasowego wąskiego zakresu". Zawsze obejmowały one bezpośrednie koszty procesu rozwodowego (FG Rheinland-Pfalz z 16.10.2014, 4 K 1976/14; FG Münster z 21.11.2014, 4 K 1829/14 E; FG Münster z 19.6.2015, 1 V 795/15 E; FG Köln z 13.1.2016, 14 K 1861/15).
Obecnie Federalny Trybunał Finansowy wyjaśnił prawne niejasności i dręczącą niepewność, czy koszty rozwodu od 2013 roku są odliczane podatkowo, czy nie - niestety na niekorzyść podatników:
Od 2013 roku koszty rozwodu rzeczywiście nie są już odliczane jako nadzwyczajne obciążenia zgodnie z § 33 EStG. "Ponieważ podatnik nie ponosi wydatków na postępowanie rozwodowe w celu zabezpieczenia swojej podstawy egzystencji i niezbędnych potrzeb życiowych" (orzeczenie BFH z 18.5.2017, VI R 9/16).
- Od zmiany § 33 EStG w 2013 roku wydatki na prowadzenie sporu sądowego (koszty procesowe) są zasadniczo wyłączone z odliczenia jako nadzwyczajne obciążenie. Zgodnie z § 33 ust. 2 zdanie 4 EStG zakaz odliczenia nie ma zastosowania tylko wtedy, gdy podatnik bez poniesienia wydatków byłby narażony na utratę podstawy egzystencji i nie mógłby zaspokoić swoich niezbędnych potrzeb życiowych w zwykłym zakresie.
- Zdaniem BFH koszty postępowania rozwodowego nie są ponoszone w celu zabezpieczenia podstawy egzystencji i niezbędnych potrzeb życiowych. Można to założyć tylko wtedy, gdy zagrożona jest ekonomiczna podstawa życia podatnika. Taka egzystencjalna sytuacja nie występuje w przypadku kosztów rozwodu, nawet jeśli utrzymanie małżeństwa stanowiłoby dla podatnika poważne obciążenie życiowe.
- Chociaż BFH uwzględniał koszty rozwodu jako nadzwyczajne obciążenia do zmiany § 33 EStG w 2013 roku, po nowelizacji nie jest to już możliwe. Ustawodawca chciał w ten sposób ograniczyć znaczenie podatkowe kosztów procesowych do wąskiego zakresu i świadomie wykluczyć koszty rozwodu z odliczenia jako nadzwyczajne obciążenie.
Hinweis
Po tej decyzji koszty procesowe związane z rozwodem nie są już odliczane podatkowo: ani w sprawach związanych z konsekwencjami rozwodu, np. alimenty po rozwodzie, sprawy dotyczące dzieci, wyrównanie majątkowe i podział majątku (jak dotychczas), ani od 2013 roku w samej sprawie rozwodowej wraz z wyrównaniem emerytalnym.
JEDNAK: Obecnie Sąd Finansowy w Münster orzekł, że koszty procesowe związane z uzyskaniem alimentów po rozwodzie można odliczyć jako koszty uzyskania przychodu, jeśli odbiorca alimentów opodatkowuje świadczenia alimentacyjne jako inne dochody zgodnie z § 22 nr 1a EStG (FG Münster z 3.12.2019, 1 K 494/18 E).
Przypadek: Powódka i jej były mąż rozstali się w 2012 roku. Przed sądem rejonowym oboje prowadzili postępowanie rodzinne obejmujące rozwód, wyrównanie emerytalne oraz alimenty po rozwodzie. W 2014 roku sąd rejonowy orzekł rozwód i zobowiązał byłego męża powódki do miesięcznych płatności alimentacyjnych. Kobieta złożyła odwołanie od orzeczenia sądu rejonowego, domagając się wyższych miesięcznych płatności. W 2015 roku zawarto sądową ugodę dotyczącą wysokości alimentów. W swoim zeznaniu podatkowym za 2015 rok powódka zadeklarowała inne dochody w wysokości otrzymanych alimentów i odliczyła koszty procesowe (koszty sądowe i adwokackie) jako obniżające podatek. Urząd skarbowy odmówił uwzględnienia.
Zdaniem sędziów koszty procesowe u odbiorcy alimentów należy uwzględnić jako koszty uzyskania przychodu, ponieważ opodatkowuje ona świadczenia alimentacyjne od byłego męża zgodnie z § 22 nr 1a EStG. Kobieta poniosła koszty procesowe, aby w przyszłości uzyskać (wyższe) dochody w formie świadczeń alimentacyjnych. Świadczenia alimentacyjne są traktowane jako dochody podlegające opodatkowaniu zgodnie z § 22 nr 1a EStG, ponieważ były mąż jako zobowiązany do zapłaty miał możliwość odliczenia swoich płatności alimentacyjnych jako wydatki specjalne zgodnie z § 10 ust. 1a EStG, tzw. realne rozdzielenie. Świadczenia alimentacyjne są w pełni zrównane z innymi dochodami. Z tego wynika, że pełne odliczenie kosztów uzyskania przychodu musi być również możliwe.
(2021): Koszty rozwodu od 2013 r. nie są już odliczane od podatku
Czy koszty rozwodu można odliczyć od podatku?
Die Kosten einer Scheidung, insbesondere Anwalts- und Gerichtskosten, waren bis 2012 als nadzwyczajne obciążenia ogólnego rodzaju zgodnie z § 33 EStG odliczane. Dokładniej mówiąc: odliczane były tylko wydatki na samą sprawę rozwodową i na podział świadczeń emerytalnych, ale nie na sprawy dotyczące skutków rozwodu poza związkiem przymusowym. Dotyczy to rozliczenia wspólnego majątku, ustaleń dotyczących alimentów dla małżonka i dzieci oraz ustaleń dotyczących kontaktów rodzicielskich i opieki nad dziećmi.
Jednak od 2013 roku koszty rozwodu z powodu zmiany przepisów i wyroku BFH nie mogą być już odliczane jako nadzwyczajne obciążenia. "Ponieważ podatnik nie ponosi wydatków na postępowanie rozwodowe w celu zabezpieczenia swojej egzystencji i niezbędnych potrzeb życiowych" (wyrok BFH z 18.5.2017, VI R 9/16).
- W wyniku zmiany przepisów w 2013 roku wydatki na prowadzenie postępowania sądowego (koszty procesowe) są zasadniczo wyłączone z odliczenia jako nadzwyczajne obciążenie. Zakaz odliczenia nie obowiązuje tylko wtedy, "gdy podatnik bez poniesienia wydatków ryzykowałby utratę podstawy egzystencji i niemożność zaspokojenia niezbędnych potrzeb życiowych w zwykłym zakresie" (§ 33 ust. 2 zdanie 4 EStG).
- Zdaniem BFH koszty postępowania rozwodowego nie są regularnie ponoszone w celu zabezpieczenia podstawy egzystencji i niezbędnych potrzeb życiowych. Można to założyć tylko wtedy, gdy zagrożona jest podstawa ekonomiczna podatnika. Taka egzystencjalna sytuacja nie występuje w przypadku kosztów rozwodu, nawet jeśli utrzymanie małżeństwa stanowiłoby dla podatnika poważne obciążenie życiowe.
- Od 2013 roku w oficjalnej instrukcji do zeznania podatkowego napisano: "Koszty procesowe od 2013 roku nie są już odliczane jako nadzwyczajne obciążenia... Zakaz odliczenia dotyczy również kosztów rozwodu / unieważnienia związku partnerskiego."
Fazit
Zgodnie z nowymi przepisami od 2013 roku koszty procesowe związane z rozwodem nie są już odliczane podatkowo: ani w przypadku spraw dotyczących skutków rozwodu, np. alimentów po rozwodzie, spraw dotyczących dzieci, podziału majątku i rozliczenia majątkowego (jak dotychczas), ani w przypadku samej sprawy rozwodowej wraz z podziałem świadczeń emerytalnych.
JEDNAK: Obecnie Sąd Finansowy w Münster orzekł, że koszty procesowe związane z uzyskaniem alimentów po rozwodzie mogą być odliczane jako koszty uzyskania przychodu, jeśli odbiorca alimentów opodatkowuje świadczenia alimentacyjne jako inne dochody zgodnie z § 22 nr 1a EStG (FG Münster z 3.12.2019, 1 K 494/18 E).
Przypadek: Powódka i jej były mąż rozstali się w 2012 roku. Przed sądem rejonowym oboje prowadzili postępowanie rodzinne obejmujące rozwód, podział świadczeń emerytalnych oraz alimenty po rozwodzie. W 2014 roku sąd rejonowy orzekł rozwód i zobowiązał byłego męża powódki do miesięcznych płatności alimentacyjnych. Kobieta złożyła pozew o wyższe miesięczne płatności. W 2015 roku zawarto ugodę sądową dotyczącą wysokości alimentów. W swoim zeznaniu podatkowym za 2015 rok powódka zadeklarowała inne dochody w wysokości otrzymanych alimentów i odliczyła koszty procesowe (koszty sądowe i adwokackie) jako obniżające podatek. Urząd skarbowy odmówił uwzględnienia.
Zdaniem sędziów koszty procesowe u odbiorcy alimentów należy uwzględnić jako koszty uzyskania przychodu, ponieważ opodatkowuje ona alimenty od byłego męża zgodnie z § 22 nr 1a EStG. Kobieta poniosła koszty procesowe, aby w przyszłości uzyskać (wyższe) dochody w formie świadczeń alimentacyjnych. Alimenty są traktowane jako dochody podlegające opodatkowaniu zgodnie z § 22 nr 1a EStG, ponieważ były mąż jako zobowiązany do zapłaty miał możliwość odliczenia swoich płatności alimentacyjnych jako wydatków specjalnych zgodnie z § 10 ust. 1a EStG, tzw. realne rozdzielenie. Alimenty są w pełni zrównane z innymi dochodami. Z tego wynika, że pełne odliczenie kosztów uzyskania przychodu musi być również możliwe.
(2021): Czy koszty rozwodu można odliczyć od podatku?
Kto może ubiegać się o zwrot kosztów leczenia jako wydatków nadzwyczajnych?
Każdy, kto może udowodnić koszty leczenia, może je również uwzględnić w zeznaniu podatkowym. W tym celu potrzebny jest paragon, faktura, a w niektórych przypadkach zaświadczenie lekarskie. Nie ma znaczenia, czy wydatek dotyczy własnej choroby, choroby małżonka czy dziecka, na które przysługuje zasiłek rodzinny. Liczy się data zapłaty rachunku, a nie data jego wymagalności.
Wegeunfall
Jeśli poniosłeś wydatki związane z chorobą w związku z wypadkiem w drodze do pracy lub wypadkiem przy pracy, powinieneś je zgłosić jako koszty uzyskania przychodu lub koszty operacyjne. Dotyczy to również kosztów związanych z chorobą zawodową lub przekwalifikowaniem z powodu choroby. Zaletą jest to, że w takim przypadku nie jest naliczane obciążenie do zaakceptowania.
(2021): Kto może ubiegać się o zwrot kosztów leczenia jako wydatków nadzwyczajnych?
Kto może podać dane dotyczące obciążeń nadzwyczajnych?
Osoby ponoszące koszty o charakterze nadzwyczajnym mogą je uwzględnić w zeznaniu podatkowym. Wydatki te obniżają podatek dochodowy. Ma to na celu uniknięcie nieuzasadnionych trudności.
Koszty o charakterze nadzwyczajnym ogólnego rodzaju (§ 33 EStG) to m.in.: koszty pogrzebowe (po odliczeniu spadku), koszty leczenia, koszty związane z ciążą i porodem lub w niektórych przypadkach wydatki na szkody w domu lub mieszkaniu (np. w przypadku powodzi i innych klęsk żywiołowych). W szczególnych przypadkach również wydatki na utrzymanie lub zatrudnienie pomocy domowej mogą być uznane za koszty o charakterze nadzwyczajnym.
W przypadku kosztów o charakterze nadzwyczajnym zgodnie z § 33 EStG ustawodawca oczekuje, że każdy podatnik pokryje część kosztów samodzielnie. Dlatego uwzględniane są tylko wydatki, które przekraczają dopuszczalne obciążenie i są rzeczywiście konieczne. Ponadto należy odliczyć zwroty z ubezpieczenia.
(2021): Kto może podać dane dotyczące obciążeń nadzwyczajnych?
W jakiej wysokości mogę ubiegać się o ulgi podatkowe z tytułu wyjątkowych obciążeń?
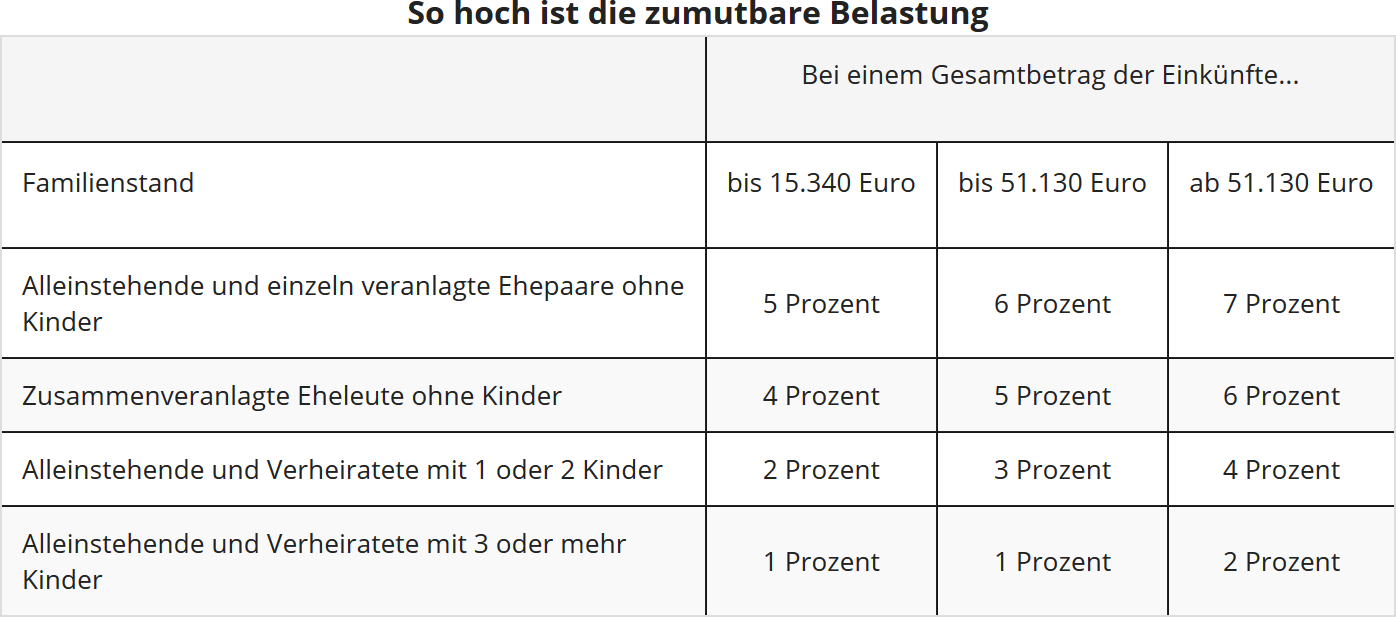
Hier können Sie die tatsächlichen Ausgaben eintragen. Diese werden jedoch nicht in voller Höhe anerkannt. Denn es wird hiervon noch Ihre zumutbare Eigenbelastung abgezogen. Diese richtet sich nach Ihrem Einkommen, Familienstand und der Zahl Ihrer Kinder und wird vom Finanzamt berechnet. Die zumutbare Eigenbelastung beträgt ein bis sieben Prozent der gesamten Einkünfte. Auf jeden Fall sollten Sie die entsprechenden Ausgaben nachweisen können.
Wenn Sie mit Ihren Ausgaben unter der zumutbaren Eigenbelastung bleiben, lohnt es sich gar nicht, die Kosten in der Steuererklärung anzugeben.
Pflegepauschbetrag:
Sind die pflegebedingten Aufwendungen nach dem Abzug der Eigenbelastung noch höher als der Pflegepauschbetrag, geben Sie Ihre Aufwendungen zur Pflege an, so wie sie tatsächlich angefallen sind. Dann müssen Sie sie allerdings auch einzeln nachweisen können, wofür Sie Geld ausgegeben haben. Allerdings können Sie auf diese Weise mehr als den Pflegepauschbetrag geltend machen.
Tipp
Für das Finanzamt zählt nicht, wann die Kosten angefallen sind, sondern wann Sie diese gezahlt haben. So sollten Sie versuchen, mehrere Ausgabe-Positionen in ein Jahr zu legen, um die Summe der Ausgaben zu erhöhen und so über das Limit Ihrer zumutbaren Eigenbelastung zu kommen.
Steht eine hohe Zahnarztrechnung an, die aber erst im kommenden Jahr fällig wird? Wenn Sie jedoch bereits für das laufende Jahr andere Ausgaben unter den außergewöhnlichen Belastungen verbuchen könnten, bitten Sie Ihren Zahnarzt um eine vorzeitige Rechnung oder um eine Teilrechnung. So können Sie möglicherweise alle Ausgaben, die über der zumutbaren Belastung liegen, noch in der Steuererklärung für das laufende Jahr geltend machen.
Wichtig
Die zumutbare Belastung wird nur bei den allgemeinen außergewöhnlichen Belastungen abgezogen. Ausgaben, die bei den besonderen außergewöhnlichen Belastungen angesetzt werden, bleiben ungekürzt.
Anhand dieser Tabelle können Sie ungefähr Ihre zumutbare Eigenbelastung berechnen:
(2021): W jakiej wysokości mogę ubiegać się o ulgi podatkowe z tytułu wyjątkowych obciążeń?
Jak oblicza się dopuszczalne obciążenie?
Obciążenie do zaakceptowania zależy od wysokości dochodu, liczby dzieci oraz stanu cywilnego. Jest ono automatycznie obliczane przez urząd skarbowy.
Do maja 2017 r. urzędy skarbowe obliczały to w sposób, który okazał się błędny:
Próg akceptowalności jest ustalany w trzech etapach (etap 1 do 15.340 Euro, etap 2 do 51.130 Euro, etap 3 powyżej 51.130 Euro) według określonego procentu "całkowitej kwoty dochodów". Wynosi on w zależności od stanu cywilnego i liczby dzieci od 1 do 7%. Zgodnie z dotychczasowym stanem prawnym wysokość całkowitego obciążenia do zaakceptowania zależy od wyższego procentu, gdy tylko całkowita kwota dochodów przekroczy jeden z ww. progów. Wówczas wyższy procent stosuje się do "całkowitej kwoty dochodów".
Beispiel
Pan Stenzel jest żonaty, ma dwoje dzieci i dochody w wysokości 60.000 Euro. Za pobyt w sanatorium musi zapłacić 4.000 Euro po zwrocie z kasy chorych.
Do odliczenia jako nadzwyczajne obciążenia: 4.000 Euro
Obciążenie do zaakceptowania wynosi: 4% z 60.000 Euro = 2.400 Euro
Wpływ na obniżenie podatku: 4.000 Euro - 2.400 Euro = 1.600 Euro
Od czerwca 2017 r. na podstawie nowego orzeczenia BFH obowiązuje nowa wielostopniowa metoda obliczania obciążenia do zaakceptowania: Tylko ta część całkowitej kwoty dochodów, która przekracza dany próg, jest obciążona wyższym procentem. Na przykład procent dla etapu 3 dotyczy tylko tej części dochodów, która przekracza 51.130 Euro. Dla każdego progu oblicza się odpowiednie obciążenie do zaakceptowania, a następnie sumuje się obliczone kwoty (orzeczenie BFH z 19.1.2017, VI R 75/14).
Beispiel
Małżonkowie z 2 dzieci i całkowitą kwotą dochodów 60.000 Euro. Koszty leczenia wynoszą 5.000 Euro.
Do odliczenia jako nadzwyczajne obciążenia: 5.000 Euro
Obciążenie do zaakceptowania wynosi:
- do 15.340 Euro: 2% 306,80 Euro
- do 51.130 Euro: 3% 1.073,70 Euro
- do 60.000 Euro: 4% 354,80 Euro
łącznie: 1.735,30 Euro
Wpływ na obniżenie podatku: 5.000 Euro - 1.735 Euro = 3.265 Euro
Korzyść w porównaniu z poprzednim obliczeniem: 665 Euro
Dzięki stopniowej metodzie obliczeń - w porównaniu z dotychczasowym stanem prawnym - całkowite obciążenie do zaakceptowania jest niższe, co należy odjąć od zgłoszonych nadzwyczajnych obciążeń. W rezultacie to obliczenie może prowadzić do wyższego odliczenia podatkowego nadzwyczajnych obciążeń - a tym samym do niższego podatku dochodowego. Nowe przepisy są co prawda wyraźnie korzystne dla podatnika, ale prowadzą również do skomplikowania obliczeń.
Federalne Ministerstwo Finansów akceptuje nowe orzeczenie BFH z 19.1.2017 (VI R 75/14) - od 1.6.2017 we wszystkich jeszcze otwartych sprawach podatkowych. Zmienione przepisy zostały już uwzględnione w ramach zautomatyzowanego sporządzania decyzji podatkowych i również decyzje z poprzednich lat zostały - o ile było to możliwe proceduralnie - w dużej mierze zmienione.
(2021): Jak oblicza się dopuszczalne obciążenie?
Czy mogę tu również ubiegać się o świadczenia alimentacyjne na moje dzieci?
Jeśli nie przysługuje Ci zasiłek na dziecko ani ulgi na pełnoletnie dziecko, możesz w odpowiednich miesiącach również zgłosić swoje świadczenia alimentacyjne na rzecz dziecka w potrzebie jako wydatki nadzwyczajne.
Maksymalna kwota alimentów podlegająca odliczeniu w 2021 roku wynosi 9.744 Euro.
(2021): Czy mogę tu również ubiegać się o świadczenia alimentacyjne na moje dzieci?
Co to są nadzwyczajne obciążenia?
Obciążenia o charakterze ogólnym (art. 33 EStG) to m.in.:
- Usługi opiekuńcze,
- Koszty pobytu w domu opieki
- Wydatki na utrzymanie osoby potrzebującej
- Inne obciążenia o charakterze ogólnym, takie jak
- Koszty leczenia
- Wydatki na środki pomocnicze i lecznicze
- Koszty związane z ciążą i porodem
- Wydatki na szkody w domu lub mieszkaniu (klęski żywiołowe)
- Koszty pogrzebu
Ważne: W przypadku obciążeń nadzwyczajnych zgodnie z art. 33 EStG ustawodawca oczekuje, że każdy podatnik pokryje część kosztów samodzielnie. Dlatego uwzględniane są tylko te wydatki, które przekraczają dopuszczalne obciążenie i są rzeczywiście konieczne.
(2021): Co to są nadzwyczajne obciążenia?



