Dieser Text bezieht sich auf die
. Die Version die für die
Kiedy emeryci muszą złożyć zeznanie podatkowe?
Ein Rentner ist zur Abgabe einer Steuererklärung 2021 verpflichtet, wenn er mit seinem Gesamtbetrag der Einkünfte den jährlichen Grundfreibetrag übersteigt. Im Jahre 2021 beträgt der Grundfreibetrag 9.744 Euro für Ledige und 19.488 Euro für Verheiratete.
Zu den steuerpflichtigen Einkünften von Rentnern, die anzugeben sind, zählen die private und gesetzliche Rente (Anlage R), aber auch Miet- und Kapitaleinnahmen (Anlage V und Anlage KAP) und vieles mehr.
Nicht jeder Euro der gesetzlichen Rente gehört zu den steuerpflichtigen Einkünften eines Rentners. Das heißt: Wer eine gesetzliche Rente von monatlich 1.500 Euro erhält, muss nicht die ganze jährliche Summe von 18.000 Euro versteuern. Wie hoch die steuerpflichtige Rente tatsächlich ist, richtet sich nach dem Jahr, in dem der Arbeitnehmer in Rente gegangen ist. Der Besteuerungsanteil beträgt für alle Rentner des Jahres 2004 und für diejenigen, die im Jahre 2005 neu in Rente gingen, unabhängig vom Alter 50 % des Rentenbetrages. Wer im Jahre 2006 in Rente ging, musste 52 % des Rentenbetrages versteuern. Bei Renteneintritt im Jahre 2020 beträgt der Besteuerungsanteil 80 %, bei Renteneintritt im Jahre 2021 sind es 81 %.
Mit dem Besteuerungsanteil wird die Rente nur im Jahr des Rentenbeginns und im zweiten Rentenbezugsjahr besteuert. Der Restbetrag im zweiten Jahr ist der persönliche Rentenfreibetrag, der dann zeitlebens unverändert steuerfrei bleibt. Ab dem dritten Jahr ist die Rente in voller Höhe nach Abzug des persönlichen Rentenfreibetrages und des Werbungskosten-Pauschbetrages von 102 Euro steuerpflichtig. Der stets gleich bleibende Rentenfreibetrag führt dazu, dass Rentenerhöhungen ab dem dritten Rentenbezugsjahr in vollem Umfang steuerpflichtig werden.
Beispiel: Für Manfred Mustermann, der 2005 in Rente ging, liegt die zu versteuernde Rente bei 50 Prozent. Er bekommt wie alle Rentner, die bis 2005 in den Ruhestand gingen, einen Freibetrag von 50 Prozent. Dieser ist nicht zu versteuern und bleibt lebenslang unverändert.
Für Herrn Mustermann gilt: Bekam er im Jahr 2005 eine Rente von 20.000 Euro, so liegt sein Freibetrag demnach bei 10.000 Euro. Dieser jährliche Freibetrag bleibt bis zu seinem Lebensende konstant. Der verheiratete Rentner Mustermann und seine Frau haben keine weiteren Einnahmen. Sie müssen deshalb keine Steuererklärung abgeben. Denn zusammen bleiben sie mit ihren Einnahmen unter dem Grundfreibetrag von 19.488 Euro (2021). Wäre Max Mustermann ein Single, dann wäre das etwas anderes. Mit 10.000 Euro zu versteuernder Jahresrente läge er über dem Grundfreibetrag von 9.7448 Euro (2021) und müsste somit eine Steuererklärung abgeben. Liegen beide Ehepartner über dem Grundfreibetrag, müssen sie jeweils ein separates Formular abgeben.
Tipp
Wer als Rentner eine Steuererklärung abgeben muss, sollte auch darauf achten, dass er mögliche Werbungskosten geltend macht.
(2021): Kiedy emeryci muszą złożyć zeznanie podatkowe?
Jakie przychody zaliczają się do dochodów kapitałowych?
Durch die Einführung der Abgeltungsteuer ist eine Abgabe der Anlage KAP grundsätzlich nicht mehr erforderlich. In einigen Fällen müssen Sie die Anlage KAP aber dennoch ausfüllen:
- die Kapitalerträge unterliegen nicht dem Steuerabzug (z.B. bei Veräußerung von GmbH-Anteilen von weniger als 1 Prozent)
- Erträge aus ausländischen thesaurierenden Investmentfonds
- Erträge (Zinsen, Dividenden etc.) aus ausländischen Konten oder Depots
- Zinsen aus Darlehensverträgen zwischen Privatpersonen
- Zinsen auf Steuererstattungen
- Veräußerung von Kapital-Lebensversicherungen (bei Vertragsabschluss ab 2005)
Hinweis: Bei bestimmten Erträgen sind zusätzlich die Anlage KAP-INV (betrifft Einkünfte aus Investmenterträgen, die nicht dem inländischen Steuerabzug unterlegen haben) bzw. KAP-BET (betrifft Einkünfte aus Kapitalvermögen bei Beteiligungen, wenn die Einkünfte und die anzurechnende Steuer einheitlich und gesondert festgestellt worden sind) auszufüllen.
Weiterhin muss die Anlage KAP im Falle einer Wahlveranlagung ausgefüllt werden, wenn:
- ein Verlustvortrag aus Vorjahren berücksichtigt oder eine Verlustverrechnung der Einkünfte aus Kapitalvermögen erfolgen soll, oder
- der Sparerpauschbetrag nicht voll ausgeschöpft wurde, oder
- die Kirchensteuer trotz Kirchensteuerpflicht nicht einbehalten wurde, oder
- ausländische Steuern noch zu berücksichtigen sind oder
- zur Überprüfung der Höhe des Kapitalertragsteuerabzuges.
Auch wenn Sie einen Antrag auf eine so genannte Günstigerprüfung stellen wollen, ist die Anlage KAP auszufüllen. Dadurch können Sie unter Umständen eine niedrigere Besteuerung mit dem individuellen Steuersatz erreichen, wenn dieser niedriger ist, als der Abgeltungsteuersatz in Höhe von 25 Prozent.
(2021): Jakie przychody zaliczają się do dochodów kapitałowych?
Jakie informacje muszą podać pracownicy?
Dochody: Tutaj wprowadza się dane, które pracownicy muszą podać w załączniku N. Dotyczy to pracowników, robotników, urzędników i emerytów zakładowych. Proszę wprowadzić tutaj dane z Państwa karty podatkowej.
Wydatki: W sekcji Wydatki można ubiegać się o zwrot kosztów uzyskania przychodu. Należą do nich np. wydatki na biuro domowe, koszty dojazdu i koszty szkolenia.
Dla małżonków automatycznie tworzony jest osobny obszar dla dochodów i wydatków.
(2021): Jakie informacje muszą podać pracownicy?
Czy jako pracownik muszę złożyć zeznanie podatkowe?
Jeśli jako pracownik najemny uzyskujesz dochody z pracy najemnej (Anlage N), Twój pracodawca co miesiąc potrąca z Twojego wynagrodzenia brutto podatek dochodowy od wynagrodzeń, dodatek solidarnościowy i ewentualnie podatek kościelny. Podatki są bezpośrednio przekazywane do urzędu skarbowego. Właściwie (!) z punktu widzenia podatkowego wszystko byłoby załatwione i nie musisz składać zeznania podatkowego. Dotyczy to również pracowników stanu wolnego (klasa podatkowa I), którzy nie zmienili miejsca pracy przez cały rok.
Obowiązkowe rozliczenie: musisz złożyć zeznanie podatkowe
Jednak w wielu przypadkach administracja podatkowa podejrzewa, że miesięczne potrącenia podatkowe od dochodów z pracy były zbyt niskie. Dlatego wielu pracowników ma ustawowy obowiązek złożenia zeznania podatkowego, tzw. obowiązek rozliczenia lub obowiązkowe rozliczenie.
Z tego powodu § 46 EStG reguluje wiele przypadków, w których również pracownicy są zobowiązani do złożenia zeznania podatkowego:
-
W ciągu roku uzyskałeś dodatkowe dochody powyżej 410 Euro, które nie podlegały potrąceniu podatku od wynagrodzenia. Należą do nich np. honoraria, renty lub czynsze.
-
W ciągu roku otrzymywałeś wynagrodzenie od wielu pracodawców jednocześnie.
-
Na swojej karcie podatkowej wpisałeś kwotę wolną (np. na koszty uzyskania przychodu, wydatki specjalne, nadzwyczajne obciążenia). Kwoty wolne mają zostać ponownie sprawdzone w ramach zeznania podatkowego. Wyjątek: Jeśli jest to ryczałt dla osób niepełnosprawnych, ryczałt dla osób pozostałych przy życiu lub tylko liczba kwot na dzieci, nie jesteś zobowiązany do złożenia zeznania podatkowego.
-
Ty i Twój małżonek otrzymujecie wynagrodzenie i jeden z Was był opodatkowany według klasy podatkowej V lub VI lub oboje wybraliście procedurę współczynnika z kombinacją klas podatkowych IV/IV.
- W ciągu roku otrzymałeś świadczenia zastępujące wynagrodzenie (np. zasiłek rodzicielski, zasiłek za pracę w niepełnym wymiarze godzin lub zasiłek dla bezrobotnych). Świadczenia zastępujące dochód podlegają klauzuli progresji i mogą zwiększyć osobistą stawkę podatkową na pozostałe dochody.
-
Otrzymałeś od byłego pracodawcy odprawę lub wynagrodzenie za pracę wieloletnią, do którego zastosowano korzystną zasadę jednej piątej.
- Jako rozwiedzeni lub żyjący w separacji rodzice wybraliście inny podział ulgi szkoleniowej lub ryczałtu dla osób niepełnosprawnych na dziecko.
-
Otrzymałeś płatności specjalne i w tym samym roku zmieniłeś pracodawcę, a Twój nowy pracodawca nie uwzględnił wartości poprzedniego pracodawcy przy obliczaniu podatku dochodowego od wynagrodzeń.
-
Twoje małżeństwo zostało rozwiedzione w ciągu roku lub Twój partner zmarł, a jeden z małżonków ponownie się ożenił w tym samym roku.
-
Na swojej karcie podatkowej wpisałeś małżonka o ograniczonym obowiązku podatkowym, który mieszka w kraju UE/EOG.
-
Masz miejsce zamieszkania lub zwykłe miejsce pobytu za granicą i złożyłeś wniosek o nieograniczony obowiązek podatkowy w Niemczech
Uwaga: Od 1.1.2020 r. wiele przypadków obowiązkowego rozliczenia dotyczy również pracowników o ograniczonym obowiązku podatkowym (§ 50 ust. 2 zdanie 2 nr 4c EStG, zmienione przez "Ustawę o dalszym wsparciu podatkowym elektromobilności oraz zmianie innych przepisów podatkowych" z dnia 12.12.2019 r.).
(2021): Czy jako pracownik muszę złożyć zeznanie podatkowe?
Czy wszyscy niepracownicy są zobowiązani do złożenia zeznania podatkowego?
Nie uzyskujesz dochodów z pracy najemnej? W pewnych okolicznościach musisz mimo to złożyć zeznanie podatkowe.
Osoby prowadzące działalność na własny rachunek, przedsiębiorcy, wynajmujący i emeryci muszą złożyć zeznanie podatkowe, jeśli ich dochód przekracza kwotę wolną od podatku. Zeznanie podatkowe jest zatem obowiązkowe dla wszystkich, jeśli łączna kwota dochodów (przychody minus koszty uzyskania przychodu i/lub koszty operacyjne) przekracza następujące wartości:
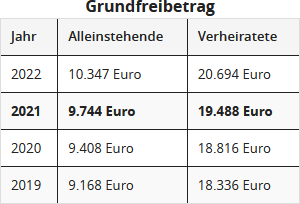
W innych przypadkach również może być korzystne złożenie zeznania podatkowego jako osoba prowadząca działalność na własny rachunek, przedsiębiorca, wynajmujący lub emeryt. Jeśli chcesz na przykład ubiegać się o przeniesienie straty, musisz złożyć zeznanie podatkowe za dany rok podatkowy.
SteuerGo
Od reformy emerytalnej w 2005 roku coraz więcej emerytów musi płacić podatki i w razie potrzeby składać zeznanie podatkowe.
(2021): Czy wszyscy niepracownicy są zobowiązani do złożenia zeznania podatkowego?
Kto musi wypełnić załącznik S dla osób pracujących na własny rachunek?
Samozatrudnienie wykonują w szczególności osoby wykonujące wolne zawody. Osoba wykonująca wolny zawód to taka, która pracuje samodzielnie i na własną odpowiedzialność oraz wykonuje określony zawód katalogowy lub działalność wymienioną w § 18 ust. 1 EStG. Wolne zawody wymagają działalności, której niekoniecznie musi poprzedzać studia wyższe. Wystarczy, że jest to wykształcenie o charakterze naukowym. Obejmuje to również samokształcenie lub wiedzę zdobytą w wyniku pracy zawodowej. Wiedza musi odpowiadać poziomowi studiów wyższych.
(1) Osoby wykonujące wolny zawód to z jednej strony osoby wykonujące określoną działalność (§ 18 ust. 1 nr 1 EStG), a mianowicie działalność:
- naukową, artystyczną, pisarską, dydaktyczną lub wychowawczą.
(2) Osoby wykonujące wolny zawód to z drugiej strony osoby wykonujące określony zawód katalogowy, który jest wyraźnie wymieniony w ustawie o podatku dochodowym (§ 18 ust. 1 nr 1 EStG):
- Zawody medyczne: lekarze, dentyści, naturopaci, dentyści, fizjoterapeuci.
- Zawody prawnicze i doradcze: adwokaci, notariusze, rzecznicy patentowi, biegli rewidenci, doradcy podatkowi, doradcy ds. ekonomii i biznesu, biegli księgowi, pełnomocnicy podatkowi.
- Zawody techniczno-naukowe: inżynierowie geodezyjni, inżynierowie, architekci, chemicy handlowi, piloci.
- Zawody medialne: dziennikarze, fotoreporterzy, tłumacze ustni, tłumacze pisemni.
(3) Osoby wykonujące wolny zawód mogą być również osobami wykonującymi podobny zawód, który jest porównywalny z wymienionymi zawodami katalogowymi pod względem działalności i wykształcenia. Wykaz wolnych zawodów w § 18 ust. 1 nr 1 EStG nie jest bowiem wyczerpujący. Ważne jest, aby działalność była wykonywana w sposób kierowniczy i na własną odpowiedzialność na podstawie własnej wiedzy fachowej. Dotyczy to na przykład następujących zawodów:
- Opiekunowie osób starszych, dietetycy, ergoterapeuci, podolodzy, logopedzi, ortoptyści, medyczni pedicurzyści, dyplomowani masażyści i masażyści leczniczy, medyczni kąpielarze, ratownicy medyczni, dentyści, położne, psychoterapeuci, psychoterapeuci dzieci i młodzieży, doradcy IT, doradcy biznesowi.
- Inżynieria oprogramowania, praca jako administrator i opiekun sieci lub oprogramowania (orzeczenia BFH z 22.9.2009, VIII R 31/07, VIII R 63/06, VIII R 79/06).
(4) Działalności, które nie są uznawane za działalność w ramach wolnego zawodu i nie stanowią działalności gospodarczej, należą do innej działalności na własny rachunek. Cechą charakterystyczną jest również osobista praca. Jednak inna działalność na własny rachunek jest wykonywana raczej okazjonalnie i tylko wyjątkowo w sposób trwały (§ 18 ust. 1 nr 3 EStG):
- Wykonawcy testamentów, zarządcy majątku, członkowie rad nadzorczych, zarządcy nieruchomości, syndycy, powiernicy, opiekunowie, zarządcy spadku, mediatorzy, ankieterzy dla urzędów statystycznych, opiekunki dzienne, prawni opiekunowie i kuratorzy itp.
Rozróżnienie między działalnością gospodarczą a działalnością na własny rachunek jest często trudne, ponieważ na przykład w przypadku działalności w ramach wolnego zawodu zazwyczaj nie brakuje zamiaru zarobkowego. Wiele działalności spełnia zatem zarówno cechy działalności w ramach wolnego zawodu, jak i działalności gospodarczej. W takich przypadkach decydującym kryterium jest praca umysłowa i twórcza, która jest na pierwszym planie w przypadku działalności w ramach wolnego zawodu.
(2021): Kto musi wypełnić załącznik S dla osób pracujących na własny rachunek?



