Dieser Text bezieht sich auf die
. Die Version die für die
Co to jest ustawowa renta dożywotnia?
Renty dożywotnie to stałe dochody, które są powiązane z życiem danej osoby. Renty dożywotnie i inne świadczenia z ustawowych ubezpieczeń emerytalnych, rolniczej kasy emerytalnej oraz zawodowych funduszy emerytalnych podlegają opodatkowaniu tylko w określonej części, która zależy od roku rozpoczęcia emerytury.
Jeśli otrzymywałeś emeryturę z ustawowego ubezpieczenia emerytalnego, możesz zamówić „Informację do przedłożenia w urzędzie skarbowym” o otrzymanych dochodach emerytalnych jako pomoc w wypełnieniu. Zostanie ona automatycznie przesłana w kolejnych latach. W przypadku rozpoczęcia emerytury w 2020 roku udział podlegający opodatkowaniu wynosi 80%.
Wpisy w zeznaniu podatkowym dotyczące wysokości udziału podlegającego opodatkowaniu nie są wymagane. Część emerytury wolna od podatku jest ustalana w roku następującym po roku rozpoczęcia emerytury i obowiązuje zasadniczo przez cały okres pobierania emerytury. W ramach opodatkowania emerytur w kolejnych latach jest ona odejmowana od rocznej (brutto) kwoty emerytury.
Podwyżki emerytur, które wynikają z regularnej korekty emerytury, są opodatkowane w pełnej wysokości. To samo dotyczy świadczeń z prywatnych umów emerytalnych podstawowych (tzw. emerytury Rürup).
Renty dożywotnie to w szczególności
- renty starcze,
- renty z tytułu niezdolności do pracy,
- renty z tytułu niepełnosprawności,
- renty z tytułu niezdolności do wykonywania zawodu,
- renty dla osób pozostałych przy życiu jako renty wdowie/wdowca,
- renty sierocie lub
- renty wychowawcze.
Należy również podać jednorazowe świadczenia, które są wypłacane np. jako zasiłek pogrzebowy lub jako odprawa z tytułu rent o małej wartości. Jeśli zostałeś uznany za osobę prześladowaną przez narodowy socjalizm w rozumieniu § 1 Federalnej Ustawy o Odszkodowaniach (BEG) i przy obliczaniu Twojej emerytury z ustawowego ubezpieczenia emerytalnego uwzględniono okresy emerytalne z powodu prześladowań, poinformuj o tym urząd skarbowy w dowolnej formie.
Takie okresy mogły zostać uwzględnione np. na podstawie Ustawy o wypłacie emerytur z tytułu zatrudnienia w getcie (ZRBG), Ustawy o regulacji odszkodowań za niesprawiedliwości narodowego socjalizmu w ubezpieczeniach społecznych (WGSVG) lub na podstawie Ustawy o emeryturach zagranicznych (FRG). Dotyczy to również rent wdowie/wdowca, jeśli zmarły był uznany za osobę prześladowaną w rozumieniu § 1 BEG i świadczenie emerytalne zawierało odpowiednie okresy emerytalne. Urząd skarbowy sprawdzi, czy ta emerytura jest zwolniona z podatku.
(2021): Co to jest ustawowa renta dożywotnia?
Jak jest opodatkowana emerytura państwowa?
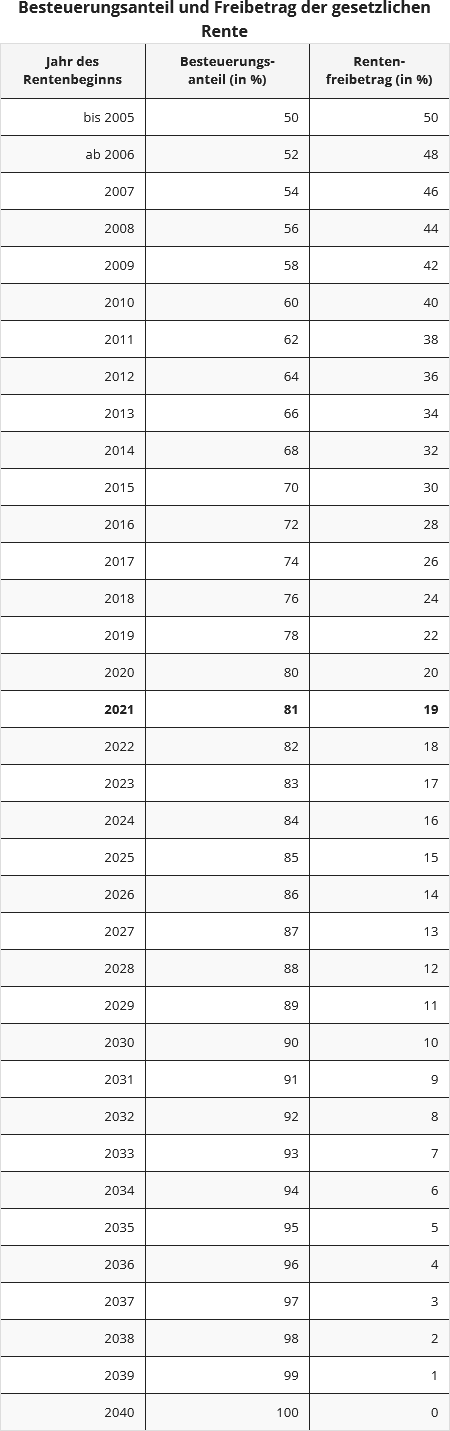
Der Gesetzgeber hat im Jahr 2005 die Besteuerung der gesetzlichen Rente durch das Alterseinkünftegesetz neu geregelt. Seitdem ist ein festgelegter Anteil der Rente zu versteuern, der Rest bleibt (noch) steuerfrei. Sie müssen Ihre Einnahmen aus der Rente versteuern, das ist die sogenannte nachgelagerte Besteuerung. Wie viel sie versteuern müssen, richtet sich nach dem Jahr Ihres Renteneintritts.
Für Personen, die im Jahre 2005 oder vorher in Rente gingen, lag der steuerfreie Anteil bei 50 Prozent. Aus der nicht zu versteuernden Rente wird ein (persönlicher) Freibetrag gebildet, sodass diese Rentner ab 2005 einen "Rentenfreibetrag" von 50 Prozent nutzen können. Dieser Rentenfreibetrag bleibt lebenslang unverändert.
Seit 2005 steigt der sog. Besteuerungsanteil jährlich um zwei Prozentpunkte, ab 2021 um einen Prozentpunkt pro Jahr. So müssen Personen, die ab 2040 in Rente gehen, ihre gesetzlichen Renteneinnahmen voll versteuern.
Das Finanzamt zieht automatisch auch ohne weiteren Nachweis einen Pauschbetrag für Werbungskosten von 102 Euro ab. Wenn Sie höhere Aufwendungen haben, sollten Sie diese in der Steuererklärung angeben, um Ihr zu versteuerndes Einkommen nach unten zu drücken. Angeben können Sie etwa Steuerberatungskosten (für die Anlage R), eine Rentenberatung oder einen Anwalt, wenn er Sie in Rentenfragen unterstützt. Die höheren Ausgaben müssen Sie allerdings in jedem Fall nachweisen.
Beispiel
Hans Müller ging zum 1. Januar 2009 in Rente und bekam im letzten Jahr eine gesetzliche Rente von insgesamt 12.000 Euro. Für Hans Müller sind 58 Prozent seiner Rente steuerpflichtig, der Rentenfreibetrag liegt bei 42 Prozent. So müsste Müller für das Jahr 6.960 Euro beim Finanzamt als Einnahmen angeben. Hat er aber keine weiteren Einnahmen, dann muss er auch keine Steuererklärung abgeben, denn die Summe liegt unter dem Grundfreibetrag von 9.744 Euro (2021).
Der lebenslange Rentenfreibetrag für Hans Müller beträgt 5.040 Euro. Einnahmen über diesem Freibetrag müsste er jedoch erst versteuern, wenn sie auch über dem Grundfreibetrag liegen.
Die Einnahmen aus Vermietung und Verpachtung oder Kapitalerträge müssen allerdings dem Einkommen zugerechnet werden.
Würde Hans Müller dagegen eine Rente von 15.000 Euro beziehen und erst 2021 in den Ruhestand gehen, dann müsste er 12.150 Euro (81 Prozent) von seiner Rente versteuern und demzufolge auch eine Steuererklärung abgeben.
Achtung: Bis zu seinem Lebensende bleibt der Rentenfreibetrag für Müller gleich. Auch wenn nach Rentenanpassungen seine Einnahmen durch die Rente steigen, blieben im ersten Beispiel jedes Jahr nur 5.040 Euro steuerfrei. Der Freibetrag bezieht sich auf einen konkreten Geldbetrag, nicht auf einen Anteil der jeweiligen Rente. So muss Herr Müller künftige Rentenanpassungen also voll versteuern.
(2021): Jak jest opodatkowana emerytura państwowa?
Jakie koszty uzyskania przychodu mogę jako emeryt uwzględnić?
Również jako emeryt możesz w zeznaniu podatkowym odliczyć wydatki związane z emeryturą jako koszty uzyskania przychodu. Jeśli Twoje koszty uzyskania przychodu wyniosły łącznie mniej niż 102 Euro, nie opłaca się ich wpisywać. Urząd skarbowy automatycznie uwzględnia ryczałt na koszty uzyskania przychodu w wysokości 102 Euro, który jest natychmiast odejmowany od Twoich dochodów. Ryczałt ten jest uwzględniany łącznie dla wszystkich emerytur i wszystkich dochodów, które muszą być wykazane jako inne dochody. Jest to kwota roczna, która nie jest obniżana, nawet jeśli warunki nie były spełnione przez cały rok lub nie odnotowano dochodów przez cały rok. Ryczałt na koszty uzyskania przychodu jest przypisany do osoby i przysługuje każdemu małżonkowi oddzielnie, gdy tylko ma odpowiednie dochody.
Wskazówka: Jeśli masz wyższe wydatki, które przekraczają ryczałt w wysokości 102 Euro, warto je wpisać. Powinieneś jednak mieć również dowody i dołączyć je do zeznania podatkowego. Jeśli poniosłeś wydatki na doradcę podatkowego, urząd skarbowy uzna tylko te koszty jako koszty uzyskania przychodu, które są związane z Twoją emeryturą. Dlatego poproś doradcę podatkowego, aby na fakturze oddzielnie wskazał część bezpośrednio związaną z Twoją emeryturą.
Jako koszty uzyskania przychodu możesz odliczyć na przykład wydatki na:
- doradcę ds. emerytalnych,
- prawnika w przypadku sporów emerytalnych,
- doradcę podatkowego (tylko dla załącznika R), a także
- koszty związane z ubieganiem się o emeryturę (koszty podróży, materiały biurowe, opłaty pocztowe, koszty telefoniczne)
- opłaty sądowe, jeśli proces dotyczy Twojej emerytury
- składki związkowe, które płacisz jako emeryt
- ryczałtowa opłata za prowadzenie konta w wysokości 16 Euro rocznie
Tipp
Jeśli nie jesteś pewien, czy urząd skarbowy uzna dany wydatek, po prostu go wpisz i dołącz dowody. W ten sposób zdecyduje urzędnik skarbowy.
(2021): Jakie koszty uzyskania przychodu mogę jako emeryt uwzględnić?
Co reguluje ustawa o dochodach emerytalnych z 2005 roku?
Ustawa o dochodach emerytalnych reguluje opodatkowanie emerytur. Dotyczy to wszystkich, zarówno emerytów, którzy przeszli na emeryturę przed 2005 rokiem, jak i wszystkich przyszłych. Obciążenie podatkowe dla nowych emerytów rośnie z roku na rok - jednocześnie rosną jednak korzyści dla pracowników.
Ulgi podatkowe na zabezpieczenie emerytalne
Oprócz ustawowego ubezpieczenia emerytalnego uznawane są również prywatne ubezpieczenia emerytalne (tzw. emerytura podstawowa lub emerytura Rürup). Składki na prywatne ubezpieczenia emerytalne są objęte ulgą podatkową tylko wtedy, gdy ubezpieczenie ma na celu zapewnienie dożywotniej emerytury dla podatnika. Ponadto ubezpieczony musi mieć ukończone co najmniej 60 lat w momencie rozpoczęcia wypłaty emerytury. W przypadku zawarcia umowy od 2012 roku wypłata emerytury może rozpocząć się dopiero od 62. roku życia. Zapewnia to, że są to produkty zabezpieczenia emerytalnego. Ponadto roszczenia emerytalne nie mogą być przenoszone, zastawiane, sprzedawane ani kapitalizowane. Suma ubezpieczenia musi być wypłacana w formie renty dożywotniej, wypłaty jednorazowe są zasadniczo zabronione. Produkty emerytalne objęte ulgą podatkową można jednak uzupełnić o dodatkowe ubezpieczenie - na przykład ubezpieczenie na wypadek niezdolności do pracy.
Ulgi podatkowe nie obejmują produktów inwestycyjnych, które nie służą bezpośrednio zabezpieczeniu emerytalnemu. Zazwyczaj są to swobodnie dostępne inwestycje kapitałowe, do których należą również ubezpieczenia na życie. Wyjątkiem są ubezpieczenia na życie zawarte przed 2005 rokiem. Pozostają one nadal wolne od podatku.
Dla emerytów oznacza to:
Od 2005 roku 50 procent dochodów emerytalnych podlega opodatkowaniu. Od 2006 do 2020 roku podlegająca opodatkowaniu część emerytur wzrasta co roku o dwa punkty procentowe, a od 2021 roku wzrasta tylko o jeden punkt procentowy rocznie. W 2040 roku emerytura będzie w 100 procentach opodatkowana, podczas gdy składki pracowników na zabezpieczenie emerytalne będą w dużej mierze wolne od podatku.
Również uregulowane w ustawie o dochodach emerytalnych: Czasowo ograniczone emerytury, takie jak renty z tytułu niezdolności do pracy, oraz nieograniczone emerytury, takie jak emerytura, są opodatkowane na równych zasadach od 2005 roku. A emerytury z ubezpieczeń, które były objęte ulgą podatkową w fazie oszczędzania, są opodatkowane w fazie wypłaty.
Hinweis:
Pod koniec maja 2021 roku Federalny Trybunał Finansowy opublikował dwa wyroki dotyczące możliwego podwójnego opodatkowania emerytur. Skargi zainteresowanych emerytów zostały jednak oddalone. BFH uznaje podwójne opodatkowanie za możliwe tylko w nielicznych przypadkach. Uważa, że podstawowa systematyka opodatkowania emerytur jest zgodna z prawem, czyli ograniczone odliczenie wydatków na zabezpieczenie emerytalne w okresie aktywności zawodowej, połączone z częściowym zwolnieniem emerytur z podatku w fazie wypłaty. Podwójne opodatkowanie może wystąpić dopiero w przypadku późniejszych roczników emerytalnych (wyroki BFH z 19.5.2021, X R 33/19 i X R 20/21). Jednak przegrani skarżący złożyli skargę konstytucyjną przeciwko obu decyzjom BFH (Az. 2 BvR 1143/21 i 2 BvR 1140/21).
Chodzi o to, jak dokładnie oblicza się podwójne opodatkowanie. BFH przyjął bardzo schematyczne podejście, które tylko w pojedynczych przypadkach prowadzi do zbyt wysokiego opodatkowania emerytur. W obliczeniach podwójnego opodatkowania obowiązuje zasada wartości nominalnej. Należy - mówiąc w uproszczeniu - porównać faktycznie wpłacone i objęte ulgą wydatki na zabezpieczenie emerytalne z faktycznie wypłaconymi i częściowo zwolnionymi z podatku kwotami emerytur. Nie należy ani dyskontować, ani uwzględniać inflacji.
Niektórzy eksperci, a także skarżący w sprawie X R 33/19, byli jednak zdania, że w fazie aktywności zawodowej nie nabywa się kwot emerytalnych w formie pieniężnej, lecz czyste punkty wynagrodzenia. Faktyczna wysokość emerytury krystalizuje się dopiero znacznie później. Jednak BFH nie zagłębił się w "zawiłości" matematyki finansowej i ubezpieczeniowej, lecz porównuje wpłacone i wypłacone kwoty pieniężne. Czy jest to poprawne, czy też istnieje korzystniejsza dla podatników kalkulacja, mają rozstrzygnąć sędziowie konstytucyjni w Karlsruhe.
Obecnie rząd federalny i kraje związkowe w końcu zdecydowały się na wydawanie decyzji podatkowych w tej kwestii jako tymczasowych. Konkretnie: ustalenia podatkowe są tymczasowe w odniesieniu do "opodatkowania rent dożywotnich i innych świadczeń z podstawowego zabezpieczenia zgodnie z § 22 numer 1 zdanie 3 litera a podwójna litera aa EStG". Klauzula tymczasowa zostanie dołączona do wszystkich decyzji o podatku dochodowym za okresy rozliczeniowe od 2005 roku, w których uwzględniono rentę dożywotnią lub inne świadczenie z tzw. podstawowego zabezpieczenia (pismo BMF z 30.8.2021, V A 3 - S 0338/19/10006 :001).
Oznacza to, że emeryci otrzymają teraz decyzje o podatku dochodowym z adnotacją o - częściowej - tymczasowości ustalenia podatkowego. Jeśli Federalny Trybunał Konstytucyjny uzna, że obecne opodatkowanie emerytur ustawowych i emerytur z zawodowych funduszy emerytalnych oraz podobnych zabezpieczeń emerytalnych jest niezgodnie z konstytucją zbyt wysokie, decyzje podatkowe wydane teraz i w przyszłości mogą zostać zmienione bez wcześniejszego odwołania.
(2021): Co reguluje ustawa o dochodach emerytalnych z 2005 roku?
Co oznacza klauzula otwierająca?
Bei der nachgelagerten Besteuerung kann es zu einer ungerechten Übersteuerung kommen, wenn ein Selbständiger über mehrere Jahre Beiträge an ein berufsständisches Versorgungswerk gezahlt hat, die höher waren als der Jahreshöchstbeitrag in der gesetzlichen Rentenversicherung (Summe des Arbeitgeberanteils und des Arbeitnehmeranteils). Der zu zahlende Höchstbetrag richtet sich nach der Beitragsbemessungsgrenze.
Diese wird jährlich neu berechnet und stellt die Grenze dar, bis zu der die Rentenversicherungsbeiträge anteilig vom Einkommen gezahlt werden müssen. Für Einkommen, das über der Beitragsbemessungsgrenze liegt, leisten Sie normalerweise keine Versicherungsbeiträge – außer Sie zahlen sie wie in diesem Zusammenhang freiwillig.
Der Selbständige hat also aus seinem bereits versteuerten Einkommen freiwillig zusätzliche Beiträge gezahlt. Dadurch hat er sich auf der einen Seite eine höhere Rente erarbeitet, die er aber auf der anderen Seite mit dem üblichen Besteuerungsanteil zu hoch besteuern müsste. Das kann vermieden werden. Als Rentner kann er seine Rente in einen freiwilligen und in einen gesetzlichen Teil aufteilen lassen. Hierzu muss er aber bis zum 31.12.2004 mindestens zehn Jahre lang freiwillig einen höheren Beitrag gezahlt haben.
Tipp
Wenn dies auf Sie zutrifft, müssen Sie beantragen, dass der Anteil Ihrer Rente, der auf diesen erhöhten Beiträgen beruht, nicht mit dem hohen Besteuerungsanteil (2021: 81 Prozent der Rente), sondern mit dem wesentlich günstigeren Ertragsanteil besteuert wird. Der Anteil der niedriger zu besteuernden Rente ist die Öffnungsklausel, diese erfahren Sie aus der Bescheinigung Ihres Rentenversicherungsträgers.
Beispiel
Wenn Sie seit Ihrem 65. Lebensjahr eine gesetzliche Rente von 1.500 Euro im Monat beziehen und dem Finanzamt mit einer Bescheinigung der Rentenzahlstelle nachweisen können, dass 30 Prozent (das ist die Öffnungsklausel) der Rentenzahlung auf erhöhten Beiträgen beruhen, ergibt sich diese Berechnung:
Für 70 Prozent der Rente: Normale Besteuerung nach Abzug des Rentenfreibetrags: 1.500 Euro x 70 Prozent = 1.050 Euro x 12 Monate = 12.600 Euro abzgl. Rentenfreibetrag von (zum Beispiel) 42 Prozent = 7.308 Euro.
Bei dem Teil, für den die Öffnungsklausel von 30 Prozent gilt, wird der günstigere Ertragsanteil angesetzt: 1.500 Euro x 30 Prozent = 450 Euro x 12 Monate = 5.400 Euro x 18 Prozent = 972 Euro. In diesem Fall müssten also 8.280 Euro versteuert werden. Ohne Öffnungsklausel hätten 10.440 Euro versteuert werden müssen.
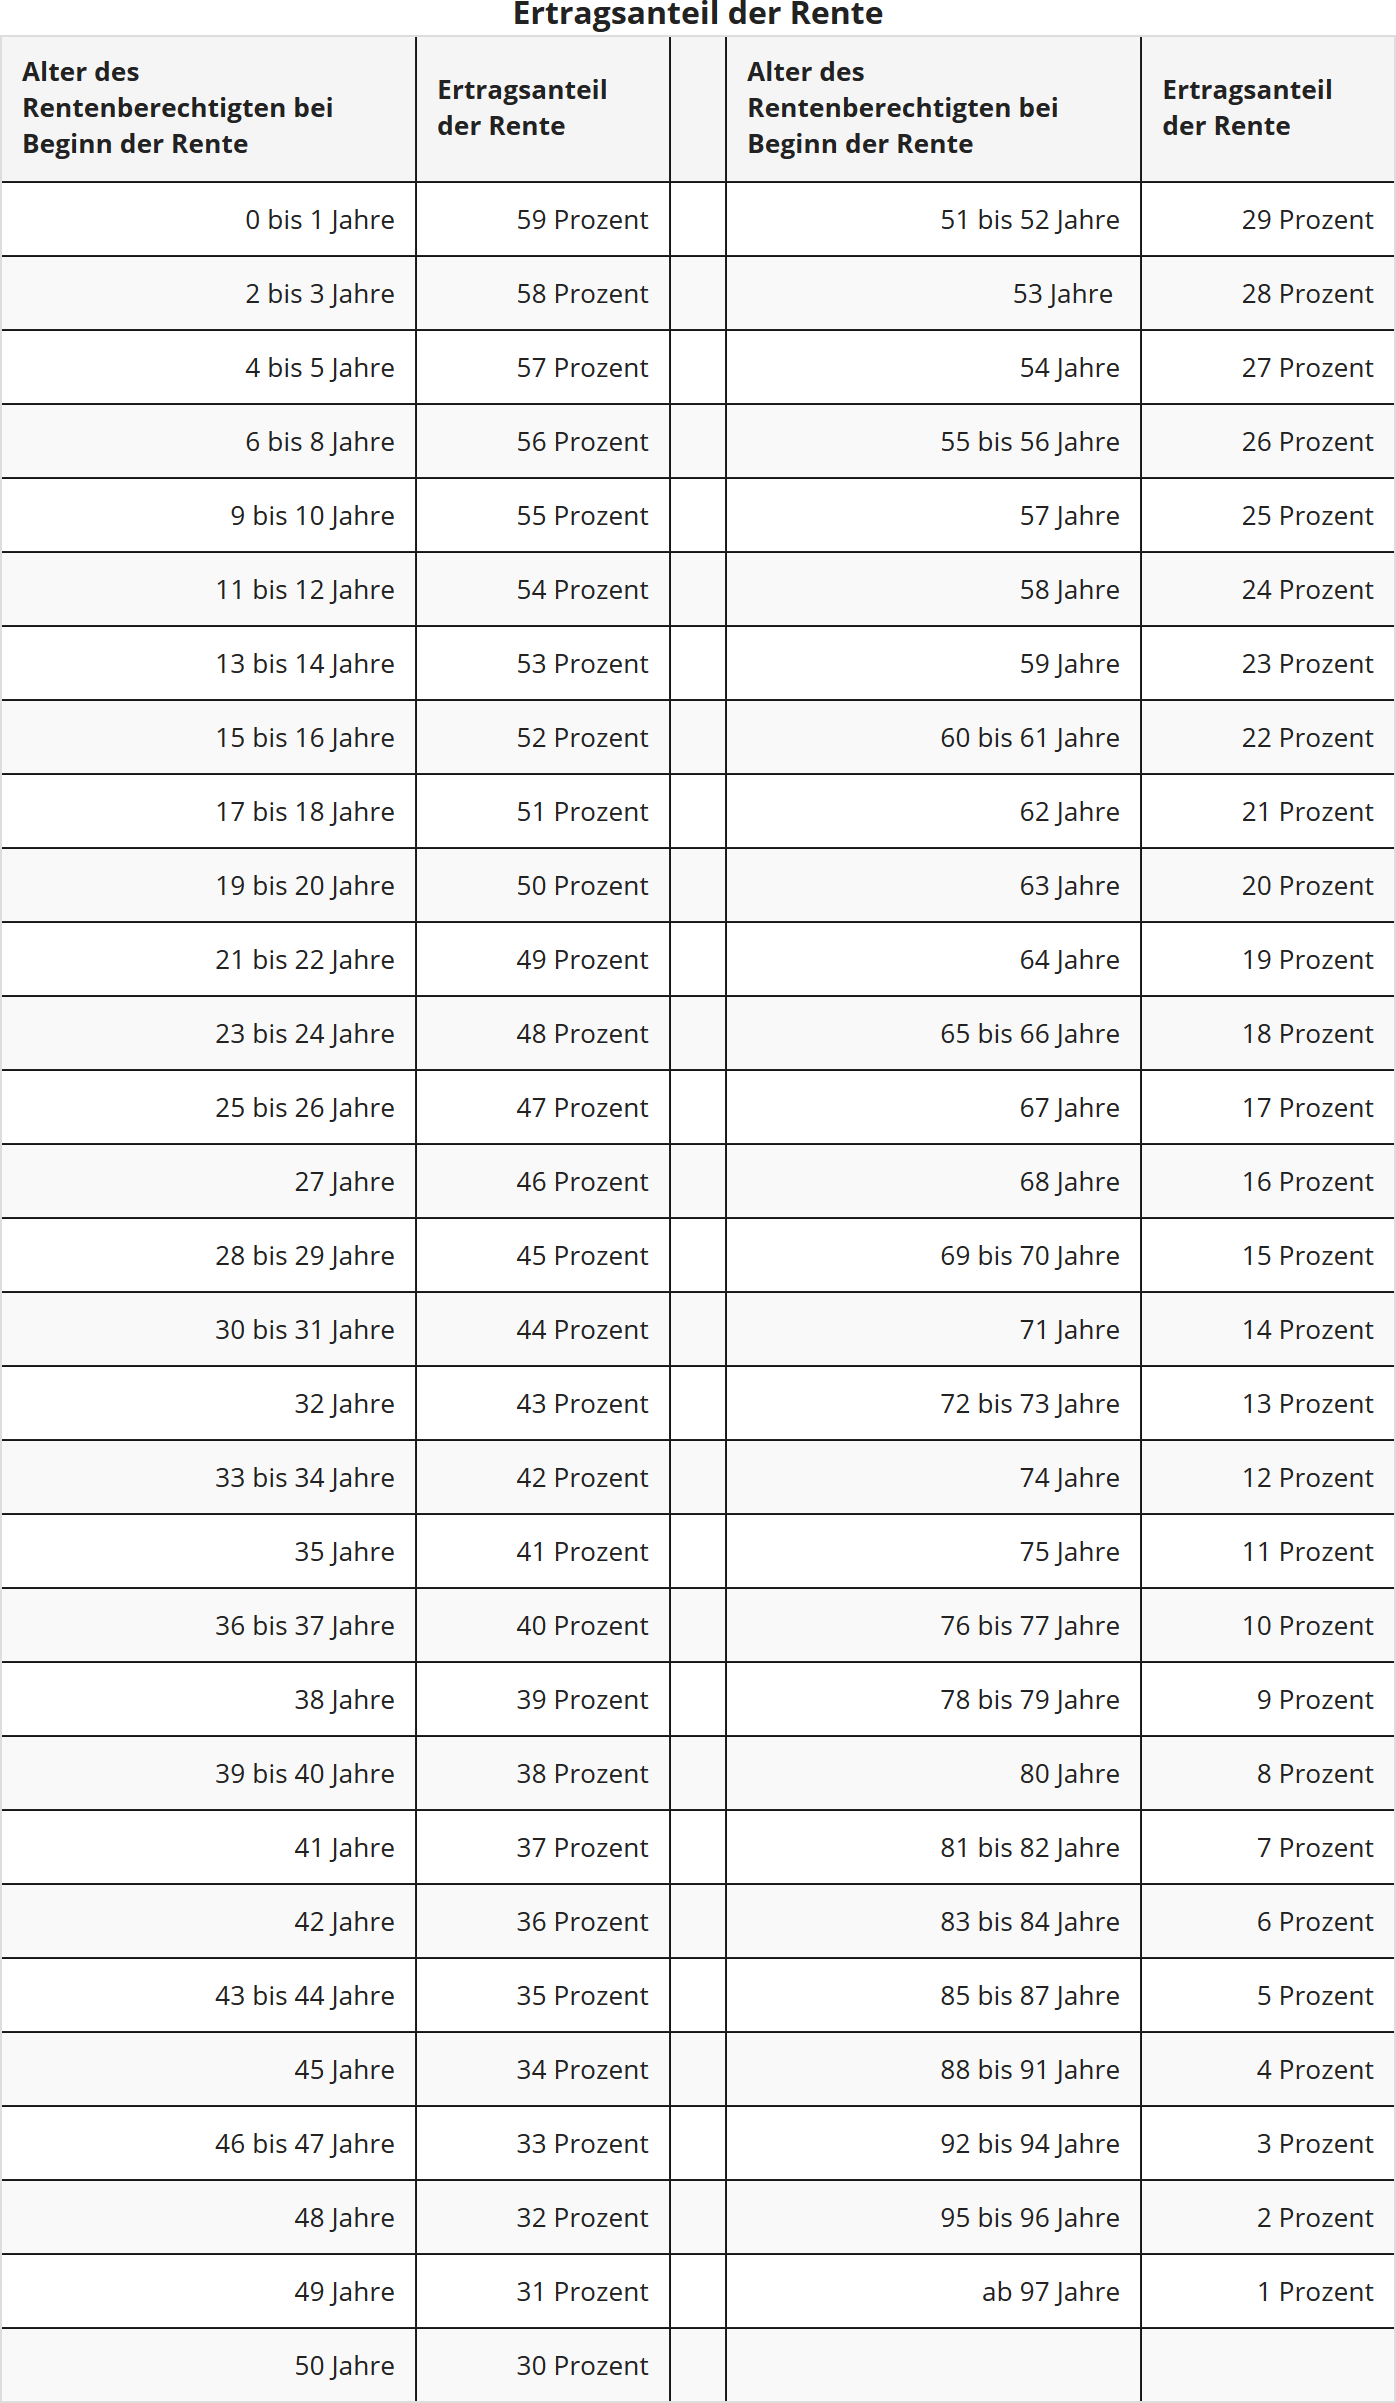
Der Ertragsanteil richtet sich nach dem Alter des Rentners zum Beginn der Rentenzahlung, er beträgt beispielsweise bei 64-Jährigen 19 Prozent, bei 65- bis 66-Jährigen 18 Prozent und bei 67-Jährigen 17 Prozent.
In der folgenden Tabelle finden Sie die Höhe des Ertragsanteils je nach Alter bei Beginn der Rente; dieser wird von SteuerGo automatisch berechnet:
Hinweis:
Ende Mai 2021 hat der Bundesfinanzhof seine beiden Urteile zur möglichen Doppelbesteuerung von Renten veröffentlicht. Die Klagen der betroffenen Rentner blieben allerdings erfolgslos. Der BFH hält eine Doppelbesteuerung nur in wenigen Einzelfällen für möglich. Die grundsätzliche Systematik der Rentenbesteuerung hält er für rechtens, also den begrenzten Abzug der Altersvorsorgeaufwendungen im Erwerbsleben, verbunden mit der nur teilweisen Steuerbefreiung der Renten in der Auszahlungsphase. Eine doppelte Besteuerung zeichne sich erst für spätere Rentnerjahrgänge ab (BFH-Urteile vom 19.5.2021, X R 33/19 und X R 20/21). Allerdings haben die unterlegenen Kläger gegen die beiden Entscheidungen des BFH Verfassungsbeschwerde eingelegt (Az. 2 BvR 1143/21 und 2 BvR 1140/21).
Es geht um die Frage, wie eine Doppelbesteuerung konkret berechnet wird. Der BFH hat eine sehr schematische Sichtweise eingenommen, die nur im Einzelfall zu einer zu hohen Besteuerung von Renten führt. So gelte für die Berechnung einer möglichen Doppelbesteuerung das Nominalwertprinzip. Es seien - etwas vereinfacht gesprochen - die tatsächlich eingezahlten und begünstigen Vorsorgeaufwendungen - mit den später tatsächlich gezahlten und teilweise befreiten Rentenbeträgen zu vergleichen. Weder seien Beträge auf- oder abzinsen noch sei eine Inflation zu berücksichtigen.
Von einigen Experten, aber auch von den Klägern im Verfahren X R 33/19, wurde hingegen die Auffassung vertreten, in der Erwerbsphase werden keine Rentenbeträge in Geld, sondern reine Entgeltpunkte erworben. Die tatsächliche Höhe der Rente kristallisiere sich erst viel später heraus. Doch der BFH hat sich nicht in die "Niederungen" der Finanz- und Versicherungsmathematik begeben, sondern vergleicht eingezahlte mit ausgezahlten Geldbeträgen. Ob das richtig ist oder ob es eine für Steuerzahler günstigere Rechnung gibt, sollen die Verfassungshüter in Karlsruhe klären.
Aktuell haben sich Bund und Länder endlich dazu durchringen können, betroffene Steuerbescheide hinsichtlich des streitigen Punktes vorläufig ergehen zu lassen. Konkret: Steuerfestsetzungen ergehen vorläufig hinsichtlich der "Besteuerung von Leibrenten und anderen Leistungen aus der Basisversorgung nach § 22 Nummer 1 Satz 3 Buchstabe a Doppelbuchstabe aa EStG". Der Vorläufigkeitsvermerk wird sämtlichen Einkommensteuerbescheiden für Veranlagungszeiträume ab 2005 beigefügt, in denen eine Leibrente oder eine andere Leistung aus der sogenannten Basisversorgung erfasst wird (BMF-Schreiben vom 30.8.2021, V A 3 - S 0338/19/10006 :001).
Das heißt: Rentner erhalten von nun an Einkommensteuerbescheide mit einem Hinweis auf die - teilweise - Vorläufigkeit der Steuerfestsetzung. Sollte das Bundesverfassungsgericht der Auffassung sein, dass die derzeitige Besteuerung von gesetzlichen Renten und Renten aus berufsständischen Versorgungswerken sowie ähnlichen Altersversorgungen verfassungswidrig zu hoch ist, so können die Steuerbescheide, die jetzt und in Zukunft ergehen, auch ohne vorherigen Einspruch geändert werden.
(2021): Co oznacza klauzula otwierająca?



