Steuererklärung für 2021: Das ist neu
Abgabefrist für die Steuererklärung 2021
Zur Abgabe einer Einkommensteuererklärung ist man verpflichtet, wenn ein bestimmter Grund vorliegt. Dann erfolgt eine sog. Pflichtveranlagung oder Veranlagung von Amts wegen.
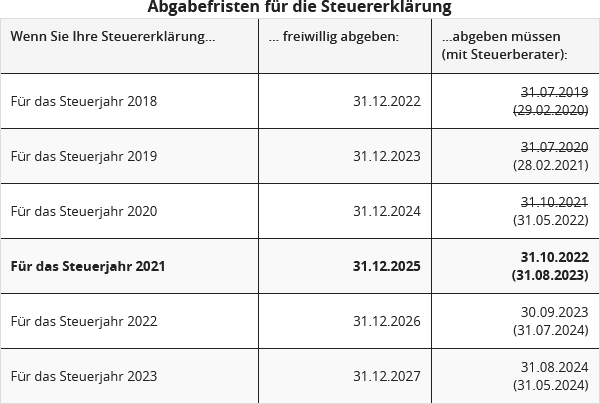
Liegt kein Grund für eine Pflichtveranlagung vor, können Arbeitnehmer, Betriebsrentner und Pensionäre eine Steuererklärung freiwillig abgeben (sog. Antragsveranlagung gemäß § 46 Abs. 2 Nr. 8 EStG). In diesem Fall können Sie sich mit der Abgabe bis zu vier Jahre nach dem Steuerjahr Zeit lassen, für die Steuererklärung 2020 also bis zum 31.12.2024 (§ 169 AO).
Für die Abgabe gelten folgende Fristen:
Verspätungszuschlag bei verspäteter Abgabe
Seit 2019 gelten neue Regeln zur Erhebung von Verspätungszuschlägen, die erstmals für die Steuererklärung des Jahres 2018 gelten. Neben der bisher unveränderten "Kann-Regelung" werden eine "Muss-Regelung" und ein Mindest-Verspätungszuschlag neu eingeführt (§ 152 AO, geändert durch das "Gesetz zur Modernisierung des Besteuerungsverfahrens" vom 18.7.2016).
Abgabepflicht bei Erhalt von Kurzarbeitergeld
Anlässlich der Corona-Krise wurden die Vorschriften rund um den Bezug von Kurzarbeitergeld mehrfach geändert. So wurde die Dauer für den Bezug von Kurzarbeitergeld auf bis zu 24 Monate verlängert. Auch gibt es Sonderregelungen zur steuerlichen Behandlung der Arbeitgeberzuschüsse zum Kurzarbeitergeld und zum Saison-Kurzarbeitergeld. Was bedeuten die Regelung aber für die Steuererklärung?
Personen, die mehr als 410 Euro Kurzarbeitergeld im Kalenderjahr beziehen, sind zur Abgabe einer Steuererklärung verpflichtet. Wer die Erklärung nicht „freiwillig“ abgibt, sollte bedenken, dass die Finanzämter Informationen über den Bezug von Kurzarbeitergeld per Datenaustausch erhalten, die Steuererklärung dann vielleicht nach einem oder zwei Jahren zwangsweise anfordern und es zu erheblichen Verspätungszuschlägen kommen kann.
Auch Aufstockungsbeträge unterliegen dem Progressionsvorbehalt (§ 32b Abs. 1 Nr. 1g EStG). Der Arbeitgeber hat sie in die elektronische Lohnsteuerbescheinigung (für das Kalenderjahr 2020) unter der Nummer 15 einzutragen.
Steuerentlastung: Erhöhung des Grundfreibetrages
Der steuerliche Grundfreibetrag stellt sicher, dass der Anteil des Einkommens, der für den Lebensunterhalt absolut notwendig ist, nicht mit Steuern belastet wird (Existenzminimum). Zum 1.1.2021 wurde der Grundfreibetrag von 9.408 Euro auf 9.744 angehoben. Für Verheiratete gilt der doppelte Betrag (§ 32a EStG). Zum 1.1.2022 erfolgt eine weitere Anhebung auf 9.984 Euro 10.347 Euro (§ 32a EStG).
Artikel aktualisiert:
Der Koalitionsausschuss hat am 23.02.2022 beschlossen, dass der Grundfreibetrag bei der Einkommensteuer von derzeit 9.984 Euro um 363 Euro auf jetzt 10.347 Euro angehoben wird. Dieser erhöhte Freibetrag gilt rückwirkend ab dem 1. Januar 2022.
Abbau der kalten Progression
Zum Ausgleich der kalten Progression und zur Verhinderung einer schleichenden Steuererhöhung werden die Eckwerte des Steuertarifs um die geschätzte Inflationsrate erhöht, d.h. "nach rechts" verschoben, und zwar um 1,52 Prozent (2021) bzw. um 1,17 Prozent (2022).
Durch diese Anpassung greifen steigende Steuersätze des progressiven Steuertarifs erst bei etwas höherem Einkommen, es bleibt etwas mehr Netto vom Brutto. Ohne diese Anpassung müssten Steuerzahler, deren Einkommen lediglich in Höhe der Inflationsrate steigt, durchschnittlich mehr Steuern zahlen und hätten netto weniger Kaufkraft.
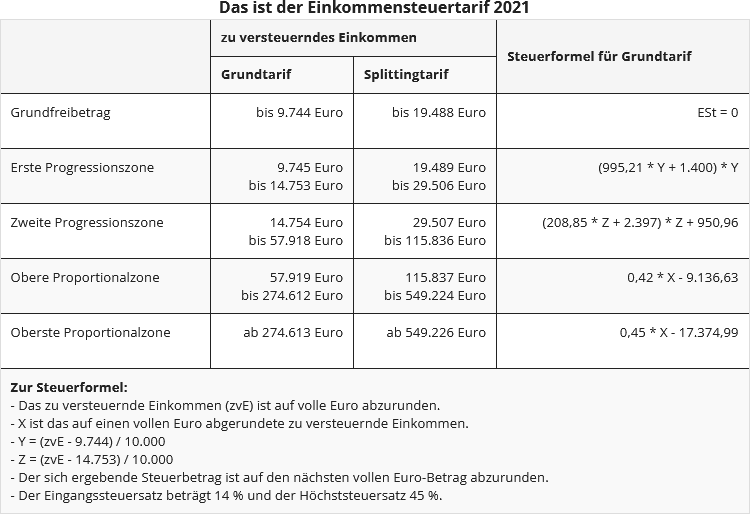
Der neue Einkommensteuertarif 2021
Reichensteuer greift erst bei höherem Einkommen
Seit 2007 gibt es die sog. Reichensteuer, ein Steuerzuschlag von 3 Prozentpunkten für Bestverdiener. Der Spitzensteuersatz beträgt also in der obersten Proportionalzone 45% und greift bei einem zu versteuernden Einkommen im Jahre 2019 ab 265.327 Euro bzw. 530.653 Euro (Ledige / Verheiratete).
Im Jahre 2021 beginnt die oberste Proportionalzone mit dem Steuerzuschlag von 3 Prozent erst ab einem zvE von 274.613 Euro bei Ledigen und 549.225 Euro bei Verheirateten. Ab 2022 beginnt die oberste Proportionalzone bei einem zvE von 278.826 Euro bzw. 555.651 Euro.
Familienstand: Ehe auch für gleichgeschlechtliche Paare ab 1.10.2017
Viele gleichgeschlechtliche Paare haben von der Möglichkeit Gebrauch gemacht, ihre Lebenspartnerschaft in eine Ehe umzuwandeln. Sie sollten nun aber eine wichtige steuerliche Frist beachten: Sie können nämlich bis zum 31.12.2020 die Zusammenveranlagung mit Splittingtarif auch beantragen - und zwar rückwirkend für alle Jahre bis zum Beginn der eingetragenen Lebenspartnerschaft. Dies ist auch dann möglich, wenn die Steuerbescheide bereits bestandskräftig sind.
Voraussetzung ist, dass die eingetragene Lebenspartnerschaft bis zum 31.12.2019 in eine Ehe umgewandelt worden ist (Artikel 97 § 9 Abs. 5 AO-Einführungsgesetz 2019, eingeführt durch das "Gesetz zur Vermeidung von Umsatzsteuerausfällen beim Handel mit Waren im Internet und zur Änderung weiterer steuerlicher Vorschriften"). Die nachträgliche Gewährung des Splittingtarifs führt üblicherweise zu einer Steuererstattung, so dass der Antrag umgehend gestellt werden sollte, falls dies noch nicht geschehen ist.
Familienförderung: Erhöhung von Kindergeld und Kinderfreibetrag
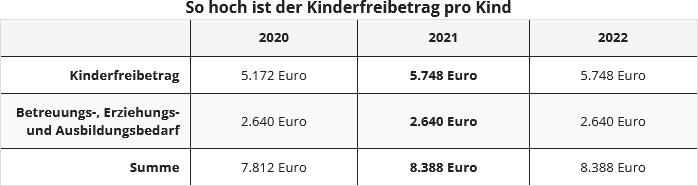
Für Familien wurden zum 1.1.2021 das Kindergeld sowie der Kinderfreibetrag und BEA-Freibetrag angehoben ("Zweites Familienentlastungsgesetz" vom 1.12.2020).
Erhöht wurden
- das Kindergeld um 15 Euro pro Kind und Monat.
- der Kinderfreibetrag von 2.586 Euro auf 2.730 Euro je Elternteil.
- der BEA-Freibetrag (für Betreuung und Erziehung oder Ausbildung) von 1.320 Euro auf 1.464 Euro je Elternteil.
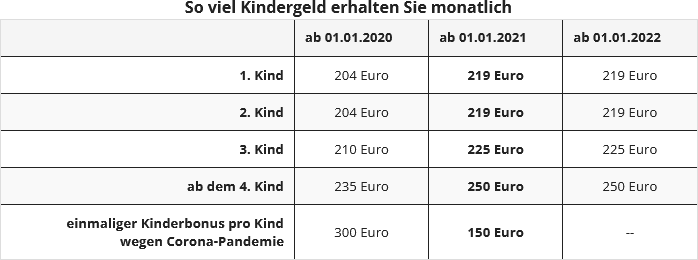
Aktuell: Familien haben in besonderem Maße unter der Corona-Krisezu leiden. Für jedes kindergeldberechtigte Kind wird das Kindergeld daher im Jahre 2020 einmalig um 300 Euro erhöht, sog. Kinderbonus 2020 (§ 6 Abs. 3 BKKG; § 66 Abs. 1 Satz 3 EStG). Und auch in 2021 gibt es einen Bonus. Dieser beträgt 150 Euro (beschlossen mit dem "Dritten Corona-Steuerhilfegesetz").
Entlastungsbetrag für Alleinerziehende:
Seit 2004 steht Alleinerziehenden ein Entlastungsbetrag zu, wenn zu ihrem Haushalt mindestens ein Kind gehört, für das sie Kindergeld oder den steuerlichen Kinderfreibetrag erhalten, und ansonsten im Haushalt keine andere erwachsene Person lebt (§ 24b EStG). Ziel des Entlastungsbetrages ist es, die höheren Kosten für die eigene Lebens- und Haushaltsführung der "echt" Alleinerziehenden abzugelten, die einen gemeinsamen Haushalt nur mit ihren Kindern und keiner anderen erwachsenen Person führen, die tatsächlich oder finanziell zum Haushalt beiträgt.
Der Entlastungsbetrag für Alleinerziehende mit einem Kind betrug lange Zeit nur 1.908 Euro. Zusätzlich kamen für das zweite und jedes weitere Kind jeweils 240 Euro oben drauf. Alleinerziehende mit 2 Kindern werden also seit 2015 um 2.148 Euro entlastet. Der Entlastungsbetrag sowieder Erhöhungsbetrag werden gekürzt um ein Zwölftel für jeden vollen Kalendermonat, in dem die Voraussetzungen dafür nicht vorliegen.3
Ab 2020 wurde der Entlastungsbetrag dauerhaft von 1.908 Euro auf 4.008 Euro angehoben und damit mehr als verdoppelt. Der Erhöhungsbetrag von 240 Euro bleibt unverändert (§ 24b Abs. 2 Satz 3 EStG, geändert durch das "Zweite Corona-Steuerhilfegesetz).
Rente aus der gesetzlichen Rentenversicherung
Für Rentner, die im Jahre 2021 erstmals Rente bezogen haben, beträgt der Besteuerungsanteil 80% des Rentenbetrages. Der Bruttorentenbetrag ist zu 81 % steuerpflichtig, wobei ein Werbungskosten-Pauschbetrag von 102 Euro abgezogen wird.
Im nachfolgenden Jahr 2022 wird der volle Jahresbetrag der Rente erneut mit dem Besteuerungsanteil von 80 % besteuert. Der verbleibende Anteil der Rente ist dann Ihr persönlicher Rentenfreibetrag, der fortan in gleicher Höhe für die gesamte Laufzeit der Rente gilt. Ab 2023 ist der volle Jahresrentenbetrag nach Abzug des Rentenfreibetrages und des Werbungskosten-Pauschbetrages von 102 EUR zu versteuern.
Pensionen und Betriebsrenten
Versorgungsbezüge sind - anders als Renten aus der gesetzlichen Rentenversicherung - in vollem Umfang als "Einkünfte aus nichtselbstständiger Arbeit" steuerpflichtig und daher in der "Anlage N" anzugeben. Versorgungsbezüge sind seit 2005 begünstigt durch den Versorgungsfreibetrag, den Zuschlag zum Versorgungsfreibetrag sowie den Werbungskosten-Pauschbetrag von 102 Euro.
Wenn Sie im Jahre 2021 in den Ruhestand treten, beträgt zeitlebens der Versorgungsfreibetrag für Sie 15,1 % der Versorgungsbezüge, höchstens 1.140 Euro, und der Zuschlag zum Versorgungsfreibetrag 342 Euro. Mitsamt Werbungskosten-Pauschbetrag von 102 Euro bleiben die Bezüge also bis zu 1.584 Euro steuerfrei - lebenslänglich.
Vorsorgeaufwendungen: Ende der Günstigerprüfung
Vorsorgeaufwendungen werden seit 2005 nach neuen Regeln steuerlich berücksichtigt. Seit 2010 gibt es für Vorsorgeaufwendungen drei verschiedene Abzugsbeträge: für Beiträge zur Altersvorsorge, zur Basiskranken- und Pflegepflichtversicherung sowie zu anderen Versicherungen. Demgegenüber gab es bis zum Jahr 2004 für sämtliche Versicherungsbeiträge nur einen einheitlichen Vorsorgehöchstbetrag. Um Verschlechterungen zu vermeiden, führte das Finanzamt in den folgenden 15 Jahren von Amts wegen eine sog. Günstigerprüfung durch (§ 10 Abs. 4a EStG).
Im Jahre 2020 ist die bisherige Günstigerprüfung ausgelaufen. Das Finanzamt prüft also zu den Vorsorgeaufwendungen nicht mehr im Rahmen der Einkommensteuerveranlagung, ob für Sie die neue Rechtslage oder die alte Regelung des Jahres 2004 günstiger ist.
Krankenversicherung: Höhere Freigrenzen für Familienversicherung
In der gesetzlichen Kranken- und Pflegeversicherung sind Familienangehörige beitragsfrei mitversichert, wenn ihr Gesamteinkommen regelmäßig im Monat ein Siebtel der monatlichen Bezugsgröße nicht überschreitet. Da die Bezugsgröße sich meist jährlich ändert, ändert sich folglich auch die Einkommensgrenze für die beitragsfreie Versicherung von Familienangehörigen in der gesetzlichen Krankenversicherung. Im Jahre 2021 beträgt die Einkommensgrenze 470 Euro monatlich.
Die Einkommensgrenze darf dreimal im Jahr überschritten werden, ohne dass deswegen die beitragsfreie Familienversicherung verloren geht. Diese Befristung wird aufgehoben und die Regelung unbefristet verlängert. Falls die Einkommensgrenze jedoch mehrfach überschritten wird, besteht die Möglichkeit, sich in der gesetzlichen Krankenversicherung freiwillig zu versichern.
Neue Homeoffice-Pauschale steuerlich absetzbar
Im Zeitraum vom 1.1.2020 bis 31.12.2021 können Arbeitnehmer, die zuhause arbeiten und deren Arbeitsplatz nicht die steuerlichen Voraussetzungen für ein Arbeitszimmer erfüllt, einen Pauschalbetrag von 5 Euro pro Tag als Werbungskosten geltend machen. die Homeoffice-Pauschale ist auf maximal 600 Euro im Jahr begrenzt.
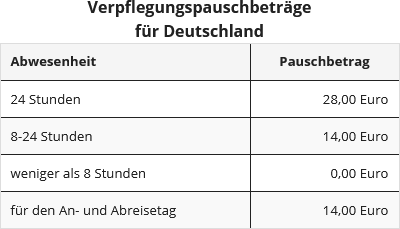
Erhöhung der Verpflegungspauschbeträge
Seit dem 1.1.2020 werden die Verpflegungspauschbeträge angehoben (§ 9 Abs. 4a Satz 3 EStG, geändert durch das "Gesetz zur weiteren steuerlichen Förderung der Elektromobilität und zur Änderung weiterer steuerlicher Vorschriften" vom 12.12.2019).
Neuer Übernachtungspauschbetrag für Berufskraftfahrer
Seit dem 1.1.2020 wurde eine neue Reisepauschale für Berufskraftfahrer eingeführt, die anstatt der tatsächlichen Kosten geltend gemacht werden kann. Die Übernachtungspauschale in Höhe von 8 Euro pro Kalendertag als Werbungskosten kann – zusätzlich zum „normalen“ Verpflegungspauschbetrag – steuermindernd angesetzt werden.
Beruflicher Umzug: Erhöhung der Pauschalen
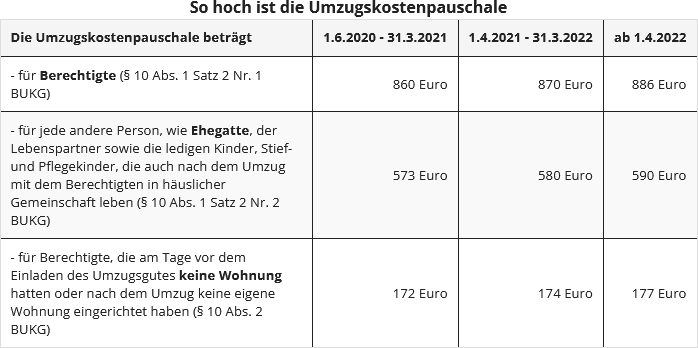
Bei einem Umzug aus beruflichen Gründen können Sie die Umzugskosten als Werbungskosten absetzen oder vom Arbeitgeber steuerfrei erstattet bekommen. Dazu zählen neben den Transportkosten, Reisekosten, doppelten Mietzahlungen, Maklergebühren für eine Mietwohnung auch sonstige Umzugsauslagen. Während die erstgenannten Kosten in nachgewiesener Höhe absetzbar sind, können sonstige Umzugsauslagen mit einem Pauschbetrag geltend gemacht werden.
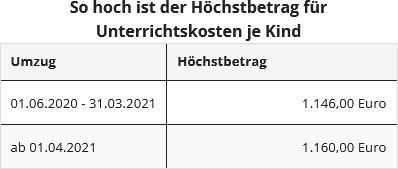
Haben die Kinder infolge des Wohnungswechsels in der Schule Schwierigkeiten, können Sie "Auslagen für zusätzlichen Unterricht der Kinder" bis zu einem bestimmten Höchstbetrag als Werbungskosten absetzen (§ 9 Abs. 2 BUKG 2019).
Steuererleichterungen für Spendenorganisationen
Für Spenden zur Hilfe für von der Corona-Krise Betroffene – egal in welcher Höhe – reicht der vereinfachte Zuwendungsnachweis. Dies soll den Verwaltungsaufwand für die geförderten Organisationen reduzieren. (BMF-Erlass vom 9.4.2020, IV C 4 -S 2223/19/10003).
Unterhalt bedürftiger Personen: Erhöhung des Unterhaltshöchstbetrages
Zum 1.1.2010 wurde der Unterhaltshöchstbetrag von 9.408 Euro auf 9.744 Euro angehoben. Der Unterhaltshöchstbetrag wird häufig nicht in dieser Höhe gewährt, sondern gekürzt. Und zwar um ein Zwölftel für jeden vollen Kalendermonat, in dem die Voraussetzungen nicht gegeben sind, um eigene Einkünfte und Bezüge des Unterhaltsempfänger, die über den Anrechnungsfreibetrag von 624 Euro hinausgehen, sowie um ein, zwei oder drei Viertel, wenn der Unterhaltsempfänger in einem Land mit niedrigerem Lebensstandard lebt.
Steuerermäßigung für energetische Sanierungsmaßnahmen
Ab dem 1.1.2020 wird eine Steuerermäßigung eingeführt für energetische Gebäudesanierungsmaßnahmen bei zu eigenen Wohnzwecken genutzten Gebäuden. Von der Steuerschuld abgezogen werden können 20 Prozent der Aufwendungen verteilt auf 3 Jahre:
- 7 Prozent im ersten und zweiten Jahr, höchstens jeweils 14.000 Euro, und
- 6 Prozent im dritten Jahr, höchstens 12.000 Euro.
Insgesamt sind Aufwendungen für Sanierungsmaßnahmen in Höhe von 200.000 Euro je begünstigtes Objekt förderungsfähig. Begünstigt sind Baumaßnahmen, mit denen ab dem 1.1.2020 begonnen wird und die vor dem 1.1.2030 abgeschlossen sind (§ 35c EStG, eingefügt durch das "Gesetz zur Umsetzung des Klimaschutzprogramms 2030 im Steuerrecht" vom 21.12.2019).
Steuerklassen: Steuerklassenkombination bei Heirat
Seit dem 1.1.2018 erfolgt bei Eheschließung die Einstufung beider Ehegatten automatisch in die Steuerklassen IV und IV (§ 38b Abs. 1 Nr. 3 und 4 sowie § 39e Abs. 3 Satz 3 EStG, geändert mit dem "Steuerumgehungsbekämpfungsgesetz" von 23.6.2017). Die Steuerklassenkombination IV/IV ist jetzt der Regelfall für Ehegatten und die Steuerklassenkombination III/V die Wahlkombination. Nur auf Antrag beider Ehegatten wird die Kombination III/V vergeben.
Die Kombination IV/IV kann also auch dann an beide Ehegatten vergeben werden, wenn nur ein Ehegatte Arbeitslohn bezieht. Die Steuerklassenkombination III/V kommt nur zur Anwendung, wenn und solange beide Ehegatten dies wollen. Der Wechsel von der Steuerklasse III oder V in die Steuerklasse IV ist auch auf Antrag nur eines Ehegatten möglich mit der Folge, dass beide Ehegatten in die Steuerklasse IV eingereiht werden.
Steuerklassenwechsel mehrmals im Jahr möglich
Seit dem 1.1.2020 ist das Recht auf einen Steuerklassenwechsel bei Ehegatten und Lebenspartnern nicht mehr auf einen Wechsel pro Kalenderjahr beschränkt (§ 39 Abs. 6 Satz 3 EStG, geändert durch das "Dritte Bürokratieentlastungsgesetz" vom 22.11.2019).
(2021): Steuererklärung für 2021: Das ist neu
Do kiedy muszę złożyć zeznanie podatkowe?
Erstmals für die Steuererklärung 2018 sind die Abgabefristen gesetzlich um zwei Monate verlängert worden. Dies gilt dementsprechend auch für die Steuererklärung 2021:
- Für Bürger, die ihre Steuererklärung selbst anfertigen, verlängert sich die Abgabefrist um 2 Monate vom 31. Mai auf den 31. Juli des Folgejahres (§ 149 Abs. 2 AO). Die Steuererklärung 2021 ist also bis zum 31.7.2022 abzugeben.
- Bürger, die von einem Steuerberater oder Lohnsteuerhilfeverein beraten werden, bekommen ebenfalls zwei Monate mehr Zeit zur Abgabe ihrer Erklärung. Während nach dem bisherigen "Fristenerlass" eine Fristverlängerung über den 31. Dezember des Folgejahres nur aufgrund begründeter Einzelanträge möglich war, besteht nunmehr Zeit bis Ende Februar des Zweitfolgejahres, d.h. für das Jahr 2021 bis zum 28.2.2023 (§ 149 Abs. 3 und 4 AO).
Aber Achtung: Die Finanzverwaltung hat die Möglichkeit der sogenannten Vorweganforderung. Sie müssen also ggf. damit rechnen, Ihre Steuererklärung auch vor den genannten Terminen abgeben zu müssen. Auf jeden Fall drohen bei verspäteten Abgaben hohe Verspätungszuschläge. Deren Festsetzung liegt dann nicht mehr im Ermessen des Finanzbeamten, sondern sind obligatorisch.
SteuerGo
Am 19.05. 2022 wurde das Vierte Corona-Steuerhilfegesetz im Bundestag verabschiedet. Darin wurde festgelegt, dass die Abgabefrist im Fall der Pflichtveranlagung für die Steuererklärung für 2021 am 31. Oktober 2022 endet. Das Gesetz regelt auch eine Verlängerung der Abgabefristen für die kommenden Steuerjahre 2022, 2023 und 2024.
Abgabefristen für die Steuererklärung

Fristverlängerung beantragen
Können Sie jedoch absehen, dass Ihre Steuererklärung auch in den nächsten Wochen nicht fertig wird, bemühen Sie sich besser heute als morgen um eine Fristverlängerung. Diesen Antrag sollte man eigentlich schon vor dem 31. Juli 2022 einreichen und man hat auch keinen Anspruch darauf, dass das Finanzamt ihm stattgibt. Beantragen Sie am besten eine stillschweigende Fristverlängerung, wenn Sie dann nichts mehr hören, ist Ihr Antrag genehmigt. Wichtig ist, dass Sie Gründe für Ihr Anliegen nennen. Dazu zählen beispielsweise ein Umzug, eine Dienstreise, Krankheiten oder fehlende Unterlagen. Akzeptiert das Finanzamt die Verlängerung, haben Sie in der Regel höchstens bis zum 31. Dezember 2023 Zeit.
Steuerberater sorgt für Fristverlängerung
Wenn Sie einen Steuerberater oder Lohnsteuerhilfeverein beauftragt haben, sind Sie fein raus. Dann verlängert sich die Frist automatisch auf den 28. Februar 2023, sofern das Finanzamt nicht ausdrücklich eine frühere Abgabe verlangt. Der Grund für den späteren Termin ist simpel: Den Steuerexperten ist es nicht zuzumuten, die ganze Arbeit in den ersten fünf Monaten des Jahres zu erledigen.
Irgendwann kommt die Mahnung
Lassen Sie nichts von sich hören, wird Ihnen das Finanzamt früher oder später eine Mahnung schicken und Ihnen eine Frist setzen. Diesen Termin sollten Sie ernst nehmen, sonst kann ein Zwangsentgelt festgesetzt werden, außerdem droht ein happiger Versäumniszuschlag. Besser also, Sie melden sich rechtzeitig.
Wer freiwillig abgibt, hat länger Zeit
Wenn Sie zu denjenigen gehören, die nicht zur Abgabe der Steuererklärung verpflichtet sind, muss Sie das alles gar nicht interessieren. Der Fiskus erwartet kein Geld von Ihnen, sondern muss wahrscheinlich welches zurückzahlen. Gerade deshalb tun Sie aber gut daran, die Einkommensteuererklärung nicht auf die lange Bank zu schieben. Von Rechts wegen hätten Sie lange genug Zeit: Bei freiwilliger Veranlagung bleiben grundsätzlich vier Jahre, in denen die Steuererklärung abgegeben werden kann (nicht muss).
Ihre Steuererklärung für 2021 müsste also bis zum 31. Dezember 2025 eingehen – keinen Tag später, sonst ist die ganze Arbeit für die Katz. Besser ist es jedoch, man reizt den Spielraum nicht aus, sondern kümmert sich frühzeitig. Erfahrungsgemäß ist es leichter, die nötigen Unterlagen im Folgejahr zusammenzustellen, als drei Jahre später. Außerdem geht es ums Geld – wer will schon vier Jahre lang auf die Rückzahlung warten?
(2021): Do kiedy muszę złożyć zeznanie podatkowe?



