Dieser Text bezieht sich auf die
. Die Version die für die
Jak mogę wprowadzić kwotę wolną na dziecko w ELStAM?
Ulga podatkowa na dziecko jest przyznawana z mocą wsteczną, ale można ją wpisać do elektronicznych danych dotyczących potrąceń z podatku dochodowego (ELStAM). Nie zapłacisz wtedy mniej zaliczek na podatek dochodowy. Obciążenie w ciągu roku może jednak spaść. Ulga podatkowa na dziecko jest uwzględniana przy obliczaniu podatku kościelnego i dodatku solidarnościowego, które są wówczas niższe. Musisz wpisać ulgę w swoim urzędzie skarbowym. Należy zabrać ze sobą następujące dokumenty:
- Dowód osobisty lub paszport
- Zaświadczenie o podatku dochodowym
- Akt urodzenia
- ewentualnie dokument uznania ojcostwa, jeśli nie jesteś w związku małżeńskim
- ewentualnie zaświadczenie o zameldowaniu dla dzieci zameldowanych w innym miejscu
Zaświadczenie o zameldowaniu nie może być starsze niż trzy lata. Osoby, które nie mogą przedstawić zaświadczenia o zameldowaniu, np. z powodu pobytu dziecka za granicą, muszą skontaktować się ze swoim urzędem skarbowym. Tam urzędnik skarbowy wpisze ulgę na dziecko.
Również rodzice pełnoletnich dzieci muszą skontaktować się z urzędem skarbowym w celu wpisania ulg.
(2021): Jak mogę wprowadzić kwotę wolną na dziecko w ELStAM?
Kwoty wolne od podatku na dzieci opłacają się
Da Kindern, ebenso wie den Eltern, jährliche Freibeträge bei der Einkommensbesteuerung zustehen, kann die Steuerlast völlig legal vermindert werden. Auch wenn bei den anhaltend niedrigen Zinsen der Sparerfreibetrag nicht mehr so schnell ausgeschöpft wird wie früher, sollten Eltern überlegen, inwieweit es sinnvoll ist, Kapitalerträge auf mehrere Schultern zu verteilen.
Bei einem Zins von 1 Prozent beispielsweise muss man schon über 80.100 Euro angelegt haben, um den Sparerpauschbetrag von 801 Euro zu überschreiten. Mit folgenden erhöhten Steuerbefreiungen können 2021 auch Kinder rechnen, wenn sie ausschließlich Einnahmen aus Kapitalvermögen haben:
- Grundfreibetrag 9.744 Euro
- Sparer-Pauschbetrag 801 Euro
- Sonderausgaben-Pauschbetrag 36 Euro
- Insgesamt steuerfrei (pro Kind) 10.581 Euro.
Das heißt: Zinsen, Dividenden und andere Einnahmen aus Kapitalvermögen, zu denen auch Gewinne aus der Veräußerung von nach 2008 erworbenen Wertpapieren gehören, sind bis zur Höhe von 10.245 Euro in diesem Jahr steuerfrei.
Die Schenkung von Kapitalvermögen an Kinder ist bis zu einem Betrag von 400.000 Euro pro Kind schenkungsteuerfrei. Eine Vermögensübertragung innerhalb der Familie erkennt die Finanzverwaltung jedoch nur an, wenn sie nicht allein aus Steuervermeidungsgründen vorgenommen wird. Die Schenkung muss also den zivilrechtlichen Vorschriften entsprechen und glaubhaft sein. Mindestvoraussetzung dafür ist ein Konto oder Depot auf den Namen des Kindes.
Zudem dürfen die Eltern nicht mehr ohne weiteres auf das verschenkte Kapital und dessen Zinsen für eigene Zwecke zurückgreifen. Zu berücksichtigen ist ferner, dass Kinder mit hohen Einkünften eigene Beiträge in die gesetzliche Krankenversicherung zahlen müssen. Auch für andere Fördermaßnahmen wie zum Beispiel BAföG sind bestimmte Einkommens- und Vermögensgrenzen zu beachten. Bei größeren, komplexeren Vermögensübertragungen ist es daher empfehlenswert, sich vorher unter rechtlichen und steuerlichen Aspekten beraten zu lassen.
(2021): Kwoty wolne od podatku na dzieci opłacają się
Czy otrzymam taką samą kwotę zasiłku na dziecko dla wszystkich dzieci?
Osoby posiadające więcej niż jedno dziecko nie otrzymują takiej samej kwoty zasiłku rodzinnego na każde dziecko. Prawo do zasiłku rodzinnego wynosi:
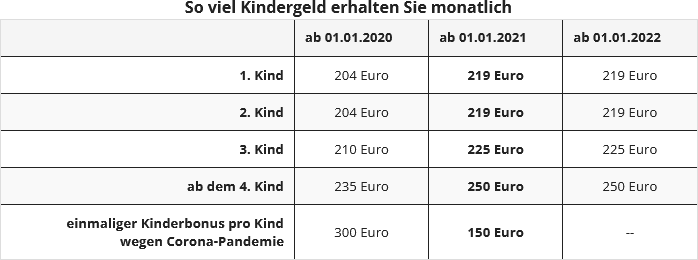
Zasiłek rodzinny jest wypłacany na dzieci do ukończenia 18. roku życia. Nie ma znaczenia, jakie dochody osiąga dziecko.
Dla pełnoletnich dzieci prawo do zasiłku przysługuje do 25. urodzin, o ile się uczą lub odbywają służbę wolontariacką. Zasiłek rodzinny jest wypłacany przez kasy rodzinne Federalnej Agencji Pracy. Pracownicy służby publicznej lub osoby otrzymujące świadczenia emerytalne otrzymują pieniądze od swoich pracodawców.
Dziecko, na które sami nie pobieracie zasiłku rodzinnego, może jako tzw. dziecko liczące się zwiększyć prawo do zasiłku rodzinnego na Wasze kolejne dzieci. Na przykład: Małżeństwo ma troje wspólnych dzieci, mężczyzna ma również dziecko z poprzedniego związku. Dziecko mieszka u swojej biologicznej matki, która również pobiera zasiłek rodzinny.
Jeśli teraz druga żona wskaże swojego męża jako uprawnionego, jego pierwsze dziecko może być liczone jako dziecko liczące się. Małżonkowie nie otrzymują zasiłku rodzinnego na to dziecko, ale kolejne dzieci są liczone jako drugie, trzecie i czwarte dziecko. W ciągu roku rodzina otrzymuje w ten sposób o 372 euro więcej zasiłku rodzinnego.
Uwaga: Federalny Trybunał Finansowy orzekł w sprawie tzw. dzieci liczących się w ramach związków nieformalnych w następujący sposób: Jeśli rodzice wspólnego dziecka mieszkają razem w związku nieformalnym i w ich gospodarstwie domowym przebywa również dwoje starszych dzieci jednego z rodziców z innego związku, drugi rodzic nie otrzymuje na wspólne dziecko podwyższonej kwoty zasiłku rodzinnego na trzecie dziecko zgodnie z § 66 ust. 1 EStG (wyrok BFH z 25.4.2018, III R 24/17).
(2021): Czy otrzymam taką samą kwotę zasiłku na dziecko dla wszystkich dzieci?
Czy mam prawo do zasiłku na dziecko tylko w przypadku moich biologicznych dzieci?
Nie. Prawo do zasiłku na dziecko przysługuje na biologiczne dzieci wnioskodawcy oraz jego adoptowane dzieci. Na dzieci w pieczy zastępczej można ubiegać się o zasiłek na dziecko, jeśli mieszkają w Państwa rodzinie i istnieje stały stosunek nadzoru, opieki i wychowania. Ponadto stosunek opieki i pieczy nad dzieckiem z jego biologicznymi rodzicami nie może już istnieć. Okazjonalne wizyty biologicznych rodziców są nieszkodliwe. Jeśli przyjęli Państwo rodzeństwo do swojego gospodarstwa domowego, przysługuje prawo do zasiłku na dziecko, jeśli mogą być one traktowane na równi z dziećmi w pieczy zastępczej.
Zasiłek na dziecko jest również wypłacany, jeśli w Państwa gospodarstwie domowym mieszka pasierb lub wnuk. W takich przypadkach nie istnieje jednak stosunek pokrewieństwa w rozumieniu prawa podatkowego. Dlatego pasierbowie lub dziadkowie nie mają automatycznie prawa do kwoty wolnej na dziecko, lecz dopiero wtedy, gdy biologiczni rodzice przeniosą kwoty wolne na dzieci w załączniku K na nowe osoby, które się nimi opiekują. Jeśli dla sierot lub dzieci, które nie wiedzą, gdzie przebywają ich rodzice, żadna inna osoba nie jest uprawniona do otrzymania zasiłku, dzieci mogą same otrzymać zasiłek na dziecko. Otrzymują wtedy kwotę, która przysługiwałaby im samym na ich własne pierwsze dziecko.
Jeśli jako rodzice oddali Państwo dziecko do adopcji, stosunek pokrewieństwa między Państwem a dzieckiem kończy się w tym momencie. Jednocześnie kończy się również Państwa prawo do zasiłku na dziecko i ulg podatkowych.
Tipp
Na dziecko, które przyjęli Państwo do swojego gospodarstwa domowego z zamiarem adopcji, mogą Państwo otrzymać zasiłek na dziecko już przed adopcją, ponieważ zazwyczaj istnieje stosunek opieki.
(2021): Czy mam prawo do zasiłku na dziecko tylko w przypadku moich biologicznych dzieci?
Jak obniżyć podatek kościelny dzięki zasiłkowi na dziecko?
Die Höhe der Kirchensteuer richtet sich nach Ihrem Wohnort. Leben Sie in Bayern oder Baden-Württemberg, zahlen Kirchenangehörige 8 Prozent, in den übrigen Ländern 9 Prozent. Grundlage ist die festgesetzte Einkommensteuer. Sie zahlen folglich als Kirchensteuer 8 bzw. 9 Prozent Ihrer Einkommensteuer.
Beachten Sie: Die Kirchensteuer wird mit gleicher prozentualer Höhe auch im Rahmen der Abgeltungsteuer berücksichtigt. Sind bei Arbeitnehmern Kinderfreibeträge in ihren elektronischen Lohnsteuerabzugsmerkmalen (ELStAM) eingetragen, errechnet sich die monatliche Kirchensteuer aufgrund einer sogenannten fiktiven Lohnsteuer.
Kirchensteuer ohne Kinderfreibetrag:
Sie leben in Berlin und haben einen Brutto-Monatslohn von 3.000 Euro in der Steuerklasse IV. Ihre monatliche Kirchensteuer beträgt 36,10 Euro. Kirchensteuer mit zwei Kinderfreibeträgen: Sie leben in Berlin und haben einen Brutto-Monatslohn von 3.000 Euro bei Steuerklasse IV. Ihre monatliche Kirchensteuer beträgt nun 18,36 Euro.
Ist also in den ELStAM eine "Zahl der Kinderfreibeträge" eingetragen, verringert sich nicht die monatliche Lohnsteuer, sondern nur die monatliche Kirchensteuer sowie der monatliche Solidaritätszuschlag. Das gilt auch dann, wenn Sie während des Jahres Kindergeld erhalten.
In der Einkommensteuerveranlagung senken die Kinderfreibeträge das zu versteuernde Einkommen nur dann, wenn das Kindergeld nicht günstiger ist als der Steuervorteil. Doch zur Berechnung von Kirchensteuer (und Soli) werden die Kinderfreibeträge "fiktiv" abgezogen.
Vorteil: Auch wenn Kinder nur für einen Teil des Jahres zu berücksichtigen sind, werden für die Berechnung der Kirchensteuer und des Solidaritätszuschlages stets der volle Kinderfreibetrag und BEA-Freibetrag abgezogen. Dies kommt in Betracht bei Beendigung der Berufsausbildung oder Geburt eines Kindes.
(2021): Jak obniżyć podatek kościelny dzięki zasiłkowi na dziecko?
Jaki jest związek między zasiłkiem na dziecko a kwotą wolną na dziecko?
Für die Freibeträge gelten die gleichen Voraussetzungen wie für den Anspruch auf Kindergeld: Es muss ein Kindschaftsverhältnis vorliegen, das Kind muss zu Ihrem Haushalt gehören und unter 18 sein bzw. die Bedingungen für den verlängerten Anspruch auf Kindergeld erfüllen.
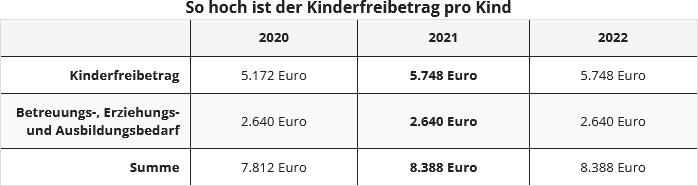
Der jährliche Kinderfreibetrag liegt im Jahre 2021 für Eltern, die steuerlich zusammen veranlagt werden, bei 5.460 Euro, der BEA-Freibetrag (für Betreuung, Erziehung und Ausbildung) bei 2.640 Euro. So steht Eltern für das Steuerjahr 2021 ein Freibetrag von insgesamt 8.388 Euro je Kind zu. Für getrennt Veranlagte bzw. Alleinstehende gilt, dass jeder Elternteil jeweils Anspruch auf den halben Freibetrag hat.
Günstigerprüfung
Diese Freibeträge werden im Rahmen der Steuerveranlagung aber nur gewährt, wenn die Steuerersparnis aus den Freibeträgen höher ist als das Kindergeld, wobei hier der Anspruch auf Kindergeld und nicht das tatsächlich erhaltene Kindergeld maßgebend ist. Ausrechnen muss man das allerdings nicht selbst. Das macht das Finanzamt, in der Steuersprache wird dieser Vorgang Günstigerprüfung genannt.
Achtung: In der Praxis gibt es zahlreiche Fälle, in denen die kindbedingten Vergünstigungen nicht gewährt werden, weil zwar ein anzurechnender "Anspruch auf Kindergeld" besteht, dieses de facto aber nicht gezahlt wurde. Und vor allem: Da die rückwirkende Auszahlung des Kindergeldes zudem per Gesetz auf sechs Monate begrenzt worden ist, kann oftmals auch das Kindergeld nicht mehr nachträglich realisiert werden. Anders ausgedrückt: Eltern, die vergessen haben, Kindergeld rechtzeitig zu beantragen, obwohl ihnen dieses zugestanden hätte, gehen nach derzeitiger Rechtslage (auch) bei der Einkommensteuer mehr oder weniger leer aus, da der "Anspruch auf Kindergeld“ angerechnet wird.
Dadurch wird das Existenzminimum der Kinder besteuert. Aktuell gibt es aber Licht am Ende des Tunnels: Sehr versteckt im "Gesetz gegen illegale Beschäftigung und Sozialleistungsmissbrauch“ befindet sich eine gesetzliche Änderung, die die kindbedingten Vergünstigungen bei der Einkommensteuer betrifft. Aufgrund einer Änderung des § 31 EStG kommt es nun nicht mehr auf das zustehende, sondern auf das ausgezahlte Kindergeld an, wenn das Kindergeld zu spät beantragt worden und es damit nicht zur Auszahlung gekommen ist. Betroffene können dann wenigstes von den Freibeträgen bei der Steuerveranlagung profitieren.
(2021): Jaki jest związek między zasiłkiem na dziecko a kwotą wolną na dziecko?
Jak długo mam prawo do Kindergeld z mocą wsteczną?
Aby otrzymać zasiłek na dziecko, konieczne jest złożenie wniosku. Zasiłek na dziecko należy zawsze składać pisemnie w odpowiedniej kasie rodzinnej.
Uwaga: Od 1.1.2018 obowiązuje specjalna zasada przedawnienia z ograniczeniem wypłaty dla zasiłku na dziecko. Okres wypłaty został znacznie skrócony: zasiłek na dziecko jest wypłacany wstecznie tylko za ostatnie sześć miesięcy przed początkiem miesiąca, w którym wpłynął wniosek o zasiłek na dziecko.
Do obliczenia kwot wolnych nie ma znaczenia, czy faktycznie otrzymali Państwo zasiłek na dziecko, czy nie. Jeśli urząd skarbowy porównuje wysokość zasiłku na dziecko i kwoty wolnej na dziecko w ramach badania korzyści, nie jest brany pod uwagę faktycznie otrzymany zasiłek na dziecko, lecz jedynie Państwa roszczenie (patrz jednak uwaga poniżej dotycząca nowego rozporządzenia).
Przy rozliczeniu podatku dochodowego urząd skarbowy sprawdza, czy oszczędność podatkowa wynikająca z kwoty wolnej na dziecko i kwoty wolnej BEA jest wyższa niż zasiłek na dziecko. Jeśli tak jest, kwoty wolne są uwzględniane. Zasiłek na dziecko jest wtedy dodawany do obliczenia należnego podatku dochodowego.
Jeśli kwoty wolne są niższe niż zasiłek na dziecko, pozostaje zasiłek na dziecko. Zasiłek na dziecko jest więc rodzajem zaliczki na możliwą korzyść podatkową. W ramach badania korzyści brane jest pod uwagę roszczenie do zasiłku na dziecko, nawet jeśli faktycznie nie wypłacono zasiłku na dziecko. W ten sposób nie trzeba zmieniać decyzji podatkowej, jeśli rodzice złożą wniosek o zasiłek na dziecko z opóźnieniem.
Obecnie jako rodzice muszą Państwo zawsze najpierw złożyć wniosek o zasiłek na dziecko, nawet jeśli liczą Państwo na to, że kwoty wolne będą dla Państwa korzystniejsze. Zasiłek na dziecko jest w każdym przypadku dodawany do podatku dochodowego.
Uwaga: W praktyce istnieje wiele przypadków, w których ulgi związane z dziećmi nie są przyznawane, ponieważ istnieje wprawdzie "roszczenie do zasiłku na dziecko" podlegające zaliczeniu, ale de facto nie zostało ono wypłacone. I przede wszystkim: Ponieważ wsteczna wypłata zasiłku na dziecko została również ustawowo ograniczona do sześciu miesięcy, często nie można już zrealizować zasiłku na dziecko z mocą wsteczną. Innymi słowy: rodzice, którzy zapomnieli złożyć wniosek o zasiłek na dziecko w odpowiednim czasie, mimo że im się należał, są obecnie (również) w rozliczeniu podatku dochodowego w dużej mierze poszkodowani, ponieważ "roszczenie do zasiłku na dziecko" jest zaliczane. W ten sposób opodatkowane jest minimum egzystencjalne dzieci. Obecnie jednak pojawia się światełko w tunelu: Bardzo ukryta w "Ustawie przeciwko nielegalnemu zatrudnieniu i nadużyciom świadczeń socjalnych" znajduje się zmiana prawna dotycząca ulg związanych z dziećmi w podatku dochodowym. Z powodu zmiany § 31 EStG nie chodzi już o należny, ale o wypłacony zasiłek na dziecko, jeśli zasiłek na dziecko został złożony zbyt późno i nie doszło do jego wypłaty. Osoby dotknięte tym problemem mogą wtedy przynajmniej skorzystać z kwot wolnych przy rozliczeniu podatkowym.
Porada podatkowa dla starych przypadków: § 66 ust. 3 EStG brzmiał do połowy 2019 r.: "Zasiłek na dziecko jest wypłacany wstecznie tylko za ostatnie sześć miesięcy przed początkiem miesiąca, w którym wpłynął wniosek o zasiłek na dziecko." Było wiele przypadków, w których zasiłek na dziecko został na przykład w styczniu 2018 r. ustalony wstecznie za cały rok 2017, ale wypłacony tylko za sześć miesięcy. Administracja finansowa i kasy rodzinne interpretowały przepis w ten sposób.
Ale tak nie można! Federalny Trybunał Finansowy zganił fiskusa, a przede wszystkim kasy rodzinne: Jeśli zasiłek na dziecko zostanie ustalony, musi być również wypłacony. Kasy rodzinne powinny były ustalić zasiłek na dziecko tylko na sześć miesięcy. (Wyrok BFH z 19.2.2020, III R 66/18).
- Przypadek: Powód jest ojcem córki urodzonej w lutym 1997 r. W złożonym już w 2015 r. wniosku powód podał, że jego córka zamierza podjąć naukę na wychowawcę od września 2015 r. Kasa rodzinna początkowo przyznała zasiłek na dziecko, ale cofnęła go w lipcu 2015 r. z powodu braku zaświadczenia o nauce. Wniosek złożony dopiero w kwietniu 2018 r. w kasie rodzinnej powód ponownie zażądał zasiłku na dziecko, tym razem nawet za okres od sierpnia 2015 r. Kasa rodzinna w decyzji z kwietnia 2018 r. przyznała bieżący zasiłek na dziecko od sierpnia 2015 r. Jednak ograniczyła wypłatę zasiłku na dziecko do okresu od października 2017 r. do kwietnia 2018 r. (= sześć miesięcy). Sąd finansowy uwzględnił skargę i uznał roszczenie o wypłatę również za miesiące od sierpnia 2015 r. do września 2017 r.
- BFH zgadza się z sądem niższej instancji. Ponieważ kasa rodzinna w spornym przypadku ustaliła zasiłek na dziecko wstecznie poza sześciomiesięczny okres, BFH uznał ją za zobowiązaną do wypłaty zasiłku na dziecko w tym zakresie powodowi.
(2021): Jak długo mam prawo do Kindergeld z mocą wsteczną?
Które świadczenia porównywalne z Kindergeld muszę zgłosić?
Ogólnie rzecz biorąc, wszystkim rodzicom przysługuje zasiłek na dziecko, jednak istnieją wyjątki, jeśli jako rodzice otrzymujecie już inne świadczenia finansowe. Należy je wpisać do tego formularza.
Jeśli przysługuje Ci dodatek na dziecko z ustawowego ubezpieczenia wypadkowego lub ustawowego ubezpieczenia emerytalnego, nie przysługuje Ci już zasiłek na dziecko. Jeśli dziecko otrzymuje świadczenia za granicą lub od instytucji międzynarodowej lub ponadnarodowej, które są porównywalne z zasiłkiem na dziecko, również nie możesz ubiegać się o zasiłek na dziecko. Dziecko może jednak być liczone jako dziecko licznikowe, co może zwiększyć prawo do zasiłku na dziecko dla kolejnych dzieci.
Jeśli dodatek na dziecko lub dodatek do emerytury jest niższy niż zasiłek na dziecko, różnica zostanie wypłacona jako częściowy zasiłek na dziecko. Dotyczy to również świadczeń otrzymywanych z innego państwa członkowskiego Unii Europejskiej, Europejskiego Obszaru Gospodarczego lub Szwajcarii.
Ważne: Należy również zgłosić roszczenia o zasiłek na dziecko, nawet jeśli w danym roku nie otrzymali Państwo zasiłku na dziecko. Na przykład, jeśli Twoje dziecko urodziło się w grudniu danego roku, ale pierwszy zasiłek na dziecko otrzymałeś dopiero w następnym roku. Nawet jeśli żyjecie w separacji i nie otrzymujecie zasiłku na dziecko, ponieważ został on uwzględniony przy obliczaniu obowiązku alimentacyjnego, musicie podać połowę zasiłku na dziecko jako swoje roszczenie.
(2021): Które świadczenia porównywalne z Kindergeld muszę zgłosić?
Czy muszę podać zasiłek na dziecko, jeśli moje dziecko mieszka u mojego byłego partnera?
Jeśli na dziecko przysługuje zasiłek rodzinny, otrzymuje go rodzic sprawujący opiekę. Jeśli jednak mieszkasz osobno od partnera i masz obowiązek alimentacyjny wobec dziecka, połowa zasiłku rodzinnego jest doliczana do kwoty alimentów. W ten sposób korzystasz pośrednio z połowy zasiłku rodzinnego.
Dlatego musisz w zeznaniu podatkowym podać połowę przysługującego Ci zasiłku rodzinnego. Z 219 Euro miesięcznego zasiłku rodzinnego, który przysługiwałby Ci w roku 2021, wpisujesz miesięcznie 109,50 Euro. Jeśli przez cały rok byliście w separacji, a rodzic sprawujący opiekę otrzymywał zasiłek rodzinny przez cały ten czas, wpisz na 2021 dla pierwszego dziecka 1.314 Euro (12 razy 109,50 Euro).
Nie ma znaczenia, czy płacisz pełne alimenty zgodnie z „Düsseldorfer Tabelle“, czy obniżoną stawkę.
Tipp
Nawet jeśli jako rodzic zobowiązany do alimentów oficjalnie zrezygnowałeś z naliczania połowy zasiłku rodzinnego, Twój udział w połowie zasiłku rodzinnego jest uwzględniany w teście korzystności, w którym urząd skarbowy oblicza, czy zasiłek rodzinny czy ulgi podatkowe są dla Ciebie korzystniejsze.
(2021): Czy muszę podać zasiłek na dziecko, jeśli moje dziecko mieszka u mojego byłego partnera?
Co to jest kwota wolna od podatku na dziecko?
Kindergeld und Kinderfreibetrag sind eine Steuerentlastung für die Ausgaben, die den Eltern durch die Kinder entstehen. Der Anspruch auf Kindergeld besteht von Geburt an automatisch, muss aber schriftlich beantragt werden. Es sind nicht - wie oftmals angenommen - die Kinder, die Anspruch auf das Kindergeld haben, sondern die Eltern bzw. Erziehungsberechtigten, die für das Wohl des Kindes verantwortlich sind.
Kindergeld
Das Kindergeld ist ein monatlich ausgezahlter Betrag, den Eltern meist von der Familienkasse überwiesen bekommen. Das Kindergeld muss nicht versteuert werden. Die Höhe des Kindergeldes richtet sich nach der Anzahl der Kinder.

Kinderfreibetrag
Der Kinderfreibetrag wird im Gegensatz zum Kindergeld nicht ausgezahlt. Der Freibetrag wird vom zu versteuernden Einkommen abgezogen. Dadurch wirkt er sich steuermindernd bei der Berechnung der Einkommensteuer aus. Das monatlich bereits ausgezahlte Kindergeld stellt eine Vorauszahlung auf den Kinderfreibetrag dar. Im Jahre 2021 beträgt der Kinderfreibetrag 5.460 Euro für zusammen veranlagte Eltern, ansonsten 2.730 Euro je Elternteil. Der BEA-Freibetrag (für Betreuungs-, Erziehungs- und Ausbildungsbedarf) beträgt 2.928 Euro.
Kindergeld und Kinderfreibetrag sind miteinander gekoppelt. Ob das Kindergeld oder der Kinderfreibetrag am Ende eines Steuerjahres für den Steuerpflichtigen günstiger ist, ermittelt das Finanzamt automatisch durch eine Günstigerprüfung.
Anspruch auf Kinderfreibetrag bzw. Kindergeld
Anspruch auf den Kinderfreibetrag haben die Erziehungsberechtigten von der Geburt des Kindes bis zum
- 18. Lebensjahr.
- 25. Lebensjahr, wenn sich das Kind noch in Ausbildung oder Studium befindet oder einen Freiwilligendienst leistet.
Wenn das Kind behindert ist und außerstande, sich selbst zu unterhalten, besteht der Anspruch auf Kindergeld oder Kinderfreibetrag zeitlich unbegrenzt.

(2021): Co to jest kwota wolna od podatku na dziecko?
Ile wynosi zasiłek na dziecko?
Das Kindergeld ist nach der Anzahl der Kinder gestaffelt und beträgt:
Für minderjährige Kinder bis zur Vollendung des 18. Lebensjahres wird in jedem Fall Kindergeld gezahlt. Für volljährige Kinder besteht der Anspruch weiter bis zum 25. Geburtstag, solange sie in Ausbildung sind oder einen Freiwilligendienst leisten. Das Kindergeld wird ausgezahlt durch die Familienkassen der Bundesagentur für Arbeit. Angehörige des öffentlichen Dienstes oder Empfänger von Versorgungsbezügen bekommen das Geld i.d.R. direkt von ihren Arbeitgebern ausgezahlt.
Tipp
Ein Kind, für das Sie selbst kein Kindergeld beziehen, kann als so genanntes Zählkind den Kindergeldanspruch für Ihre weiteren Kinder erhöhen.
Beispiel: Ein Ehepaar hat drei gemeinsame Kinder, der Mann hat außerdem ein Kind aus einer vorhergehenden Beziehung. Das Kind lebt bei seiner leiblichen Mutter, die auch Kindergeld bezieht. Wenn nun die zweite Frau ihren Gatten als Berechtigten angibt, kann dessen erstes Kind als Zählkind mitgerechnet werden.
Die Eheleute erhalten nun zwar kein Kindergeld für dieses Kind, jedoch werden die weiteren Kinder als zweites, drittes und viertes Kind angerechnet. Übers Jahr hinweg bekommt die Familie dadurch 372 Euro mehr Kindergeld.
Hinweis: Aktuell hat der Bundesfinanzhof zu so genannten Zählkindern im Rahmen von nichtehelichen Lebensgemeinschaften wie folgt entschieden: Leben die Eltern eines gemeinsamen Kindes in nichtehelicher Lebensgemeinschaft zusammen und sind in deren Haushalt auch zwei ältere, aus einer anderen Beziehung stammende Kinder eines Elternteils aufgenommen, erhält der andere Elternteil für das gemeinsame Kind nicht den nach § 66 Abs. 1 EStG erhöhten Kindergeldbetrag für ein drittes Kind (BFH-Urteil vom 25.4.2018, III R 24/17).
(2021): Ile wynosi zasiłek na dziecko?
Minimum egzystencjalne: Czy ulgi podatkowe na dzieci są niezgodnie z konstytucją zbyt niskie?
Das Existenzminimum von Kindern muss aus verfassungsrechtlichen Gründen von der Steuer freigestellt werden. Dies geschieht durch den Kinderfreibetrag und den BEA-Freibetrag (für Betreuung, Erziehung und Ausbildungsbedarf). Das Finanzamt prüft im Rahmen der jährlichen Steuerveranlagung automatisch, ob für die Eltern diese beiden Freibeträge oder das während des Jahres ausbezahlte Kindergeld günstiger sind
Während der BEA-Freibetrag seit 2010 unverändert 2.640 Euro beträgt, wird der Kinderfreibetrag nach vier Jahren Stillstand in den Jahren 2015 bis 2018 jährlich angehoben. Er beträgt 4.368 Euro (2010-2014), 4.512 Euro (2015), 4.608 Euro (2016), 4.716 Euro (2017), 4.788 Euro (2018), 4.980 (2019).
Das Finanzgericht Niedersachsen hatte im Februar 2016 ernstliche Zweifel an der Verfassungsmäßigkeit des Kinderfreibetrages für das Jahr 2014 geäußert. Er müsse statt 4.368 Euro mindestens 4.440 Euro betragen. Deshalb hätten die Eltern Anspruch auf Aussetzung bzw. Aufhebung der Vollziehung (Niedersächsisches FG vom 16.2.2016, 7 V 237/15).
Auch der Bundesfinanzhof hat zugestimmt, dass für das Jahr 2014 ein Antrag auf Aussetzung der Vollziehung gerechtfertigt sei, soweit er sich auf einen Betrag von 72 Euro bezieht, um den der Kinderfreibetrag zu niedrig ist (BFH-Beschluss vom 21.7.2016, V B 37/16).
Aktuell hat das Finanzgericht Niedersachsen noch einmal nachgelegt: Der Kinderfreibetrag sei nicht nur im Jahre 2014 verfassungswidrig zu niedrig gewesen, sondern überhaupt sei die gesamte Berechnungsmethode des Kinderfreibetrages verfassungswidrig - und deshalb der Freibetrag auch in anderen Jahren zu niedrig. Das Gericht hat daher ein Klageverfahren ausgesetzt und dem Bundesverfassungsgericht die Frage vorgelegt, ob die gesetzliche Regelung zur Höhe der Kinderfreibeträge verfassungswidrig ist (FG Niedersachsen vom 2.12.2016, 7 K 83/16).
- Bei der Ermittlung des zu versteuernden Einkommens muss ein Betrag in Höhe des Existenzminimums steuerfrei bleiben. Auf den Teil des Einkommens, den man bei Bedürftigkeit als Sozialleistung erhalten würde, darf keine Einkommensteuer erhoben werden. Die Höhe des Existenzminimums wird alle zwei Jahre von der Bundesregierung ermittelt.
- Der nach einer Durchschnittsberechnung vom Gesetzgeber festgelegte Kinderfreibetrag legt für alle Kinder ein sächliches Existenzminimum zugrunde, das niedriger ist als der sozialhilferechtliche Regelbedarf eines Kindes ab dem 6. Lebensjahr. Das gilt auch für ältere oder volljährige Kinder, die z.B. wegen einer Ausbildung oder als behinderte Kinder zu berücksichtigen sind.
- Die Finanzrichter bemängeln, dass der Kinderfreibetrag altersunabhängig gestaltet ist, während die sozialhilferechtlichen Regelbedarfe für Kinder altersabhängig seien und mit zunehmendem Lebensalter des Kindes stiegen. Bei der Ermittlung des Kinderfreibetrages wird lediglich ein durchschnittliches Existenzminimum von 258 Euro pro Monat angesetzt, das unter dem Sozialleistungsanspruch eines sechsjährigen Kindes liegt (Regelsatz 2014: monatlich 261 Euro).
- Die Finanzrichter kritisieren grundsätzlich die Berechnung des Kinderfreibetrages, weil für ein volljähriges Kind dasselbe Existenzminimum gilt wie für ein minderjähriges Kind, aber nicht wie für einen Erwachsenen. Dies sei weder sachgerecht noch folgerichtig und damit nicht mehr vom Gestaltungsspielraum des Gesetzgebers gedeckt. Deshalb müsse der Kinderfreibetrag für die jüngere Tochter um 444 Euro und für die ältere Tochter um 1.346 Euro höher sein.
SteuerGo
Jetzt muss das Bundesverfassungsgericht entscheiden - aber das kann locker fünf bis sechs Jahre dauern. Die Entscheidung hat Bedeutung für alle Eltern, die für ihre Kinder einen Anspruch auf Kindergeld oder einen Kinderfreibetrag haben. Eine Erhöhung der Kinderfreibeträge wirkt sich nicht nur bei solchen Steuerzahlern aus, für die der Kinderfreibetrag günstiger ist als das Kindergeld, sondern betrifft alle, weil die Kinderfreibeträge immer bei der Festsetzung der Kirchensteuer und des Solidaritätszuschlages berücksichtigt werden.
(2021): Minimum egzystencjalne: Czy ulgi podatkowe na dzieci są niezgodnie z konstytucją zbyt niskie?



