Dieser Text bezieht sich auf die
. Die Version die für die
Co to jest ryczałt pielęgnacyjny?
Viele Menschen betreuen und versorgen einen pflegebedürftigen Angehörigen entweder in dessen Wohnung oder in der eigenen Wohnung. Oftmals werden sie dabei von ambulanten Pflegediensten unterstützt. Dieser aufopferungsvolle Pflegedienst verdient höchste Anerkennung. Auch steuerlich wird die Arbeit honoriert:
- Die Pflegeperson kann den Pflege-Pauschbetrag in Anspruch nehmen (§ 33b Abs. 6 EStG) und zusätzlich die Ausgaben für den Pflegedienst als außergewöhnliche Belastungen absetzen, wobei das Finanzamt eine zumutbare Belastung anrechnet (§ 33 EStG).
- Die Pflegeperson kann stattdessen sämtliche Aufwendungen unter Anrechnung einer zumutbaren Belastung gegen Nachweis als außergewöhnliche Belastungen allgemeiner Art geltend machen (§ 33 EStG).
Ab 2021 wird der Pflege-Pauschbetrag für häusliche Pflege beim Pflegegrad 4 oder 5 verdoppelt und ein Pauschbetrag für die Pflegegrade 2 und 3 neu eingeführt. Der Pauschbetrag beträgt
- bei Pflegegrad 2: 600 Euro
- bei Pflegegrad 3: 1.100 Euro
- bei Pflegegrad 4 oder 5 oder Hilflosigkeit: 1.800 Euro
Tipp
Bei erstmaliger Feststellung, Änderung oder Wegfall des Pflegegrads im Laufe des Kalenderjahres ist der Pflege-Pauschbetrag nach dem höchsten Grad zu gewähren, der im Kalenderjahr festgestellt war. Gleiches gilt, wenn der Pflegebedürftige "hilflos" ist.
Der Pflege-Pauschbetrag stellt auf die persönliche Pflege und Betreuung pflegebedürftiger Personen, die in den Pflegegraden 2 bis 5 eingeordnet sind, in der häuslichen Umgebung ab. Die Pflege besteht beispielsweise in der Hilfeleistung bei Verrichtungen des täglichen Lebens, bei denen der Pflegebedürftige der Hilfe bedarf.
- Verrichtungen in diesem Sinne sind solche im Bereich der Körperpflege (Waschen, Duschen, Baden, Zahnpflege, Kämmen, Rasieren, Darm- oder Blasenentleerung), im Bereich der Ernährung (mundgerechtes Zubereiten, Aufnahme der Nahrung), der Mobilität (selbstständiges Aufstehen und Zu-Bett-Gehen, An- und Auskleiden, Gehen, Stehen, Treppensteigen, Verlassen und Wiederaufsuchen der Wohnung) und der hauswirtschaftlichen Versorgung (Einkaufen, Kochen, Reinigen der Wohnung, Spülen, Wechseln und Waschen der Wäsche und Kleidung, Beheizen).
- Ebenso gehören auch betreuende oder anleitende Unterstützungsleistungen dazu. Da die Regelung auf die persönliche Pflege abhebt, führt auch die persönliche Pflege und Betreuung in der Wohnung des Pflegebedürftigen zur Steuerermäßigung.
- Der Pauschbetrag schließt nicht aus, dass mittels Einzelnachweisen höhere Aufwendungen als außergewöhnliche Belastungen nach § 33 EStG geltend gemacht werden können.
- Erstmals werden auch für die Pflegegrade 2 und 3 Pflege-Pauschbeträge eingeführt, ohne dass es dabei auf das Kriterium "hilflos" ankommt. Allerdings ist nicht auszuschließen, dass auch bei den Pflegegraden 2 und 3 die gesetzlichen Voraussetzungen der "Hilflosigkeit" grundsätzlich vorliegen können.
- Erfüllt die pflegebedürftige Person die Voraussetzungen der "Hilflosigkeit", besteht Anspruch auf den höchsten Pauschbetrag. Dann kann allerdings ein anderer Pauschbetrag nicht zusätzlich in Anspruch genommen werden.
- Voraussetzung für die Gewährung des Pflege-Pauschbetrags ist die Angabe der Steuer-Identifikationsnummer des Pflegebedürftigen in der Einkommensteuererklärung der Pflegeperson. Dies soll sicherstellen, dass der Pauschbetrag nicht mehrfach in voller Höhe für die Pflege desselben Pflegebedürftigen in Anspruch genommen werden kann.
- Wird ein Pflegebedürftiger von mehreren Pflegepersonen gepflegt, wird der Pflege-Pauschbetrag nach der Zahl der Pflegepersonen geteilt.
- Voraussetzungen für die Gewährung des Pflege-Pauschbetrags ist neben der häuslichen Pflege, dass die Pflegeperson für ihre Pflege keine Einnahmen erhält. Einnahmen sind grundsätzlich sämtliche der Pflegeperson durch die Pflege zufließenden Bezüge, sei es als Pflegevergütung oder als Ersatz für eigene Aufwendungen der Pflegeperson. ABER: Bei den Eltern eines behinderten Kindes zählt das Pflegegeld, das die Eltern für die Pflege des Kindes bekommen, nicht zu den Einnahmen.
(2021): Co to jest ryczałt pielęgnacyjny?
Jak mogę ubiegać się o dodatkowe koszty opieki?
Koszty związane z opiekunem lub koszty wynikające z choroby i niepełnosprawności można zgłosić jako koszty ogólne o charakterze nadzwyczajnym, zamiast korzystać z ryczałtu pielęgnacyjnego. W tym przypadku odliczenie nie jest ograniczone do ryczałtu pielęgnacyjnego, lecz możliwe jest w nieograniczonej wysokości, przy czym urząd skarbowy uwzględnia jednak dopuszczalne obciążenie. Dopuszczalne obciążenie zależy od dochodów, stanu cywilnego i liczby dzieci i wynosi od jednego do siedmiu procent całkowitych dochodów.
Tipp
Możesz również zgłosić usługi opiekuńcze jako usługi bliskie gospodarstwu domowemu. Możesz otrzymać ulgę podatkową w wysokości 20 procent poniesionych kosztów, maksymalnie jednak 4.000 Euro, jeśli płacisz za opiekuna dla siebie lub członka rodziny lub jeśli w opiece pomaga ambulatoryjna służba pielęgniarska.
(2021): Jak mogę ubiegać się o dodatkowe koszty opieki?
Czy powinienem podać rzeczywiste koszty, czy skorzystać z ryczałtu pielęgnacyjnego?
Wenn Sie eine hilflose Person unentgeltlich pflegen, können Sie den Pflegepauschbetrag in Anspruch nehmen.
Ab 2021 wird der Pflege-Pauschbetrag für häusliche Pflege beim Pflegegrad 4 oder 5 verdoppelt und ein Pauschbetrag für die Pflegegrade 2 und 3 neu eingeführt. Der Pauschbetrag beträgt
- bei Pflegegrad 2: 600 Euro
- bei Pflegegrad 3: 1.100 Euro
- bei Pflegegrad 4 oder 5 oder Hilflosigkeit: 1.800 Euro.
Wenn Sie keine höheren Ausgaben haben als maximal 1.800 Euro, ist das auch die beste Lösung für Sie.
Anders sieht es aus, wenn Sie höhere Ausgaben haben, eine zusätzliche Pflegekraft oder eine Unterbringung in einem Pflegeheim mit finanzieren müssen. Dann lohnt es sich eher, auf den Pflegepauschbetrag (auch auf den Behindertenpauschbetrag) zu verzichten und die tatsächlichen Ausgaben als außergewöhnliche Belastungen geltend zu machen.
Diese Kosten werden dann an im Bereich "Außergewöhnlichen Belastungen" als Pflegekosten (Aufwendungen wegen Pflegebedürftigkeit, Aufwendungen für die Pflege eines Angehörigen oder für die Unterbringung in einem Pflegeheim) ausgewiesen.
Beispiel
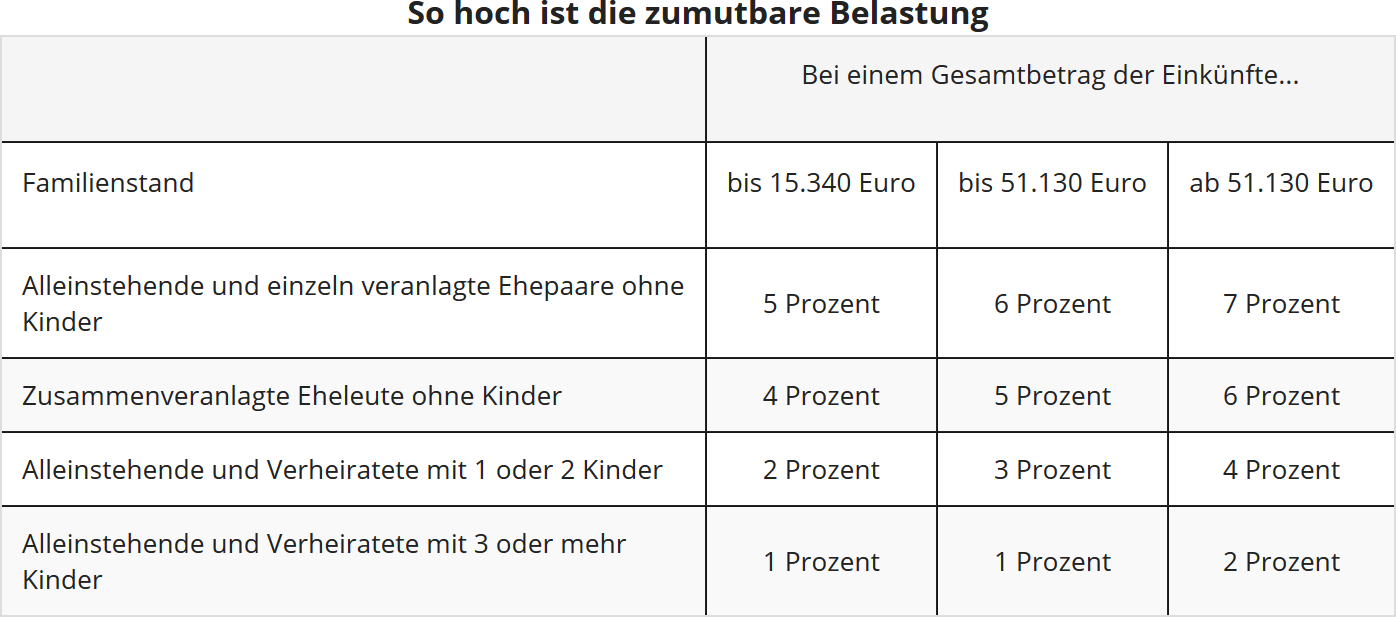
Wenn Sie im Jahr ein Einkommen von 30.000 Euro haben, liegt Ihre zumutbare Belastung als Ehepaar mit einem Kind bei 746 Euro. Liegen Sie mit Ihren Ausgaben über diesem Betrag, lohnt es sich, dies anzugeben.
Das kann verschiedene Ausgaben betreffen wie beispielsweise Nahrungsmittel, Wäsche, Reinigung oder die Miete.
In Ihrer Steuererklärung können Sie die tatsächlichen Ausgaben eintragen. Diese werden jedoch nicht in voller Höhe anerkannt. Denn es wird hiervon noch Ihre zumutbare Eigenbelastung abgezogen. Diese richtet sich nach Ihrem Einkommen, Familienstand und der Zahl Ihrer Kinder und wird vom Finanzamt berechnet. Die zumutbare Eigenbelastung beträgt ein bis sieben Prozent der gesamten Einkünfte.
Tipp
Wenn Sie mit Ihren Ausgaben unter der zumutbaren Eigenbelastung bleiben, lohnt es sich gar nicht, die Kosten in der Steuererklärung anzugeben. Liegen Sie auch nach dem Abzug der Eigenbelastung noch über dem Höchstbetrag, geben Sie Ihre Aufwendungen zur Pflege an, so wie sie tatsächlich angefallen sind. Dann müssen Sie die einzelnen Ausgaben allerdings auch nachweisen können. Der Pflegepauschbetrag kann ohne Einzelnachweise in Anspruch genommen werden.
(2021): Czy powinienem podać rzeczywiste koszty, czy skorzystać z ryczałtu pielęgnacyjnego?
Które nowe stopnie niepełnosprawności odpowiadają bezradności?
Osoby niepełnosprawne mają prawo do ulgi podatkowej z tytułu niepełnosprawności, której wysokość zależy od stopnia niepełnosprawności. W przypadku bezradności (znak "H") i ślepoty (znak "Bl") ulga wynosi od 2021 roku 7.400 Euro (do 2020: 3.700 Euro; § 33b EStG), niezależnie od stopnia niepełnosprawności.
Równoważne ze znakiem "H" jest do 2016 roku zakwalifikowanie jako osoba wymagająca intensywnej opieki w stopniu III zgodnie z decyzją kasy chorych (§ 65 Abs. 2 EStDV).
Osoby opiekujące się w domu osobą wymagającą opieki mają prawo do ulgi podatkowej z tytułu opieki. Od 2021 roku ulga z tytułu opieki domowej przy stopniu opieki 4 lub 5 zostanie podwojona, a nowa ulga zostanie wprowadzona dla stopni opieki 2 i 3. Ulga wynosi
- przy stopniu opieki 2: 600 Euro
- przy stopniu opieki 3: 1.100 Euro
- przy stopniu opieki 4 lub 5 lub bezradności: 1.800 Euro
Od 2017 roku klasyfikacja stopnia opieki - zamiast dotychczasowych trzech stopni opieki - jest znacznie bardziej zróżnicowana na pięć stopni opieki. W centrum uwagi znajduje się rzeczywiste zapotrzebowanie na wsparcie, mierzone stopniem samodzielności - niezależnie od tego, czy ktoś cierpi na zaburzenia umysłowe czy fizyczne. Uwzględniane są ograniczenia fizyczne, umysłowe i psychiczne, które są brane pod uwagę przy ocenie zapotrzebowania na opiekę.
Wszyscy podopieczni, którzy dotychczas otrzymywali świadczenia z ubezpieczenia pielęgnacyjnego, zostali od 1.1.2017 automatycznie przeniesieni do nowego systemu bez ponownej oceny. Nie muszą więc składać wniosku o przyznanie nowego stopnia opieki. Dotychczas stopień opieki III był - zwłaszcza dla celów podatkowych - równoważny ze znakiem "H" (wymagający pomocy) w legitymacji osoby niepełnosprawnej.
Od 2017 roku znakowi "H" odpowiada klasyfikacja do stopni opieki 4 i 5. Jeśli więc osoba wymagająca opieki ma stopień opieki 4 lub 5, otrzymuje
- osoba wymagająca opieki podwyższoną ulgę podatkową z tytułu niepełnosprawności w wysokości 7.400 Euro oraz
- osoba opiekująca się w domu ulgę podatkową z tytułu opieki (pismo BMF z 19.8.2016).
Nowy stopień opieki 4 dotyczy dotychczasowego stopnia opieki III oraz dotychczasowego stopnia opieki II ze znacznie ograniczoną zdolnością do samodzielnego życia. Nowy stopień opieki 5 dotyczy dotychczasowego stopnia opieki III ze znacznie ograniczoną zdolnością do samodzielnego życia oraz przypadków szczególnych stopnia opieki III.
(2021): Które nowe stopnie niepełnosprawności odpowiadają bezradności?
Jaka jest różnica między potrzebującym opieki a bezradnym?
Prawo podatkowe rozróżnia między "osobą wymagającą opieki" a "osobą niezdolną do samodzielnej egzystencji":
a) Osoba wymagająca opieki
Osobami wymagającymi opieki są "osoby, które z powodu choroby fizycznej, umysłowej lub psychicznej bądź niepełnosprawności potrzebują pomocy w codziennych czynnościach życiowych na stałe, przewidywalnie przez co najmniej sześć miesięcy, w znacznym lub wyższym stopniu" (§ 14 SGB XI).
Za osoby wymagające opieki uznaje się:
- Osoby, które zostały zakwalifikowane do jednej z trzech kategorii opieki (do 2016 r.) lub jednego z pięciu stopni opieki (od 2017 r.) zgodnie z ustawą o ubezpieczeniu pielęgnacyjnym §§ 14, 15 SGB XI.
- Osoby, u których stwierdzono znaczne ograniczenie zdolności do samodzielnego życia, tzw. osoby chore na demencję (zgodnie z § 45a SGB XI).
- Osoby posiadające legitymację inwalidzką z oznaczeniem "H" lub "Bl".
- Inne osoby, które są objęte opieką ambulatoryjną, a koszty opieki są fakturowane oddzielnie przez uznany serwis opiekuńczy.
- Osoby w domu spokojnej starości lub domu opieki, dla których świadczenia pielęgnacyjne w stawce 0 są fakturowane oddzielnie (wyrok BFH z 10.5.2007, BStBl. 2007 II S. 764).
Jako dowód służą decyzja kasy opieki społecznej lub prywatnego przedsiębiorstwa ubezpieczeniowego, decyzja urzędu ds. zaopatrzenia lub odpowiedniego organu z odpowiednimi ustaleniami lub legitymacja inwalidzka z oznaczeniem "H" lub "Bl".
SteuerGo
Przyczyny potrzeby opieki nie mają znaczenia. Nie ma znaczenia, czy wynikają one z wypadku, choroby, niepełnosprawności czy po prostu z wieku.
b) Niezdolność do samodzielnej egzystencji
Osobami niezdolnymi do samodzielnej egzystencji są "osoby, które potrzebują stałej pomocy osób trzecich w wielu często i regularnie powtarzających się czynnościach zapewniających ich osobistą egzystencję w ciągu każdego dnia" (§ 33b Abs. 6 EStG).
Osoby niezdolne do samodzielnej egzystencji posiadają legitymację inwalidzką z oznaczeniem "H" (niezdolność do samodzielnej egzystencji) lub "Bl" (niewidomy). Oznaczeniu "H" odpowiada do 2016 r. zakwalifikowanie do stopnia opieki III. Jako dowód służą legitymacja inwalidzka z oznaczeniami "H" lub "Bl" oraz decyzja urzędu ds. zaopatrzenia z odpowiednim ustaleniem lub decyzja kasy opieki społecznej lub przedsiębiorstwa ubezpieczeniowego (§ 65 Abs. 2 EStDV).
Od 2017 r. kwalifikacja do stopnia opieki odbywa się - zamiast dotychczasowych trzech stopni opieki - w sposób znacznie bardziej zróżnicowany w pięciu stopniach opieki. W centrum uwagi znajduje się rzeczywiste zapotrzebowanie na wsparcie, mierzone stopniem samodzielności - niezależnie od tego, czy ktoś cierpi na ograniczenia umysłowe czy fizyczne. Uwzględniane są ograniczenia fizyczne, umysłowe i psychiczne oraz włączane do oceny potrzeby opieki (§ 14 SGB XI).
Wszyscy podopieczni, którzy dotychczas otrzymywali świadczenia z ubezpieczenia pielęgnacyjnego, zostaną bez ponownej oceny przeniesieni do nowego systemu od 1.1.2017. Nie muszą więc składać wniosku o zakwalifikowanie do nowego stopnia opieki.
Od 2017 r. oznaczeniu "H" odpowiada zakwalifikowanie do stopni opieki 4 i 5. Osoby wymagające opieki z stopniem opieki 4 lub 5 mają zatem prawo do podwyższonego ryczałtu dla osób niepełnosprawnych w wysokości 7.400 Euro (pismo BMF z 19.8.2016, IV C 8-S 2286/07/10004).
Uwaga: Nowy stopień opieki 4 dotyczy dotychczasowego stopnia opieki III oraz dotychczasowego stopnia opieki II ze znacznie ograniczoną zdolnością do samodzielnego życia. Nowy stopień opieki 5 dotyczy dotychczasowego stopnia opieki III ze znacznie ograniczoną zdolnością do samodzielnego życia oraz przypadków szczególnych stopnia opieki III.
Wniosek: Osoby w stopniu opieki III (do 2016 r.) lub od 2017 r. z stopniem opieki 4 lub 5 są zarówno "osobami wymagającymi opieki", jak i "osobami niezdolnymi do samodzielnej egzystencji". Osoby w stopniu opieki I i II lub z stopniem opieki 1 do 3 są tylko "osobami wymagającymi opieki", ale nie "osobami niezdolnymi do samodzielnej egzystencji".
- Wydatki z powodu potrzeby opieki w stopniu opieki I, II lub 0 można odliczyć jako nadzwyczajne obciążenia ogólnego rodzaju zgodnie z § 33 EStG, o ile są wyższe niż otrzymane świadczenia pielęgnacyjne z ustawowego lub prywatnego ubezpieczenia pielęgnacyjnego. Wydatki muszą być udokumentowane i zostaną pomniejszone przez urząd skarbowy o dopuszczalne obciążenie. Osoba opiekująca się nie może w tym przypadku otrzymać ryczałtu opiekuńczego zgodnie z § 33b Abs. 6 EStG.
- Wydatki z powodu niezdolności do samodzielnej egzystencji lub potrzeby opieki w stopniu opieki III można również odliczyć jako nadzwyczajne obciążenia ogólnego rodzaju zgodnie z § 33 EStG, o ile są wyższe niż otrzymane świadczenia pielęgnacyjne. Zamiast tego można skorzystać z podwyższonego ryczałtu dla osób niepełnosprawnych w wysokości 7.400 Euro. Osoba opiekująca się może - o ile nie otrzymuje dochodów z tytułu opieki - otrzymać ryczałt opiekuńczy zgodnie z § 33b Abs. 6 EStG.
(2021): Jaka jest różnica między potrzebującym opieki a bezradnym?
Co obowiązuje w przypadku osób z demencją?
Demencja jest najczęstszą i najbardziej dotkliwą chorobą psychiczną w podeszłym wieku. Szacuje się, że w Niemczech obecnie ponad 1,1 miliona osób cierpi na umiarkowaną lub ciężką demencję, z czego około dwie trzecie na chorobę Alzheimera. Co roku zapada na nią około 11 000 osób. Ponieważ wyleczenie chorób otępiennych nie jest jeszcze możliwe, opieka nad tymi osobami koncentruje się na wsparciu i pielęgnacji.
Około 60 procent wszystkich osób z demencją jest pielęgnowanych w domu przez swoich bliskich. Rodziny są często wspierane przez ambulante Pflegedienste. Jednak opieka rodzinna i ambulatoryjna jest w wielu przypadkach przeciążona, ponieważ opieka nad osobami z demencją wiąże się z szczególnymi obciążeniami. Wymaga bardzo dużo czasu, uwagi i siły.
Diagnoza demencji jest zatem zdecydowanie najczęstszym powodem przyjęcia do domu opieki. Znacznie ponad połowa osób mieszkających w domach opieki dla osób starszych cierpi na demencję.
SteuerGo
Powody niezdolności do samodzielnej opieki nie mają znaczenia. Nie ma znaczenia, czy jest to spowodowane wypadkiem, chorobą, niepełnosprawnością czy po prostu wiekiem.
(2021): Co obowiązuje w przypadku osób z demencją?
Kto może ubiegać się o ryczałt pielęgnacyjny?
Anspruch auf einen Pflegepauschbetrag hat, wer eine pflegebedürftige Person in deren oder in seiner eigenen Wohnung betreut und pflegt.
Ab 2021 wird der Pflege-Pauschbetrag für häusliche Pflege beim Pflegegrad 4 oder 5 verdoppelt und ein Pauschbetrag für die Pflegegrade 2 und 3 neu eingeführt. Der Pauschbetrag beträgt
- bei Pflegegrad 2: 600 Euro
- bei Pflegegrad 3: 1.100 Euro
- bei Pflegegrad 4 oder 5 oder Hilflosigkeit: 1.800 Euro
Der Pflegepauschbetrag ist dafür da, um Sie für Belastungen zu entschädigen, die meist schwierig nachzuweisen sind. Aus diesem Grund können sie den Pflegepauschbetrag ohne Nachweise erhalten, lediglich die Voraussetzungen müssen nachweislich erfüllt sein. Wichtig ist, dass Sie die zu pflegende Person in deren oder in Ihrer Wohnung betreuen. Es muss sich um einen Angehörigen, wie etwa einen Ehegatten, Kinder, Eltern, Schwiegereltern, Verlobte oder Pflegekinder handeln.
Auch, wenn Sie sich um einen Lebensgefährten oder eingetragenen Partner kümmern, wird dies anerkannt. Ebenso kann ein persönliches Verhältnis zu weiteren Personen bestehen, mit denen Sie nicht verwandt sind, etwa Freunde oder Nachbarn.
Beispiel
Sie betreuen Ihren pflegebedürftigen Vater (Pflegegrad 4 oder 5) gemeinsam mit Ihrer Mutter. So steht Ihnen und Ihrer Mutter anteilig ein Pflegepauschbetrag von 900 Euro zu. Das gilt leider auch, wenn Ihre Mutter keine Steuererklärung macht und diesen Pauschbetrag also gar nicht steuermindernd verwenden kann.
Teilen Sie sich mit jemand anderem die Pflege der hilflosen Person, wird der Pflegepauschbetrag unter Ihnen zu gleichen Teilen aufgeteilt. Dabei ist es unwichtig, wer die meiste Arbeit an der Pflege leistet oder ob wirklich beide Pflegepersonen in Ihren Steuererklärungen den Pauschbetrag geltend machen. Bei zwei pflegenden Personen bekommt jeder den halben Pauschbetrag.
Tipp
Wenn Sie über die Pflege hinaus die hilfebedürftige Person auch noch finanziell unterstützen, können Sie für Unterhalt im Jahre 2021 bis zu 9.744 Euro Steuerermäßigung unter den außergewöhnlichen Belastungen erlangen. Das geht jedoch nur, wenn für die Person, die Sie pflegen, niemand einen Anspruch auf Kindergeld oder den Kinderfreibetrag hat. Dieser Betrag ist kein Pauschbetrag, sondern ein Höchstbetrag. Unterhaltsleistungen müssen zwar grundsätzlich nachgewiesen werden, doch dies ist nicht erforderlich, wenn die unterstützte Person in Ihrem Haushalt lebt.
(2021): Kto może ubiegać się o ryczałt pielęgnacyjny?
Jakie szczególne zasady obowiązują w przypadku świadczeń pielęgnacyjnych i opiekuńczych?
Zu den haushaltsnahen Dienstleistungen gehört auch die häusliche Pflege und Betreuung von pflegebedürftigen Personen durch mobile Pflegedienste oder selbständige Pflegekräfte, und zwar im Haushalt der Pflegeperson oder im Haushalt des Pflegebedürftigen.
Solche Pflege- und Betreuungsleistungen sind im Rahmen der haushaltsnahen Dienstleistungen bis zu 20.000 Euro mit 20 Prozent, höchstens 4.000 Euro im Jahr, von der Steuerschuld abziehbar.
Anders als bis 2008 sind jetzt eine Feststellung und ein Nachweis der Pflegebedürftigkeit sowie eine Unterscheidung nach Pflegestufen bzw. Pflegegraden nicht erforderlich. Es reicht aus, wenn Dienstleistungen zur Grundpflege, d.h. zur unmittelbaren Pflege am Menschen (Körperpflege, Ernährung und Mobilität) oder zur Betreuung in Anspruch genommen werden.
Hinweis: Im Jahre 2019 hat der Bundesfinanzhof leider - gegen die großzügige Haltung des Fiskus - entschieden, dass die Steuermäßigung gemäß § 35a EStG für haushaltsnahe Dienstleistungen nur für Aufwendungen gewährt wird, die einem Steuerbürger für seine eigene Unterbringung in einem Heim oder für seine eigene Pflege entstehen. Hingegen ist der Steuervorteil ausgeschlossen für Aufwendungen, die er für eine andere Person übernimmt, das heißt wenn Kinder die Kosten für ihre Eltern übernehmen (BFH-Urteil vom 3.4.2019, VI R 19/17). Zwar hat die Finanzverwaltung ihre günstigere Verwaltungsanweisung (BMF-Schreiben vom 9.11.2016, BStBl 2016 I S. 1213, Tz. 13) noch nicht explizit aufgegeben bzw. das genannte BMF-Schreiben aufgehoben. Aufgrund der Veröffentlichung des Urteils im Bundessteuerblatt kann aber davon ausgegangen werden, dass sie das negative Urteil anwendet (BStBl 2019 II S. 445).
Aktuell hat sich das Finanzgericht Berlin-Brandenburg ebenfalls mit der Übernahme von Pflegekosten für einen Elternteil befasst. Danach gilt: § 35a EStG begünstigt - wenn überhaupt - nur Aufwendungen für die ambulante Pflege von Angehörigen im eigenen Haushalt des Steuerpflichtigen (also des Betreuenden), nicht aber für die ambulante Pflege von Angehörigen in deren Haushalt (Urteil vom 11.12.2019, 3 K 3210/19). ABER: Es wurde explizit die Revision zugelassen, die zwischenzeitlich auch vorliegt (Az. VI R 2/20). Der BFH wird sich mit der Thematik der Übernahme von Pflegekosten also erneut befassen müssen.
(2021): Jakie szczególne zasady obowiązują w przypadku świadczeń pielęgnacyjnych i opiekuńczych?



