Dieser Text bezieht sich auf die
. Die Version die für die
Kiedy płatności emerytalne lub obciążenia o charakterze ciągłym mogą być odliczane jako wydatki specjalne?
Bei Vermögensübertragungen im Wege der vorweggenommenen Erbfolge sind die Versorgungsleistungen einerseits beim Übernehmer des Vermögens und Zahler der Leistungen als Sonderausgaben absetzbar, andererseits beim Übergeber des Vermögens bzw. Empfänger der Leistungen als "sonstige Einkünfte" nach § 22 EStG zu versteuern.
Bei Vertragsabschluss bis einschließlich 2007 können Versorgungsleistungen entweder als "Dauernde Lasten" oder als "Renten" im Rahmen der Sonderausgaben berücksichtigt werden:
- Renten sind gleichbleibende Zahlungen. Bei lebenslänglichen Leibrenten ist der Ertragsanteil als Sonderausgaben absetzbar. Dementsprechend muss der Übergeber nur diesen Betrag als "sonstige Einkünfte" versteuern.
- Bei einer dauernden Last kann der Übernehmer den gesamten Betrag als Sonderausgaben absetzen, und der Übernehmer muss den gesamten Betrag als "sonstige Einkünfte" versteuern. Im Gegensatz zur Rente handelt es sich dabei nicht um gleichbleibende Zahlungen, sondern um veränderliche Leistungen, die bei erhöhtem Bedarf des Übergebers oder bei verminderter Leistungsfähigkeit des Übernehmers abgeändert werden können, etwa bei einer Verpflichtung zur Übernahme der anfallenden Kosten für eine Heimunterbringung (Versorgung "in gesunden und kranken Tagen").
Bei Vereinbarungen ab 2008 ist die Unterscheidung zwischen dauernden Lasten und Renten weggefallen. Nunmehr stellen die Versorgungsleistungen stets "Dauernde Lasten" dar. Dadurch kann auf die bei Leibrenten bislang erforderliche Ermittlung des Ertragsanteils verzichtet werden. Das bedeutet:
- Der Übernehmer darf die Versorgungsleistungen in voller Höhe als Sonderausgaben abziehen (§ 10 Abs. 1a Nr. 2 EStG).
- Der Übergeber muss die Versorgungsleistungen in voller Höhe als "sonstige Einkünfte" versteuern (§ 22 Nr. 1a EStG).
Beispiel
Ihnen wurde im Jahre 2006 ein Haus übertragen. Zum Zeitpunkt der Übertragung war der bisherige Eigentümer 65 Jahre alt. Neben einer Einmalzahlung von 150.000 Euro für die Übertragung vereinbarten Sie außerdem eine jährliche Rente von 15.000 Euro. Leistung und Gegenleistung wurden nicht nach wirtschaftlichen Gesichtspunkten ermittelt.
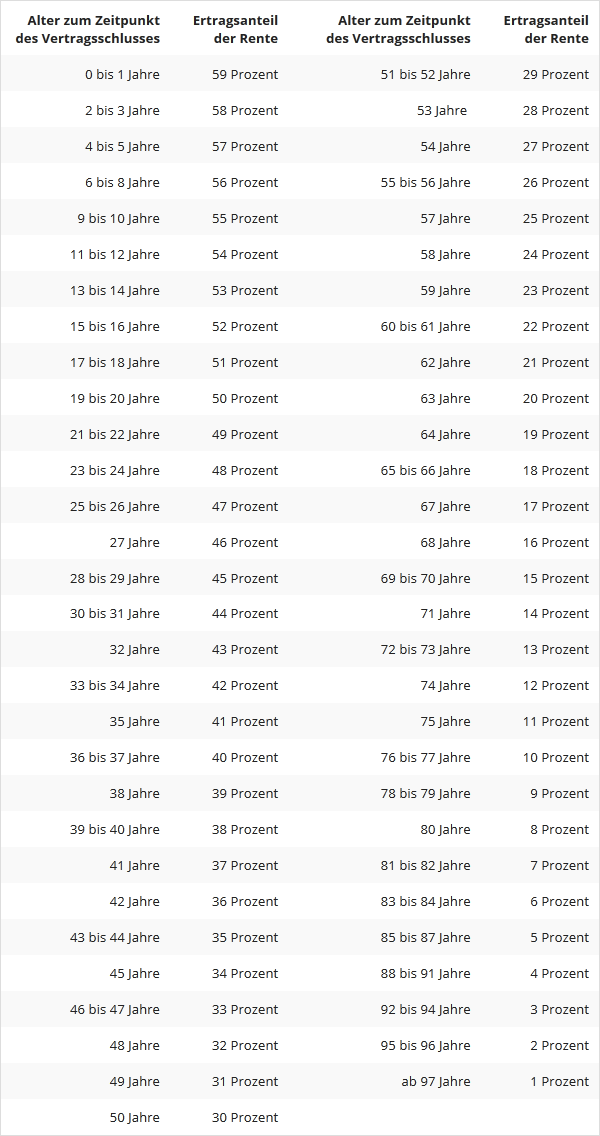
Die Höhe des Betrags, den Sie als Sonderausgaben geltend machen können, richtet sich nach dem vollendeten Lebensalter des Übertragenden zum Zeitpunkt des Verkaufs. Laut Paragraf 22 Nr. 1 Satz 3 EStG beträgt der Anteil 18 Prozent von 15.000 Euro = 2.700 Euro.
Bei Vertragsschluss nach 2008 können Sie die komplette Rentenzahlung in Höhe von 15.000 Euro als Sonderausgaben absetzen.
Bitte beachten Sie: Keine Sonderausgaben sind reine Unterhaltszahlungen. Diese können Sie in diesem Sinne also nicht absetzen. Das gleiche gilt für Rentenzahlungen, die freiwillig erbracht werden. Hier kommt allenfalls ein Abzug als außergewöhnliche Belastung in Betracht.
Achtung: Der Abzug von Versorgungsleistungen als Sonderausgaben kommt nur bei der Übertragung von Betrieben, Mitunternehmeranteilen an Personengesellschaften sowie Anteilen an Kapitalgesellschaften (mind. 50 Prozent) in Betracht. Es muss sich zudem um "ertragbringende Einheiten" handeln. Die Übertragung von Immobilien oder Wertpapieren ist nicht begünstigt. Aber: Die Einschränkung auf die Übertragung von Betrieben etc. gilt nicht für vor 2008 abgeschlossene Verträge.
(2021): Kiedy płatności emerytalne lub obciążenia o charakterze ciągłym mogą być odliczane jako wydatki specjalne?
Do jakiej wysokości mogę odliczyć renty i obciążenia o charakterze ciągłym?
Możliwość odliczenia rent lub obciążeń o charakterze ciągłym zależy od daty zawarcia danej umowy. Wraz z ustawą o rocznym podatku 2008 zniesiono rozróżnienie między rentami a obciążeniami o charakterze ciągłym (§ 10 ust. 1a nr 2 EStG).
Jeśli umowa o wypłatę renty została zawarta przed 2008 rokiem, Twoje płatności można odliczyć tylko do wysokości udziału dochodowego renty. W tej samej wysokości odbiorca renty musi ją opodatkować. Jeśli umowa została zawarta później, możesz odliczyć wypłatę renty w pełnej wysokości jako wydatki specjalne. Również w tym przypadku: Odbiorca renty musi zadeklarować płatność w swojej deklaracji podatkowej jako „inne dochody”. To samo dotyczy płatności obciążenia o charakterze ciągłym.
Beispiel
W 2006 roku kupiłeś dom. W momencie sprzedaży sprzedawca miał 65 lat. Oprócz jednorazowej płatności w wysokości 150.000 Euro uzgodniliście również roczną rentę w wysokości 15.000 Euro.
Wysokość kwoty, którą możesz odliczyć jako wydatki specjalne, zależy od wieku sprzedawcy w momencie sprzedaży.
Tzw. udział dochodowy wynosi 18 procent z 15.000 Euro = 2.700 Euro.
Uwaga: Odliczenie świadczeń emerytalnych jako wydatków specjalnych jest możliwe tylko w przypadku przeniesienia przedsiębiorstw, udziałów we współudziałach w spółkach osobowych oraz udziałów w spółkach kapitałowych (co najmniej 50 procent). Muszą to być również "jednostki przynoszące dochód". Przeniesienie nieruchomości lub papierów wartościowych nie jest objęte ulgą. Jednak ograniczenie do przeniesienia przedsiębiorstw itp. nie dotyczy umów zawartych przed 2008 rokiem.
(2021): Do jakiej wysokości mogę odliczyć renty i obciążenia o charakterze ciągłym?
Jaka jest część dochodowa emerytury?
Wysokość udziału w zyskach zależy od wiek osoby uprawnionej do emerytury w momencie jej rozpoczęcia (§ 22 nr 1 zdanie 3 EStG). W poniższym zestawieniu znajdziesz wysokość udziału w zyskach w zależności od wieku w momencie rozpoczęcia emerytury:
(2021): Jaka jest część dochodowa emerytury?