Dieser Text bezieht sich auf die
. Die Version die für die
Kiedy koszty przeprowadzki są uznawane pomimo niewielkiej oszczędności czasu dojazdu?
Obecnie sąd finansowy w Kolonii wydał niesamowity wyrok na korzyść podatników: mimo że wymagana oszczędność czasu podróży wynosząca co najmniej 1 godzinę nie została osiągnięta, przeprowadzka została uznana za spowodowaną względami zawodowymi, a koszty przeprowadzki za koszty uzyskania przychodu.
Koszty przeprowadzki można odliczyć od podatku jako koszty uzyskania przychodu, jeśli przeprowadzka była spowodowana względami zawodowymi, np. zmiana pracodawcy, przeniesienie, zajęcie lub opróżnienie mieszkania służbowego itp. Przeprowadzka jest również spowodowana względami zawodowymi bez zmiany miejsca pracy, jeśli dzięki przeprowadzce czas dojazdu do pracy i z powrotem skróci się łącznie przynajmniej czasowo o co najmniej godzinę dziennie.
Ale czy wiedzieli Państwo, że nawet przy oszczędności czasu podróży wynoszącej mniej niż godzinę dziennie przeprowadzka może być nadal spowodowana względami zawodowymi? Może to mieć miejsce, jeśli przeprowadzka prowadzi do "innego istotnego polepszenia warunków pracy". Kiedy może to nastąpić?
W omawianym przypadku przed przeprowadzką czas podróży metrem (8 minut) oraz czas na dojście pieszo, w tym czas oczekiwania, wynosił łącznie 20 minut na podróż, czyli 40 minut dziennie. Po przeprowadzce miejsce pracy można było osiągnąć pieszo w mniej niż 5 minut. Względy zawodowe polegały na tym, że dostępność miejsca pracy bez środków transportu prowadziła do istotnego innego polepszenia warunków pracy (FG Köln z 24.2.2016, 3 K 3502/13). Bardzo interesujące i niezwykle przyjazne dla podatników jest uzasadnienie sędziów finansowych z Kolonii:
"Do oceny, czy przeprowadzka mimo oszczędności czasu wynoszącej mniej niż godzinę doprowadziła do istotnego polepszenia warunków pracy, należy uwzględnić inne czynniki. Kto w dużym mieście nie musi korzystać z transportu publicznego i może dojść do pracy pieszo, ten nie odczuwa presji czasu i stresu wynikającego z konieczności punktualnego przybycia, zwłaszcza jeśli pracownik nie ma elastycznego czasu pracy.
W przypadku sądowym nauczycielka musiała nosić ze sobą znaczne bagaże - książki, materiały dydaktyczne i laptop - w plecaku, których nie mogła przechowywać w szkole. Ponieważ czas podróży przed przeprowadzką w większości składał się z dojścia pieszo oraz oczekiwania na przystankach lub światłach, skrócenie zwłaszcza drogi pieszej znacznie ułatwiło transport ciężkiego bagażu.
Ogólnie znane niedogodności związane z wsiadaniem i wysiadaniem z bagażem w godzinach szczytu w tramwajach całkowicie zniknęły w wyniku przeprowadzki. Fakt, że nauczycielka mogła być bardziej elastycznie planowana w regularnym planie lekcji oraz w planie zastępstw, a nawet mogła przyjść do szkoły tylko na godzinę w dni wolne, również należy do jej warunków pracy. Czy szkoła mogła wcześniej tego od niej wymagać, czy nie, nie ma znaczenia. Względy zawodowe nie są kwestionowane."
Czy taka przychylność utrzyma się przed Federalnym Trybunałem Finansowym, pozostaje do zobaczenia. Jeszcze jeden godny uwagi aspekt: fakt, że przeprowadzka była związana z zakupem i zamieszkaniem we własnościowym mieszkaniu, nie przeszkadza - według sędziów finansowych - w zawodowym charakterze przeprowadzki. Ten prywatny motyw jest przyćmiony przez nadrzędne względy zawodowe.
SteuerGo
Masz dość codziennego długiego dojazdu do pracy i chcesz teraz przeprowadzić się bliżej miejsca pracy? Wydatki na poszukiwanie odpowiedniego mieszkania, takie jak koszty ogłoszeń i wyjazdy na oględziny, można również uznać za (nieudane) koszty przeprowadzki, jeśli poszukiwania zakończą się niepowodzeniem i przeprowadzka faktycznie nie nastąpi.
Jedynym warunkiem jest, aby w przypadku przeprowadzki oszczędność czasu dojazdu wyniosła co najmniej godzinę dziennie (FG Düsseldorf z 24.3.1994, EFG 1994 s. 652).
(2021): Kiedy koszty przeprowadzki są uznawane pomimo niewielkiej oszczędności czasu dojazdu?
Kiedy mogę odliczyć koszty przeprowadzki jako koszty uzyskania przychodu?
Jeśli przeprowadzka jest spowodowana względami zawodowymi, możesz odliczyć wynikające z niej koszty jako koszty uzyskania przychodu. Powód zawodowy istnieje na przykład w następujących przypadkach:
- Twój pracodawca zmienia swoją siedzibę.
- Przeprowadzasz się, ponieważ zmieniłeś pracodawcę.
- Twój pracodawca przeniósł Cię na inne stanowisko.
- Dzięki przeprowadzce znacznie skracasz odległość między domem a miejscem pracy. Codzienny czas dojazdu powinien się skrócić o co najmniej godzinę.
- Wprowadzasz się do mieszkania służbowego lub je opuszczasz.
- Przeprowadzasz się do miejsca pracy, aby zakończyć podwójne gospodarstwo domowe.
(2021): Kiedy mogę odliczyć koszty przeprowadzki jako koszty uzyskania przychodu?
Co mogę odliczyć jako koszty przeprowadzki?
Jeśli przeprowadzka jest spowodowana względami zawodowymi, możesz ubiegać się o zwrot następujących kosztów jako koszty uzyskania przychodu:
Koszty transportu
- Obejmują one Twoje wydatki na firmę przeprowadzkową w pełnej wysokości za cały ładunek. Ponadto opłaty za znaki zakazu postoju, które umieszczasz w miejscu załadunku lub rozładunku, można odliczyć jako koszty transportu.
- Jeśli przeprowadzasz się bez spedytora, możesz odliczyć koszty wynajmu samochodu, w tym kilometrówkę, wydatki na użycie własnego pojazdu w wysokości diety na podróże służbowe oraz koszty materiałów opakowaniowych. Jeśli zapłacisz wynagrodzenie pomagającym przyjaciołom, możesz również odliczyć te wydatki.
Koszty podróży
- W dniu przeprowadzki możesz ubiegać się o zwrot kosztów podróży jak w przypadku pracy poza domem. Jeśli podróżujesz własnym samochodem, możesz zastosować dietę służbową w wysokości 30 centów za kilometr. Jeśli korzystasz z transportu publicznego, urząd skarbowy zaakceptuje rzeczywiste koszty po przedstawieniu dowodu.
- Na czas przeprowadzki możesz również ubiegać się o diety na wyżywienie dla siebie i członków rodziny przeprowadzających się z Tobą, stosując stawki jak w przypadku pracy poza domem. Jeśli możesz udowodnić koszty noclegu, które poniosłeś w dniach od załadunku do rozładunku mienia, możesz je również odliczyć.
Podwójne płatności czynszu
- Jeśli z powodu okresu wypowiedzenia starego mieszkania musisz płacić podwójny czynsz, mimo że już mieszkasz w nowym mieszkaniu, możesz od dnia wyprowadzki do końca umowy najmu odliczyć czynsz za stare mieszkanie jako koszty uzyskania przychodu.
- Dotyczy to również kosztów dodatkowych. Jeśli wynająłeś już nowe mieszkanie, ale jeszcze w nim nie mieszkasz, możesz odliczyć czynsz za nowe mieszkanie jako koszty uzyskania przychodu.
Wyposażenie
- Wydatki na kuchenkę lub piece do każdego pokoju w mieszkaniu, które wcześniej były rozliczane ryczałtowo, od 1.6.2020 r. są uwzględnione w nowo ustalonej ryczałtowej stawce za inne wydatki związane z przeprowadzką (§ 10 BUKG) i dlatego nie są już wykazywane osobno. W szczególności konieczne jest zniesienie ryczałtów na piece grzewcze, ponieważ ogrzewanie piecowe jest już nieaktualne i w praktyce nie ma znaczenia.
Nauka uzupełniająca z powodu przeprowadzki
- Jeśli z powodu zmiany szkoły przez Twoje dzieci konieczne są dodatkowe lekcje, możesz odliczyć koszty.
Ryczałt na koszty przeprowadzki za "inne wydatki związane z przeprowadzką"
- Oprócz tych rzeczywistych kosztów istnieje ryczałt na koszty przeprowadzki (ryczałt na inne wydatki związane z przeprowadzką), na który nie są potrzebne żadne dowody. Tabela i szczegółowe wyjaśnienie znajdują się w następnym rozdziale.
(2021): Co mogę odliczyć jako koszty przeprowadzki?
Jakie koszty pokrywa ryczałt na koszty przeprowadzki?
Bei einem Umzug aus beruflichen Gründen können Sie die Umzugskosten als Werbungskosten absetzen oder vom Arbeitgeber steuerfrei erstattet bekommen. Dazu zählen neben den Transportkosten, Reisekosten, doppelten Mietzahlungen, Maklergebühren für eine Mietwohnung auch Kosten für sonstige Umzugsauslagen.
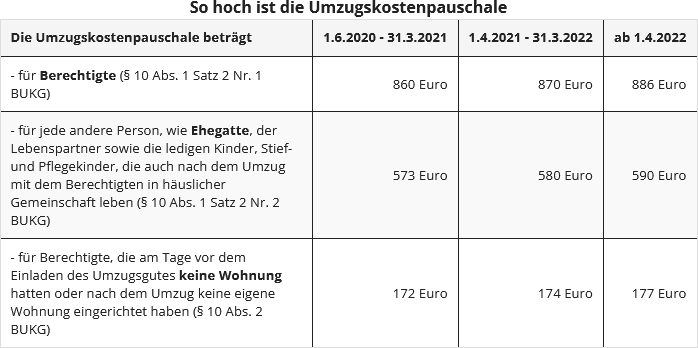
Während die erstgenannten Kosten in nachgewiesener Höhe absetzbar sind, können sonstige Umzugsauslagen mit einem Pauschbetrag - dem sogenannten Pauschbetrag für sonstige Umzugsauslagen, auch: Umzugskostenpauschale - geltend gemacht werden.
Aktuell hat das Bundesfinanzministerium die Umzugskostenpauschalen für berufliche Umzüge zum 1.3.2020 und noch einmal zum 1.4.2021 angehoben (BMF-Schreiben vom 21.7.2021, IV C 5 - S 2353/20/10004).
Unter die Umzugspauschale fallen
- Trinkgelder für die Möbelpacker und andere Helfer. Hierunter fällt zum Beispiel auch, wenn Sie Ihre Freunde als Dank für die Hilfe nach dem Möbelschleppen zum Essen einladen.
- Fachgerechter An- und Abbau von Lampen, Einbauküche und anderen elektrischen Geräten.
- Fachgerechtes Anbringen und Ändern von Vorhängen, Gardinen, Rollos und deren Halterungen.
- Gebühren für die Ummeldung.
- Anzeigen für die Wohnungssuche etc.
- Kosten für Schönheitsreparaturen in der alten Wohnung, sofern Sie vertraglich zur Übernahme verpflichtet sind (aber nicht Schönheitsreparaturen in der neuen Wohnung, denn diese sind privat veranlasst).
(2021): Jakie koszty pokrywa ryczałt na koszty przeprowadzki?
Czy można również odliczyć korepetycje dla własnych dzieci po przeprowadzce?
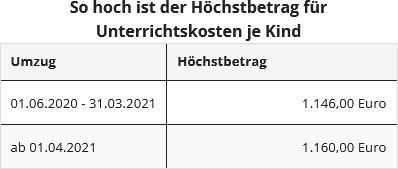
Benötigen die Kinder nach einem beruflich veranlassten Umzug Nachhilfeunterricht, sind die Kosten dafür bis zu einem Höchstbetrag als Werbungskosten absetzbar.
Das Finanzamt erkennt Ihre nachgewiesenen Aufwendungen nicht automatisch bis zu diesem Höchstbetrag an.
Bis zum 31.5.2020 gilt folgende Regelung: Ihre Unterrichtskosten werden zunächst bis zur Hälfte des Höchstbetrags in voller Höhe anerkannt und darüber hinaus zu 75%, bis die zweite Hälfte des Höchstbetrages ausgeschöpft ist. Insgesamt darf aber der Höchstbetrag nicht überschritten werden.
Beispiel
Familie Maier ist am 15.01.2020 von Hamburg nach Berlin zogen. Für Ihre Tochter entstanden 2021 zusätzliche Unterrichtskosten in Höhe von 1.500 Euro. Abzugsfähig sind zunächst einmal 1.022,50 Euro, also die Hälfte von 2.045 Euro. Von dem noch nicht berücksichtigten Betrag in Höhe von 477,50 Euro (1.500 Euro minus 1.022,50 Euro) sind weitere 358 Euro absetzbar (75 Prozent von 477,50 Euro).
Insgesamt kann Familie Maier in der Einkommensteuererklärung 2021 Unterrichtskosten von 1.380 Euro geltend machen.
Aktuell wird für Umzüge ab dem 1.6.2020 die steuerliche Absetzbarkeit von Unterrichtskosten neu geregelt (aufgrund des "Besoldungsstrukturenmodernisierungsgesetzes" vom 9.12.2019). Wie bisher wird der abzugsfähige Höchstbetrag vom Bundesfinanzministerium bekannt gegeben und von Zeit zu Zeit angepasst (BMF-Schreiben vom 20.5.2020, IV C 5-S 2353/20/10004). Aktuell hat das Bundesfinanzministerium die Pauschalen und Höchstbeträge für berufliche Umzüge ab dem 1. April 2021 angehoben (BMF-Schreiben vom 21.7.2021, IV C 5 - S 2353/20/10004).
Die Notwendigkeit ist in geeigneter Weise, z.B. durch eine Bescheinigung der Schule, nachzuweisen. Neu ist, dass die Notwendigkeit jetzt bereits bei einem umzugsbedingten Bundeslandwechsel als gegeben angenommen wird. Grund für die Regelung sind die unterschiedlichen Lehr- und Rahmenpläne der bisherigen Schule gegenüber denen der neuen Schule.
Steuertipp: Folgende Feinheit sollten Sie noch kennen: Bei Umzügen kam es früher auf den Tag an, an dem Sie den Umzug beendet haben. Wurden die Möbel beispielsweise am 28.2. eingeladen und am 1.3. ausgeladen, hatten Sie Anspruch auf die höheren Beträge. Nun ist dies anders: Für die die Ermittlung der Pauschalen ist der Tag vor dem Einladen des Umzugsguts maßgeblich (BMF-Schreiben vom 20.5.2020).
(2021): Czy można również odliczyć korepetycje dla własnych dzieci po przeprowadzce?



