Kiedy i jak mogę przenieść kwotę wolną BEA?
Od 2021 r. dodanie § 32 ust. 6 zdanie 6 EStG reguluje, że przeniesienie kwoty wolnej na dziecko zawsze prowadzi również do przeniesienia kwoty wolnej na potrzeby opieki, wychowania lub kształcenia (kwota BEA).
Jeśli mieszkasz osobno od partnera, możesz przenieść jego kwotę wolną na siebie lub zostanie ona przeniesiona z mocy prawa.
Jednak: Chociaż przeniesienie kwoty wolnej na dziecko na mocy fikcji prawnej (§ 32 ust. 6 zdanie 6 EStG) zawsze prowadzi również do przeniesienia kwoty BEA, możliwość sprzeciwu pozostaje - ale tylko w przypadku dzieci niepełnoletnich.
Przeniesienie kwoty BEA musi nastąpić w "Anlage Kind". Przeniesienie nie jest możliwe, jeśli dziecko jest zameldowane w mieszkaniach obojga rodziców. Rodzic zobowiązany do płacenia alimentów, u którego dziecko nie jest zameldowane, może sprzeciwić się przeniesieniu kwoty BEA w przypadku dzieci niepełnoletnich, jeśli ponosi koszty opieki nad dzieckiem lub regularnie opiekuje się dzieckiem w nieznacznym stopniu. Jeśli jeden z rodziców nie wywiązuje się wystarczająco ze swoich zobowiązań alimentacyjnych (co najmniej 75 procent), drugi rodzic może przenieść na siebie kwotę wolną na dziecko. Obejmuje to również przeniesienie kwoty BEA.
Przykład
Rodzice Hansa (12 lat) mieszkają osobno. Hans jest zameldowany przez cały rok tylko u swojej matki.
Przypadek 1: Ojciec wywiązuje się ze swojego obowiązku alimentacyjnego w mniej niż 75 procentach. Matka może w tym przypadku przenieść na siebie kwotę wolną na dziecko. Automatycznie kwota BEA również przechodzi na matkę.
Przypadek 2: Ojciec wywiązuje się ze swojego obowiązku alimentacyjnego. W tym przypadku matka może przenieść na siebie kwotę BEA, ale nie kwotę wolną na dziecko.
(2021): Kiedy i jak mogę przenieść kwotę wolną BEA?
Jak można przenieść kwotę wolną na dziecko na wnuka lub pasierba?
Jeśli dziadkowie lub ojczym/macocha przyjęli dziecko do siebie, kwota wolna na dziecko może zostać na nich przeniesiona. W takim przypadku kwota wolna na potrzeby opieki, wychowania lub edukacji (BEA) również automatycznie przechodzi na dziadków lub ojczyma/macochę.
Od 2012 r. przeniesienie kwot wolnych jest możliwe również wtedy, gdy dziecko nie mieszka u dziadków. Ma to miejsce, gdy mają oni obowiązek alimentacyjny wobec swoich wnuków, ponieważ rodzice są bez środków do życia.
Do przeniesienia kwoty wolnej wymagana jest zgoda jednego z rodziców lub, w przypadku wspólnie rozliczających się rodziców, obojga partnerów. Zgoda ta jest udzielana w załączniku K do zeznania podatkowego. Zgoda może zostać cofnięta w dowolnym momencie, ale nie z mocą wsteczną na poprzednie lata kalendarzowe.
(2021): Jak można przenieść kwotę wolną na dziecko na wnuka lub pasierba?
Czy mogę przenieść kwotę wolną na dziecko / kwotę BEA na inną osobę?
W niektórych przypadkach możesz przenieść swoją połowę kwoty wolnej na dziecko oraz połowę kwoty wolnej na potrzeby opieki, wychowania lub kształcenia (kwota BEA) na drugiego rodzica. Jest to możliwe, jeśli nie jesteście małżeństwem, żyjecie w separacji lub jesteście rozwiedzeni. Wzajemne porozumienie nie wystarczy.
Jako rodzic sprawujący opiekę możesz złożyć wniosek o przeniesienie kwoty wolnej na dziecko, jeśli rodzic zobowiązany do alimentów nie wypełnia swoich zobowiązań alimentacyjnych w co najmniej 75 procentach. W takim przypadku otrzymasz nie tylko pełną kwotę wolną na dziecko, ale także automatycznie pełną kwotę BEA. Od 2012 roku obowiązuje zasada, że kwota wolna może zostać przeniesiona również wtedy, gdy drugi rodzic nie jest zobowiązany do alimentów z powodu braku zdolności finansowej. Jeśli więc jesteś zmuszony samodzielnie utrzymywać dziecko, masz prawo do pełnej kwoty wolnej na dziecko i BEA.
Wichtig
Zobowiązania alimentacyjne nie mają wyłącznie charakteru pieniężnego. Jeśli dziecko mieszka u danego rodzica, spełnia on już swój obowiązek alimentacyjny.
Niezależnie od kwestii alimentacyjnej, kwota wolna na dziecko może zostać przeniesiona również wtedy, gdy jeden z rodziców na stałe mieszka za granicą lub gdy jego miejsce zamieszkania nie jest znane.
Możliwe jest również przeniesienie kwoty wolnej na potrzeby opieki, wychowania lub kształcenia (kwota BEA). Z powodu orzeczenia BFH i późniejszej zmiany przepisów przeniesienie kwoty BEA stało się jednak bardzo skomplikowane.
Dotychczasowa praktyka administracyjna przewidywała, że w przypadku dzieci niepełnoletnich i pełnoletnich kwota BEA podąża za przeniesieniem kwoty wolnej na dziecko. Praktyczny przypadek często wyglądał następująco:
Dziecko mieszka z rodzicem Anną; rodzic Bruno nie płaci alimentów i nie interesuje się szczególnie dzieckiem. Rodzic Anna ma zatem prawo do obu kwot w pełnej wysokości na wniosek.
Jednak Federalny Trybunał Finansowy orzekł, że kwota BEA, do której w zasadzie ma prawo rodzic Bruno - po osiągnięciu pełnoletności przez dziecko - nie może zostać przeniesiona na Annę, nawet w przypadku naruszenia obowiązku alimentacyjnego. Oznacza to, że samotnie wychowujący rodzic nie otrzymuje połowy kwoty BEA na pełnoletnie dziecko, mimo że sam ponosi koszty utrzymania dziecka (orzeczenia BFH z 22.4.2020, III R 61/18 i III R 25/19). Wydaje się to niesprawiedliwe, dlatego ustawodawca zareagował: poprzez uzupełnienie § 32 ust. 6 zdanie 6 EStG ustalono, że przeniesienie kwoty wolnej na dziecko zawsze prowadzi również do przeniesienia kwoty BEA - jednak dopiero od 2021 roku.
Do tego momentu jest to już dość skomplikowane. Ale może być jeszcze bardziej skomplikowane! Ponieważ ustawodawca nie zmienił zdania 9 § 32 ust. 6 EStG, w którym stwierdza się: "Przeniesienie ... jest wykluczone, jeśli przeniesieniu sprzeciwiono się, ponieważ rodzic, u którego dziecko nie jest zameldowane, ponosi koszty opieki nad dzieckiem lub regularnie opiekuje się dzieckiem w nieznacznym stopniu."
Oznacza to, że mimo iż przeniesienie kwoty wolnej na dziecko na mocy fikcji prawnej (§ 32 ust. 6 zdanie 6 EStG) zawsze prowadzi również do przeniesienia kwoty BEA, możliwość sprzeciwu w przypadku dzieci niepełnoletnich pozostaje. Ale jaki przypadek jest w ogóle objęty tym przepisem?
Beispiel
Niepełnoletnie dziecko mieszka z matką. Ojciec wypełnia swoje zobowiązania alimentacyjne, więc matka nie może przenieść połowy kwoty wolnej na dziecko. Matka uważa jednak, że ojciec nie zajmuje się wspólnym dzieckiem i składa wniosek o przeniesienie kwoty BEA.
Ojciec może się sprzeciwić, jeśli udowodni, że ponosi również koszty opieki lub regularnie opiekuje się dzieckiem w nieznacznym stopniu. W takim przypadku kwota wolna na dziecko i kwota BEA nadal przysługują obu rodzicom po połowie. To prawo do przeniesienia z odpowiednim prawem sprzeciwu dotyczy jednak tylko dzieci niepełnoletnich.
Pytanie brzmi, kiedy opieka ma miejsce "w nieznacznym stopniu". W ustawie nie wyjaśniono bliżej kryterium regularnej opieki "w nieznacznym stopniu". Jednak BFH wyjaśnił, co należy rozumieć przez opiekę "w nieznacznym stopniu":
- Ma to miejsce, gdy udział czasowy rodzica zobowiązanego do alimentów wynosi średnio 10% rocznie, przy czym w takim przypadku inne wskaźniki mogą być regularnie pomijane (orzeczenie BFH z 8.11.2017, III R 2/16).
- Zgodnie z opinią BFH, zakres opieki wymaga całościowej oceny z uwzględnieniem wszystkich obiektywnych okoliczności danego przypadku. Ocena może zależeć od wielu czynników, które z natury rzeczy mogą mieć różną wagę w zależności od sytuacji. Są to w szczególności częstotliwość i długość kontaktów między rodzicem sprzeciwiającym się a dzieckiem, które z kolei są uzależnione od wieku dziecka i odległości między miejscami zamieszkania rodziców. Ze względów uproszczenia BFH dochodzi do wspomnianej granicy 10% udziału czasowego w opiece.
Jeśli dziecko mieszka z dziadkami lub ojczymem, kwota wolna na dziecko i kwota BEA mogą zostać również przeniesione na nich. Wymagany jest wniosek jednego z rodziców. Przeniesienie to można w każdej chwili odwołać w odniesieniu do przyszłych lat. Rodzice, którzy są wspólnie rozliczani, mogą przenieść kwoty wolne na dziadków tylko wspólnie. W takim przypadku dołącz do zeznania podatkowego "Załącznik K".
(2021): Czy mogę przenieść kwotę wolną na dziecko / kwotę BEA na inną osobę?
Jaki wpływ ma pobyt dziecka za granicą na kwotę wolną na dziecko?
Der Kinderfreibetrag und auch der BEA-Freibetrag (Freibetrag für den Betreuungs-, Erziehungs- oder Ausbildungsbedarf) sind beide unabhängig vom Wohnsitz Ihres Kindes. Jedoch müssen Sie als Elternteil in Deutschland uneingeschränkt einkommensteuerpflichtig sein.
Der Wohnsitz des Kindes ist aber für die Höhe des Kinderfreibetrages maßgeblich, denn je nach Land verringert sich der Freibetrag um ein, zwei oder drei Viertel. Um die Lebenshaltungskosten vor Ort einzustufen, gibt das Bundesfinanzministerium eine Ländergruppeneinteilung heraus.
Die Ländergruppeneinteilung ist immer dann relevant, wenn sich die Kinder im Ausland aufhalten und hat Auswirkungen auf
- den Kinderfreibetrag,
- den BEA-Freibetrags (für Betreuung, Erziehung und Ausbildung),
- die Höhe des Ausbildungsfreibetrags,
- die Berechnung der Kinderbetreuungskosten.
Kurzfristige Auslandsaufenthalte, wie Urlaubsreisen, führen nicht zu einer Kürzung. Das gilt auch bei vorübergehenden Aufenthalten wie beispielsweise bei einer Berufsausbildung.
(2021): Jaki wpływ ma pobyt dziecka za granicą na kwotę wolną na dziecko?
Co to jest kwota wolna od podatku na dziecko?
Kindergeld und Kinderfreibetrag sind eine Steuerentlastung für die Ausgaben, die den Eltern durch die Kinder entstehen. Der Anspruch auf Kindergeld besteht von Geburt an automatisch, muss aber schriftlich beantragt werden. Es sind nicht - wie oftmals angenommen - die Kinder, die Anspruch auf das Kindergeld haben, sondern die Eltern bzw. Erziehungsberechtigten, die für das Wohl des Kindes verantwortlich sind.
Kindergeld
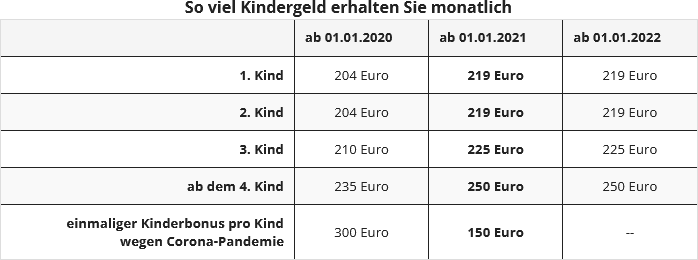
Das Kindergeld ist ein monatlich ausgezahlter Betrag, den Eltern meist von der Familienkasse überwiesen bekommen. Das Kindergeld muss nicht versteuert werden. Die Höhe des Kindergeldes richtet sich nach der Anzahl der Kinder.
Kinderfreibetrag
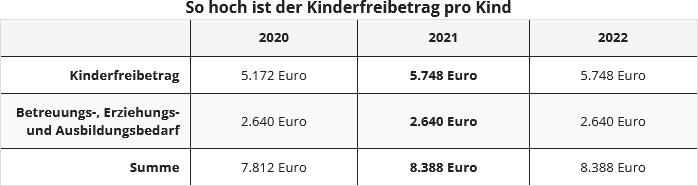
Der Kinderfreibetrag wird im Gegensatz zum Kindergeld nicht ausgezahlt. Der Freibetrag wird vom zu versteuernden Einkommen abgezogen. Dadurch wirkt er sich steuermindernd bei der Berechnung der Einkommensteuer aus. Das monatlich bereits ausgezahlte Kindergeld stellt eine Vorauszahlung auf den Kinderfreibetrag dar. Im Jahre 2021 beträgt der Kinderfreibetrag 5.460 Euro für zusammen veranlagte Eltern, ansonsten 2.730 Euro je Elternteil. Der BEA-Freibetrag (für Betreuungs-, Erziehungs- und Ausbildungsbedarf) beträgt 2.928 Euro.
Kindergeld und Kinderfreibetrag sind miteinander gekoppelt. Ob das Kindergeld oder der Kinderfreibetrag am Ende eines Steuerjahres für den Steuerpflichtigen günstiger ist, ermittelt das Finanzamt automatisch durch eine Günstigerprüfung.
Anspruch auf Kinderfreibetrag bzw. Kindergeld
Anspruch auf den Kinderfreibetrag haben die Erziehungsberechtigten von der Geburt des Kindes bis zum
- 18. Lebensjahr.
- 25. Lebensjahr, wenn sich das Kind noch in Ausbildung oder Studium befindet oder einen Freiwilligendienst leistet.
Wenn das Kind behindert ist und außerstande, sich selbst zu unterhalten, besteht der Anspruch auf Kindergeld oder Kinderfreibetrag zeitlich unbegrenzt.
(2021): Co to jest kwota wolna od podatku na dziecko?



