Dieser Text bezieht sich auf die
. Die Version die für die
Kiedy muszę wpisać dochody jako pracownik przygraniczny?
Jeśli mieszkasz w strefie przygranicznej i codziennie dojeżdżasz do pracy w sąsiednim kraju, jesteś tzw. pracownikiem przygranicznym. W większości krajów sąsiednich obowiązuje następująca zasada dotycząca Twojego dochodu: wynagrodzenie musisz opodatkować w kraju, w którym pracujesz, dochód pozostaje wolny od podatku w kraju, w którym mieszkasz. Jednak Twój zagraniczny dochód jest uwzględniany w klauzuli progresji i w ten sposób podnosi stawkę podatkową dla pozostałych dochodów.
Dane należy wpisać w "Anlage N" oraz w "Anlage N-AUS" lub w Anlage N-Gre. Anlage N-Gre dotyczy zagranicznych dochodów z pracy najemnej dla pracowników przygranicznych z Badenii-Wirtembergii do Austrii, Szwajcarii i Francji.
Tipp
Jeśli jesteś osobą samotną, pracujesz jako pracownik przygraniczny i nie masz dodatkowych dochodów w Niemczech, nie musisz martwić się o klauzulę progresji w Niemczech.
Wyjątki: Dla Francji, Austrii i Szwajcarii obowiązuje szczególna regulacja dla pracowników przygranicznych zgodnie z odpowiednią umową o unikaniu podwójnego opodatkowania.
Jeśli pracujesz we Francji lub Austrii, nie musisz tam płacić podatków, lecz musisz zgłosić wynagrodzenie w niemieckim zeznaniu podatkowym i normalnie je opodatkować. Urzędnicy lub pracownicy służby publicznej opodatkowują swoje dochody w kraju, w którym pracują, ponieważ obowiązuje zasada państwa płacącego.
Jeśli pracujesz jako pracownik przygraniczny w Szwajcarii, Twój pracodawca może pobrać podatek od wynagrodzenia w wysokości 4,5 procent, który jednak zostanie zaliczony na poczet podatku w Niemczech. Jeśli jesteś urzędnikiem lub pracownikiem służby publicznej, musisz opodatkować swoje dochody w całości w Niemczech.
Proszę pamiętać, że w czasie pandemii koronawirusa obowiązywały szczególne zasady dotyczące pracowników przygranicznych, ponieważ wielu pracowników pracowało zdalnie i nie dojeżdżało codziennie do pracy (zobacz także: Umowy o unikaniu podwójnego opodatkowania i inne umowy w zakresie podatków).
(2021): Kiedy muszę wpisać dochody jako pracownik przygraniczny?
Co to jest „Szczególne rozporządzenie dla pracowników transgranicznych”?
Przepis ten dotyczy osób dojeżdżających do pracy, które mieszkają w Niemczech i dojeżdżają do pracy do Francji, Austrii lub Szwajcarii. Jest to uregulowane w odpowiednich umowach o unikaniu podwójnego opodatkowania. Jeśli pracujesz w jednym z tych krajów, musisz opodatkować swoje dochody w Niemczech, a nie w kraju, w którym pracujesz. Dotyczy to jednak tylko sytuacji, gdy miejsce zamieszkania i pracy znajduje się w strefie przygranicznej danego kraju. Dla Francji strefa przygraniczna wynosi 20 km po obu stronach granicy, dla Austrii jest to 30 km. W Szwajcarii nie ma takiej strefy przygranicznej.
Również z Belgią do 2003 roku obowiązywał szczególny przepis dla osób dojeżdżających do pracy. Jednak od 2004 roku obowiązuje ogólna zasada. Oznacza to, że dla osób dojeżdżających do Belgii: wynagrodzenie nie jest już opodatkowane w kraju zamieszkania, czyli w Niemczech, lecz w kraju wykonywania pracy, czyli w Belgii. W Niemczech dochody te są zwolnione z podatku, ale uwzględniane w klauzuli progresywnej. Natomiast dla osób dojeżdżających z Belgii do Niemiec obowiązuje szczególny przepis podatkowy: Belgia jako kraj zamieszkania zwalnia z podatku wynagrodzenia opodatkowane w Niemczech jako kraju wykonywania pracy i uwzględnia je jedynie w klauzuli progresywnej. Dochody te są jednak uwzględniane w belgijskim podatku gminnym, który jest podatkiem dodatkowym do podatku dochodowego. W celu zrekompensowania tego belgijskiego podatku gminnego niemiecki podatek dochodowy i płacowy od tych dochodów jest obniżany ryczałtowo o 8%.
(2021): Co to jest „Szczególne rozporządzenie dla pracowników transgranicznych”?
Co to jest umowa o unikaniu podwójnego opodatkowania (Doppelbesteuerungsabkommen)?
W umowie o unikaniu podwójnego opodatkowania (DBA) określono, gdzie i jak dochód jest opodatkowany, gdy praca jest wykonywana w innym kraju. W celu uniknięcia podwójnego opodatkowania Niemcy zawarły takie umowy z ponad 70 krajami.
Jeśli jesteś podatnikiem w kraju sąsiednim, zostaniesz zwolniony z podatku w Niemczech. Jeśli płacisz podatki od pracy przygranicznej w Niemczech, nie musisz ponownie opodatkować dochodu w kraju sąsiednim. Dochód opodatkowany za granicą jest jednak uwzględniany w Niemczech w klauzuli progresywnej. Oznacza to, że z dochodu jako pracownik przygraniczny i innych dochodów w Niemczech oblicza się łączny dochód. Z tego łącznego dochodu wynika wyższa stawka podatkowa, którą jednak opodatkowane są tylko dochody uzyskane w Niemczech.
Wyjątki: Dla Francji, Austrii i Szwajcarii obowiązuje szczególna regulacja dla pracowników przygranicznych zgodnie z odpowiednią umową o unikaniu podwójnego opodatkowania. Jeśli pracujesz we Francji lub Austrii, nie musisz tam płacić podatków, lecz wykazać wynagrodzenie w niemieckim zeznaniu podatkowym i normalnie je opodatkować. Urzędnicy lub pracownicy służby publicznej opodatkowują swoje dochody w kraju, w którym pracują, ponieważ obowiązuje zasada państwa płacącego.
Jeśli pracujesz jako pracownik przygraniczny w Szwajcarii, Twój pracodawca może pobrać podatek od wynagrodzenia w wysokości 4,5 procent, który jednak zostanie zaliczony na poczet podatku w Niemczech. Jeśli jesteś urzędnikiem lub pracownikiem służby publicznej, musisz opodatkować swoje dochody w całości w Niemczech.
Proszę pamiętać, że w czasie pandemii koronawirusa obowiązują szczególne zasady dotyczące pracowników przygranicznych, ponieważ wielu pracowników pracuje lub pracowało zdalnie i nie dojeżdża codziennie do pracy (zobacz także: Umowy o unikaniu podwójnego opodatkowania i inne umowy w zakresie podatków).
(2021): Co to jest umowa o unikaniu podwójnego opodatkowania (Doppelbesteuerungsabkommen)?
Dlaczego powinienem wpisać moje dochody jako pracownik przygraniczny w walucie krajowej?
Jeśli jako pracownik przygraniczny otrzymujesz dochody w walucie innej niż euro, wpisz tę kwotę w walucie obcej w zeznaniu podatkowym (załącznik N-Gre). Dotyczy to tylko pracy w Szwajcarii.
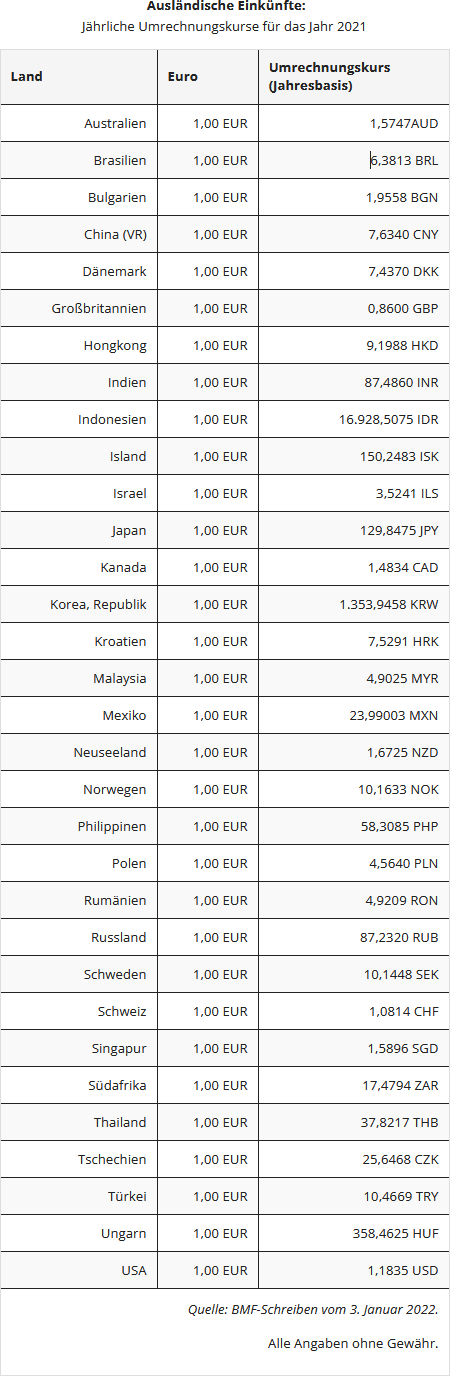
Urząd skarbowy przelicza Twoje dochody z waluty obcej na euro po średnim kursie wymiany. Może zostać również uwzględniony kurs referencyjny Europejskiego Banku Centralnego (EBC) lub oficjalny kurs przeliczeniowy VAT. Nie jest dozwolone samodzielne przeliczanie dochodów według kursu.
(2021): Dlaczego powinienem wpisać moje dochody jako pracownik przygraniczny w walucie krajowej?
Co to jest wynagrodzenie zwolnione z podatku na podstawie umowy o unikaniu podwójnego opodatkowania/ATE?
Hiermit ist der steuerfreie Arbeitslohn nach Doppelbesteuerungsabkommen (DBA) oder Auslandstätigkeitserlass (ATE) gemeint. In einem DBA ist geregelt, wie Arbeitnehmer mit Auslandstätigkeit ihr Einkommen versteuern müssen und so eine Doppelbesteuerung vermieden wird. Der Arbeitslohn für eine Tätigkeit im Ausland kann nach dem Auslandstätigkeitserlass (ATE) steuerfrei sein, wenn mit dem betreffenden Staat kein Doppelbesteuerungsabkommen besteht und die Tätigkeit mindestens drei Monate ununterbrochen besteht. Krankheit oder Urlaub schaden der Tätigkeitsdauer nicht, werden aber bei der Dreimonatsfrist nicht mitgerechnet.
Sind Sie mit Ihrem Gehalt im Ausland steuerpflichtig, werden Sie in Deutschland nach DBA oder ATE von der Steuer freigestellt. Allerdings wird das im Ausland versteuerte Einkommen in Deutschland in den Progressionsvorbehalt mit einbezogen. Das heißt, aus dem Auslandseinkommen und weiterem Einkommen in Deutschland wird ein Gesamteinkommen ermittelt. Aus diesem Gesamteinkommen ergibt sich ein höherer Steuersatz, mit dem allerdings nur das in Deutschland erzielte Einkommen besteuert wird.
Ausnahmen:
Für Frankreich, Österreich und die Schweiz gilt eine besondere Grenzgängerregelung nach dem Doppelbesteuerungsabkommen. Arbeiten Sie in diesen Ländern, ist der Arbeitslohn im Wohnsitzstaat Deutschland zu versteuern.
In der Schweiz darf der Arbeitgeber eine Lohnsteuer von 4,5 Prozent erheben, die auf die Steuer in Deutschland angerechnet wird.
Beamte und Angestellte des öffentlichen Dienstes versteuern ihr Einkommen immer in dem Land, in dem sie arbeiten, denn hier gilt das Kassenstaatsprinzip.
(2021): Co to jest wynagrodzenie zwolnione z podatku na podstawie umowy o unikaniu podwójnego opodatkowania/ATE?
W jaki sposób przeliczane jest wynagrodzenie w walucie obcej?
Erhalten Sie Ihren Arbeitslohn in fremder Währung, müssen Sie die Einnahmen für die Einkommensteuererklärung in Euro umrechnen. Falls im Ausland Steuern einbehalten wurden, müssen Sie auch diese zwecks Anrechnung auf die Steuerschuld in Euro umrechnen. Wie dies genau zu erfolgen hat, hat der Bundesfinanzhof geklärt (BFH-Urteil vom 3.12.2009, BStBl. 2010 II S. 698).
- Die Umrechnung erfolgt entsprechend dem Zu- und Abflussprinzip gemäß § 11 Abs. 1 EStG zum Zeitpunkt des Zuflusses. Dies ist bei Arbeitslohn der Fall, wenn das Gehalt dem Konto bei der Bank gutgeschrieben wird.
- Die Umrechnung der Einkünfte muss mit dem Euro-Referenzkurs der Europäischen Zentralbank erfolgen. Und zwar mit den monatlichen Durchschnittskursen. Diese Euro-Referenzkurse entsprechen den Umsatzsteuer-Umrechnungskursen, die vom Bundesfinanzministerium monatlich festgesetzt und im Bundessteuerblatt I veröffentlicht werden.
Diese Vorgaben des BFH wendet die Finanzverwaltung bei Grenzgängern in die Schweiz nicht an. Vielmehr sollen sie in ihrer Steuererklärung in der "Anlage N-Gre" sowohl ihren Arbeitslohn als auch die schweizerische Abzugssteuer in Schweizer Franken eintragen. Die Finanzämter wandeln diese Beträge dann jahresbezogen - nicht monatsbezogen! - in Euro um. Dabei verwenden sie einen Durchschnitts-Jahresbetrag, den die Finanzverwaltung vorgibt. Für 2020 hat die Finanzverwaltung den jahresbezogenen Umrechnungskurs für die Steuerveranlagung mit 93,00 EUR für 100 CHF angegeben. Für das Jahr 2021 war der Kurs bei Redaktionsschluss noch nicht bekannt.
(2021): W jaki sposób przeliczane jest wynagrodzenie w walucie obcej?
Kto podlega regulacji dla pracowników przygranicznych (AUT)?
Pod regulacje dla pracowników transgranicznych z Austrią podlega każdy, kto mieszka w Niemczech i regularnie dojeżdża do pracy w Austrii. Muszą być spełnione dwa warunki:
- miejsce zamieszkania i pracy muszą znajdować się w strefie przygranicznej, tj. na obszarze 30 km po obu stronach wspólnej granicy.
- Musisz co do zasady wracać do swojego miejsca zamieszkania każdego dnia.
Jeśli w ciągu roku nie wracasz do swojego miejsca zamieszkania maksymalnie przez 45 dni roboczych lub pracujesz dla swojego pracodawcy poza strefą przygraniczną, nie stanowi to problemu (tzw. dni niewracania).
Za pracę poza strefą przygraniczną uważa się również pracę w państwie trzecim.
SteuerGo
Proszę pamiętać, że istnieją szczególne i uznaniowe regulacje dla pracowników transgranicznych z powodu pandemii koronawirusa, ponieważ codzienne dojazdy często nie były możliwe. Więcej informacji można znaleźć na stronach Federalnego Ministerstwa Finansów.
(2021): Kto podlega regulacji dla pracowników przygranicznych (AUT)?
Kto podlega przepisom dotyczącym pracowników przygranicznych (CH)?
Pod szwajcarskie przepisy dla pracowników przygranicznych podlega każda osoba, która mieszka w Niemczech i regularnie dojeżdża do pracy w Szwajcarii. Obowiązują następujące zasady:
- Podatnik nie może w więcej niż 60 dni roboczych w roku nie wracać do swojego miejsca zamieszkania.
- Odległość między miejscem zamieszkania a miejscem pracy nie ma znaczenia.
- Szwajcaria może pobrać podatek dochodowy od wynagrodzenia do 4,5%. Kwoty wolne od podatku i koszty uzyskania przychodu nie są uwzględniane.
- Pracownik musi przedstawić pracodawcy swoje miejsce zamieszkania za pomocą tzw. zaświadczenia o miejscu zamieszkania z urzędu skarbowego (formularz Gre-1).
- Na wniosek pracodawca wystawia zaświadczenie o podatku dochodowym od wynagrodzenia.
- Przy opodatkowaniu w państwie zamieszkania, Niemczech, podatek dochodowy pobrany w Szwajcarii jest zaliczany na poczet niemieckiego podatku dochodowego.
SteuerGo
Proszę pamiętać, że istnieją szczególne i łagodzące przepisy dla pracowników przygranicznych z powodu pandemii koronawirusa, ponieważ codzienne dojazdy często nie były możliwe. Więcej informacji można znaleźć na stronach Federalnego Ministerstwa Finansów.
(2021): Kto podlega przepisom dotyczącym pracowników przygranicznych (CH)?