Dieser Text bezieht sich auf die
. Die Version die für die
Okulary do pracy przy komputerze jako koszty uzyskania przychodu?
Wraz z wiekiem "zwykłe" okulary z częścią do dali i do bliży stają się nieodpowiednie do pracy przy komputerze, ponieważ średnia odległość do ekranu nie jest w pełni uwzględniona. Istnieją specjalne okulary do pracy z dwoma różnymi dioptriami, których górna część uwzględnia odległość do ekranu, a dolna część odległość do klawiatury. Ponieważ te okulary nie mają części do dali, nie nadają się jako zwykłe okulary codzienne. Pytanie brzmi, czy koszty okularów do pracy przy komputerze można odliczyć jako koszty uzyskania przychodu.
- Niestety nie. Federalny Trybunał Finansowy orzekł, że okulary do pracy przy komputerze nie są narzędziem pracy, lecz środkiem medycznym. Ponieważ okulary służą korekcji wady wzroku, a tym samym usunięciu fizycznej wady, koszty te są zaliczane do kosztów życia prywatnego i dlatego nie podlegają odliczeniu podatkowemu. Dotyczy to również sytuacji, gdy usunięcie wady leży jednocześnie w interesie zawodowym. Koszty nie mogą być odliczone jako koszty uzyskania przychodu, nawet jeśli okulary są noszone wyłącznie w miejscu pracy. Nie ma również znaczenia, że okulary zgodnie z zaświadczeniem lekarskim "nie nadają się jako zwykłe okulary korekcyjne" (wyrok BFH z 20.7.2005, VI R 50/03)
- Koszty okularów do pracy przy komputerze mogą być odliczone jako koszty uzyskania przychodu, jeśli wada wzroku wynika z typowej choroby zawodowej lub wypadku przy pracy. W przeciwnym razie koszty okularów można zawsze odliczyć jako nadzwyczajne obciążenie zgodnie z § 33 EStG - jednak z uwzględnieniem dopuszczalnego obciążenia.
Jednak dla pracowników, którzy regularnie pracują przy komputerze i potrzebują specjalnych okularów do pracy przy komputerze, pracodawca musi pokryć koszty zgodnie z przepisami dotyczącymi ochrony pracy. Wynika to z § 6 rozporządzenia w sprawie pracy przy monitorze i § 3 ust. 3 ustawy o ochronie pracy. Dla pracodawcy koszty te są odliczane jako koszty operacyjne, a dla pracownika nie powstaje opodatkowana korzyść pieniężna (R 19.3 ust. 2 nr 2 LStR).
SteuerGo
W przypadku pokrycia kosztów przez pracodawcę fiskus wprowadził przeszkodę: Odliczenie kosztów operacyjnych u pracodawcy i zwolnienie podatkowe u pracownika mają być przyznane tylko wtedy, gdy konieczność pomocy wzrokowej zostanie potwierdzona przez okulistę, a to zaświadczenie lekarskie zostanie wystawione przed zakupem okularów.
Uzasadnienie: Tylko okulista jest "osobą wykwalifikowaną" zgodnie z § 6 ust. 1 rozporządzenia w sprawie pracy przy monitorze, a nie optyk. Oznacza to, że pracodawca nie ma ustawowego obowiązku pokrycia kosztów specjalnej pomocy wzrokowej, jeśli jedynie optyk potwierdził odpowiednią konieczność (SenFin. Berlin z 28.9.2009, III B-S 2332-10/2008).
(2021): Okulary do pracy przy komputerze jako koszty uzyskania przychodu?
Jakie koszty mogę odliczyć?
Przy zakupie nowych środków pracy można odliczyć oprócz samych kosztów nabycia również następujące wydatki:
- podatek VAT,
- koszty przesyłki i opakowania oraz
- koszty podróży (podróże w celu zakupu i uzyskania informacji przed zakupem).
Amortyzacja jednorazowa: Jeśli koszty nabycia nie przekraczają 800 Euro (bez VAT) lub 952 Euro (z 19% VAT), można odliczyć wydatki w pełnej wysokości w roku zakupu jako koszty uzyskania przychodu.
Amortyzacja (AfA): Jeśli koszty nabycia przekraczają 800 Euro (bez VAT) lub 952 Euro (z 19% VAT), należy rozłożyć koszty na przewidywany okres użytkowania. W takim przypadku można odliczyć jako koszty uzyskania przychodu tylko roczną amortyzację (AfA). Proszę pamiętać, że amortyzację w roku zakupu należy podać z dokładnością do miesiąca. Decydujący jest moment dostawy.
Przykłady okresów amortyzacji dla środków pracy:
- Meble biurowe: 13 lat
- Komputery, drukarki, monitory, skanery: 3 lata
- Maszyna do pisania: 9 lat
- Instalacja telefoniczna: 8 lat
- Faksy: 6 lat
- Samochód: 6 lat
- Niszczarka: 8 lat
Okres amortyzacji jest określony w tzw. tabelach AfA Ministerstwa Finansów.
Jeśli kupują Państwo kilka urządzeń, limit 800 Euro dotyczy każdego urządzenia z osobna, jeśli jest ono samodzielnie użytkowane.
Tipp
Jeśli nie mogą Państwo przedstawić dowodu zakupu określonych środków pracy, mogą Państwo liczyć na niekwestionowany limit w wysokości 110 Euro. Do tej kwoty urząd skarbowy zazwyczaj rezygnuje z przedstawienia dowodów. W takim przypadku należy jednak konkretnie wymienić środki pracy wraz z cenami zakupu. Nie mają Państwo jednak do tego prawa!
Przy okazji, mogą Państwo odliczyć nie tylko nowo nabyte środki pracy. Również zakup używanych artykułów można odliczyć jako koszty uzyskania przychodu. Również w tym przypadku muszą Państwo udowodnić zakup, zwłaszcza jeśli towar został zakupiony od osoby prywatnej, wystarczy pokwitowanie jako dowód. Przy zakupie używanych artykułów również obowiązuje limit 800 Euro.
Również przedmioty, które otrzymali Państwo w prezencie lub odziedziczyli, mogą Państwo odliczyć, jeśli wykorzystują je Państwo do celów zawodowych. Od tego momentu mogą Państwo odliczyć kwotę, którą darczyńca lub spadkodawca mógłby odliczyć, gdyby używał przedmiotu do celów zawodowych. Decydująca jest wartość rezydualna przedmiotu w momencie rozpoczęcia użytkowania zawodowego.
SteuerGo
Aktualnie: Od 1.1.2021 obowiązuje szczególnie korzystna nowa regulacja dotycząca komputerów wszelkiego rodzaju oraz oprogramowania: Ministerstwo Finansów ustala, że standardowy okres użytkowania wynosi jeden rok.
Oznacza to, że koszty nabycia komputerów i oprogramowania można teraz zawsze - niezależnie od wysokości - odliczyć w pełnym zakresie w roku zakupu jako koszty uzyskania przychodu lub koszty operacyjne (pismo BMF z 26.2.2021, IV C 3-S 2190/21/10002:013).
(2021): Jakie koszty mogę odliczyć?
Czy istnieje ryczałt na inne materiały związane z pracą?
Wiele urzędów skarbowych uznaje ryczałt na inne materiały związane z pracą. Jest to granica, do której nie są wymagane poszczególne dowody. Nie ma jednak prawa do ryczałtu na materiały związane z pracą. Urzędnik skarbowy może usunąć koszty materiałów związanych z pracą bez dowodów.
Większość urzędów skarbowych rezygnuje z przedstawiania dowodów, jeśli materiały związane z pracą są zgłaszane jako koszty uzyskania przychodu do kwoty 110 Euro. Nie masz jednak prawa do uznania tej "kwoty ryczałtowej".
(2021): Czy istnieje ryczałt na inne materiały związane z pracą?
Jak mogę amortyzować środki pracy?
Jeśli wydadzą Państwo na środek pracy więcej niż 800 Euro (bez VAT) lub 952 Euro (z 19% VAT), muszą Państwo rozłożyć koszty na przewidywany okres użytkowania, tj. amortyzować. W każdym roku mogą Państwo wtedy odliczyć tylko odpowiednią amortyzację (AfA) jako koszty uzyskania przychodu. Pracownicy stosują do tego amortyzację liniową. Okres amortyzacji jest określony w tzw. tabelach AfA Ministerstwa Finansów.
Okres amortyzacji różnych środków pracy:
- Urządzenia mobilne: 5 lat
- Komputery, notebooki i urządzenia peryferyjne: 3 lata
- Sprzęt foto, filmowy, video i audio: 7 lat
- Maszyny do pisania: 9 lat
- Meble biurowe: 13 lat
- Sejfy: 23 lata
- Samochody osobowe: 6 lat
W roku, w którym zakupili Państwo środek pracy, obliczona kwota AfA może być odliczona tylko w ujęciu miesięcznym. Za każdy miesiąc jedna dwunasta.
Notebook abschreiben
Nabyli Państwo z powodów zawodowych notebooka za 1.500 Euro w dniu 1.8.2021. Okres użytkowania został ustalony przez administrację finansową na trzy lata. Oznacza to następującą liniową amortyzację roczną: 1.500 Euro podzielone na 3 lata daje roczną amortyzację w wysokości 500 Euro. Ponieważ zakup został dokonany w trakcie roku, notebook musi być amortyzowany w pierwszym roku w ujęciu miesięcznym:
Amortyzacja w roku 2021: 500 Euro x 5/12 = 209 Euro (za miesiące od sierpnia do grudnia).
Amortyzacja w 2. i 3. roku: po 500 Euro.
Amortyzacja w 4. roku: 291 Euro (= wartość końcowa z roku 2021).
SteuerGo
Aktualnie: Od 1.1.2021 obowiązuje szczególnie korzystna nowa regulacja dla komputerów wszelkiego rodzaju oraz oprogramowania: Ministerstwo Finansów ustala bardzo hojnie, że standardowy okres użytkowania wynosi generalnie jeden rok. Oznacza to, że koszty zakupu komputerów i oprogramowania mogą być teraz zawsze - niezależnie od wysokości - w pełni odliczone jako koszty uzyskania przychodu lub koszty operacyjne w roku zakupu (pismo BMF z 26.2.2021, IV C 3-S 2190/21/10002:013).
Co więcej: Ponieważ drogie komputery musiały być dotychczas amortyzowane przez 36 miesięcy, dla urządzeń zakupionych w latach 2019 i 2020 obowiązuje korzystna regulacja: pozostała wartość na dzień 1.1.2021 może zostać w pełni odliczona podatkowo w 2021 roku. Osoby, które chcą, mogą nadal amortyzować swoje urządzenia i oprogramowanie zakupione przed 2021 rokiem przez trzy lata.
(2021): Jak mogę amortyzować środki pracy?
Jak mogę odliczyć odzież roboczą jako narzędzia pracy?
Wydatki na odzież roboczą można odliczyć od podatku. Należy jednak pamiętać, że nie każda odzież, którą nosisz w pracy, jest odzieżą roboczą. Jeśli odzież można nosić również poza pracą, nie jest ona uznawana za odzież roboczą w rozumieniu podatkowym. Jeśli możliwe jest prywatne użytkowanie odzieży (jak w przypadku odzieży codziennej), nie można odliczyć wydatków jako kosztów uzyskania przychodu.
Odzież robocza musi być typową odzieżą roboczą, która ze względu na swoje właściwości i charakter jest przeznaczona i niezbędna do użytku zawodowego.
Na przykład uznawana jest następująca odzież robocza:
- Odzież ochronna każdego rodzaju (np. fartuchy robocze, płaszcze laboratoryjne, buty ochronne),
- czarny frak dla muzyka orkiestrowego,
- czarna spódnica dla kelnerek,
- czarny garnitur dla pracowników zakładów pogrzebowych,
- uniformy i odzież służbowa z odznakami,
- stroje urzędowe (sędziowie, prokuratorzy, adwokaci, duchowni)
- odzież sportowa dla nauczycieli wychowania fizycznego
- kolorystycznie określone garnitury i kostiumy dla pracowników linii lotniczych,
- biała odzież robocza dla lekarzy, pilotów, pracowników masarni.
- białe ubrania wierzchnie dla fryzjerów,
Można odliczyć od podatku rzeczywiście udokumentowane koszty zakupu. Jeśli spełnione są warunki do odliczenia odzieży roboczej, można również odliczyć koszty prania.
Obecnie Sąd Finansowy Berlin-Brandenburg nie uznał czarnego garnituru u mówcy pogrzebowego za odzież roboczą. Czarny garnitur, który w żaden sposób nie różni się od tego, co duża część społeczeństwa nosi jako odzież wizytową na specjalne okazje, nie jest typową odzieżą roboczą. Odzież ta może być używana w każdej chwili na prywatne uroczystości. Dotyczy to wszystkich zawodów, w tym niektórych grup zawodowych, takich jak mówcy pogrzebowi, pracownicy zakładów pogrzebowych, duchowni katoliccy i kelnerzy (FG Berlin-Brandenburg z 29.8.2018, 3 K 3278/15, rewizja VIII R 33/18). Zdaniem sędziów czarny garnitur, czarne bluzki i czarne swetry nie są typową odzieżą roboczą. To, czy i w jakim stopniu odzież jest faktycznie używana przez podatnika na prywatne okazje, jest nieistotne. Każdy pracownik zakładu pogrzebowego - a także każdy mówca pogrzebowy - może używać swojego czarnego garnituru również prywatnie, niezależnie od tego, czy pracuje na pełny etat, czy na pół etatu i ile godzin pracuje zawodowo. Jednak decyzja Sądu Finansowego jest sprzeczna z wcześniejszymi orzeczeniami BFH. Dlatego BFH rozstrzygnie spór w rewizji (rewizja: VIII R 33/18). Do tego czasu zaleca się, aby decyzje podatkowe były otwarte na odwołanie.
Jeśli samodzielnie pierzesz odzież roboczą, możesz oszacować koszty. W przypadku prania odzieży roboczej fiskus i orzecznictwo uznają zastosowanie wartości doświadczalnych stowarzyszeń konsumenckich (orzeczenie Sądu Finansowego Badenia-Wirtembergia, 3 K 202/04). Arbeitsgemeinschaft der Verbraucherverbände e.V., Bonn zleciło obliczenie kosztów jednego cyklu prania, w przeliczeniu na 1 kg prania (stan na grudzień 2002):
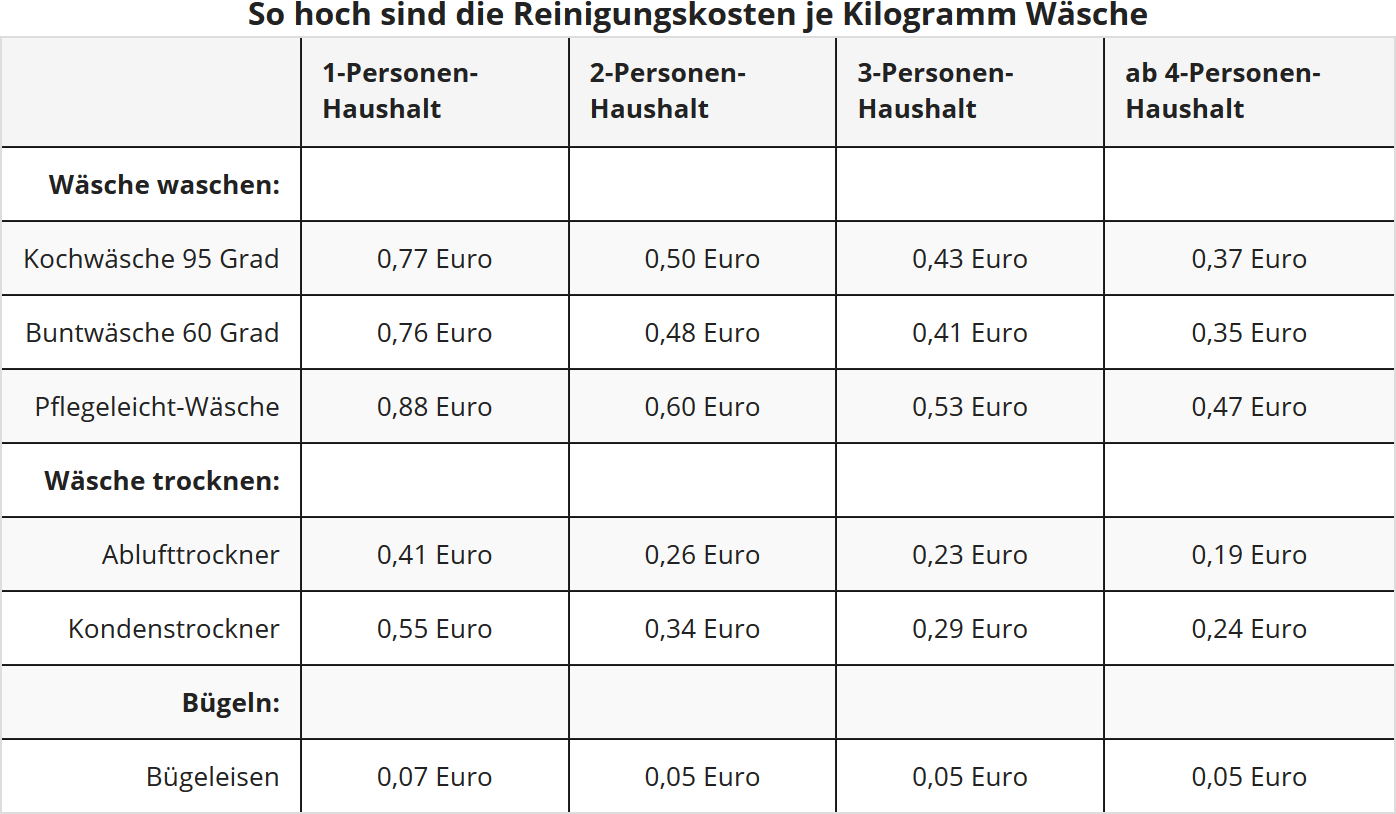
Aby obliczyć roczne koszty pielęgnacji "typowej odzieży roboczej" z tabeli, należy pomnożyć powyższe kwoty (Euro/kg) w danym rodzaju prania przez ilość (kg) typowej odzieży roboczej do prania w ciągu roku. Przykład: Jako osoba samotna przy 40 cyklach prania w roku, przy 3 kg prania gotowanego po 0,77 Euro i 2 kg prania łatwego w pielęgnacji po 0,88 Euro, uzyskasz łącznie 163 Euro kosztów prania do odliczenia (92,40 Euro plus 70,40 Euro).
Ważne: W średnim rachunku uwzględniono cenę zakupu pralki, ryczałt na konserwację oraz koszty operacyjne, takie jak prąd, woda i detergenty. Zastosowanie rocznej ryczałtu na koszty prania nie jest dozwolone zgodnie z BFH.
(2021): Jak mogę odliczyć odzież roboczą jako narzędzia pracy?
Jak mogę odliczyć komputer od podatku?
Jeśli używają Państwo swojego komputera domowego nie tylko prywatnie, ale także zawodowo, mogą Państwo proporcjonalnie odliczyć związane z tym koszty jako koszty uzyskania przychodu. W przypadku komputera nie obowiązuje granica dziesięciu procent, zgodnie z którą przedmiot jest uznawany za narzędzie pracy tylko wtedy, gdy jest używany w celach zawodowych w co najmniej 90 procentach. Wysokość odliczenia kosztów komputera zależy od rzeczywistego czasu użytkowania do celów zawodowych i prywatnych.
Beispiel
Używają Państwo komputera sześć godzin tygodniowo do celów zawodowych i cztery godziny do celów prywatnych. Wówczas 60 procent wydatków na komputer i urządzenia peryferyjne można odliczyć.
Jeśli mogą Państwo wiarygodnie wykazać prawie wyłączne użytkowanie komputera do celów zawodowych (min. 90 procent), mogą Państwo odliczyć nawet pełne koszty. Jeśli udowodnienie jest trudne lub niemożliwe, udział użytkowania zawodowego szacuje się na 50 procent, co oznacza, że mogą Państwo odliczyć połowę kosztów. Komputer jest używany prywatnie, jeśli korzystają Państwo z niego do prywatnej korespondencji, bankowości internetowej lub gier. Przykłady zawodowego użytkowania komputera to wykonywanie zadań zawodowych w domu (w tym zadań badawczych), zdobywanie niezbędnej podstawowej wiedzy z zakresu IT, szkolenia lub tworzenie listów motywacyjnych.
Przy pierwszym zakupie muszą Państwo zsumować wszystkie komponenty komputera niezbędne do jego działania i amortyzować je wspólnie przez okres użytkowania, jeśli koszty zakupu przekroczyły 800 Euro (bez VAT) lub 952 Euro (z 19 procent VAT). Komputer, monitor, klawiatura i mysz stanowią jednolity, samodzielnie użytkowany środek trwały "komputer". Okres amortyzacji dla komputerów, notebooków i urządzeń peryferyjnych wynosi trzy lata. Wyjątek stanowią urządzenia, które mogą być również użytkowane samodzielnie, takie jak tzw. urządzenia wielofunkcyjne, które jednocześnie pełnią funkcje drukarki, faksu, kopiarki i skanera. Jeśli cena zakupu jest poniżej granicy 800 Euro, mogą Państwo odliczyć pełne koszty od razu.
Programy użytkowe związane z pracą i oprogramowanie systemowe o kosztach zakupu do maksymalnie 800 Euro (bez VAT) mogą Państwo odliczyć w pełnej wysokości od razu jako koszty uzyskania przychodu. Jeśli program jest droższy, muszą Państwo rozłożyć koszty zakupu na lata przewidywanego użytkowania, czyli "amortyzować". Okres użytkowania i amortyzacji wynosi trzy lata. Proszę zwrócić szczególną uwagę przy zakupie oprogramowania związanego z pracą, że może ono być odliczone jako koszty uzyskania przychodu, nawet jeśli komputer nie zostanie uznany. Jeśli w późniejszym czasie dokupią Państwo części komputera, muszą Państwo dodać koszty do wartości resztkowej komputera i rozłożyć sumę na pozostały okres użytkowania. Jeśli Państwa komputer został już zamortyzowany, powinni Państwo odliczyć koszty w pełni, jeśli cena zakupu nie przekracza 800 Euro netto. W przeciwnym razie mogą Państwo również amortyzować urządzenia lub oprogramowanie osobno. Jeśli zastąpią Państwo istniejące komponenty nowymi, mogą Państwo odliczyć koszty zakupu jako koszty utrzymania w pełnej wysokości i niezależnie od ceny zakupu w roku zakupu.
Tipp
Oprócz komputera, oprogramowania i urządzeń peryferyjnych można również odliczyć wydatki na akcesoria komputerowe, takie jak papier do drukarki, tonery, wkłady do drukarek, płyty CD/DVD, pendrive'y, kable czy baterie.
Okres amortyzacji jest określony w tzw. tabelach amortyzacyjnych Ministerstwa Finansów.
SteuerGo
Aktualnie: Od 1.1.2021 obowiązuje szczególnie korzystna nowa regulacja dla komputerów wszelkiego rodzaju i oprogramowania: Ministerstwo Finansów ustala niezwykle hojnie, że standardowy okres użytkowania wynosi ogólnie jeden rok. Oznacza to, że koszty zakupu komputerów i oprogramowania mogą być teraz zawsze - niezależnie od wysokości - w pełni odliczone jako koszty uzyskania przychodu lub koszty operacyjne w roku zakupu (pismo BMF z 26.2.2021, IV C 3-S 2190/21/10002:013).
Co więcej: Ponieważ drogie komputery musiały być dotychczas amortyzowane przez 36 miesięcy, dla urządzeń zakupionych w poprzednich latach 2019 i 2020 obowiązuje korzystna regulacja: pozostała wartość na dzień 1.1.2021 może być teraz w pełni odliczona podatkowo w 2021 roku. Jeśli chcą Państwo, mogą nadal amortyzować swoje urządzenia i oprogramowanie zakupione przed 2021 rokiem przez trzy lata.
(2021): Jak mogę odliczyć komputer od podatku?
Kiedy mogę odliczyć literaturę fachową?
Jeśli w ramach wykonywania pracy korzystają Państwo z literatury fachowej, mogą Państwo odliczyć wydatki na książki, czasopisma i gazety. Bez problemu uznawane są książki fachowe, których jednoznaczny tytuł wskazuje na zawodowe wykorzystanie.
W przypadku książek ogólnokształcących trudniej jest udowodnić ich zawodowe wykorzystanie. Należy jednak wiedzieć, że odmowa ze strony urzędu skarbowego z powodu, że nie jest to książka fachowa, nie wystarcza. Najważniejsze jest rzeczywiste wykorzystanie książki. Muszą Państwo udowodnić urzędnikowi skarbowemu, że korzystają z książki zawodowo. Również czasopisma mogą Państwo odliczyć jako literaturę fachową, jeśli są to czasopisma branżowe, które dostarczają informacji związanych z pracą.
Odliczenie czasopism jest utrudnione, ponieważ wiele z nich obejmuje szeroki zakres tematyczny i nie dostarcza wyłącznie informacji związanych z pracą. W takich przypadkach czasopisma nie są uznawane. Podobny problem stanowi odliczenie gazet.
Typowych dzienników nie można odliczyć ze względu na ich szeroki zakres tematyczny. Nietypowe dzienniki, takie jak Handelsblatt, można jednak odliczyć od podatku, jeśli mogą Państwo udowodnić ich przeważnie zawodowe wykorzystanie. Oczywiście muszą Państwo również udokumentować wydatki na literaturę fachową. Jeśli nie zgromadzili Państwo odpowiednich dowodów, mogą Państwo wpisać kwotę 110 Euro bez dowodu.
Nie jest to jednak kwota ryczałtowa, do której mają Państwo prawo, lecz jedynie granica tolerancji. Do tej kwoty urzędnicy skarbowi powinni zrezygnować z dowodów. Granica tolerancji dotyczy jednak środków pracy ogólnie. Jeśli więc wykorzystali Państwo 110 Euro na odzież roboczą, konieczne jest udokumentowanie wydatków na literaturę fachową.
(2021): Kiedy mogę odliczyć literaturę fachową?
Co mogę odliczyć jako narzędzia pracy?
Jako narzędzia pracy mogą Państwo odliczyć od podatku przedmioty, które wykorzystują Państwo niemal wyłącznie do celów zawodowych lub jeśli są Państwo samozatrudnieni - do celów służbowych. Koszty te można uwzględnić jako koszty uzyskania przychodu lub wydatki służbowe. Nie zawsze wszystkie narzędzia pracy są uznawane przez urząd skarbowy. Im bardziej specjalistyczne narzędzie pracy, tym większa szansa, że zostanie uznane.
Możliwość odliczenia od podatku zależy od Państwa zawodu i narzędzia pracy. Warunek niemal wyłącznego użytkowania narzędzia pracy do celów zawodowych jest spełniony, gdy użytkowanie zawodowe wynosi co najmniej 90 procent. Wówczas mogą Państwo w pełni odliczyć narzędzie pracy jako koszty uzyskania przychodu.
Do 2009 roku obowiązywała zasada wszystko albo nic: koszty były uznawane w całości lub wcale. Podział kosztów zgodnie z użytkowaniem do celów zawodowych - np. 70% - nie był dozwolony. Jednak zakaz podziału i odliczeń zgodnie z § 12 nr 1 EStG został uchylony przez Federalny Trybunał Finansowy we wrześniu 2009 roku. Wielka Izba BFH po dokładniejszym zbadaniu doszła do wniosku, że przez około 30 lat się myliła i zakaz podziału i odliczeń w ogóle nie wynika z ustawy (§ 12 nr 1 EStG).
Obecnie w wielu przypadkach możliwy jest podział kosztów, który wcześniej był odrzucany z tego - błędnego - powodu. Koszty mogą być podzielone według obiektywnych kryteriów, jeśli udziały w użytkowaniu zawodowym są ustalone i nie mają drugorzędnego znaczenia (wyrok BFH z 21.9.2009, GrS 1/06, BStBl. 2010 II s. 672).
Następujące przedmioty (przykłady) mogą Państwo odliczyć jako koszty uzyskania przychodu w zależności od grupy zawodowej:
- Typowa odzież robocza
- Komputer i oprogramowanie
- Literatura fachowa
- Biurko i krzesło biurowe
- Szafa na akta
- Teczka na dokumenty
- Kserokopiarka
- Kalkulator
- Narzędzia
- Telefon, faks, koszty telefonii komórkowej
- Materiały biurowe (artykuły piśmiennicze, długopisy, papier, segregatory itp.)
Jeśli zapłacą Państwo za narzędzie pracy nie więcej niż 800 Euro (netto) lub 952 Euro (w tym 19% VAT), mogą Państwo odliczyć całość kosztów w roku zapłaty jako koszty uzyskania przychodu. Jednak narzędzie pracy musi być samodzielnie zdatne do użytku. Na przykład monitor, drukarka lub skaner nie spełniają tego warunku, ponieważ można je używać tylko razem z komputerem. Jeśli wydadzą Państwo więcej na narzędzie pracy, muszą Państwo rozłożyć koszty na przewidywany okres użytkowania.
SteuerGo
Aktualnie: Od 1.1.2021 obowiązuje szczególnie korzystna nowelizacja dotycząca komputerów wszelkiego rodzaju i oprogramowania: Ministerstwo Finansów ustaliło, że standardowy okres użytkowania wynosi jeden rok. Oznacza to, że koszty zakupu komputerów i oprogramowania mogą być teraz zawsze - niezależnie od wysokości - w pełni odliczone w roku zakupu jako koszty uzyskania przychodu lub wydatki służbowe (pismo BMF z 26.2.2021, IV C 3-S 2190/21/10002:013).
Dodatkowo: Ponieważ drogie komputery musiały być wcześniej amortyzowane przez 36 miesięcy, dla urządzeń zakupionych w poprzednich latach 2019 i 2020 obowiązuje korzystna regulacja: pozostała wartość na dzień 1.1.2021 może zostać w pełni odliczona podatkowo w 2021 roku. Osoby, które chcą, mogą nadal amortyzować swoje urządzenia i oprogramowanie zakupione przed 2021 rokiem przez trzy lata.
(2021): Co mogę odliczyć jako narzędzia pracy?
Czy mogę odliczyć od podatku zabrudzenia i zużycie „zwykłej” odzieży?
Wydatki na „zwykłe” ubrania nie podlegają odliczeniu jako koszty uzyskania przychodu, jeśli ubrania te podczas pracy ulegają normalnemu zabrudzeniu i zużyciu.
Jeśli jednak zabrudzenie, uszkodzenie lub przedwczesne zużycie wynika z konkretnego zdarzenia zawodowego lub służbowego, koszty czyszczenia, naprawy lub wymiany można odliczyć jako koszty uzyskania przychodu (wyrok BFH z 24.7.1981, BStBl. 1981 II s. 781; FG Turyngia z 4.11.1999, EFG 2000 s. 211).
W przypadku wymiany ubrania można odliczyć wartość resztkową uszkodzonego przedmiotu.
(2021): Czy mogę odliczyć od podatku zabrudzenia i zużycie „zwykłej” odzieży?
Co to jest granica niepodejmowania działań?
Wielu urzędników skarbowych może zaprzeczyć, że istnieją. A podatnik nie może liczyć na to, że skorzysta z nich, ponieważ nie ma prawnego roszczenia do nieprzekraczalnych granic nieobjęcia.
Nieobjęcie granic to kwoty – zazwyczaj drobne – w zeznaniu podatkowym, na które urzędnicy skarbowi zazwyczaj nie zwracają uwagi i akceptują je bez dowodów.
Oto kilka przykładów:
- Dni robocze dla ryczałtu za dojazdy: Przy 5-dniowym tygodniu pracy można podać 230 dni roboczych w roku, a przy 6-dniowym tygodniu 280 dni.
- Środki pracy: Zazwyczaj można podać koszty do 110 Euro na zakup i konserwację środków pracy (zakup i czyszczenie odzieży roboczej) w zeznaniu podatkowym bez dowodów.
Hinweis
Dojazdy do pracy, a dokładniej do pierwszego miejsca pracy, można odliczyć za pomocą ryczałtu za dojazdy. Zasadniczo każdy pracownik jest zobowiązany w ramach swojego zeznania podatkowego (załącznik N) podać dokładną liczbę dni, w których faktycznie dojeżdżał do pracy, ponieważ ryczałt przysługuje tylko za te dni. Aby sprawdzić, czy liczba zadeklarowanych dni roboczych jest wiarygodna, należy również podać dni urlopu i choroby. Od 2020 roku w ramach załącznika N są również pytania o dni podróży służbowych i dni pracy zdalnej.
Jednak może być bardzo uciążliwe dokładne ustalenie liczby dni roboczych. Kto codziennie prowadzi listę? A potem są pracownicy, którzy również w weekendy, czasem nieplanowo, odwiedzają miejsce pracy. Dlatego urzędy skarbowe już dziesiątki lat temu ustaliły tak zwane nieprzekraczalne granice nieobjęcia. Zazwyczaj akceptowano 220 do 230 przejazdów przy pięciodniowym tygodniu pracy i 260 do 280 przejazdów przy sześciodniowym tygodniu pracy między domem a miejscem pracy. Należy pamiętać, że są to wewnętrzne granice urzędów skarbowych, na których stosowanie nie ma prawnego roszczenia, nawet jeśli Sąd Finansowy w Monachium orzekł kilka lat temu, że urzędy skarbowe powinny zaakceptować 230 dni (FG Monachium z 12.12.2008, 13 K 4371/07).
Tak było do tej pory. Jednak koronawirus wszystko zmienił. Niezliczeni pracownicy byli i nadal są w home office i nie dojeżdżają codziennie do biura lub zakładu. Mogą oni za te dni ubiegać się o ryczałt w wysokości 5 EUR dziennie jako koszty uzyskania przychodu (dotyczy zeznań podatkowych za lata 2020 i 2021) lub nawet koszty domowego biura. Jednak z powodu braku przejazdów nie mogą oczywiście ubiegać się o zwrot kosztów dojazdu.
I właśnie tutaj urzędy skarbowe coraz częściej interweniują i wymagają zaświadczenia od pracodawcy o faktycznie przepracowanych dniach, a przede wszystkim o dniach, w których odwiedzono pierwsze miejsce pracy. Zasada, że akceptuje się 220 lub 230 przejazdów rocznie, nie obowiązuje już bez zastrzeżeń w latach 2020 i 2021!
(2021): Co to jest granica niepodejmowania działań?





