Dieser Text bezieht sich auf die
. Die Version die für die
Czy mam prawo do zasiłku na dziecko tylko w przypadku moich biologicznych dzieci?
Nie. Prawo do zasiłku na dziecko przysługuje na biologiczne dzieci wnioskodawcy oraz jego adoptowane dzieci. Na dzieci w pieczy zastępczej można ubiegać się o zasiłek na dziecko, jeśli mieszkają w Państwa rodzinie i istnieje stały stosunek nadzoru, opieki i wychowania. Ponadto stosunek opieki i pieczy nad dzieckiem z jego biologicznymi rodzicami nie może już istnieć. Okazjonalne wizyty biologicznych rodziców są nieszkodliwe. Jeśli przyjęli Państwo rodzeństwo do swojego gospodarstwa domowego, przysługuje prawo do zasiłku na dziecko, jeśli mogą być one traktowane na równi z dziećmi w pieczy zastępczej.
Zasiłek na dziecko jest również wypłacany, jeśli w Państwa gospodarstwie domowym mieszka pasierb lub wnuk. W takich przypadkach nie istnieje jednak stosunek pokrewieństwa w rozumieniu prawa podatkowego. Dlatego pasierbowie lub dziadkowie nie mają automatycznie prawa do kwoty wolnej na dziecko, lecz dopiero wtedy, gdy biologiczni rodzice przeniosą kwoty wolne na dzieci w załączniku K na nowe osoby, które się nimi opiekują. Jeśli dla sierot lub dzieci, które nie wiedzą, gdzie przebywają ich rodzice, żadna inna osoba nie jest uprawniona do otrzymania zasiłku, dzieci mogą same otrzymać zasiłek na dziecko. Otrzymują wtedy kwotę, która przysługiwałaby im samym na ich własne pierwsze dziecko.
Jeśli jako rodzice oddali Państwo dziecko do adopcji, stosunek pokrewieństwa między Państwem a dzieckiem kończy się w tym momencie. Jednocześnie kończy się również Państwa prawo do zasiłku na dziecko i ulg podatkowych.
Tipp
Na dziecko, które przyjęli Państwo do swojego gospodarstwa domowego z zamiarem adopcji, mogą Państwo otrzymać zasiłek na dziecko już przed adopcją, ponieważ zazwyczaj istnieje stosunek opieki.
(2021): Czy mam prawo do zasiłku na dziecko tylko w przypadku moich biologicznych dzieci?
Jakie ulgi podatkowe lub uwzględnienia obowiązują dla dzieci niepełnosprawnych?
Zasiłek na dziecko, ulga na dziecko i ulga BEA
Możesz otrzymywać zasiłek na dziecko, ulgę na dziecko oraz ulgę na potrzeby związane z opieką, wychowaniem lub edukacją (ulga BEA) dla swojego niepełnosprawnego dziecka bezterminowo, również po ukończeniu 18. lub 25. roku życia, jeśli niepełnosprawność Twojego dziecka wystąpiła przed ukończeniem 25. roku życia. Jednocześnie masz prawo do dalszych ulg podatkowych powiązanych z zasiłkiem na dziecko, np. dodatku na dzieci do dodatku emerytalnego.
Ulga dla osób niepełnosprawnych
W zależności od stopnia niepełnosprawności każdej osobie niepełnosprawnej przysługuje ulga dla osób niepełnosprawnych, która pokrywa wszystkie bieżące, typowe i bezpośrednio związane z niepełnosprawnością dodatkowe wydatki. Kwota ta wynosi od 384 do 7.400 Euro.
Wskazówka: Rodzice mogą przenieść ulgę dziecka na siebie, jeśli dziecko nie ma dochodu podlegającego opodatkowaniu.
Ulga pielęgnacyjna
Oprócz ulgi dla osób niepełnosprawnych możesz skorzystać z ulgi pielęgnacyjnej. Ulga przysługuje bezpośrednio rodzicom sprawującym opiekę. Od 2021 roku ulga pielęgnacyjna za opiekę domową przy stopniu pielęgnacyjnym 4 lub 5 została podwojona, a nowa ulga została wprowadzona dla stopni pielęgnacyjnych 2 i 3. Ulga wynosi
- przy stopniu pielęgnacyjnym 2: 600 Euro
- przy stopniu pielęgnacyjnym 3: 1.100 Euro
- przy stopniu pielęgnacyjnym 4 lub 5 lub bezradności: 1.800 Euro
Wskazówka: Ulga pielęgnacyjna jest roczną ulgą ryczałtową. Otrzymasz ją w pełnej wysokości, nawet jeśli nie opiekowałeś się niepełnosprawnym dzieckiem przez cały rok. Może to mieć miejsce, jeśli Twoje dziecko jest w tygodniu w domu opieki.
Nadzwyczajne obciążenia
Koszty wynikające z niepełnosprawności dziecka, np. pobyt w domu opieki lub koszty ambulatoryjnej opieki pielęgniarskiej, można odliczyć jako nadzwyczajne obciążenia w zeznaniu podatkowym.
Wskazówka: Jest to opłacalne, jeśli koszty są znacznie wyższe niż ulga dla osób niepełnosprawnych i ulga pielęgnacyjna, ponieważ przy odliczaniu kosztów jako nadzwyczajne obciążenie musisz zrezygnować z ulgi ryczałtowej.
Koszty opieki nad dzieckiem
Rodzice mogą odliczyć do dwóch trzecich kosztów opieki nad dzieckiem, maksymalnie 4.000 Euro na dziecko, jako wydatki specjalne. Dotyczy to również dzieci niepełnosprawnych do 14. roku życia. W przypadku dzieci niepełnosprawnych można również ubiegać się o zwrot kosztów opieki po tym czasie. Jako dowód zazwyczaj wystarcza legitymacja osoby niepełnosprawnej, decyzja urzędu ds. zaopatrzenia, decyzja emerytalna lub opinia lekarska. Niepełnosprawność musi wystąpić przed ukończeniem 25. roku życia.
Wskazówka
Jeśli kasa rodzinna odrzuci Twój wniosek, ale uważasz, że masz prawo do zasiłku na dziecko, powinieneś złożyć odwołanie w ustawowo określonym terminie. Decyzja kasy rodzinnej zostanie ponownie sprawdzona.
(2021): Jakie ulgi podatkowe lub uwzględnienia obowiązują dla dzieci niepełnosprawnych?
Czy otrzymam taką samą kwotę zasiłku na dziecko dla wszystkich dzieci?
Osoby posiadające więcej niż jedno dziecko nie otrzymują takiej samej kwoty zasiłku rodzinnego na każde dziecko. Prawo do zasiłku rodzinnego wynosi:
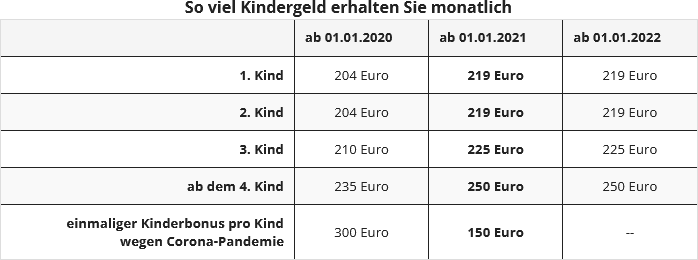
Zasiłek rodzinny jest wypłacany na dzieci do ukończenia 18. roku życia. Nie ma znaczenia, jakie dochody osiąga dziecko.
Dla pełnoletnich dzieci prawo do zasiłku przysługuje do 25. urodzin, o ile się uczą lub odbywają służbę wolontariacką. Zasiłek rodzinny jest wypłacany przez kasy rodzinne Federalnej Agencji Pracy. Pracownicy służby publicznej lub osoby otrzymujące świadczenia emerytalne otrzymują pieniądze od swoich pracodawców.
Dziecko, na które sami nie pobieracie zasiłku rodzinnego, może jako tzw. dziecko liczące się zwiększyć prawo do zasiłku rodzinnego na Wasze kolejne dzieci. Na przykład: Małżeństwo ma troje wspólnych dzieci, mężczyzna ma również dziecko z poprzedniego związku. Dziecko mieszka u swojej biologicznej matki, która również pobiera zasiłek rodzinny.
Jeśli teraz druga żona wskaże swojego męża jako uprawnionego, jego pierwsze dziecko może być liczone jako dziecko liczące się. Małżonkowie nie otrzymują zasiłku rodzinnego na to dziecko, ale kolejne dzieci są liczone jako drugie, trzecie i czwarte dziecko. W ciągu roku rodzina otrzymuje w ten sposób o 372 euro więcej zasiłku rodzinnego.
Uwaga: Federalny Trybunał Finansowy orzekł w sprawie tzw. dzieci liczących się w ramach związków nieformalnych w następujący sposób: Jeśli rodzice wspólnego dziecka mieszkają razem w związku nieformalnym i w ich gospodarstwie domowym przebywa również dwoje starszych dzieci jednego z rodziców z innego związku, drugi rodzic nie otrzymuje na wspólne dziecko podwyższonej kwoty zasiłku rodzinnego na trzecie dziecko zgodnie z § 66 ust. 1 EStG (wyrok BFH z 25.4.2018, III R 24/17).
(2021): Czy otrzymam taką samą kwotę zasiłku na dziecko dla wszystkich dzieci?
Jaki jest związek między zasiłkiem na dziecko a kwotą wolną na dziecko?
Dla kwot wolnych od podatku obowiązują te same warunki, co dla prawa do zasiłku na dziecko: musi istnieć stosunek pokrewieństwa, dziecko musi należeć do Państwa gospodarstwa domowego i być poniżej 18 roku życia lub spełniać warunki przedłużonego prawa do zasiłku na dziecko.
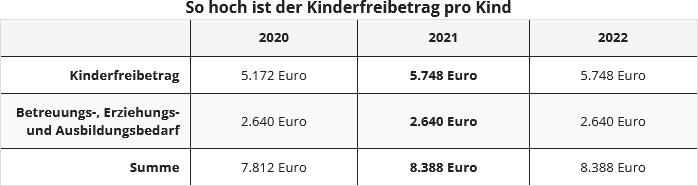
Roczna kwota wolna na dziecko wynosi w roku 2021 dla rodziców rozliczających się wspólnie 5.460 Euro, a kwota BEA (na opiekę, wychowanie i edukację) 2.640 Euro. Rodzicom przysługuje zatem w roku podatkowym 2021 kwota wolna w wysokości 8.388 Euro na dziecko. Dla osób rozliczających się osobno lub samotnych każdy z rodziców ma prawo do połowy kwoty wolnej.
Sprawdzenie korzystniejszej opcji
Kwoty wolne są przyznawane w ramach rozliczenia podatkowego tylko wtedy, gdy oszczędność podatkowa wynikająca z kwot wolnych jest wyższa niż zasiłek na dziecko, przy czym decydujące jest prawo do zasiłku na dziecko, a nie faktycznie otrzymany zasiłek. Nie trzeba tego jednak obliczać samodzielnie. Zajmuje się tym urząd skarbowy, a w języku podatkowym proces ten nazywa się sprawdzeniem korzystniejszej opcji.
Uwaga: W praktyce istnieje wiele przypadków, w których ulgi związane z dziećmi nie są przyznawane, ponieważ wprawdzie istnieje "prawo do zasiłku na dziecko", ale de facto nie zostało ono wypłacone. Co więcej: ponieważ wypłata zasiłku na dziecko z mocą wsteczną została ustawowo ograniczona do sześciu miesięcy, często nie można już zrealizować zasiłku na dziecko. Innymi słowy: rodzice, którzy zapomnieli złożyć wniosek o zasiłek na dziecko w odpowiednim czasie, mimo że im się należał, są obecnie (również) w przypadku podatku dochodowego w dużej mierze pominięci, ponieważ "prawo do zasiłku na dziecko" jest uwzględniane.
W ten sposób opodatkowane jest minimum egzystencjalne dzieci. Obecnie pojawia się jednak światełko w tunelu: bardzo ukryta w "Ustawie przeciwko nielegalnemu zatrudnieniu i nadużyciom socjalnym" znajduje się zmiana prawna dotycząca ulg związanych z dziećmi w podatku dochodowym. W wyniku zmiany § 31 EStG nie chodzi już o należny, ale o wypłacony zasiłek na dziecko, jeśli zasiłek na dziecko został złożony z opóźnieniem i nie doszło do jego wypłaty. Osoby zainteresowane mogą wtedy skorzystać z kwot wolnych przy rozliczeniu podatkowym.
(2021): Jaki jest związek między zasiłkiem na dziecko a kwotą wolną na dziecko?
Których kosztów nie mogę odliczyć jako czesne szkolne?
Nicht alle Kosten können Sie steuerlich geltend machen. Besucht Ihr Kind beispielsweise ein Internat, müssen die Aufwendungen für Beherbergung, Betreuung und Verpflegung Ihres Kindes herausgerechnet werden. Auch Schulkleidung und die Fahrten zur Schule sind nicht als Schulgeld von der Steuer absetzbar.
Das gleiche gilt für Lernmittel, sowie für Schulbücher oder Computer, die Sie selbst kaufen. Auch Kosten für Zusatzkurse oder Klassenreisen können Sie nicht in der Steuererklärung angeben.
Schließlich sind Kosten für individuellen Privatunterricht, Musikschulen, Sportvereine, Ferienkurse und Nachhilfeunterricht nicht absetzbar.
(2021): Których kosztów nie mogę odliczyć jako czesne szkolne?
Co to jest kwota wolna od podatku na dziecko?
Zasiłek na dziecko i ulga podatkowa na dziecko to ulgi podatkowe na wydatki ponoszone przez rodziców na dzieci. Prawo do zasiłku na dziecko przysługuje automatycznie od urodzenia, ale musi zostać złożony pisemny wniosek. To nie dzieci, jak często się uważa, mają prawo do zasiłku na dziecko, lecz rodzice lub opiekunowie prawni, którzy są odpowiedzialni za dobro dziecka.
Zasiłek na dziecko
Zasiłek na dziecko to miesięczna kwota wypłacana rodzicom, zazwyczaj przez kasę rodzinną. Zasiłek na dziecko nie podlega opodatkowaniu. Wysokość zasiłku na dziecko zależy od liczby dzieci.

Ulga podatkowa na dziecko
Ulga podatkowa na dziecko, w przeciwieństwie do zasiłku na dziecko, nie jest wypłacana. Kwota ulgi jest odejmowana od dochodu podlegającego opodatkowaniu, co obniża podatek dochodowy. Miesięcznie wypłacany zasiłek na dziecko stanowi zaliczkę na ulgę podatkową na dziecko. W 2021 roku ulga podatkowa na dziecko wynosi 5.460 Euro dla rodziców rozliczających się wspólnie, w przeciwnym razie 2.730 Euro na rodzica. Ulga BEA (na potrzeby opieki, wychowania i kształcenia) wynosi 2.928 Euro.
Zasiłek na dziecko i ulga podatkowa na dziecko są ze sobą powiązane. Czy zasiłek na dziecko czy ulga podatkowa na dziecko jest korzystniejsza dla podatnika na koniec roku podatkowego, urząd skarbowy ustala automatycznie poprzez test korzystności.
Prawo do ulgi podatkowej na dziecko lub zasiłku na dziecko
Prawo do ulgi podatkowej na dziecko mają opiekunowie prawni od urodzenia dziecka do
- 18. roku życia.
- 25. roku życia, jeśli dziecko nadal się uczy, studiuje lub odbywa służbę wolontariacką.
Jeśli dziecko jest niepełnosprawne i nie jest w stanie się utrzymać, prawo do zasiłku na dziecko lub ulgi podatkowej na dziecko przysługuje bezterminowo.

(2021): Co to jest kwota wolna od podatku na dziecko?
Jaki wpływ ma pobyt dziecka za granicą na kwotę wolną na dziecko?
Kwota wolna na dziecko oraz kwota BEA (kwota wolna na potrzeby opieki, wychowania lub kształcenia) są niezależne od miejsca zamieszkania dziecka. Jednakże Państwo jako rodzice muszą podlegać nieograniczonemu obowiązkowi podatkowemu w Niemczech.
Jednak miejsce zamieszkania dziecka jest istotne dla wysokości kwoty wolnej na dziecko, ponieważ w zależności od kraju kwota ta zmniejsza się o jedną, dwie lub trzy czwarte. W celu określenia kosztów utrzymania na miejscu, Federalne Ministerstwo Finansów publikuje podział na grupy krajów.
Podział na grupy krajów ma znaczenie, gdy dzieci przebywają za granicą i wpływa na:
- kwotę wolną na dziecko,
- kwotę BEA (na opiekę, wychowanie i kształcenie),
- wysokość kwoty wolnej na kształcenie,
- obliczanie kosztów opieki nad dzieckiem.
Krótkoterminowe pobyty za granicą, takie jak wakacje, nie prowadzą do obniżenia kwoty. Dotyczy to również tymczasowych pobytów, na przykład w związku z kształceniem zawodowym.
(2021): Jaki wpływ ma pobyt dziecka za granicą na kwotę wolną na dziecko?
Kiedy otrzymam zasiłek na dziecko i ulgi podatkowe na dziecko?
Aby otrzymać zasiłek na dziecko, kwotę wolną na dziecko lub kwotę wolną na potrzeby opieki, wychowania lub kształcenia (BEA), muszą być spełnione te same warunki co w przypadku zasiłku na dziecko. Istnieją dwie różne podstawy prawne do ubiegania się o zasiłek na dziecko:
- Osoby podlegające opodatkowaniu mają prawo do zasiłku na dziecko zgodnie z ustawą o podatku dochodowym (§ 31 f. i § 62 ff. EStG).
- Osoby niepodlegające opodatkowaniu lub podlegające ograniczonemu opodatkowaniu mają prawo do zasiłku zgodnie z federalną ustawą o zasiłku na dziecko.
Osoby niemieckie, które mają miejsce zamieszkania lub zwykłe miejsce pobytu w Niemczech, mogą złożyć wniosek o zasiłek na dziecko. To samo dotyczy Niemców mieszkających za granicą, ale podlegających w Niemczech nieograniczonemu obowiązkowi podatkowemu lub traktowanych w ten sposób. Cudzoziemcy mieszkający w Niemczech mogą ubiegać się o zasiłek na dziecko, jeśli mają zezwolenie na pobyt na czas nieokreślony.
Ważne: Wypłata przyznanego zasiłku na dziecko następuje z mocą wsteczną tylko za ostatnie sześć miesięcy przed początkiem miesiąca, w którym wpłynął wniosek o zasiłek na dziecko. Oznacza to, że zasiłek na dziecko, nawet jeśli zostanie przyznany z mocą wsteczną na cały rok, jest faktycznie wypłacany tylko za ostatnie sześć miesięcy.
(2021): Kiedy otrzymam zasiłek na dziecko i ulgi podatkowe na dziecko?
Kto ma prawo do zasiłku na dziecko i ulg podatkowych?
Zasiłek na dziecko jest niezależny od dochodów i jest wypłacany, jeśli istnieje prawo do jego otrzymania. Jednym z warunków jest wiek dziecka, drugim tzw. stosunek pokrewieństwa.
Stosunek pokrewieństwa istnieje zasadniczo w przypadku dzieci, które są z Państwem spokrewnione w pierwszym stopniu. Są to przede wszystkim Państwa biologiczne dzieci, niezależnie od tego, czy są ślubne, czy nieślubne. Adoptowane dzieci są również spokrewnione z Państwem w pierwszym stopniu. W przypadku dziecka przybranego stosunek pokrewieństwa istnieje, jeśli dziecko mieszka w Państwa gospodarstwie domowym i mają Państwo z nim stały stosunek nadzoru, opieki i wychowania. Stosunek opieki i nadzoru z biologicznymi rodzicami nie może już istnieć. Okazjonalne wizyty biologicznych rodziców są nieszkodliwe.
Zasiłek na dziecko jest również wypłacany, jeśli przyjęli Państwo do swojego gospodarstwa domowego pasierba lub wnuka. W tych przypadkach nie istnieje jednak stosunek pokrewieństwa w rozumieniu prawa podatkowego. Dlatego pasierbowie lub dziadkowie nie mają automatycznie prawa do kwoty wolnej na dziecko, lecz tylko wtedy, gdy biologiczni rodzice przeniosą kwoty wolne na dzieci na nowe osoby uprawnione.
Osoby te mogą wtedy również skorzystać z innych ulg podatkowych, takich jak ulga na kształcenie. Może to być korzystne, jeśli biologiczni rodzice sami płacą niewiele podatków, na przykład dlatego, że jeszcze studiują.
Do 18. urodzin dziecka jedynym warunkiem otrzymania zasiłku na dziecko i kwot wolnych jest istniejący stosunek pokrewieństwa. Od 18. urodzin zasiłek na dziecko przysługuje tylko dla dzieci, które się uczą lub odbywają służbę ochotniczą.
(2021): Kto ma prawo do zasiłku na dziecko i ulg podatkowych?





