Dieser Text bezieht sich auf die
. Die Version die für die
Co to jest ryczałt pielęgnacyjny?
Wiele osób opiekuje się krewnym wymagającym opieki, czy to w jego mieszkaniu, czy we własnym. Często wspierają ich w tym ambulatoryjne służby opiekuńcze. Ta ofiarna służba opiekuńcza zasługuje na najwyższe uznanie. Również pod względem podatkowym praca ta jest honorowana:
- Osoba sprawująca opiekę może skorzystać z ryczałtu pielęgnacyjnego (§ 33b ust. 6 EStG) i dodatkowo odliczyć wydatki na usługi opiekuńcze jako koszty nadzwyczajne, przy czym urząd skarbowy uwzględnia dopuszczalne obciążenie (§ 33 EStG).
- Osoba sprawująca opiekę może zamiast tego zgłosić wszystkie wydatki, uwzględniając dopuszczalne obciążenie, jako koszty nadzwyczajne ogólnego rodzaju na podstawie dowodów (§ 33 EStG).
Od 2021 roku ryczałt pielęgnacyjny za opiekę domową przy stopniu niepełnosprawności 4 lub 5 zostanie podwojony, a nowy ryczałt zostanie wprowadzony dla stopni niepełnosprawności 2 i 3. Ryczałt wynosi
- przy stopniu niepełnosprawności 2: 600 Euro
- przy stopniu niepełnosprawności 3: 1.100 Euro
- przy stopniu niepełnosprawności 4 lub 5 lub bezradności: 1.800 Euro
Tipp
W przypadku pierwszego ustalenia, zmiany lub wygaśnięcia stopnia niepełnosprawności w trakcie roku kalendarzowego ryczałt pielęgnacyjny należy przyznać według najwyższego stopnia ustalonego w danym roku kalendarzowym. To samo dotyczy sytuacji, gdy osoba wymagająca opieki jest "bezradna".
Ryczałt pielęgnacyjny dotyczy osobistej opieki i pielęgnacji osób wymagających opieki, które są zaklasyfikowane do stopni niepełnosprawności 2 do 5, w środowisku domowym. Opieka polega na przykład na pomocy w czynnościach życia codziennego, w których osoba wymagająca opieki potrzebuje pomocy.
- Czynności w tym sensie to takie w zakresie higieny osobistej (mycie, prysznic, kąpiel, pielęgnacja zębów, czesanie, golenie, opróżnianie jelit lub pęcherza), w zakresie odżywiania (przygotowywanie posiłków, spożywanie posiłków), mobilności (samodzielne wstawanie i kładzenie się do łóżka, ubieranie się i rozbieranie, chodzenie, stanie, wchodzenie po schodach, opuszczanie i powrót do mieszkania) oraz zaopatrzenia gospodarstwa domowego (zakupy, gotowanie, sprzątanie mieszkania, zmywanie, zmiana i pranie bielizny i odzieży, ogrzewanie).
- Do tego należą również usługi wsparcia opiekuńczego lub instruktażowego. Ponieważ regulacja dotyczy osobistej opieki, również osobista opieka i pielęgnacja w mieszkaniu osoby wymagającej opieki prowadzi do ulgi podatkowej.
- Ryczałt nie wyklucza możliwości zgłoszenia wyższych wydatków jako koszty nadzwyczajne na podstawie dowodów zgodnie z § 33 EStG.
- Po raz pierwszy wprowadzono również ryczałty pielęgnacyjne dla stopni niepełnosprawności 2 i 3, bez względu na kryterium "bezradności". Nie można jednak wykluczyć, że również przy stopniach niepełnosprawności 2 i 3 mogą zasadniczo występować ustawowe warunki "bezradności".
- Jeśli osoba wymagająca opieki spełnia warunki "bezradności", przysługuje najwyższy ryczałt. W takim przypadku nie można jednak skorzystać z innego ryczałtu dodatkowo.
- Warunkiem przyznania ryczałtu pielęgnacyjnego jest podanie numeru identyfikacji podatkowej osoby wymagającej opieki w zeznaniu podatkowym osoby sprawującej opiekę. Ma to na celu zapewnienie, że ryczałt nie zostanie kilkakrotnie wykorzystany w pełnej wysokości na opiekę nad tą samą osobą wymagającą opieki.
- Jeśli osoba wymagająca opieki jest pielęgnowana przez kilka osób, ryczałt pielęgnacyjny jest dzielony według liczby osób sprawujących opiekę.
- Warunkiem przyznania ryczałtu pielęgnacyjnego jest oprócz opieki domowej, że osoba sprawująca opiekę nie otrzymuje dochodów za swoją opiekę. Dochody to zasadniczo wszystkie świadczenia otrzymywane przez osobę sprawującą opiekę w związku z opieką, czy to jako wynagrodzenie za opiekę, czy jako zwrot własnych wydatków osoby sprawującej opiekę. ALE: W przypadku rodziców niepełnosprawnego dziecka zasiłek pielęgnacyjny, który rodzice otrzymują na opiekę nad dzieckiem, nie jest uznawany za dochód.
(2021): Co to jest ryczałt pielęgnacyjny?
Jak mogę ubiegać się o dodatkowe koszty opieki?
Koszty związane z opiekunem lub koszty wynikające z choroby i niepełnosprawności można zgłosić jako koszty ogólne o charakterze nadzwyczajnym, zamiast korzystać z ryczałtu pielęgnacyjnego. W tym przypadku odliczenie nie jest ograniczone do ryczałtu pielęgnacyjnego, lecz możliwe jest w nieograniczonej wysokości, przy czym urząd skarbowy uwzględnia jednak dopuszczalne obciążenie. Dopuszczalne obciążenie zależy od dochodów, stanu cywilnego i liczby dzieci i wynosi od jednego do siedmiu procent całkowitych dochodów.
Tipp
Możesz również zgłosić usługi opiekuńcze jako usługi bliskie gospodarstwu domowemu. Możesz otrzymać ulgę podatkową w wysokości 20 procent poniesionych kosztów, maksymalnie jednak 4.000 Euro, jeśli płacisz za opiekuna dla siebie lub członka rodziny lub jeśli w opiece pomaga ambulatoryjna służba pielęgniarska.
(2021): Jak mogę ubiegać się o dodatkowe koszty opieki?
Czy powinienem podać rzeczywiste koszty, czy skorzystać z ryczałtu pielęgnacyjnego?
Jeśli opiekują się Państwo nieodpłatnie osobą bezradną, mogą Państwo skorzystać z ryczałtu pielęgnacyjnego.
Od 2021 roku ryczałt pielęgnacyjny za opiekę domową przy stopniu niepełnosprawności 4 lub 5 zostanie podwojony, a nowy ryczałt wprowadzony dla stopni 2 i 3. Ryczałt wynosi
- przy stopniu 2: 600 Euro
- przy stopniu 3: 1.100 Euro
- przy stopniu 4 lub 5 lub bezradności: 1.800 Euro.
Jeśli nie mają Państwo wyższych wydatków niż maksymalnie 1.800 Euro, jest to również najlepsze rozwiązanie dla Państwa.
Inaczej wygląda sytuacja, gdy mają Państwo wyższe wydatki, muszą współfinansować dodatkową opiekunkę lub pobyt w domu opieki. Wtedy bardziej opłaca się zrezygnować z ryczałtu pielęgnacyjnego (również z ryczałtu dla osób niepełnosprawnych) i uwzględnić rzeczywiste wydatki jako koszty nadzwyczajne.
Te koszty zostaną następnie wykazane w sekcji "Koszty nadzwyczajne" jako koszty opieki (wydatki z powodu potrzeby opieki, wydatki na opiekę nad członkiem rodziny lub na pobyt w domu opieki).
Beispiel
Jeśli mają Państwo roczny dochód w wysokości 30.000 Euro, Państwa dopuszczalne obciążenie jako małżeństwo z jednym dzieckiem wynosi 746 Euro. Jeśli Państwa wydatki przekraczają tę kwotę, warto to zgłosić.
Może to dotyczyć różnych wydatków, takich jak żywność, pranie, sprzątanie czy czynsz.
W zeznaniu podatkowym mogą Państwo wpisać rzeczywiste wydatki. Nie zostaną one jednak uznane w pełnej wysokości. Zostanie od nich odjęte Państwa dopuszczalne obciążenie własne. Zależy ono od Państwa dochodów, stanu cywilnego i liczby dzieci i jest obliczane przez urząd skarbowy. Dopuszczalne obciążenie własne wynosi od jednego do siedmiu procent całkowitych dochodów.
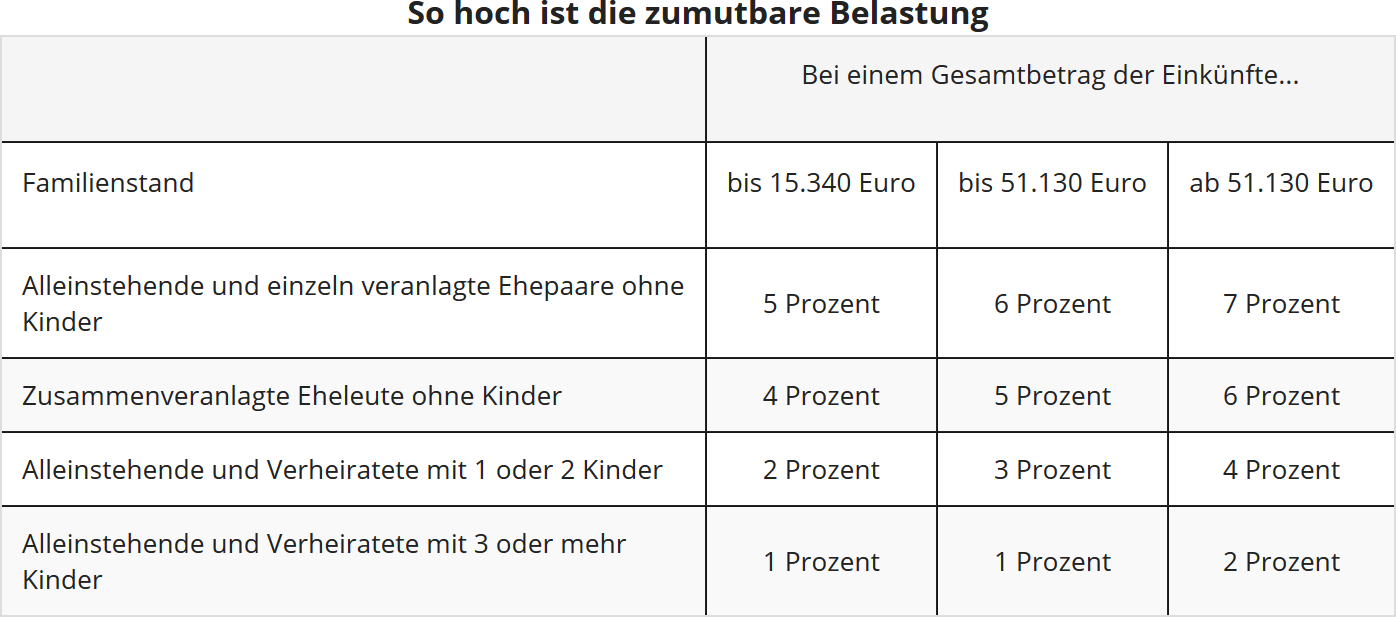
Tipp
Jeśli Państwa wydatki są niższe niż dopuszczalne obciążenie własne, nie opłaca się podawać kosztów w zeznaniu podatkowym. Jeśli po odliczeniu obciążenia własnego nadal przekraczają Państwo maksymalną kwotę, proszę podać swoje wydatki na opiekę w rzeczywistej wysokości. W takim przypadku muszą Państwo jednak udokumentować poszczególne wydatki. Ryczałt pielęgnacyjny można otrzymać bez przedstawiania dowodów.
(2021): Czy powinienem podać rzeczywiste koszty, czy skorzystać z ryczałtu pielęgnacyjnego?
Które nowe stopnie niepełnosprawności odpowiadają bezradności?
Osoby niepełnosprawne mają prawo do ulgi podatkowej z tytułu niepełnosprawności, której wysokość zależy od stopnia niepełnosprawności. W przypadku bezradności (znak "H") i ślepoty (znak "Bl") ulga wynosi od 2021 roku 7.400 Euro (do 2020: 3.700 Euro; § 33b EStG), niezależnie od stopnia niepełnosprawności.
Równoważne ze znakiem "H" jest do 2016 roku zakwalifikowanie jako osoba wymagająca intensywnej opieki w stopniu III zgodnie z decyzją kasy chorych (§ 65 Abs. 2 EStDV).
Osoby opiekujące się w domu osobą wymagającą opieki mają prawo do ulgi podatkowej z tytułu opieki. Od 2021 roku ulga z tytułu opieki domowej przy stopniu opieki 4 lub 5 zostanie podwojona, a nowa ulga zostanie wprowadzona dla stopni opieki 2 i 3. Ulga wynosi
- przy stopniu opieki 2: 600 Euro
- przy stopniu opieki 3: 1.100 Euro
- przy stopniu opieki 4 lub 5 lub bezradności: 1.800 Euro
Od 2017 roku klasyfikacja stopnia opieki - zamiast dotychczasowych trzech stopni opieki - jest znacznie bardziej zróżnicowana na pięć stopni opieki. W centrum uwagi znajduje się rzeczywiste zapotrzebowanie na wsparcie, mierzone stopniem samodzielności - niezależnie od tego, czy ktoś cierpi na zaburzenia umysłowe czy fizyczne. Uwzględniane są ograniczenia fizyczne, umysłowe i psychiczne, które są brane pod uwagę przy ocenie zapotrzebowania na opiekę.
Wszyscy podopieczni, którzy dotychczas otrzymywali świadczenia z ubezpieczenia pielęgnacyjnego, zostali od 1.1.2017 automatycznie przeniesieni do nowego systemu bez ponownej oceny. Nie muszą więc składać wniosku o przyznanie nowego stopnia opieki. Dotychczas stopień opieki III był - zwłaszcza dla celów podatkowych - równoważny ze znakiem "H" (wymagający pomocy) w legitymacji osoby niepełnosprawnej.
Od 2017 roku znakowi "H" odpowiada klasyfikacja do stopni opieki 4 i 5. Jeśli więc osoba wymagająca opieki ma stopień opieki 4 lub 5, otrzymuje
- osoba wymagająca opieki podwyższoną ulgę podatkową z tytułu niepełnosprawności w wysokości 7.400 Euro oraz
- osoba opiekująca się w domu ulgę podatkową z tytułu opieki (pismo BMF z 19.8.2016).
Nowy stopień opieki 4 dotyczy dotychczasowego stopnia opieki III oraz dotychczasowego stopnia opieki II ze znacznie ograniczoną zdolnością do samodzielnego życia. Nowy stopień opieki 5 dotyczy dotychczasowego stopnia opieki III ze znacznie ograniczoną zdolnością do samodzielnego życia oraz przypadków szczególnych stopnia opieki III.
(2021): Które nowe stopnie niepełnosprawności odpowiadają bezradności?
Jaka jest różnica między potrzebującym opieki a bezradnym?
Prawo podatkowe rozróżnia między "osobą wymagającą opieki" a "osobą niezdolną do samodzielnej egzystencji":
a) Osoba wymagająca opieki
Osobami wymagającymi opieki są "osoby, które z powodu choroby fizycznej, umysłowej lub psychicznej bądź niepełnosprawności potrzebują pomocy w codziennych czynnościach życiowych na stałe, przewidywalnie przez co najmniej sześć miesięcy, w znacznym lub wyższym stopniu" (§ 14 SGB XI).
Za osoby wymagające opieki uznaje się:
- Osoby, które zostały zakwalifikowane do jednej z trzech kategorii opieki (do 2016 r.) lub jednego z pięciu stopni opieki (od 2017 r.) zgodnie z ustawą o ubezpieczeniu pielęgnacyjnym §§ 14, 15 SGB XI.
- Osoby, u których stwierdzono znaczne ograniczenie zdolności do samodzielnego życia, tzw. osoby chore na demencję (zgodnie z § 45a SGB XI).
- Osoby posiadające legitymację inwalidzką z oznaczeniem "H" lub "Bl".
- Inne osoby, które są objęte opieką ambulatoryjną, a koszty opieki są fakturowane oddzielnie przez uznany serwis opiekuńczy.
- Osoby w domu spokojnej starości lub domu opieki, dla których świadczenia pielęgnacyjne w stawce 0 są fakturowane oddzielnie (wyrok BFH z 10.5.2007, BStBl. 2007 II S. 764).
Jako dowód służą decyzja kasy opieki społecznej lub prywatnego przedsiębiorstwa ubezpieczeniowego, decyzja urzędu ds. zaopatrzenia lub odpowiedniego organu z odpowiednimi ustaleniami lub legitymacja inwalidzka z oznaczeniem "H" lub "Bl".
SteuerGo
Przyczyny potrzeby opieki nie mają znaczenia. Nie ma znaczenia, czy wynikają one z wypadku, choroby, niepełnosprawności czy po prostu z wieku.
b) Niezdolność do samodzielnej egzystencji
Osobami niezdolnymi do samodzielnej egzystencji są "osoby, które potrzebują stałej pomocy osób trzecich w wielu często i regularnie powtarzających się czynnościach zapewniających ich osobistą egzystencję w ciągu każdego dnia" (§ 33b Abs. 6 EStG).
Osoby niezdolne do samodzielnej egzystencji posiadają legitymację inwalidzką z oznaczeniem "H" (niezdolność do samodzielnej egzystencji) lub "Bl" (niewidomy). Oznaczeniu "H" odpowiada do 2016 r. zakwalifikowanie do stopnia opieki III. Jako dowód służą legitymacja inwalidzka z oznaczeniami "H" lub "Bl" oraz decyzja urzędu ds. zaopatrzenia z odpowiednim ustaleniem lub decyzja kasy opieki społecznej lub przedsiębiorstwa ubezpieczeniowego (§ 65 Abs. 2 EStDV).
Od 2017 r. kwalifikacja do stopnia opieki odbywa się - zamiast dotychczasowych trzech stopni opieki - w sposób znacznie bardziej zróżnicowany w pięciu stopniach opieki. W centrum uwagi znajduje się rzeczywiste zapotrzebowanie na wsparcie, mierzone stopniem samodzielności - niezależnie od tego, czy ktoś cierpi na ograniczenia umysłowe czy fizyczne. Uwzględniane są ograniczenia fizyczne, umysłowe i psychiczne oraz włączane do oceny potrzeby opieki (§ 14 SGB XI).
Wszyscy podopieczni, którzy dotychczas otrzymywali świadczenia z ubezpieczenia pielęgnacyjnego, zostaną bez ponownej oceny przeniesieni do nowego systemu od 1.1.2017. Nie muszą więc składać wniosku o zakwalifikowanie do nowego stopnia opieki.
Od 2017 r. oznaczeniu "H" odpowiada zakwalifikowanie do stopni opieki 4 i 5. Osoby wymagające opieki z stopniem opieki 4 lub 5 mają zatem prawo do podwyższonego ryczałtu dla osób niepełnosprawnych w wysokości 7.400 Euro (pismo BMF z 19.8.2016, IV C 8-S 2286/07/10004).
Uwaga: Nowy stopień opieki 4 dotyczy dotychczasowego stopnia opieki III oraz dotychczasowego stopnia opieki II ze znacznie ograniczoną zdolnością do samodzielnego życia. Nowy stopień opieki 5 dotyczy dotychczasowego stopnia opieki III ze znacznie ograniczoną zdolnością do samodzielnego życia oraz przypadków szczególnych stopnia opieki III.
Wniosek: Osoby w stopniu opieki III (do 2016 r.) lub od 2017 r. z stopniem opieki 4 lub 5 są zarówno "osobami wymagającymi opieki", jak i "osobami niezdolnymi do samodzielnej egzystencji". Osoby w stopniu opieki I i II lub z stopniem opieki 1 do 3 są tylko "osobami wymagającymi opieki", ale nie "osobami niezdolnymi do samodzielnej egzystencji".
- Wydatki z powodu potrzeby opieki w stopniu opieki I, II lub 0 można odliczyć jako nadzwyczajne obciążenia ogólnego rodzaju zgodnie z § 33 EStG, o ile są wyższe niż otrzymane świadczenia pielęgnacyjne z ustawowego lub prywatnego ubezpieczenia pielęgnacyjnego. Wydatki muszą być udokumentowane i zostaną pomniejszone przez urząd skarbowy o dopuszczalne obciążenie. Osoba opiekująca się nie może w tym przypadku otrzymać ryczałtu opiekuńczego zgodnie z § 33b Abs. 6 EStG.
- Wydatki z powodu niezdolności do samodzielnej egzystencji lub potrzeby opieki w stopniu opieki III można również odliczyć jako nadzwyczajne obciążenia ogólnego rodzaju zgodnie z § 33 EStG, o ile są wyższe niż otrzymane świadczenia pielęgnacyjne. Zamiast tego można skorzystać z podwyższonego ryczałtu dla osób niepełnosprawnych w wysokości 7.400 Euro. Osoba opiekująca się może - o ile nie otrzymuje dochodów z tytułu opieki - otrzymać ryczałt opiekuńczy zgodnie z § 33b Abs. 6 EStG.
(2021): Jaka jest różnica między potrzebującym opieki a bezradnym?
Co obowiązuje w przypadku osób z demencją?
Demencja jest najczęstszą i najbardziej dotkliwą chorobą psychiczną w podeszłym wieku. Szacuje się, że w Niemczech obecnie ponad 1,1 miliona osób cierpi na umiarkowaną lub ciężką demencję, z czego około dwie trzecie na chorobę Alzheimera. Co roku zapada na nią około 11 000 osób. Ponieważ wyleczenie chorób otępiennych nie jest jeszcze możliwe, opieka nad tymi osobami koncentruje się na wsparciu i pielęgnacji.
Około 60 procent wszystkich osób z demencją jest pielęgnowanych w domu przez swoich bliskich. Rodziny są często wspierane przez ambulante Pflegedienste. Jednak opieka rodzinna i ambulatoryjna jest w wielu przypadkach przeciążona, ponieważ opieka nad osobami z demencją wiąże się z szczególnymi obciążeniami. Wymaga bardzo dużo czasu, uwagi i siły.
Diagnoza demencji jest zatem zdecydowanie najczęstszym powodem przyjęcia do domu opieki. Znacznie ponad połowa osób mieszkających w domach opieki dla osób starszych cierpi na demencję.
SteuerGo
Powody niezdolności do samodzielnej opieki nie mają znaczenia. Nie ma znaczenia, czy jest to spowodowane wypadkiem, chorobą, niepełnosprawnością czy po prostu wiekiem.
(2021): Co obowiązuje w przypadku osób z demencją?
Kto może ubiegać się o ryczałt pielęgnacyjny?
Prawo do ryczałtu pielęgnacyjnego ma osoba opiekująca się osobą wymagającą opieki w jej mieszkaniu lub we własnym mieszkaniu.
Od 2021 roku ryczałt pielęgnacyjny za opiekę domową przy stopniu niepełnosprawności 4 lub 5 zostanie podwojony, a nowy ryczałt wprowadzony dla stopni 2 i 3. Ryczałt wynosi
- przy stopniu niepełnosprawności 2: 600 Euro
- przy stopniu niepełnosprawności 3: 1.100 Euro
- przy stopniu niepełnosprawności 4 lub 5 lub bezradności: 1.800 Euro
Ryczałt pielęgnacyjny ma na celu zrekompensowanie obciążeń, które zazwyczaj są trudne do udowodnienia. Z tego powodu można otrzymać ryczałt pielęgnacyjny bez dowodów, wystarczy, że spełnione są warunki. Ważne jest, aby opiekować się osobą wymagającą opieki w jej mieszkaniu lub we własnym mieszkaniu. Musi to być krewny, taki jak małżonek, dzieci, rodzice, teściowie, narzeczeni lub dzieci przybrane.
Również, jeśli opiekują się Państwo partnerem życiowym lub zarejestrowanym partnerem, jest to uznawane. Może również istnieć osobista relacja z innymi osobami, z którymi nie są Państwo spokrewnieni, takimi jak przyjaciele lub sąsiedzi.
Beispiel
Opiekują się Państwo swoim ojcem wymagającym opieki (stopień niepełnosprawności 4 lub 5) wspólnie z matką. W takim przypadku Państwu i Państwa matce przysługuje proporcjonalny ryczałt pielęgnacyjny w wysokości 900 Euro. Dotyczy to również sytuacji, gdy Państwa matka nie składa zeznania podatkowego i nie może skorzystać z tego ryczałtu w celu obniżenia podatku.
Jeśli dzielą się Państwo z kimś innym opieką nad osobą bezradną, ryczałt pielęgnacyjny zostanie podzielony między Państwa po równo. Nie ma znaczenia, kto wykonuje większość pracy związanej z opieką lub czy obie osoby opiekujące się faktycznie uwzględniają ryczałt w swoich zeznaniach podatkowych. W przypadku dwóch osób opiekujących się każda otrzymuje połowę ryczałtu.
Tipp
Jeśli oprócz opieki wspierają Państwo finansowo osobę potrzebującą pomocy, mogą Państwo uzyskać ulgę podatkową do 9.744 Euro w 2021 roku w ramach nadzwyczajnych obciążeń. Jest to jednak możliwe tylko wtedy, gdy nikt nie ma prawa do zasiłku na dziecko lub ulgi na dziecko dla osoby, którą się Państwo opiekują. Kwota ta nie jest ryczałtem, lecz kwotą maksymalną. Świadczenia alimentacyjne muszą być co do zasady udokumentowane, ale nie jest to konieczne, jeśli osoba wspierana mieszka w Państwa gospodarstwie domowym.
(2021): Kto może ubiegać się o ryczałt pielęgnacyjny?
Jakie szczególne zasady obowiązują w przypadku świadczeń pielęgnacyjnych i opiekuńczych?
Do usług związanych z gospodarstwem domowym należy również domowa opieka nad osobami wymagającymi opieki przez mobilne służby opiekuńcze lub samodzielne pielęgniarki, i to w gospodarstwie domowym osoby wymagającej opieki lub w jej własnym gospodarstwie domowym.
Tego rodzaju usługi opiekuńcze i pielęgnacyjne można w ramach usług związanych z gospodarstwem domowym odliczyć od podatku do 20.000 Euro z 20 procent, maksymalnie 4.000 Euro rocznie.
W przeciwieństwie do sytuacji sprzed 2008 roku, obecnie nie jest wymagane stwierdzenie i udokumentowanie potrzeby opieki ani rozróżnienie na stopnie opieki. Wystarczy, że skorzystano z usług podstawowej opieki, tj. bezpośredniej opieki nad osobą (pielęgnacja ciała, odżywianie i mobilność) lub opieki.
Uwaga: W 2019 roku Federalny Trybunał Finansowy niestety - wbrew hojnej postawie fiskusa - orzekł, że ulga podatkowa zgodnie z § 35a EStG na usługi związane z gospodarstwem domowym jest przyznawana tylko na wydatki poniesione przez podatnika na własne zakwaterowanie w domu opieki lub na własną opiekę. Natomiast ulga podatkowa jest wykluczona w przypadku wydatków, które podatnik ponosi na inną osobę, to znaczy gdy dzieci pokrywają koszty dla swoich rodziców (wyrok BFH z 3.4.2019, VI R 19/17). Chociaż administracja finansowa nie zrezygnowała jeszcze explicite z korzystniejszej instrukcji administracyjnej (pismo BMF z 9.11.2016, BStBl 2016 I s. 1213, pkt 13) ani nie uchyliła wspomnianego pisma BMF, to jednak ze względu na publikację wyroku w Federalnym Biuletynie Podatkowym można założyć, że stosuje ona negatywny wyrok (BStBl 2019 II s. 445).
Obecnie Finansowy Sąd Berlin-Brandenburg również zajął się kwestią przejęcia kosztów opieki nad rodzicem. Zgodnie z tym § 35a EStG - jeśli w ogóle - obejmuje tylko wydatki na ambulatoryjną opiekę nad członkami rodziny we własnym gospodarstwie domowym podatnika (czyli osoby opiekującej się), a nie na ambulatoryjną opiekę nad członkami rodziny w ich gospodarstwie domowym (wyrok z 11.12.2019, 3 K 3210/19). ALE: Wyraźnie dopuszczono rewizję, która została już złożona (sygn. VI R 2/20). BFH będzie musiał ponownie zająć się kwestią przejęcia kosztów opieki.
(2021): Jakie szczególne zasady obowiązują w przypadku świadczeń pielęgnacyjnych i opiekuńczych?





