Dieser Text bezieht sich auf die
. Die Version die für die
Nowe diety i ryczałty noclegowe 2021
W przypadku zagranicznych podróży służbowych oraz podwójnego gospodarstwa domowego za granicą w roku 2021 obowiązują następujące diety i ryczałty noclegowe (pismo BMF z dnia 03.12.2020, IV C 5-S 2353/19/10010-002).
W przypadku pracy w delegacji lub podwójnego gospodarstwa domowego za granicą obowiązuje:
- Pracownik może odliczyć krajowe diety jako koszty uzyskania przychodu lub pracodawca może je zwrócić bez podatku. Nie jest możliwe uwzględnienie rzeczywistych kosztów jako kosztów uzyskania przychodu.
- Krajowe ryczałty noclegowe nie mogą być od 2008 roku odliczane jako koszty uzyskania przychodu, jednak pracodawca może je zwrócić bez podatku. Można odliczyć tylko rzeczywiste i udokumentowane koszty noclegu.
W przypadku jednodniowych podróży zagranicznych obowiązuje odpowiedni ryczałt ostatniego miejsca pracy za granicą. W przypadku wielodniowych podróży do różnych krajów obowiązują następujące zasady dotyczące ustalania diet w dni przyjazdu i wyjazdu oraz w dniach pośrednich (dniach z 24-godzinną nieobecnością):
- W przypadku przyjazdu z kraju do zagranicy lub z zagranicy do kraju bez wykonywania pracy obowiązuje odpowiedni ryczałt miejsca, które zostało osiągnięte przed godziną 24:00 czasu lokalnego.
- W przypadku wyjazdu z zagranicy do kraju lub z kraju do zagranicy obowiązuje odpowiedni ryczałt ostatniego miejsca pracy.
- W dniach pośrednich obowiązuje zazwyczaj odpowiedni ryczałt miejsca, które pracownik osiągnął przed godziną 24:00 czasu lokalnego.
- Jeśli po dniu powrotu z wielodniowej delegacji do domu lub pierwszego miejsca pracy następuje kolejna jedno- lub wielodniowa delegacja, w tym dniu należy uwzględnić tylko wyższą dietę.

(2021): Nowe diety i ryczałty noclegowe 2021
Nowy ryczałt za nocleg dla kierowców zawodowych
W 2020 r. wprowadzono nowy ryczałt noclegowy. Dotychczas kierowcy zawodowi, którzy nocują w kabinie swojego ciężarówki, nie mogli ubiegać się o ryczałty noclegowe. Niemniej jednak ponoszą oni koszty związane z korzystaniem z urządzeń sanitarnych na parkingach (prysznic, toaleta) oraz z czyszczeniem kabiny sypialnej w ciężarówce (pościel).
Tego rodzaju wydatki kierowcy zawodowi mogą już odliczyć od podatku jako koszty dodatkowe podróży w szacunkowej wysokości lub otrzymać zwrot od pracodawcy bez podatku (pismo BMF z 4.12.2012, BStBl. 2012 I s. 1249; wyrok BFH z 28.3.2012, VI R 48/11).
Od 1.1.2020 r. wprowadzono nowy ryczałt podróżny dla kierowców zawodowych, który można zastosować zamiast rzeczywistych kosztów. Ryczałt noclegowy w wysokości 8 euro za każdy dzień kalendarzowy jako koszty uzyskania przychodu może być zastosowany dodatkowo do "zwykłego" ryczałtu na wyżywienie, co obniża podatek. Nowy ryczałt noclegowy obowiązuje dla:
- dnia przyjazdu lub wyjazdu oraz
- każdego dnia kalendarzowego z 24-godzinną nieobecnością w ramach pracy w terenie w kraju lub za granicą (§ 9 ust. 1 zdanie 3 nr 5b EStG, dodane przez "Ustawę o dalszym wsparciu podatkowym elektromobilności i zmianie innych przepisów podatkowych"). Ryczałt noclegowy w wysokości 8 euro jest uwzględniany za każdy dzień kalendarzowy, w którym pracownik mógłby ubiegać się o ryczałt na wyżywienie w związku z pracą w terenie.
- Ryczałt ten stosuje się zamiast rzeczywistych dodatkowych kosztów. Jeśli zostanie zastosowany nowy ryczałt, wysokość rzeczywistych wydatków nie ma znaczenia. Muszą jednak wystąpić rzeczywiste wydatki.
- Można również udowodnić i ubiegać się o wyższe wydatki niż 8 euro (np. na podstawie pisma BMF z 4.12.2012, BStBl. 2012 I s. 1249). Decyzja o ubieganiu się o rzeczywiste dodatkowe koszty lub ustawowy ryczałt może być podjęta tylko jednolicie w roku kalendarzowym.
- Zazwyczaj dodatkowe koszty to wydatki, które w przypadku innych pracowników z noclegiem w związku z pracą w terenie są zazwyczaj zawarte w kosztach noclegu podlegających odliczeniu jako koszty uzyskania przychodu. Mogą to być:
- opłaty za korzystanie z urządzeń sanitarnych (toalety, prysznice lub umywalki) na parkingach i stacjach benzynowych,
- opłaty parkingowe lub postojowe na parkingach i stacjach benzynowych,
- koszty czyszczenia własnej kabiny sypialnej.
- Pracodawca może dokonywać zwrotów jednolicie w roku kalendarzowym do wysokości udokumentowanych rzeczywistych dodatkowych kosztów lub do wysokości nowego ryczałtu bez podatku.
- Nowy ryczałt noclegowy dotyczy nie tylko pracowników, ale także samozatrudnionych kierowców zawodowych (§ 4 ust. 10 EStG).
Wskazówka: Jeśli chcesz ubiegać się o wyższą kwotę niż ryczałt noclegowy, zaleca się następujące postępowanie: Zapisz wszystkie wydatki za reprezentatywny okres 3 miesięcy. Na tej podstawie możesz obliczyć dzienną kwotę kosztów i stosować ją w przyszłości, o ile warunki nie ulegną istotnej zmianie. Do wydatków nie należą bony wartościowe, które można wykorzystać na zakupy (pismo BMF z 4.12.2012).
Verpflegungspauschbeträge ab 2020 erhöht
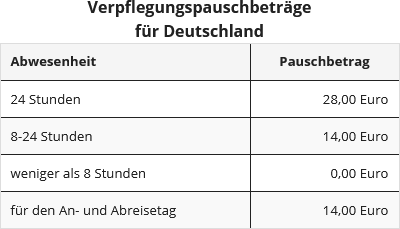
Aktualnie od 1.1.2020 r. ryczałty na wyżywienie zostały podwyższone, w Niemczech o 4 euro lub o 2 euro (§ 9 ust. 4a zdanie 3 EStG, zmienione przez "Ustawę o dalszym wsparciu podatkowym elektromobilności i zmianie innych przepisów podatkowych").
(2021): Nowy ryczałt za nocleg dla kierowców zawodowych
Co mogę odliczyć w przypadku pracy w delegacji?
Wydatki związane z pracą poza miejscem zamieszkania można odliczyć jako koszty uzyskania przychodu. Należą do nich:
- koszty podróży,
- ryczałty na wyżywienie,
- koszty noclegów,
- koszty dodatkowe podróży.
W przeciwieństwie do kosztów podróży, noclegów i kosztów dodatkowych, ryczałty na wyżywienie przy dłuższych pobytach poza domem są uwzględniane tylko przez pierwsze trzy miesiące tej samej pracy poza domem.
(1) Koszty podróży: Podróże można odliczyć na podstawie rzeczywistych kosztów lub w przypadku korzystania z własnego samochodu według ryczałtu za podróż służbową (30 centów za km podróży).
(2) Ryczałty na wyżywienie: Wynoszą 14 Euro przy nieobecności od 8 do 24 godzin oraz 28 Euro przy nieobecności 24 godziny. Decydujący jest czas nieobecności w miejscu zamieszkania i w pierwszym miejscu pracy - z głównego miejsca zamieszkania, a nie z miejsca zamieszkania w miejscu pracy. Czas podróży jest wliczany.
(3) Koszty noclegów: Można odliczyć tylko rzeczywiste i udokumentowane koszty. Od 2014 roku koszty te są uznawane w pierwszych 48 miesiącach w nieograniczonej wysokości, a następnie tylko do maksymalnie 1.000 Euro miesięcznie. To ograniczenie dotyczy tylko Niemiec, nie zaś zagranicy.
(4) Koszty dodatkowe podróży: Można również odliczyć różne mniejsze i większe koszty dodatkowe związane z pracą poza miejscem zamieszkania. Mogą to być koszty podróży w miejscu docelowym, np. za taksówki lub wynajem samochodu, opłaty za autostrady lub promy, opłaty parkingowe, napiwki, wydatki na rozmowy telefoniczne i korespondencję służbową z pracodawcą lub partnerami biznesowymi.
Od 1.1.2020 r. wprowadzono nowy ryczałt podróżny dla kierowców zawodowych: mogą oni odliczyć ryczałt za nocleg w wysokości 8 Euro za każdy dzień kalendarzowy jako koszty uzyskania przychodu - dodatkowo do "zwykłego" ryczałtu na wyżywienie. Dotyczy to dnia przyjazdu lub wyjazdu oraz każdego dnia kalendarzowego z 24-godzinną nieobecnością w ramach pracy poza miejscem zamieszkania w kraju lub za granicą (§ 9 ust. 1 zdanie 3 nr 5b EStG, dodane przez "Ustawę o dalszym wsparciu podatkowym elektromobilności i zmianie innych przepisów podatkowych").
(2021): Co mogę odliczyć w przypadku pracy w delegacji?
Co można odliczyć w przypadku kilku miejsc pracy?
Jeśli z powodu umowy o pracę musisz wykonywać pracę w dwóch lub więcej miejscach pracy, np. w głównej siedzibie i w filii, jedno z nich musi zostać określone jako "pierwsze miejsce pracy". Może to zrobić pracodawca na podstawie swojego prawa do wydawania poleceń. Decydujący może być również zakres czasu pracy: Miejsce pracy jest uważane za "pierwsze miejsce pracy", jeśli zgodnie z umową o pracę pracujesz tam
- zazwyczaj codziennie lub
- dwa pełne dni robocze w tygodniu lub
- co najmniej jedną trzecią uzgodnionego regularnego czasu pracy.
Jeśli kilka miejsc pracy spełnia warunki "pierwszego miejsca pracy" pod względem czasu trwania pracy lub zakresu czasu pracy, obowiązuje następująca zasada:
- Za pierwsze miejsce pracy uważa się to, które wskaże pracodawca. Nie musi to być miejsce pracy, w którym wykonujesz przeważającą czasowo lub bardziej znaczącą jakościowo część swojej pracy.
- Jeśli pracodawca nie skorzysta z prawa do określenia lub określenie nie jest jednoznaczne, za pierwsze miejsce pracy uważa się to, które jest najbliżej miejsca zamieszkania pracownika.
Co można odliczyć od podatku?
- Podróże między domem a "pierwszym miejscem pracy" można odliczyć tylko za pomocą ryczałtu za odległość.
- Praca w innych miejscach pracy jest traktowana jako praca w delegacji, więc podróże można odliczyć za pomocą ryczałtu za podróże służbowe (30 centów za km podróży) lub rzeczywistych kosztów.
- Można również odliczyć ryczałty na posiłki jako koszty uzyskania przychodu lub otrzymać je od pracodawcy bez podatku, pod warunkiem że czas nieobecności wynosi co najmniej 8 godzin.
(2021): Co można odliczyć w przypadku kilku miejsc pracy?
Kiedy mamy do czynienia z pracą w delegacji?
Praca w delegacji ma miejsce, gdy tymczasowo pracujesz zawodowo poza swoim domem i „pierwszym miejscem pracy”.
Praca w delegacji jest „tymczasowa”, jeśli planujesz powrót do pierwszego miejsca pracy i kontynuację tam pracy.
- Pracownik może mieć tylko jedno „pierwsze miejsce pracy” na umowę o pracę. Każda praca poza pierwszym miejscem pracy jest pracą w delegacji.
- W niektórych przypadkach pracownik może nie mieć pierwszego miejsca pracy. Wtedy cała praca zawodowa jest pracą w delegacji. Dotyczy to kierowców zawodowych, taksówkarzy, maszynistów i konduktorów, pilotów i stewardes.
- Jeśli pracujesz na pojeździe: Każda nowa podróż to nowa praca w delegacji.
- Jeśli przerywasz długoterminowe zlecenia: Jeśli przerwa trwa co najmniej cztery tygodnie, rozpoczyna się nowa praca w delegacji. Ma to znaczenie dla odliczenia diet, które są uwzględniane tylko przez pierwsze trzy miesiące. Od 2014 roku powód przerwy nie ma znaczenia, więc także urlop lub choroba mogą prowadzić do nowego początku. Do 2013 roku przerwa spowodowana chorobą lub urlopem nie miała wpływu na upływ trzymiesięcznego okresu.
(2021): Kiedy mamy do czynienia z pracą w delegacji?
Co można odliczyć w przypadku pracy na pojeździe?
Jeśli wykonują Państwo pracę w pojeździe, zazwyczaj nie mają Państwo "pierwszego miejsca pracy", co oznacza, że praca jest traktowana jako praca w delegacji.
Dotyczy to na przykład:
- kierowców zawodowych,
- kierowców autokarów turystycznych,
- kierowców autobusów liniowych,
- motorniczych,
- pracowników zakładów komunalnych,
- taksówkarzy,
- maszynistów,
- konduktorów,
- pilotów oraz
- personelu pokładowego.
Często muszą się Państwo stawić w określonym miejscu (miejsce przejęcia), aby przejąć pojazd.
Co można odliczyć od podatku?
- Przejazdy między domem a miejscem przejęcia są tylko odliczane ryczałtem za dojazdy.
- Mimo ryczałtu za dojazdy mogą Państwo nadal odliczyć ryczałty na posiłki jako koszty uzyskania przychodu, o ile nieobecność trwa dłużej niż 8 godzin. Ponieważ nie mają Państwo pierwszego miejsca pracy, są Państwo w delegacji. Nie jest tu fikcyjnie ustalane pierwsze miejsce pracy, a jedynie wymagane jest stosowanie ryczałtu za dojazdy. Nie ma tu trzymiesięcznego okresu, ponieważ każdy przejazd jest traktowany jako nowa praca w delegacji.
Od 1.1.2020 r. wprowadzono nowy ryczałt podróżny dla kierowców zawodowych: mogą Państwo odliczyć ryczałt za nocleg w wysokości 8 Euro za każdy dzień kalendarzowy jako koszty uzyskania przychodu - i to dodatkowo do "normalnego" ryczałtu na posiłki. Dotyczy to dnia przyjazdu lub wyjazdu oraz każdego dnia kalendarzowego z 24-godzinną nieobecnością w ramach pracy w delegacji w kraju lub za granicą (§ 9 ust. 1 zdanie 3 nr 5b EStG, dodane przez "Ustawę o dalszym wsparciu podatkowym elektromobilności i zmianie innych przepisów podatkowych").
(2021): Co można odliczyć w przypadku pracy na pojeździe?
Co obowiązuje w przypadku zapewnienia posiłków przez pracodawcę?
Podczas pracy poza miejscem zamieszkania, takiej jak szkolenia, seminaria, konferencje, imprezy sprzedażowe itp., uczestnicy są często żywieni na koszt pracodawcy, bezpośrednio przez pracodawcę lub na jego zlecenie przez osobę trzecią, np. hotel konferencyjny lub firmę cateringową.
Za tę korzyść beneficjent jest obciążany przez fiskus.
(1) Do 2013 roku korzyść pieniężna z darmowego posiłku była opodatkowana. I to według urzędowej wartości świadczenia rzeczowego, o ile było to "zwykłe wyżywienie" o wartości nieprzekraczającej 40 euro, lub według rzeczywistej wartości, przy czym stosowano mały limit zwolnienia dla świadczeń rzeczowych w wysokości 44 euro. W zamian za to odpowiednia dieta na wyżywienie mogła zostać odliczona jako koszty uzyskania przychodu lub zwrócona przez pracodawcę bez podatku.
(2) Od 2014 roku jest dokładnie odwrotnie: teraz odpowiednia dieta na wyżywienie jest obniżana, a opodatkowanie korzyści jest pomijane. Obniżka wynosi 20% za śniadanie i 40% za obiad lub kolację od pełnej diety na wyżywienie. Opodatkowanie według urzędowej wartości świadczenia rzeczowego ma miejsce tylko wtedy, gdy pracownik nie może odliczyć diet na wyżywienie jako kosztów uzyskania przychodu, np. w przypadku nieobecności krótszej niż 8 godzin lub w przypadku długoterminowej pracy poza miejscem zamieszkania po upływie trzymiesięcznego okresu. Ponadto limit dla "zwykłego wyżywienia" został podniesiony z 40 euro do 60 euro.
SteuerGo
Obecnie Federalny Trybunał Finansowy orzekł, że również w przypadku pracowników bez "pierwszego miejsca pracy" diety na wyżywienie muszą zostać obniżone, jeśli pracodawca zapewnia im bezpłatne posiłki (wyrok BFH z 12.7.2021, VI R 27/19).
Przypadek: Oficer okrętowy otrzymuje na pokładzie od pracodawcy bezpłatne posiłki. W rozliczeniach płacowych pracodawca wykazywał te posiłki jako nieopodatkowane świadczenie rzeczowe. W "dniach portowych" oficer nie zawsze korzystał z dostępnego wyżywienia pokładowego. W niektóre dni załoga musiała sama się wyżywić w portach. Oficer zgłosił diety na wyżywienie za 206 dni jako koszty uzyskania przychodu.
Zdaniem BFH oficerowi przysługują diety na wyżywienie tylko za dni, w których pracodawca wyjątkowo nie zapewnił mu posiłków w dniach portowych. We wszystkie pozostałe dni odliczenie jest wykluczone, ponieważ w te dni śniadanie, obiad i kolacja były dostępne bezpłatnie.
(2021): Co obowiązuje w przypadku zapewnienia posiłków przez pracodawcę?
Co mogę odliczyć jako dodatkowe koszty podróży?
Oprócz kosztów podróży, diet na noclegi i wyżywienie, możesz również odliczyć inne koszty związane z pracą poza miejscem zamieszkania. Należą do nich między innymi:
- Opłaty parkingowe, opłaty drogowe, wynajem garażu
- Opłaty telefoniczne za rozmowy służbowe
- Opłaty za wstęp na wydarzenia służbowe
- Opłaty za przechowywanie bagażu
- Koszty zakupu walut i straty przy ich odsprzedaży
- Odszkodowania w wyniku wypadków drogowych
- Uszkodzenia bagażu podróżnego
- Kradzież przedmiotów (przedmioty używane służbowo, prywatne przedmioty zabrane do celów służbowych, niezbędne osobiste przedmioty podróżne)
Nie zostanie zwrócona utrata pieniędzy lub biżuterii.
W przypadku wielu dodatkowych kosztów podróży nie ma dowodów. Możesz je mimo to uwzględnić w zeznaniu podatkowym. Sporządź w tym celu własny dokument z miejscem, datą, rodzajem i kwotą wydatku i dołącz go.
Tipp
Jeśli nie znasz dokładnej kwoty pozycji, oszacuj ją. Wiele urzędów skarbowych akceptuje oszacowaną kwotę w wiarygodnej wysokości.
(2021): Co mogę odliczyć jako dodatkowe koszty podróży?
Co obowiązuje w przypadku pracy w delegacji za granicą?
W przypadku pracy w delegacji za granicą obowiązują niektóre szczególne zasady podatkowe:
(1) Ryczałty na wyżywienie: Są one różne w zależności od kraju. Dla szczególnie drogich miast ustalane są nawet osobne kwoty. Ryczałty są oparte na Federalnej Ustawie o Podróżach Służbowych i są okresowo ogłaszane przez Federalne Ministerstwo Finansów.
- Za każdy pełny dzień nieobecności obowiązuje krajowy ryczałt na wyżywienie w wysokości 120%, a za dni z nieobecnością powyżej 8 godzin oraz dni przyjazdu i wyjazdu po 80% najwyższych diet zagranicznych.
(2) Wyżywienie na pokładzie: Podczas podróży lotniczych w cenie biletu zazwyczaj zawarte jest wyżywienie na pokładzie. Jeśli rachunek za bilet lotniczy jest wystawiony na pracodawcę i przez niego zwracany, obowiązuje następujące:
- Do 2014 roku można było mimo bezpłatnego wyżywienia na pokładzie odliczyć pełne ryczałty na wyżywienie jako koszty uzyskania przychodu lub otrzymać je zwolnione z podatku od pracodawcy. Koszty lotu nie musiały być pomniejszane o udział w wyżywieniu i mogły być również uwzględniane w pełnej wysokości. Nie trzeba było również opodatkowywać korzyści pieniężnej za bezpłatny posiłek.
- Od 2015 roku bezpłatne wyżywienie na pokładzie jest traktowane jako "posiłek zapewniony przez pracodawcę". Oznacza to, że ryczałt na wyżywienie należy obniżyć o 40% za obiad lub kolację i o 20% za śniadanie. Obniżka ryczałtu na wyżywienie nie ma zastosowania, jeśli na podstawie wybranej taryfy przewozowej wiadomo, że jest to usługa przewozowa, w ramach której nie są podawane bezpłatne posiłki.
(3) Kilka krajów: Jeśli w ramach pracy w delegacji odwiedzają Państwo kilka krajów, ryczałt na wyżywienie zależy zawsze od kraju, do którego dotrą Państwo ostatnio przed godziną 24:00 czasu lokalnego. Natomiast w dniu powrotu decydujący jest kraj, w którym ostatnio Państwo pracowali - a nie na przykład Niemcy. Dotyczy to również sytuacji, gdy kontynuują Państwo pracę w delegacji w Niemczech, na przykład odwiedzając jeszcze klienta w Niemczech.
(4) Ryczałty na noclegi: W przypadku noclegów za granicą krajowe ryczałty na noclegi nie mogą być już odliczane jako koszty uzyskania przychodu, lecz mogą być zwracane przez pracodawcę bez podatku. Jeśli od 2014 roku praca w delegacji za granicą trwa dłużej niż cztery lata, nie ma - w przeciwieństwie do Niemiec - ograniczenia odliczanych kosztów zakwaterowania do 1.000 Euro miesięcznie przez 48 miesięcy.
SteuerGo
Obecnie Federalny Trybunał Finansowy orzekł, że również w przypadku pracowników bez "pierwszego miejsca pracy" ryczałty na wyżywienie muszą zostać obniżone, jeśli pracodawca zapewnia im bezpłatne posiłki (wyrok BFH z 12.7.2021, VI R 27/19).
Przypadek: Oficer okrętowy otrzymuje na pokładzie od pracodawcy bezpłatne posiłki. W rozliczeniach wynagrodzenia pracodawca wykazywał te posiłki jako nieopodatkowany dodatek rzeczowy. W "dniach portowych" oficer nie zawsze korzystał z zapewnionego wyżywienia na pokładzie. W niektóre dni załoga musiała sama się zaopatrzyć w portach. Oficer zgłosił ryczałty na wyżywienie za 206 dni jako koszty uzyskania przychodu.
Zdaniem BFH oficerowi przysługują ryczałty na wyżywienie tylko za dni, w których pracodawca wyjątkowo nie zapewnił mu posiłków w dniach portowych. We wszystkie inne dni odliczenie jest wykluczone, ponieważ w te dni śniadanie, obiad i kolacja były dostępne bezpłatnie.
SteuerGo
Obecnie Sąd Finansowy w Düsseldorfie orzekł, że personelowi lotniczemu nie przysługuje opodatkowane wynagrodzenie, jeśli lot trwa dłużej niż sześć godzin (wyrok z 13.8.2020, 14 K 2158/16 L). Stan faktyczny: Linia lotnicza zapewniała swojemu personelowi lotniczemu bezpłatne wyżywienie zarówno na lotach długodystansowych, jak i średniodystansowych, jeśli czas lotu z krótkimi „czasami zawracania” przekraczał sześć godzin.
Były to najwyraźniej typowe posiłki cateringowe. Urząd skarbowy uznał, że bezpłatne posiłki stanowią opodatkowane wynagrodzenie. Jednak odpowiednie powództwo zakończyło się sukcesem. Uzasadnienie: Bezpłatne posiłki zostały udostępnione w przeważającej mierze w interesie własnym pracodawcy. Nie stanowiły one nagrody za pracę personelu.
Należy wziąć pod uwagę wyjątkowe warunki pracy na pokładzie samolotu, które charakteryzują się napiętym harmonogramem w transporcie lotniczym i ograniczoną przestrzenią w samolocie. Zapewnienie posiłków miało przede wszystkim na celu zapewnienie sprawnego i efektywnego przebiegu lotów i „czasów zawracania”. Ponadto sędziowie wskazali, że linia lotnicza była prawnie zobowiązana do zapewnienia załodze możliwości spożycia posiłków i napojów przy czasie pracy lotniczej przekraczającym sześć godzin.
(2021): Co obowiązuje w przypadku pracy w delegacji za granicą?
Co powinienem wiedzieć o nowej granicy 48 miesięcy?
W przypadku pracy w delegacji koszty podróży, noclegów i dodatkowe koszty podróży oraz diety mogą być odliczone jako koszty uzyskania przychodu.
Od 2014 r. istotną rolę odgrywa m.in. nowa granica 48 miesięcy.
(1) Granica 48 miesięcy przy ustalaniu pierwszego miejsca pracy
"Pierwsze miejsce pracy" to stałe miejsce pracy pracodawcy, do którego pracownik jest przypisany na stałe. Nawet bez wyraźnego określenia przez pracodawcę należy przyjąć stałe przypisanie, jeśli pracownik ma pracować w danym miejscu przez dłuższy czas. Ma to miejsce w przypadku zatrudnienia
- na czas nieokreślony ("do odwołania"),
- na cały okres trwania stosunku pracy (określony lub nieokreślony) lub
- przez okres dłuższy niż 48 miesięcy.
Wskazówka: Oznacza to, że wszystkie przypisania (przeniesienia, delegacje, oddelegowania), które od początku są ograniczone do maksymalnie 48 miesięcy, nie stanowią "pierwszego miejsca pracy", lecz pracę w delegacji. W związku z tym koszty podróży mogą być odliczone według stawki ryczałtowej za podróże służbowe lub według rzeczywistych kosztów, a diety i koszty noclegów mogą być odliczone jako koszty uzyskania przychodu lub zwrócone przez pracodawcę bez podatku.
(2) Granica 48 miesięcy przy pracy w zakładzie klienta
W przeciwieństwie do wcześniejszych przepisów, zgodnie z nowymi przepisami pracownik może mieć "pierwsze miejsce pracy" również w zakładzie klienta swojego pracodawcy, ale tylko w przypadku długoterminowej pracy. Dotyczy to na przykład pracowników, którzy pracują długoterminowo przy projekcie u klienta, lub pracowników tymczasowych, którzy pracują u pracodawcy bez ograniczenia czasowego.
Taka długoterminowa praca ma miejsce, gdy pracownik pracuje w zakładzie klienta lub powiązanej firmy
- od początku dłużej niż 48 miesięcy lub
- na czas trwania stosunku pracy.
(3) Granica 48 miesięcy przy kosztach noclegów
W przypadku noclegów podczas pracy w delegacji zawsze można odliczyć tylko rzeczywiste koszty jako koszty uzyskania przychodu lub koszty operacyjne. Od 2014 r. koszty zakwaterowania mogą być odliczane lub zwracane przez pracodawcę bez podatku tylko przez okres 48 miesięcy w nieograniczonej wysokości.
Od 49. miesiąca odliczenie kosztów uzyskania przychodu lub zwrot kosztów bez podatku jest ograniczone do porównywalnych wydatków przy podwójnym gospodarstwie domowym, tj. do maksymalnie 1.000 Euro miesięcznie. To ograniczenie dotyczy tylko pracy w delegacji w Niemczech, a nie za granicą.
Tipp
Okres 48 miesięcy rozpoczyna się na nowo, jeśli praca w tym samym miejscu pracy zostanie przerwana na co najmniej 6 miesięcy. Powód przerwania pracy (np. choroba, urlop, praca w innym miejscu pracy) nie ma znaczenia.
Obecnie Sąd Finansowy w Münster potwierdził stanowisko fiskusa i orzekł, że wielokrotne przypisanie do placu budowy na okres krótszy niż 48 miesięcy nie stanowi "pierwszego miejsca pracy", nawet jeśli praca trwa nieprzerwanie dłużej niż cztery lata (FG Münster z 25.3.2019, 1 K 447/16).
Szczególne warunki dla pracowników tymczasowych:
Pracownicy tymczasowi nie są zatrudnieni w firmie, w której pracują, lecz w "swojej" firmie pracy tymczasowej, która często jest również określana jako "wypożyczający". Jeśli ci pracownicy są "wypożyczani" do określonej firmy na pewien okres, pojawia się pytanie, czy mogą odliczyć koszty podróży do miejsca pracy zgodnie z zasadami dotyczącymi kosztów podróży (30 centów za przejechany km) czy tylko z niższą ryczałtową stawką za odległość (30 centów za kilometr odległości).
Zasadniczo obowiązuje: koszty podróży można zgłaszać tylko z ryczałtową stawką za odległość, jeśli pracownik tymczasowy jest przypisany do miejsca pracy na stałe. Ma to miejsce, jeśli ma tam pracować przez dłuższy czas, a mianowicie
- na czas nieokreślony ("do odwołania"),
- na czas trwania stosunku pracy lub
- przez okres dłuższy niż 48 miesięcy.
Oznacza to: pracownicy tymczasowi mogą mieć również u klienta swoje "pierwsze miejsce pracy", jeśli pracują tam przez dłuższy czas. Ma to jednak miejsce tylko wtedy, gdy pracownik ma tam pracować od początku (!) dłużej niż 48 miesięcy lub na czas trwania stosunku pracy lub na czas nieokreślony. Wtedy podróże można odliczyć tylko z ryczałtową stawką za odległość, diety i dodatkowe koszty podróży nie są uwzględniane. Pracownicy tymczasowi, którzy pracują w zakładach klientów przez krótszy okres, wykonują pracę w delegacji i mogą zatem zgłaszać swoje podróże według stawki ryczałtowej za podróże służbowe - a w określonym zakresie także diety.
Obecnie Sąd Finansowy w Dolnej Saksonii orzekł, że pracownik, który jest zatrudniony na czas nieokreślony w firmie pracy tymczasowej, może zgłaszać koszty podróży tylko z ryczałtową stawką za odległość za swoje podróże między domem a miejscem pracy, nawet jeśli firma pracy tymczasowej uzgodniła z danym pracodawcą ograniczenie czasu pracy (wyrok z 28.5.2020, 1 K 382/16).
- Przypadek: Powód był zatrudniony na czas nieokreślony w firmie pracy tymczasowej A. Zgodnie z umową powód był zatrudniony wyłącznie i nieprzerwanie w firmie B. Stosunek pracy tymczasowej powoda był ograniczony zgodnie z umowami zawartymi między A (wypożyczający) a B (wypożyczający). Dalsze zatrudnienie w firmie zależało więc od tego, czy po upływie danego okresu firma ta zawrze z A kolejne (ograniczone) stosunki pracy tymczasowej. Tak było również po roku podatkowym 2014. W samym roku podatkowym powód pracował najpierw od 1 stycznia do 30 września, a następnie od 1 października do 31 grudnia w ramach ograniczonego stosunku pracy tymczasowej między A a B. W swojej deklaracji podatkowej powód zgłosił koszty podróży z domu do miejsca pracy w B według stawki 30 centów za przejechany km, czyli zgodnie z zasadami dotyczącymi kosztów podróży. Urząd skarbowy to odrzucił i uwzględnił tylko ryczałtową stawkę za odległość. Skarga przeciwko temu została oddalona przez Sąd Finansowy.
- Uzasadnienie: Powód miał w miejscu pracy w B swoje pierwsze miejsce pracy. Był przypisany do tego miejsca pracy na stałe. Nie jest to przypadek tzw. delegacji łańcuchowej. Powód został zatrudniony do pracy w B i pracował wyłącznie tam. Ten zatrudnienie było od początku tak zaplanowane, że powód miał pracować w B do odwołania, czyli nie na czas określony. Stosunek pracy tymczasowej między A a B był co prawda ograniczony. W tym przypadku nie ma to jednak znaczenia. W rezultacie zatrudnienie powoda w B zależało od tego, czy B przedłuży stosunek pracy tymczasowej po upływie okresu uzgodnionego z A. W tym przypadku powód nie różnił się od wielu pracowników, których zatrudnienie zależy np. od sytuacji zleceń pracodawcy. Dla przyjęcia stałego przypisania powoda do pierwszego miejsca pracy w B nie ma również znaczenia, że zgodnie z umową o pracę możliwe było (teoretycznie) zatrudnienie u innych klientów A. Również w tym przypadku stosunek pracy powoda nie różni się zasadniczo od tych stosunków pracy, w których pracodawcą nie jest firma pracy tymczasowej.
Tipp
Federalny Trybunał Finansowy w swoim wyroku z 10.4.2019 (VI R 6/17) stwierdził, że istnienie ograniczonego stosunku pracy tymczasowej nie wyklucza przyjęcia stałego przypisania. Nie musiał jednak rozstrzygać tej sprawy, ponieważ w tamtym przypadku pracownik był przypisany kolejno do dwóch różnych miejsc pracy. W obecnym przypadku tak nie było, ponieważ powód pracował tylko w firmie B i został zatrudniony przez firmę pracy tymczasowej specjalnie w tym celu. W każdym razie teraz ponownie zajmuje się tym BFH, ponieważ obecnie toczy się rewizja (Az. VI R 32/20). Zainteresowani pracownicy tymczasowi powinni zatem złożyć odwołanie od niekorzystnych decyzji podatkowych i wnioskować o zawieszenie własnego postępowania.
(2021): Co powinienem wiedzieć o nowej granicy 48 miesięcy?





