Dieser Text bezieht sich auf die
. Die Version die für die
Nowe diety i ryczałty noclegowe 2021
Für beruflich oder betrieblich veranlasste Auslandsreisen und für doppelte Haushaltsführung im Ausland gelten im Jahre 2021 folgende Verpflegungs- und Übernachtungspauschbeträge (BMF-Schreiben vom 03.12.2020, IV C 5-S 2353/19/10010-002).
Bei einer Auswärtstätigkeit oder doppelten Haushaltsführung im Ausland gilt Folgendes:
- Die länderspezifischen Verpflegungspauschbeträge kann der Arbeitnehmer als Werbungskosten absetzen oder der Arbeitgeber steuerfrei erstatten. Es ist nicht möglich, die tatsächlichen Kosten als Werbungskosten geltend zu machen.
- Die länderspezifischen Übernachtungspauschbeträge dürfen seit 2008 nicht mehr als Werbungskosten abgesetzt werden, gleichwohl darf der Arbeitgeber sie steuerfrei erstatten. Abziehbar sind nur die tatsächlichen und nachgewiesenen Übernachtungskosten.
Bei eintägigen Reisen ins Ausland ist der entsprechende Pauschbetrag des letzten Tätigkeitsortes im Ausland maßgebend. Bei mehrtägigen Reisen in verschiedenen Staaten gilt für die Ermittlung der Verpflegungspauschbeträge am An- und Abreisetag sowie an den Zwischentagen (Tagen mit 24 Stunden Abwesenheit) Folgendes:
- Bei der Anreise vom Inland ins Ausland oder vom Ausland ins Inland jeweils ohne Tätigwerden ist der entsprechende Pauschbetrag des Ortes maßgebend, der vor 24 Uhr Ortszeit erreicht wird.
- Bei der Abreise vom Ausland ins Inland oder vom Inland ins Ausland ist der entsprechende Pauschbetrag des letzten Tätigkeitsortes maßgebend.
- Für die Zwischentage ist in der Regel der entsprechende Pauschbetrag des Ortes maßgebend, den der Arbeitnehmer vor 24 Uhr Ortszeit erreicht.
- Schließt sich an den Tag der Rückreise von einer mehrtägigen Auswärtstätigkeit zur Wohnung oder ersten Tätigkeitsstätte eine weitere ein- oder mehrtägige Auswärtstätigkeit an, ist für diesen Tag nur die höhere Verpflegungspauschale zu berücksichtigen.

(2021): Nowe diety i ryczałty noclegowe 2021
Nowy ryczałt za nocleg dla kierowców zawodowych
W 2020 r. wprowadzono nowy ryczałt noclegowy. Dotychczas kierowcy zawodowi, którzy nocują w kabinie swojego ciężarówki, nie mogli ubiegać się o ryczałty noclegowe. Niemniej jednak ponoszą oni koszty związane z korzystaniem z urządzeń sanitarnych na parkingach (prysznic, toaleta) oraz z czyszczeniem kabiny sypialnej w ciężarówce (pościel).
Tego rodzaju wydatki kierowcy zawodowi mogą już odliczyć od podatku jako koszty dodatkowe podróży w szacunkowej wysokości lub otrzymać zwrot od pracodawcy bez podatku (pismo BMF z 4.12.2012, BStBl. 2012 I s. 1249; wyrok BFH z 28.3.2012, VI R 48/11).
Od 1.1.2020 r. wprowadzono nowy ryczałt podróżny dla kierowców zawodowych, który można zastosować zamiast rzeczywistych kosztów. Ryczałt noclegowy w wysokości 8 euro za każdy dzień kalendarzowy jako koszty uzyskania przychodu może być zastosowany dodatkowo do "zwykłego" ryczałtu na wyżywienie, co obniża podatek. Nowy ryczałt noclegowy obowiązuje dla:
- dnia przyjazdu lub wyjazdu oraz
- każdego dnia kalendarzowego z 24-godzinną nieobecnością w ramach pracy w terenie w kraju lub za granicą (§ 9 ust. 1 zdanie 3 nr 5b EStG, dodane przez "Ustawę o dalszym wsparciu podatkowym elektromobilności i zmianie innych przepisów podatkowych"). Ryczałt noclegowy w wysokości 8 euro jest uwzględniany za każdy dzień kalendarzowy, w którym pracownik mógłby ubiegać się o ryczałt na wyżywienie w związku z pracą w terenie.
- Ryczałt ten stosuje się zamiast rzeczywistych dodatkowych kosztów. Jeśli zostanie zastosowany nowy ryczałt, wysokość rzeczywistych wydatków nie ma znaczenia. Muszą jednak wystąpić rzeczywiste wydatki.
- Można również udowodnić i ubiegać się o wyższe wydatki niż 8 euro (np. na podstawie pisma BMF z 4.12.2012, BStBl. 2012 I s. 1249). Decyzja o ubieganiu się o rzeczywiste dodatkowe koszty lub ustawowy ryczałt może być podjęta tylko jednolicie w roku kalendarzowym.
- Zazwyczaj dodatkowe koszty to wydatki, które w przypadku innych pracowników z noclegiem w związku z pracą w terenie są zazwyczaj zawarte w kosztach noclegu podlegających odliczeniu jako koszty uzyskania przychodu. Mogą to być:
- opłaty za korzystanie z urządzeń sanitarnych (toalety, prysznice lub umywalki) na parkingach i stacjach benzynowych,
- opłaty parkingowe lub postojowe na parkingach i stacjach benzynowych,
- koszty czyszczenia własnej kabiny sypialnej.
- Pracodawca może dokonywać zwrotów jednolicie w roku kalendarzowym do wysokości udokumentowanych rzeczywistych dodatkowych kosztów lub do wysokości nowego ryczałtu bez podatku.
- Nowy ryczałt noclegowy dotyczy nie tylko pracowników, ale także samozatrudnionych kierowców zawodowych (§ 4 ust. 10 EStG).
Wskazówka: Jeśli chcesz ubiegać się o wyższą kwotę niż ryczałt noclegowy, zaleca się następujące postępowanie: Zapisz wszystkie wydatki za reprezentatywny okres 3 miesięcy. Na tej podstawie możesz obliczyć dzienną kwotę kosztów i stosować ją w przyszłości, o ile warunki nie ulegną istotnej zmianie. Do wydatków nie należą bony wartościowe, które można wykorzystać na zakupy (pismo BMF z 4.12.2012).
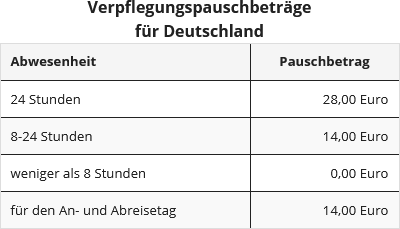
Verpflegungspauschbeträge ab 2020 erhöht
Aktualnie od 1.1.2020 r. ryczałty na wyżywienie zostały podwyższone, w Niemczech o 4 euro lub o 2 euro (§ 9 ust. 4a zdanie 3 EStG, zmienione przez "Ustawę o dalszym wsparciu podatkowym elektromobilności i zmianie innych przepisów podatkowych").
(2021): Nowy ryczałt za nocleg dla kierowców zawodowych
Co mogę odliczyć w przypadku pracy w delegacji?
Aufwendungen im Zusammenhang mit einer beruflich veranlassten Auswärtstätigkeit sind als Werbungskosten absetzbar. Dazu zählen
- Fahrtkosten,
- Verpflegungspauschbeträge,
- Übernachtungskosten,
- Reisenebenkosten.
Im Gegensatz zu Fahrt-, Übernachtungs- und Reisenebenkosten werden Verpflegungspauschbeträge bei längerfristigen Auswärtstätigkeiten stets nur für die ersten drei Monate derselben Auswärtstätigkeit berücksichtigt.
(1) Fahrtkosten: Die Fahrten sind absetzbar mit den tatsächlichen Kosten oder bei Benutzung des eigenen Pkw mit der Dienstreisepauschale (30 Cent je Fahrt-km).
(2) Verpflegungspauschbeträge: Sie betragen 14 Euro bei einer Abwesenheitsdauer zwischen 8 und 24 Stunden sowie 28 Euro bei einer Abwesenheitsdauer von 24 Stunden. Maßgebend ist die Dauer der Abwesenheit von der Wohnung und der ersten Tätigkeitsstätte - und zwar von der Hauptwohnung, nicht der Wohnung am Einsatzort. Fahrtzeiten sind einzubeziehen.
(3) Übernachtungskosten: Absetzbar sind nur die tatsächlichen und nachgewiesenen Kosten. Seit 2014 werden diese Kosten anerkannt in den ersten 48 Monaten in unbeschränkter Höhe, danach nur bis zu maximal 1.000 Euro im Monat. Diese Begrenzung gilt nur in Deutschland, nicht jedoch im Ausland.
(4) Reisenebenkosten: Absetzbar sind auch verschiedene kleinere und größere Nebenkosten, die im Zusammenhang mit einer Auswärtstätigkeit anfallen. In Betracht kommen Fahrtkosten am Zielort, z.B. für Taxi oder Mietwagen, Autobahngebühren oder Fährkosten, Parkgebühren, Trinkgelder, Auslagen für Telefonate und beruflichen Schriftverkehr mit dem Arbeitgeber oder mit Geschäftspartnern.
Aktuell wurde ab dem 1.1.2020 eine neue Reisepauschale für Berufskraftfahrer eingeführt: Sie können eine Übernachtungspauschale in Höhe von 8 EUR pro Kalendertag als Werbungskosten absetzen - und zwar zusätzlich zum "normalen" Verpflegungspauschbetrag. Dies gilt für den An- oder Abreisetag sowie jeden Kalendertag mit einer Abwesenheit von 24 Stunden im Rahmen einer Auswärtstätigkeit im In- oder Ausland (§ 9 Abs. 1 Satz 3 Nr. 5b EStG, eingefügt durch das "Gesetz zur weiteren steuerlichen Förderung der Elektromobilität und zur Änderung weiterer steuerlicher Vorschriften").
(2021): Co mogę odliczyć w przypadku pracy w delegacji?
Co można odliczyć w przypadku kilku miejsc pracy?
Jeśli z powodu umowy o pracę musisz wykonywać pracę w dwóch lub więcej miejscach pracy, np. w głównej siedzibie i w filii, jedno z nich musi zostać określone jako "pierwsze miejsce pracy". Może to zrobić pracodawca na podstawie swojego prawa do wydawania poleceń. Decydujący może być również zakres czasu pracy: Miejsce pracy jest uważane za "pierwsze miejsce pracy", jeśli zgodnie z umową o pracę pracujesz tam
- zazwyczaj codziennie lub
- dwa pełne dni robocze w tygodniu lub
- co najmniej jedną trzecią uzgodnionego regularnego czasu pracy.
Jeśli kilka miejsc pracy spełnia warunki "pierwszego miejsca pracy" pod względem czasu trwania pracy lub zakresu czasu pracy, obowiązuje następująca zasada:
- Za pierwsze miejsce pracy uważa się to, które wskaże pracodawca. Nie musi to być miejsce pracy, w którym wykonujesz przeważającą czasowo lub bardziej znaczącą jakościowo część swojej pracy.
- Jeśli pracodawca nie skorzysta z prawa do określenia lub określenie nie jest jednoznaczne, za pierwsze miejsce pracy uważa się to, które jest najbliżej miejsca zamieszkania pracownika.
Co można odliczyć od podatku?
- Podróże między domem a "pierwszym miejscem pracy" można odliczyć tylko za pomocą ryczałtu za odległość.
- Praca w innych miejscach pracy jest traktowana jako praca w delegacji, więc podróże można odliczyć za pomocą ryczałtu za podróże służbowe (30 centów za km podróży) lub rzeczywistych kosztów.
- Można również odliczyć ryczałty na posiłki jako koszty uzyskania przychodu lub otrzymać je od pracodawcy bez podatku, pod warunkiem że czas nieobecności wynosi co najmniej 8 godzin.
(2021): Co można odliczyć w przypadku kilku miejsc pracy?
Kiedy mamy do czynienia z pracą w delegacji?
Praca w delegacji ma miejsce, gdy tymczasowo pracujesz zawodowo poza swoim domem i „pierwszym miejscem pracy”.
Praca w delegacji jest „tymczasowa”, jeśli planujesz powrót do pierwszego miejsca pracy i kontynuację tam pracy.
- Pracownik może mieć tylko jedno „pierwsze miejsce pracy” na umowę o pracę. Każda praca poza pierwszym miejscem pracy jest pracą w delegacji.
- W niektórych przypadkach pracownik może nie mieć pierwszego miejsca pracy. Wtedy cała praca zawodowa jest pracą w delegacji. Dotyczy to kierowców zawodowych, taksówkarzy, maszynistów i konduktorów, pilotów i stewardes.
- Jeśli pracujesz na pojeździe: Każda nowa podróż to nowa praca w delegacji.
- Jeśli przerywasz długoterminowe zlecenia: Jeśli przerwa trwa co najmniej cztery tygodnie, rozpoczyna się nowa praca w delegacji. Ma to znaczenie dla odliczenia diet, które są uwzględniane tylko przez pierwsze trzy miesiące. Od 2014 roku powód przerwy nie ma znaczenia, więc także urlop lub choroba mogą prowadzić do nowego początku. Do 2013 roku przerwa spowodowana chorobą lub urlopem nie miała wpływu na upływ trzymiesięcznego okresu.
(2021): Kiedy mamy do czynienia z pracą w delegacji?
Co można odliczyć w przypadku pracy na pojeździe?
Üben Sie Ihre berufliche Tätigkeit auf einem Fahrzeug aus, haben Sie im Allgemeinen keine "erste Tätigkeitsstätte", sodass die Tätigkeit als Auswärtstätigkeit zu beurteilen ist.
Dies betrifft beispielsweise
- Berufskraftfahrer,
- Reisebusfahrer,
- Linienbusfahrer,
- Straßenbahnführer,
- Müllwerker,
- Taxifahrer,
- Lokomotivführer,
- Zugbegleiter,
- Piloten und
- Flugbegleiter.
Oftmals müssen Sie sich an einem festgelegten Ort (Übernahmeort) einfinden, um das Fahrzeug zu übernehmen.
Was ist steuerlich absetzbar?
- Die Fahrten zwischen Wohnung und dem Übernahmeort sind nur mit der Entfernungspauschale absetzbar.
- Trotz Entfernungspauschale können Sie dennoch Verpflegungspauschbeträge als Werbungskosten absetzen, sofern die Abwesenheit mehr als 8 Stunden dauert. Denn mangels erster Tätigkeitsstätte sind Sie ja auswärts beruflich tätig. Es wird hier keine erste Tätigkeitsstätte fingiert, sondern nur die Anwendung der Entfernungspauschale vorgeschrieben. Hier gibt es keine Dreimonatsfrist, denn jede Fahrt gilt als neue Auswärtstätigkeit.
Zum 1.1.2020 wurde eine neue Reisepauschale für Berufskraftfahrer eingeführt: Sie können eine Übernachtungspauschale in Höhe von 8 EUR pro Kalendertag als Werbungskosten absetzen - und zwar zusätzlich zum "normalen" Verpflegungspauschbetrag. Dies gilt für den An- oder Abreisetag sowie jeden Kalendertag mit einer Abwesenheit von 24 Stunden im Rahmen einer Auswärtstätigkeit im In- oder Ausland (§ 9 Abs. 1 Satz 3 Nr. 5b EStG, eingefügt durch das "Gesetz zur weiteren steuerlichen Förderung der Elektromobilität und zur Änderung weiterer steuerlicher Vorschriften").
(2021): Co można odliczyć w przypadku pracy na pojeździe?
Co obowiązuje w przypadku zapewnienia posiłków przez pracodawcę?
Bei Auswärtstätigkeiten, wie Fortbildungsveranstaltungen, Seminaren, Tagungen, Verkaufsveranstaltungen usw., werden die Teilnehmer oftmals auf Kosten des Arbeitgebers beköstigt, entweder vom Arbeitgeber direkt oder auf dessen Veranlassung von einem Dritten, z. B. dem Tagungshotel oder einem Cateringunternehmen.
Für diesen Vorteil wird der Begünstigte vom Fiskus belangt.
(1) Bis 2013 wird der geldwerte Vorteil der kostenlosen Mahlzeit versteuert. Und zwar mit dem amtlichen Sachbezugswert, sofern es sich um eine "übliche Beköstigung" im Wert von höchstens 40 Euro handelt, oder mit dem tatsächlichen Wert, wobei hier die kleine Sachbezugsfreigrenze von 44 Euro zur Anwendung kommt. Dafür aber kann der maßgebliche Verpflegungspauschbetrag ungekürzt als Werbungskosten abgesetzt oder vom Arbeitgeber steuerfrei erstattet werden.
(2) Seit 2014 ist es genau anders herum: Jetzt wird der maßgebliche Verpflegungspauschbetrag gekürzt und auf die Versteuerung des Vorteils verzichtet. Die Kürzung beträgt für ein Frühstück 20 % und für ein Mittag- oder Abendessen 40 % des vollen Verpflegungspauschbetrages. Eine Versteuerung mit dem amtlichen Sachbezugswert erfolgt ausnahmsweise nur dann, wenn der Arbeitnehmer keine Verpflegungspauschbeträge als Werbungskosten absetzen kann, z. B. bei einer Abwesenheitsdauer unter 8 Stunden oder bei einer längerfristigen Auswärtstätigkeit nach Ablauf der Dreimonatsfrist. Zudem ist der Grenzwert für die "übliche Beköstigung" von 40 Euro auf 60 Euro angehoben worden.
SteuerGo
Aktuell hat der Bundesfinanzhof entschieden, dass auch bei Arbeitnehmern ohne "erste Tätigkeitsstätte" die Verpflegungspauschbeträge gekürzt werden müssen, wenn der Arbeitgeber ihnen Mahlzeiten kostenlos zur Verfügung stellt (BFH-Urteil vom 12.7.2021, VI R 27/19).
Der Fall: Ein Schiffsoffizier erhält an Bord vom Arbeitgeber unentgeltlich Mahlzeiten. In den Heuerabrechnungen wies der Arbeitgeber diese Mahlzeiten als steuerfreien Sachbezug aus. An "Hafentagen" nahm der Offizier die zur Verfügung gestellte Bordverpflegung teilweise nicht in Anspruch. An einzelnen Tagen musste sich die Mannschaft in Häfen selbst versorgen. Der Offizier machte Verpflegungspauschbeträge für 206 Tage als Werbungskosten geltend.
Nach Auffassung des BFH stehen dem Offizier Verpflegungspauschbeträge nur für die Tage zu, an denen der Arbeitgeber ihm ausnahmsweise an Hafentagen keine Mahlzeiten zur Verfügung gestellt hat. Für alle anderen Tage ist der Abzug ausgeschlossen, da an diesen Tagen Frühstück, Mittag- und Abendessen unentgeltlich zur Verfügung gestellt wurden.
(2021): Co obowiązuje w przypadku zapewnienia posiłków przez pracodawcę?
Co mogę odliczyć jako dodatkowe koszty podróży?
Oprócz kosztów podróży, diet na noclegi i wyżywienie, możesz również odliczyć inne koszty związane z pracą poza miejscem zamieszkania. Należą do nich między innymi:
- Opłaty parkingowe, opłaty drogowe, wynajem garażu
- Opłaty telefoniczne za rozmowy służbowe
- Opłaty za wstęp na wydarzenia służbowe
- Opłaty za przechowywanie bagażu
- Koszty zakupu walut i straty przy ich odsprzedaży
- Odszkodowania w wyniku wypadków drogowych
- Uszkodzenia bagażu podróżnego
- Kradzież przedmiotów (przedmioty używane służbowo, prywatne przedmioty zabrane do celów służbowych, niezbędne osobiste przedmioty podróżne)
Nie zostanie zwrócona utrata pieniędzy lub biżuterii.
W przypadku wielu dodatkowych kosztów podróży nie ma dowodów. Możesz je mimo to uwzględnić w zeznaniu podatkowym. Sporządź w tym celu własny dokument z miejscem, datą, rodzajem i kwotą wydatku i dołącz go.
Tipp
Jeśli nie znasz dokładnej kwoty pozycji, oszacuj ją. Wiele urzędów skarbowych akceptuje oszacowaną kwotę w wiarygodnej wysokości.
(2021): Co mogę odliczyć jako dodatkowe koszty podróży?
Co obowiązuje w przypadku pracy w delegacji za granicą?
Bei Auswärtstätigkeiten im Ausland gelten steuerlich einige Besonderheiten:
(1) Verpflegungspauschbeträge: Diese sind je nach Land unterschiedlich hoch. Für besonders teure Städte werden sogar gesonderte Beträge festgelegt. Die Pauschbeträge sind aus dem Bundesreisekostengesetz abgeleitet und werden vom Bundesfinanzministerium von Zeit zu Zeit neu bekannt gegeben.
- Je vollem Abwesenheitstag beträgt der landesspezifische Verpflegungspauschbetrag 120 % und an Tagen mit einer Abwesenheit von mehr als 8 Stunden sowie an An- und Abreisetagen jeweils 80 % der höchsten Auslandstagegelder.
(2) Bordverpflegung: Bei Flugreisen ist im Flugpreis meist eine Bordverpflegung enthalten. Wenn die Rechnung für das Flugticket auf den Arbeitgeber ausgestellt ist und von ihm erstattet wird, gilt Folgendes:
- Bis 2014 dürfen Sie trotz kostenloser Bordverpflegung die vollen Verpflegungspauschbeträge als Werbungskosten absetzen oder vom Arbeitgeber steuerfrei erstattet bekommen. Die Flugkosten brauchen nicht um den Verpflegungsanteil gekürzt zu werden und können ebenfalls in voller Höhe angesetzt werden. Auch brauchen Sie für die kostenlose Mahlzeit einen geldwerten Vorteil nicht zu versteuern.
- Ab 2015 gilt die kostenlose Bordverpflegung als eine "vom Arbeitgeber zur Verfügung gestellte Mahlzeit". Das bedeutet, dass der Verpflegungspauschbetrag um je 40 % für das Mittag- oder Abendessen und um 20 % für das Frühstück zu kürzen ist. Die Kürzung des Verpflegungspauschbetrages erfolgt nicht, falls anhand des gewählten Beförderungstarifs feststeht, dass es sich um eine reine Beförderungsleistung handelt, bei der keine kostenlosen Mahlzeiten gereicht werden.
(3) Mehrere Länder: Wenn Sie im Rahmen Ihrer Auswärtstätigkeit mehrere Länder aufsuchen, richtet sich der Verpflegungspauschbetrag immer nach dem Land, das Sie zuletzt vor 24:00 Uhr Ortszeit erreichen. Hingegen ist am Rückreisetag das Land maßgebend, in dem Sie zuletzt tätig waren - und nicht etwa Deutschland. Das gilt auch dann, wenn Sie die Auswärtstätigkeit in Deutschland fortsetzen, beispielsweise noch einen Kunden in Deutschland besuchen.
(4) Übernachtungspauschbeträge: Bei Übernachtungen im Ausland können die länderspezifischen Übernachtungspauschbeträge nicht mehr als Werbungskosten abgesetzt, sondern nur noch vom Arbeitgeber steuerfrei erstattet werden. Falls seit 2014 die Auswärtstätigkeit im Ausland länger als vier Jahre dauert, erfolgt - anders als in Deutschland - für die 48 Monate keine Begrenzung der abzugsfähigen Unterkunftskosten auf 1.000 Euro pro Monat.
SteuerGo
Aktuell hat der Bundesfinanzhof entschieden, dass auch bei Arbeitnehmern ohne "erste Tätigkeitsstätte" die Verpflegungspauschbeträge gekürzt werden müssen, wenn der Arbeitgeber ihnen Mahlzeiten kostenlos zur Verfügung stellt (BFH-Urteil vom 12.7.2021, VI R 27/19).
Der Fall: Ein Schiffsoffizier erhält an Bord vom Arbeitgeber unentgeltlich Mahlzeiten. In den Heuerabrechnungen wies der Arbeitgeber diese Mahlzeiten als steuerfreien Sachbezug aus. An "Hafentagen" nahm der Offizier die zur Verfügung gestellte Bordverpflegung teilweise nicht in Anspruch. An einzelnen Tagen musste sich die Mannschaft in Häfen selbst versorgen. Der Offizier machte Verpflegungspauschbeträge für 206 Tage als Werbungskosten geltend.
Nach Auffassung des BFH stehen dem Offizier Verpflegungspauschbeträge nur für die Tage zu, an denen der Arbeitgeber ihm ausnahmsweise an Hafentagen keine Mahlzeiten zur Verfügung gestellt hat. Für alle anderen Tage ist der Abzug ausgeschlossen, da an diesen Tagen Frühstück, Mittag- und Abendessen unentgeltlich zur Verfügung gestellt wurden.
SteuerGo
Aktuell hat das Finanzgericht Düsseldorf entschieden, dass dem Flugpersonal durch die Mahlzeitengestellung kein steuerpflichtiger Arbeitslohn zugewandt wird, wenn der Flug länger als sechs Stunden dauert (Urteil vom 13.8.2020, 14 K 2158/16 L). Der Sachverhalt: Eine Fluggesellschaft stellte ihrem Flugpersonal sowohl auf Langstreckenflügen als auch auf Mittelstreckenflügen, wenn die Flugzeit mit kurzen „"Turn-Around-Zeiten“ über sechs Stunden lag, unentgeltlich Verpflegung zur Verfügung.
Es handelte sich dabei offenbar um die typischen Catering-Mahlzeiten. Das Finanzamt vertrat die Ansicht, dass die unentgeltliche Gestellung der Mahlzeiten steuerpflichtiger Arbeitslohn sei. Doch die entsprechende Klage war erfolgreich. Begründung: Die unentgeltlichen Mahlzeiten seien ganz überwiegend im eigenbetrieblichen Interesse des Arbeitgebers zur Verfügung gestellt worden. Es handele sich nicht um eine Ent- oder Belohnung für die Arbeitsleistung des Personals.
Zu berücksichtigen seien die außergewöhnlichen Arbeitsumstände an Bord eines Flugzeugs, die durch den engmaschigen Zeitplan im Luftverkehr und die beengte Umgebung im Flugzeug geprägt seien. Die Essensgestellung habe vornehmlich der Gewährleistung eines reibungslosen und effizienten Ablaufs während der Flugzeiten und "Turn-Around-Zeiten“ gedient. Weiterhin führten die Richter an, dass die Fluggesellschaft gesetzlich verpflichtet gewesen sei, ab einer Flugdienstzeit von über sechs Stunden der Besatzung die Möglichkeit zur Einnahme von Mahlzeiten und Getränken einzuräumen.
(2021): Co obowiązuje w przypadku pracy w delegacji za granicą?
Co powinienem wiedzieć o nowej granicy 48 miesięcy?
Bei Auswärtstätigkeiten können Fahrt-, Übernachtungs- und Reisenebenkosten sowie Verpflegungspauschbeträge als Werbungskosten abgesetzt werden.
Seit 2014 spielt u.a. eine neue 48-Monatsgrenze eine bedeutsame Rolle.
(1) Die 48-Monatsgrenze bei Bestimmung der ersten Tätigkeitsstätte
"Erste Tätigkeitsstätte" ist eine ortsfeste betriebliche Einrichtung des Arbeitgebers, der der Arbeitnehmer dauerhaft zugeordnet ist. Auch ohne ausdrückliche Bestimmung des Arbeitgebers ist eine dauerhafte Zuordnung anzunehmen, wenn der Mitarbeiter an einer Arbeitsstätte längerfristig tätig werden soll. Dies ist der Fall bei einer Beschäftigung
- unbefristet ("bis auf Weiteres"),
- für die gesamte Dauer des Dienstverhältnisses (befristet oder unbefristet) oder
- über einen Zeitraum von mehr als 48 Monaten.
TIPP: Das bedeutet: Alle Zuordnungen (Versetzungen, Abordnungen, Kommandierungen), die von Beginn an befristet für längstens 48 Monate erfolgen, begründen noch keine "erste Tätigkeitsstätte", sondern eine Auswärtstätigkeit. Somit können Fahrtkosten mit der Dienstreisepauschale oder mit den tatsächlichen Kosten sowie Verpflegungspauschbeträge und Übernachtungskosten als Werbungskosten abgesetzt oder vom Arbeitgeber steuerfrei erstattet werden.
(2) Die 48-Monatsgrenze bei Tätigkeit im Betrieb eines Kunden
Anders als früher kann ein Arbeitnehmer nach neuem Recht seine "erste Tätigkeitsstätte" auch im Betrieb eines Kunden seines Arbeitgebers haben, jedoch nur bei längerfristiger Tätigkeit. Dies betrifft beispielsweise Arbeitnehmer, die längerfristig an einem Projekt beim Kunden mitarbeiten, oder Leiharbeitnehmer, die ohne zeitliche Befristung beim Entleiher tätig sind.
Eine solche längerfristige Tätigkeit liegt vor, wenn der Arbeitnehmer im Betrieb eines Kunden oder eines verbundenen Unternehmens
- von vornherein länger als 48 Monate oder
- für die Dauer des Arbeitsverhältnisses tätig wird.
(3) Die 48-Monatsgrenze bei Übernachtungskosten
Für Übernachtungen während einer Auswärtstätigkeit sind stets nur die tatsächlichen Kosten als Werbungskosten oder Betriebsausgaben absetzbar. Seit 2014 dürfen die Unterkunftskosten nur noch im Zeitraum von 48 Monaten in unbeschränkter Höhe abgesetzt oder vom Arbeitgeber steuerfrei erstattet werden.
Ab dem 49. Monat ist der Werbungskostenabzug bzw. die steuerfreie Kostenerstattung begrenzt auf die vergleichbaren Aufwendungen bei doppelter Haushaltsführung, d. h. auf höchstens 1 000 Euro im Monat. Diese Begrenzung gilt nur bei Auswärtstätigkeit in Deutschland, nicht jedoch im Ausland.
Tipp
Der 48-Monatszeitraum beginnt von neuem, wenn die Tätigkeit an derselben Tätigkeitsstätte für mindestens 6 Monate unterbrochen wird. Aus welchem Grund die Tätigkeit unterbrochen wird (z. B. Krankheit, Urlaub, Tätigkeit an einer anderen Tätigkeitsstätte), spielt keine Rolle.
Aktuell hat das Finanzgericht Münster die Auffassung des Fiskus bestätigt und entschieden, dass eine wiederholt befristete Zuordnung zu einer Baustelle von jeweils weniger als 48 Monaten dort keine "erste Tätigkeitsstätte" begründet, auch wenn der Einsatz insgesamt ununterbrochen länger als vier Jahre andauert (FG Münster vom 25.3.2019, 1 K 447/16).
Besonderheit Leih- oder Zeitarbeitnehmer:
Zeitarbeitnehmer stehen nicht in einem Arbeitsverhältnis zu dem Unternehmen, bei dem sie eingesetzt sind, sondern zu "ihrem" Zeitarbeitsunternehmen, das oft auch als "Verleiher" bezeichnet wird. Werden diese Arbeitnehmer also für einen gewissen Zeitraum an ein bestimmtes Unternehmen "verliehen", stellt sich die Frage, ob sie ihre Fahrten zur Tätigkeitsstätte nach Reisekostengrundsätzen (30 Cent pro gefahrenen Km) oder nur mit der geringeren Entfernungspauschale (30 Cent je Entfernungskilometer) absetzen können.
Grundsätzlich gilt: Fahrtkosten können nur mit der Entfernungspauschale geltend gemacht werden, wenn der Zeitarbeitnehmer einer Tätigkeitsstätte dauerhaft zugeordnet ist. Dies ist der Fall, wenn er dort längerfristig tätig werden soll, und zwar
- unbefristet ("bis auf Weiteres"),
- für die Dauer des Dienstverhältnisses oder
- über einen Zeitraum von 48 Monaten hinaus.
Das bedeutet: Zeitarbeitnehmer können auch beim Kunden ihre "erste Tätigkeitsstätte" haben, wenn sie dort längerfristig tätig werden. Dies ist allerdings nur dann der Fall, wenn der Mitarbeiter dort von vornherein (!) länger als 48 Monate oder für die Dauer des Dienstverhältnisses oder unbefristet tätig wird. Die Fahrten sind dann nur mit der Entfernungspauschale absetzbar, Verpflegungspauschbeträge und Reisenebenkosten werden nicht berücksichtigt. Zeitarbeitnehmer, die lediglich für eine kürzere Dauer in Betrieben der Kunden tätig werden, üben hingegen eine Auswärtstätigkeit aus und können daher ihre Fahrten mit der Dienstreisepauschale - und im bestimmten Umfang auch Verpflegungspauschalen - geltend machen.
Aktuell hat das Niedersächsische Finanzgericht entschieden, dass ein Arbeitnehmer, der in einem unbefristeten Arbeitsverhältnis zu einem Zeitarbeitsunternehmen steht, die Fahrtkosten selbst dann nur mit der Entfernungspauschale für seine Fahrten zwischen Wohnung und Tätigkeitsstätte geltend machen kann, wenn das Zeitarbeitsunternehmen mit dem jeweiligen Entleiher des Arbeitnehmers eine Befristung der Tätigkeit vereinbart hat (Urteil vom 28.5.2020, 1 K 382/16).
- Der Fall: Der Kläger befand sich in einem unbefristeten Arbeitsverhältnis zu dem Zeitarbeitsunternehmen A. Eingesetzt war der Kläger dann vereinbarungsgemäß ab Vertragsbeginn ausschließlich und durchgängig bei der Firma B. Das Leiharbeitsverhältnis des Klägers war nach den zwischen A (Verleiher) und B (Entleiher) geschlossenen Vereinbarungen befristet. Der weitere Einsatz bei der Firma war also davon abhängig, dass diese nach Ablauf der jeweiligen Frist mit A ein weiteres (befristetes) Leiharbeitsverhältnis begründete. Dies ist bis über das Streitjahr 2014 hinaus stets geschehen. Im Streitjahr selbst war der Kläger zunächst für die Zeit vom 1. Januar bis zum 30. September und danach vom 1. Oktober bis zum 31. Dezember im Rahmen eines befristeten Leiharbeitsverhältnisses zwischen A und B tätig. In seiner Steuererklärung machte der Kläger für seine Fahrten von der Wohnung zu seinem Einsatzort bei B Fahrtkosten mit 30 Cent pro gefahrenen Km, also nach Reisekostengrundsätzen, geltend. Dies lehnte das Finanzamt ab und berücksichtige nur die Entfernungspauschale. Die hiergegen gerichtete Klage wies das FG zurück.
- Begründung: Der Kläger hatte an seinem Einsatzort bei B seine erste Tätigkeitsstätte. Denn er war diesem Einsatzort dauerhaft zugeordnet. Es handelt sich nicht um einen Fall der sogenannten Kettenabordnung. Denn der Kläger ist für einen Einsatz bei B eingestellt und ausschließlich dort eingesetzt worden. Dieser Einsatz war nach Würdigung der Gesamtumstände des Einzelfalls sowohl für den Kläger als Arbeitnehmer als auch für A als Arbeitgeber von vornherein so gestaltet, dass der Kläger bis auf Weiteres, also nicht befristet bei B eingesetzt werden sollte. Das zwischen A und B bestehende Leiharbeitsverhältnis war zwar befristet. Darauf kommt es aber im Streitfall nicht an. Im Ergebnis hing der Einsatz des Klägers bei B zwar davon ab, dass B das Leiharbeitsverhältnis nach Ablauf der jeweils mit A vereinbarten Frist fortsetzte. Damit ging es dem Kläger aber nicht anders als einer Vielzahl von Arbeitnehmern, deren Einsatz z.B. von der Auftragslage des Arbeitgebers ab-hängt. Für die Annahme einer dauerhaften Zuordnung des Klägers zur ersten Tätigkeitsstätte bei B ist auch unerheblich, dass nach dem Arbeitsvertrag ein Einsatz bei anderen Kunden von A (theoretisch) möglich war. Auch hier unterscheidet sich das Arbeitsverhältnis des Klägers aber nicht wesentlich von denjenigen Arbeitsverhältnissen, bei denen Arbeitgeber nicht ein Zeitarbeitsunternehmen ist.
Tipp
Der Bundesfinanzhof hatte in seinem Urteil vom 10.4.2019 (VI R 6/17) ausgeführt, dass das Vorliegen eines befristeten Leiharbeitsverhältnisses die Annahme einer dauerhaften Zuordnung nicht ausschließt. Konkret entscheiden musste er den Fall aber nicht, denn in dem damaligen Sachverhalt wurde der Arbeitnehmer während seines Beschäftigungsverhältnisses nacheinander zwei verschiedenen Tätigkeitsstätten zugeordnet. Das war im aktuellen Fall nicht gegeben, denn de facto war der Kläger nur bei der Firma B tätig und war auch extra hierfür von der Zeitarbeitsfirma eingestellt worden. Jedenfalls ist nun aber wieder der BFH am Zuge, denn mittlerweile liegt die Revision vor (Az. VI R 32/20). Betroffene Zeitarbeitnehmer sollten daher gegen ablehnende Steuerbescheide Einspruch einlegen und ein Ruhen ihres eigenen Verfahrens beantragen.
(2021): Co powinienem wiedzieć o nowej granicy 48 miesięcy?



