Dieser Text bezieht sich auf die
. Die Version die für die
Co to są koszty uzyskania przychodu?
Za koszty uzyskania przychodu uznaje się wszystkie koszty, które ponieśli Państwo w bezpośrednim związku z wykonywaną pracą. Koszty te można odliczyć od podatku, o ile nie zostały już zwrócone przez pracodawcę w formie wolnej od podatku.
Należą do nich m.in.:
- Koszty dojazdu do pracy (ryczałt za dojazdy)
- Związki zawodowe (np. składki członkowskie)
- Narzędzia pracy
- Biuro domowe
- Koszty kształcenia
- Koszty ubiegania się o pracę
- Koszty przeprowadzki
- Prowadzenie podwójnego gospodarstwa domowego
- Koszty podróży służbowych
- Opłaty za prowadzenie konta
- Koszty doradztwa podatkowego
Wichtig
Jeśli nie rozliczą Państwo poszczególnych kosztów uzyskania przychodu, urząd skarbowy - a także SteuerGo - automatycznie uwzględni ryczałt w wysokości 1.000 Euro. Jeśli zgłoszone koszty są niższe niż ryczałt, również zostanie uwzględniony ryczałt.
(2021): Co to są koszty uzyskania przychodu?
Jakie koszty uzyskania przychodu mogę wykazać w zeznaniu podatkowym?
Osoby, które nigdy nie słyszały słowa koszty uzyskania przychodu, mogą błędnie sądzić, że chodzi o koszty reklamy. To nieprawda. Koszty uzyskania przychodu to wydatki ponoszone przez pracownika w związku z zatrudnieniem. Środki pracy, odzież robocza, składki związkowe, koszty dojazdu to przykłady wielu kosztów uzyskania przychodu.
Urząd skarbowy przyznaje każdemu pracownikowi ryczałtowy dodatek na koszty uzyskania przychodu, tzw. ryczałt pracowniczy. Kwota ta jest automatycznie uwzględniana i uznawana przez urząd skarbowy. Pracownik nie musi udowadniać kosztów uzyskania przychodu do tej kwoty za pomocą dowodów. Obecnie ryczałt pracowniczy wynosi 1.000 Euro.
Koszty uzyskania przychodu jako pracownik (np. koszty dojazdu i opłaty za prowadzenie konta) można wprowadzić w SteuerGo w sekcji "Pracownik > Koszty uzyskania przychodu".
Koszty dojazdu do pracy (ryczałt za odległość, ryczałt dla osób dojeżdżających)
Ryczałt za odległość wynosi 30 centów za każdy kilometr w jedną stronę. Odpowiednie koszty uzyskania przychodu za dojazd do pracy oblicza się w następujący sposób: odległość w jedną stronę pomnożona przez dni pracy w roku podatkowym, a następnie pomnożona przez ryczałt za odległość wynoszący 30 centów.
Środki pracy
W większości urzędów skarbowych można podać koszty środków pracy o łącznej wartości 110 Euro bez dowodu. Jeśli ponieśli Państwo wyższe wydatki, powinni Państwo być w stanie przedstawić wszystkie dowody na żądanie urzędu skarbowego.
Związki zawodowe
Związki zawodowe to organizacje reprezentujące interesy danej grupy zawodowej (np. związki zawodowe, związek urzędników, stowarzyszenia pracodawców), które dbają o interesy swoich członków w zakresie ich działalności zawodowej i gospodarczej. Wydatki można w pełni odliczyć jako koszty uzyskania przychodu.
Koszty związane z ubieganiem się o pracę
Jeśli w ubiegłym roku ubiegali się Państwo o pracę, ponieśli Państwo koszty, które należy uwzględnić w zeznaniu podatkowym. Jeśli nie mogą Państwo przedstawić indywidualnych dowodów na poniesione wydatki, mogą Państwo również ubiegać się o koszty związane z ubieganiem się o pracę w formie ryczałtu. Sąd Finansowy w Kolonii uznaje 8,70 Euro za rozbudowane teczki aplikacyjne i 2,70 Euro za proste teczki aplikacyjne, np. przez Internet, za odpowiednie (FG Köln Az: 7 K 932/03).
Koszty podróży służbowych i dodatkowe koszty wyżywienia
W przeciwieństwie do dojazdu do pracy, w przypadku podróży służbowej (praca w różnych miejscach, praca w terenie) liczy się każdy przejechany kilometr. Ryczałt za podróż służbową jest zróżnicowany. Dodatkowe koszty wyżywienia związane z podróżą służbową pracownik może odliczyć od podatku jako koszty uzyskania przychodu w ściśle określonej wysokości, tzw. ryczałt na wyżywienie.
Podwójne gospodarstwo domowe
Jeśli miejsce pracy znajduje się daleko od miejsca zamieszkania i z tego powodu muszą Państwo wynająć drugie mieszkanie, prowadzą Państwo podwójne gospodarstwo domowe. Niektóre koszty, które z tego wynikają, można odliczyć od podatku.
>>> Dalsze informacje na temat poszczególnych kosztów uzyskania przychodu znajdą Państwo na naszych stronach wprowadzania danych podczas wypełniania zeznania podatkowego! <<<
(2021): Jakie koszty uzyskania przychodu mogę wykazać w zeznaniu podatkowym?
Jak mogę ubiegać się o zwrot kosztów dojazdów do pracy?
Wiele osób przekracza granicę 1.000 Euro już samym dojazdem do pracy. Zapewnia to ryczałt za dojazdy – lepiej znany jako ryczałt dla osób dojeżdżających. Za każdy kilometr, który muszą Państwo pokonać w drodze do pracy, mogą Państwo otrzymać 30 centów (lub 35 centów od 21. kilometra) zwrotu.
Przy odległości 20 kilometrów jest to 6 Euro dziennie. Przy pięciodniowym tygodniu pracy urząd skarbowy zakłada 230 dni roboczych, co w tym przykładzie daje już 1.380 Euro. Granicę 1.000 Euro przekroczą Państwo już przy dojeździe do pracy wynoszącym niecałe 15 kilometrów. Przy sześciodniowym tygodniu pracy można liczyć na maksymalnie 280 dni, przy czterodniowym tygodniu pracy na maksymalnie 190 dni. Jeśli byli Państwo częściej w biurze, na przykład dlatego, że nie brali Państwo urlopu, muszą Państwo to wiarygodnie udokumentować w urzędzie skarbowym.
Wichtig
W przypadku ryczałtu za dojazdy dzienny dojazd do pracy jest liczony tylko raz. Nie można zatem sumować podróży w obie strony. Inaczej jest, gdy pracują Państwo w różnych miejscach pracy. Pracownicy terenowi, pracownicy tymczasowi lub inni pracownicy z pracą w różnych miejscach mogą otrzymać 30 centów za każdy przejechany kilometr.
Nie ma znaczenia, czy dojeżdżają Państwo do pracy samochodem, rowerem czy komunikacją miejską. Istnieje jednak maksymalna kwota 4.500 Euro rocznie. Tylko jeśli korzystają Państwo z własnego samochodu, zostaną uznane również koszty przejazdów przekraczające tę kwotę. Urząd skarbowy nie wymaga również, aby koniecznie korzystać z najkrótszej trasy. Jeśli na dłuższej trasie zaoszczędzą Państwo znacznie czas, mogą Państwo również podać ją w zeznaniu podatkowym.
SteuerGo
Uwaga: Dojazdy do pracy, a dokładniej do pierwszego miejsca pracy, można odliczyć od podatku w ramach ryczałtu dla osób dojeżdżających w wysokości 30 centów za kilometr; od 2021 roku obowiązuje 35 centów od 21. kilometra. Zasadniczo każdy pracownik jest zobowiązany do podania w zeznaniu podatkowym dokładnej liczby dni, w których faktycznie dojeżdżał do pracy, ponieważ tylko za te dni przysługuje ryczałt. Aby sprawdzić, czy liczba zadeklarowanych dni pracy jest wiarygodna, należy również zadeklarować dni urlopu i choroby. Od 2020 roku wymagane są również dni podróży służbowych i dni pracy zdalnej.
Może być jednak bardzo uciążliwe dokładne ustalenie liczby dni roboczych. Kto codziennie prowadzi listę obecności? A potem są pracownicy, którzy również w weekendy, czasem nieplanowo, odwiedzają miejsce pracy. Dlatego urzędy skarbowe już dziesiątki lat temu ustaliły tzw. granice nieinterwencji. Zazwyczaj akceptują 220 do 230 przejazdów w przypadku pięciodniowego tygodnia pracy i 260 do 280 przejazdów w przypadku sześciodniowego tygodnia pracy. Należy pamiętać, że są to wewnętrzne granice urzędów skarbowych, na których zastosowanie nie ma prawa, nawet jeśli sąd finansowy w Monachium orzekł kilka lat temu, że urzędy skarbowe powinny zaakceptować 230 dni (FG Monachium z 12.12.2008, 13 K 4371/07).
Tak było do tej pory. Ale koronawirus wszystko zmienił. Niezliczeni pracownicy przebywali i nadal przebywają w home office i nie dojeżdżają codziennie do biura lub zakładu pracy. Mogą Państwo za te dni ubiegać się o ryczałt w wysokości 5 Euro dziennie jako koszty uzyskania przychodu (dotyczy zeznań podatkowych za lata 2020 i 2021) lub nawet koszty domowego biura. Jednak z powodu braku przejazdów nie mogą Państwo oczywiście ubiegać się o zwrot kosztów dojazdu. I właśnie tutaj urzędy skarbowe coraz częściej interweniują i wymagają zaświadczenia od pracodawcy o faktycznie przepracowanych dniach roboczych, a przede wszystkim o dniach, w których odwiedzono pierwsze miejsce pracy. Zasada, że akceptuje się 220 lub 230 przejazdów rocznie, nie obowiązuje już bez zastrzeżeń w latach 2020 i 2021!
(2021): Jak mogę ubiegać się o zwrot kosztów dojazdów do pracy?
Jak odliczyć koszty podróży służbowych?
Jeśli pracodawca wysyła Pana/Panią w podróż służbową (praca w terenie), zazwyczaj pokrywa on również jej koszty. Jeśli nie, może Pan/Pani uwzględnić koszty przejazdu, zakwaterowania, wyżywienia oraz ewentualne koszty dodatkowe, takie jak opłaty parkingowe czy transport bagażu, jako koszty uzyskania przychodu.
Interesująco robi się, gdy podróże służbowe są łączone z prywatnym wypoczynkiem, na przykład gdy po kongresie nie wraca Pan/Pani od razu do domu, lecz przedłuża pobyt o kilka dni urlopu. Wówczas można proporcjonalnie uwzględnić koszty podróży. Jeśli był Pan/Pani dwa dni w podróży służbowej i dwa dni prywatnie, urząd skarbowy zaakceptuje 50 procent kosztów podróży. Jeśli udział służbowy wynosi 90 procent lub więcej, można uwzględnić pełne koszty.
Uwaga, urząd skarbowy zazwyczaj wymaga dokładnego zestawienia kosztów. Jeśli pracodawca opłacił loty i hotel, nie wolno uwzględniać tych pozycji w zeznaniu podatkowym.
Podróż służbowa
Nawet jeśli firma pokrywa koszty podróży, zazwyczaj nie pokrywa kosztów wyżywienia. Jeśli jest Pan/Pani w pracy poza miejscem zamieszkania przez ponad 8 godzin dziennie lub wykonuje pracę w terenie, np. jako kierowca zawodowy lub kierowca autobusu, może Pan/Pani rozliczyć dietę. Jej wysokość zależy od czasu nieobecności. Przy nieobecności trwającej od 8 do 24 godzin przysługuje ryczałt w wysokości 14 Euro, a przy dłuższej nieobecności 28 Euro dziennie.
Od 1.1.2020 obowiązuje nowa dieta dla kierowców zawodowych: mogą oni odliczyć ryczałt za nocleg w wysokości 8 Euro za każdy dzień kalendarzowy jako koszty uzyskania przychodu - i to dodatkowo do "zwykłej" diety. Dotyczy to dnia przyjazdu lub wyjazdu oraz każdego dnia kalendarzowego z 24-godzinną nieobecnością w ramach pracy w terenie w kraju lub za granicą (§ 9 ust. 1 zdanie 3 nr 5b EStG, wprowadzone przez "Ustawę o dalszym wsparciu podatkowym elektromobilności i zmianie innych przepisów podatkowych").
(2021): Jak odliczyć koszty podróży służbowych?
Jakie koszty można zadeklarować w ramach podwójnego gospodarstwa domowego?
Jeśli z powodu pracy muszą Państwo prowadzić drugie gospodarstwo domowe, mogą Państwo odliczyć związane z tym koszty w ramach prowadzenia podwójnego gospodarstwa domowego. Jest to możliwe na przykład, gdy zostaną Państwo przeniesieni, firma zmieni lokalizację lub podejmą Państwo nową pracę. Nawet jeśli przeprowadzą się Państwo z powodów prywatnych, ale chcą zachować mieszkanie w pobliżu miejsca pracy, mogą Państwo odliczyć swoje wydatki. Decydujące nie jest koniecznie to, że drugie mieszkanie znajduje się bliżej miejsca pracy. Musi być jednak lepiej dostępne.
Nie ma znaczenia, czy mieszkają Państwo we własnym mieszkaniu, w mieszkaniu dzielonym, w umeblowanym pokoju czy w hotelu. Jeśli Państwa pierwsze miejsce zamieszkania to pokój w domu rodziców, mają Państwo małe szanse. Inaczej wygląda sytuacja, jeśli mają Państwo własne mieszkanie w domu rodziców i płacą za nie czynsz.
Koszty związane z prowadzeniem podwójnego gospodarstwa domowego są różnorodne: Z jednej strony są to wydatki na samo mieszkanie, czyli czynsz, koszty eksploatacyjne, ewentualnie także wydatki na remonty lub opłaty dla pośredników. Do tego dochodzą wydatki na niezbędne wyposażenie.
W przypadku prowadzenia podwójnego gospodarstwa domowego w Niemczech koszty zakwaterowania można odliczyć do maksymalnej kwoty 1.000 Euro miesięcznie na podstawie dowodów.
W ciągu pierwszych trzech miesięcy mogą Państwo również ubiegać się o dietę na wyżywienie za każdy dzień nieobecności. Wynosi ona 28 Euro za każdy pełny dzień kalendarzowy. W dni przyjazdu i wyjazdu (podróże do domu) od 2014 roku przysługuje dieta na wyżywienie w wysokości 14 Euro, niezależnie od czasu nieobecności. (Do 2019 roku było to 24 Euro lub 14 Euro).
Ważnym punktem są koszty podróży do domu. Raz w tygodniu mogą Państwo ubiegać się o ryczałt za odległość w wysokości 30 centów za kilometr na trasie między drugim mieszkaniem a głównym miejscem zamieszkania. W przypadku korzystania z transportu publicznego można odliczyć rzeczywiste koszty na podstawie dowodów, o ile są one w skali roku wyższe niż ryczałt za odległość. W przypadku korzystania z samolotu lub promu rzeczywiste koszty można zawsze dodatkowo odliczyć jako koszty uzyskania przychodu. Jeśli w weekend nie wracają Państwo do domu, mogą Państwo zamiast podróży do domu odliczyć koszty rozmowy telefonicznej do 15 minut. Dotyczy to jednak tylko sytuacji, gdy w Państwa głównym miejscu zamieszkania mieszkają członkowie rodziny.
Uwaga: Obecnie Federalny Trybunał Finansowy orzekł przeciwko fiskusowi, że koszty niezbędnego wyposażenia drugiego mieszkania w ramach podwójnego gospodarstwa domowego związanego z pracą nie należą do kosztów zakwaterowania, których odliczenie jest ograniczone do 1.000 Euro miesięcznie. Koszty wyposażenia i sprzętu domowego - o ile są niezbędne - można odliczyć w pełnej wysokości jako inne niezbędne dodatkowe wydatki z tytułu podwójnego gospodarstwa domowego zgodnie z § 9 ust. 1 zdanie 3 nr 5 EStG (wyrok BFH z 4.4.2019, VI R 18/17).
SteuerGo
Obecnie administracja finansowa ogłosiła korzystne uproszczenie: Jeśli koszty nabycia wyposażenia i sprzętu do drugiego mieszkania - bez środków pracy - nie przekraczają łącznie 5.000 Euro z VAT, to ze względów uproszczenia przyjmuje się, że koszty te są uznawane za "niezbędne" lub "nieprzesadzone" i są uznawane za koszty uzyskania przychodu bez dalszej weryfikacji (pismo BMF z 25.11.2020, BStBl 2020 I s. 1228, pkt 108).
(2021): Jakie koszty można zadeklarować w ramach podwójnego gospodarstwa domowego?
Jakie koszty przeprowadzki można odliczyć?
Niezależnie od tego, czy nabywają Państwo drugi dom w miejscu pracy, czy przeprowadzają się z rodziną – jeśli przeprowadzka jest uzasadniona zawodowo, związane z nią koszty są kosztami uzyskania przychodu. Nie muszą Państwo zmieniać pracy ani miasta, wystarczy, że codzienny dojazd do pracy skróci się o co najmniej godzinę.
Mogą Państwo odliczyć udokumentowane koszty związane z poszukiwaniem nieruchomości, transportem, drobnymi naprawami, a także ewentualnie podwójnymi opłatami czynszowymi do końca okresu wypowiedzenia starego mieszkania. Za przejazdy związane z przeprowadzką własnym samochodem można ubiegać się o zwrot kosztów w wysokości 30 centów/km.
Na drobne wydatki, takie jak napiwki dla pomocników przy przeprowadzce czy montaż zabudowy kuchennej, przysługuje ryczałt na przeprowadzkę. Mogą go Państwo złożyć w każdym przypadku – nawet jeśli cały przeprowadzek zorganizowali Państwo samodzielnie. Tylko w przypadku podwójnego gospodarstwa domowego nie jest to możliwe.
Obecnie Federalne Ministerstwo Finansów podniosło ryczałty na koszty przeprowadzki z powodów zawodowych od 1.3.2020 i ponownie od 1.4.2021 (pismo BMF z 21.7.2021, IV C 5 - S 2353/20/10004).
Od 1.6.2020 ryczałty na koszty przeprowadzki są obliczane nieco inaczej niż wcześniej:
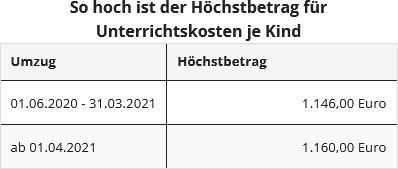
Dla ustalenia ryczałtów decydujący jest dzień przed załadunkiem mienia przeprowadzkowego.
Jeśli z powodu przeprowadzki konieczne są zajęcia wyrównawcze dla dzieci, mogą Państwo również odliczyć te koszty od podatku.
(2021): Jakie koszty przeprowadzki można odliczyć?
Czy również ubiega się Pan/Pani o zwrot kosztów za środki pracy?
Wiele rzeczy, które kupujesz – również – do pracy, możesz odliczyć od podatku.
Książki fachowe, oprogramowanie lub odzież robocza mogą być uznane za narzędzia pracy, podobnie jak komputery, drukarki czy smartfony. Narzędzia pracy można w pełni odliczyć tylko wtedy, gdy są używane prawie wyłącznie do celów zawodowych. Nie oznacza to, że nie możesz wysłać prywatnego e-maila z laptopa służbowego, ale udział użytkowania prywatnego nie powinien przekraczać dziesięciu procent. W przeciwnym razie możesz przynajmniej częściowo odliczyć koszty. Jeśli na przykład używasz smartfona zarówno do rozmów służbowych, jak i prywatnych, możesz odliczyć 50 procent ceny zakupu.
To samo dotyczy biurka, przy którym załatwiasz zarówno sprawy zawodowe, jak i prywatne. Jeśli cena brutto wynosi do 800 Euro netto, mówimy o „środkach trwałych o niskiej wartości“. To dobra wiadomość, ponieważ cenę zakupu możesz wówczas w pełni odliczyć jako koszty uzyskania przychodu w roku zakupu. W przypadku droższych towarów koszty są rozłożone na cały okres użytkowania i muszą być amortyzowane co roku. Szczegóły regulują tzw. tabele amortyzacyjne (AfA).
Krytyczna jest kwestia odzieży roboczej. Mundury, które sam opłacasz, ale możesz nosić tylko w miejscu pracy, są odliczane, możesz również odliczyć koszty prania – nawet jeśli pierzesz odzież w domu w pralce. W przypadku zwykłych garniturów lub kostiumów urząd skarbowy zakłada jednak, że nie są one specyficzne dla zawodu. Nawet jeśli na co dzień nosisz tylko dżinsy, nie możesz odliczyć swojego biurowego stroju.
SteuerGo
Ze skutkiem wstecznym od 1.1.2021 obowiązuje szczególnie korzystna nowa regulacja dotycząca komputerów wszelkiego rodzaju oraz oprogramowania: Ministerstwo Finansów ustaliło, że standardowy okres użytkowania wynosi jeden rok. Oznacza to, że koszty zakupu można teraz zawsze – niezależnie od wysokości – w pełni odliczyć jako koszty uzyskania przychodu lub koszty operacyjne w roku zakupu (pismo BMF z 26.2.2021, IV C 3-S 2190/21/10002:013).
(2021): Czy również ubiega się Pan/Pani o zwrot kosztów za środki pracy?
Jakie koszty związane z domowym biurem można odliczyć?
Praca i życie prywatne nie zawsze są ściśle rozdzielone: Osoby, które regularnie lub zawsze pracują z domu, mogą odliczyć domowe biuro od podatku. Pod warunkiem, że takie istnieje, ponieważ biurko lub kącik do pracy oddzielony tylko przegrodą nie jest uznawany za własne biuro. Jeśli okazjonalnie pracujesz w home office zamiast iść do biura, nie możesz tego uwzględnić.
Urteil: Raumteiler begründet kein Arbeitszimmer
Kwestię, czy przegroda wystarczy, aby uznać ją za "domowe biuro", musiał rozstrzygnąć Federalny Trybunał Finansowy (BFH). Sprawa dotyczyła: Samozatrudniony architekt oddzielił w salonie część za pomocą kredensu. Obszar ten wykorzystywał prawie wyłącznie do celów zawodowych. Uważał, że kredens wystarczy, aby zrównać oddzielony obszar z domowym biurem. Sprawa trafiła ostatecznie do BFH.
Sędziowie nie podzielili tego zdania. Domowe biuro musi być oddzielone od reszty mieszkania ścianami i drzwiami. Ponadto musi być wykorzystywane głównie do celów służbowych (wyrok BFH z 22.3.2016, sygn. akt VIII R 10/12).
Inaczej jest, gdy pracodawca nie zapewnia stałego miejsca pracy. Dotyczy to na przykład pracowników terenowych lub nauczycieli, którzy w szkole zazwyczaj nie mają własnego biura. Mogą oni odliczyć do 1.250 Euro rocznie. Jeśli domowe biuro jest centrum ich działalności zawodowej, mogą również odliczyć pełne koszty.
Uznawane są oprócz proporcjonalnego czynszu również koszty operacyjne, takie jak prąd i ogrzewanie, ubezpieczenia czy sprzątanie. Jeśli poniosłeś wydatki na wyposażenie pomieszczenia, np. na nową wykładzinę, biurko lub krzesło biurowe, możesz je również w pełni odliczyć.
Jeśli zadeklarujesz pokój jako biuro, musi to być jednak wyłącznie biuro. Wszystko, co wskazuje na użytkowanie prywatne, np. łóżko dla gości, telewizor lub szafa, budzi podejrzenia urzędu skarbowego – jeśli to sprawdzi.
(2021): Jakie koszty związane z domowym biurem można odliczyć?
Czy mogę również ubiegać się o zwrot kosztów związanych z ubieganiem się o pracę?
Koszty uzyskania przychodu ponosisz nie tylko wtedy, gdy masz pracę, ale także gdy chcesz ją zdobyć. Wszystkie wydatki związane z poszukiwaniem pracy możesz uwzględnić w zeznaniu podatkowym.
Należą do nich materiały biurowe i opłaty pocztowe, a także ogłoszenia o pracę, zdjęcia czy szkolenia z zakresu aplikacji o pracę. Jeśli nie chcesz zbierać wszystkich kosztów aplikacji osobno, możesz po prostu zastosować ryczałt w wysokości 2,50 Euro za każdą elektroniczną aplikację, a za tradycyjną teczkę aplikacyjną 8,50 Euro.
Możesz również rozliczyć podróże na rozmowy kwalifikacyjne, albo na podstawie zapłaconej ceny biletu, albo 30 centów za przejechany kilometr, jeśli korzystasz z własnego samochodu. Jeśli musisz zarezerwować hotel, możesz również to odliczyć, podobnie jak dietę.
(2021): Czy mogę również ubiegać się o zwrot kosztów związanych z ubieganiem się o pracę?
Co jeszcze zalicza się do kosztów uzyskania przychodu?
Niektóre pozycje można rozliczyć ryczałtowo bez dowodu: Jeśli używasz prywatnego telefonu komórkowego lub stacjonarnego również do celów zawodowych, możesz odliczyć 20 procent rachunku telefonicznego – jednak maksymalnie 20 Euro miesięcznie. To samo dotyczy łącza internetowego. Jeśli na przykład płacisz 30 Euro za abonament, możesz miesięcznie odliczyć 6 Euro.
Dla rachunku bieżącego, na który wpływa Twoje wynagrodzenie, możesz ryczałtowo odliczyć 16 Euro opłat za prowadzenie konta.
Ostatecznie możesz również odliczyć koszty doradztwa podatkowego jako koszty uzyskania przychodu – jednak tylko te, które są związane z Twoją pracą. Jeśli Twój doradca podatkowy wypełnia „Anlage Kind” lub formularz główny, nie podlega to odliczeniu. Wyjątek stanowią koszty doradztwa podatkowego do 100 Euro. Nie muszą być one rozdzielane. Jeśli korzystasz z programu podatkowego, możesz również odliczyć pełną cenę zakupu jako koszty uzyskania przychodu.
(2021): Co jeszcze zalicza się do kosztów uzyskania przychodu?





