Jeśli dotyczy to Państwa, należy złożyć wniosek, aby część emerytury wynikająca z tych podwyższonych składek była opodatkowana nie według wysokiego udziału podatkowego (2021: 81 procent emerytury), lecz według znacznie korzystniejszego udziału w zyskach. Część emerytury podlegająca niższemu opodatkowaniu to klauzula otwarcia, którą można znaleźć w zaświadczeniu od Państwa ubezpieczyciela emerytalnego.
Jeśli od 65. roku życia otrzymują Państwo ustawową emeryturę w wysokości 1.500 Euro miesięcznie i mogą Państwo przedstawić urzędowi skarbowemu zaświadczenie od płatnika emerytury, że 30 procent (to jest klauzula otwarcia) wypłaty emerytury wynika z podwyższonych składek, obliczenie wygląda następująco:
Dla 70 procent emerytury: Normalne opodatkowanie po odliczeniu kwoty wolnej od podatku: 1.500 Euro x 70 procent = 1.050 Euro x 12 miesięcy = 12.600 Euro minus kwota wolna od podatku (na przykład) 42 procent = 7.308 Euro.
W przypadku części, dla której obowiązuje klauzula otwarcia w wysokości 30 procent, stosuje się korzystniejszy udział w zyskach: 1.500 Euro x 30 procent = 450 Euro x 12 miesięcy = 5.400 Euro x 18 procent = 972 Euro. W tym przypadku należałoby więc opodatkować 8.280 Euro. Bez klauzuli otwarcia należałoby opodatkować 10.440 Euro.
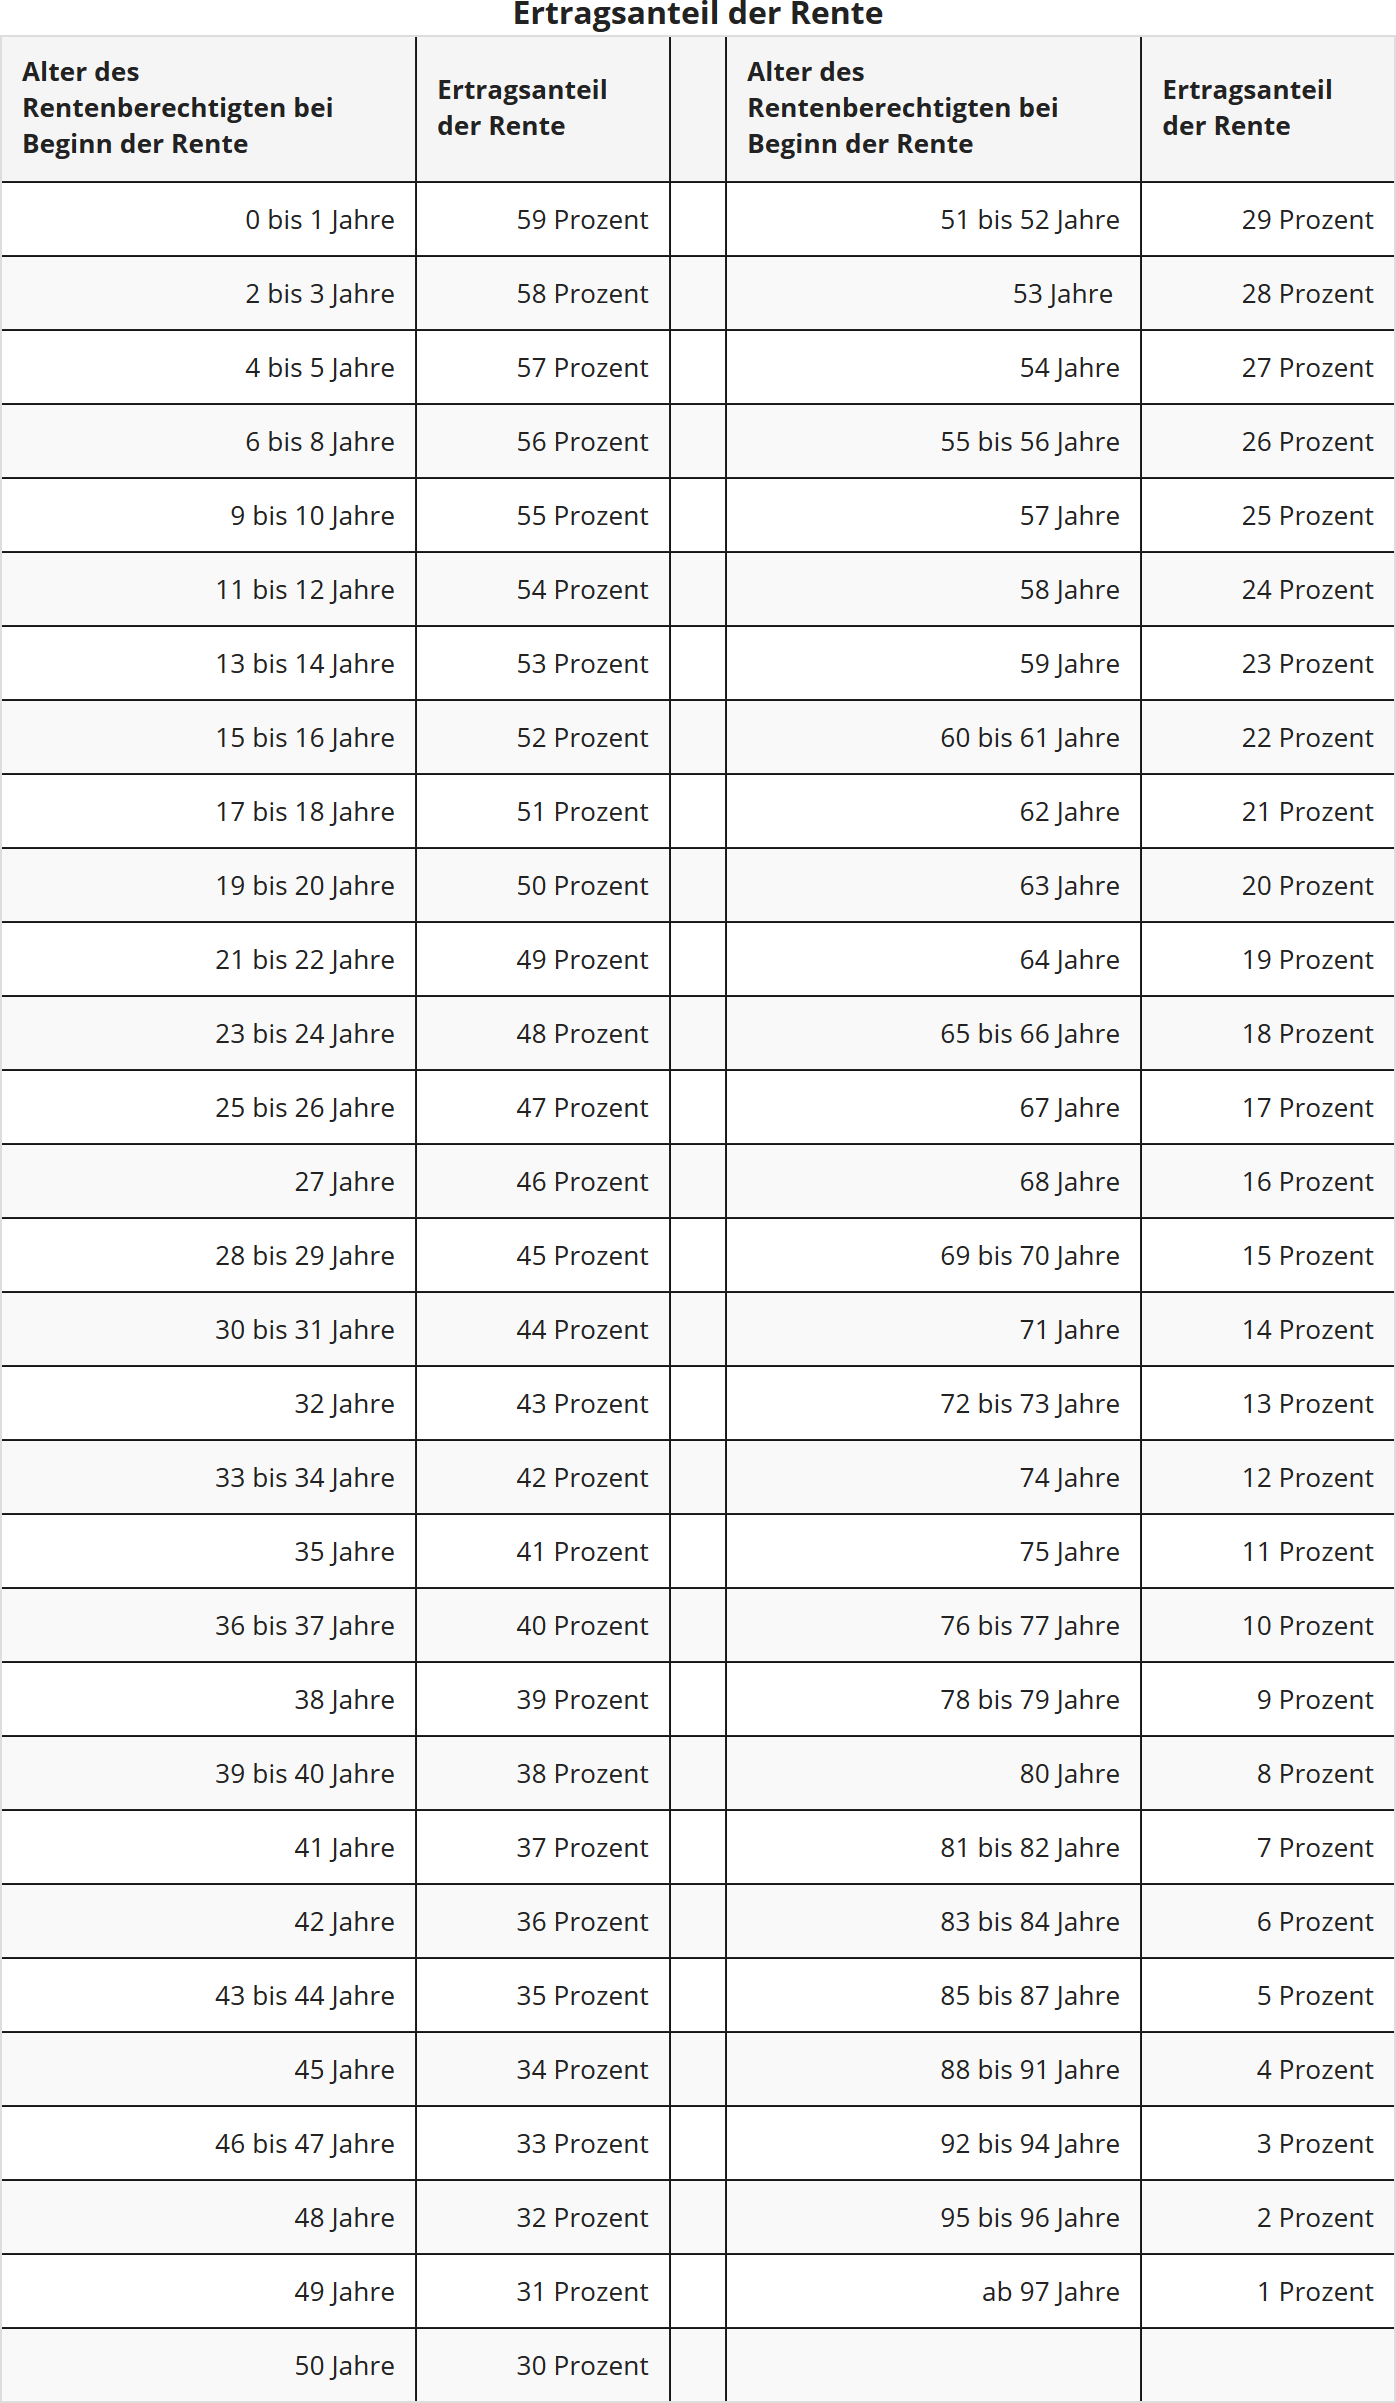
Udział w zyskach zależy od wieku emeryta w momencie rozpoczęcia wypłaty emerytury, wynosi na przykład dla 64-latków 19 procent, dla 65- i 66-latków 18 procent, a dla 67-latków 17 procent.
W poniższej tabeli znajdą Państwo wysokość udziału w zyskach w zależności od wieku w momencie rozpoczęcia emerytury; jest on automatycznie obliczany przez SteuerGo:
Pod koniec maja 2021 r. Federalny Trybunał Finansowy opublikował dwa wyroki dotyczące możliwego podwójnego opodatkowania emerytur. Skargi zainteresowanych emerytów zostały jednak oddalone. BFH uznaje podwójne opodatkowanie za możliwe tylko w nielicznych przypadkach. Uważa, że podstawowa systematyka opodatkowania emerytur jest zgodna z prawem, czyli ograniczone odliczenie wydatków na zabezpieczenie emerytalne w okresie aktywności zawodowej, połączone z częściowym zwolnieniem emerytur z podatku w fazie wypłaty. Podwójne opodatkowanie może wystąpić dopiero w przypadku późniejszych roczników emerytalnych (wyroki BFH z 19.5.2021, X R 33/19 i X R 20/21). Jednak przegrani skarżący złożyli skargę konstytucyjną przeciwko obu decyzjom BFH (sygn. 2 BvR 1143/21 i 2 BvR 1140/21).
Chodzi o to, jak dokładnie oblicza się podwójne opodatkowanie. BFH przyjął bardzo schematyczne podejście, które tylko w pojedynczych przypadkach prowadzi do zbyt wysokiego opodatkowania emerytur. Zgodnie z nim do obliczenia ewentualnego podwójnego opodatkowania stosuje się zasadę wartości nominalnej. Należy - mówiąc w uproszczeniu - porównać faktycznie wpłacone i objęte ulgą wydatki na zabezpieczenie emerytalne z faktycznie wypłaconymi i częściowo zwolnionymi z podatku kwotami emerytur. Nie należy ani dyskontować, ani uwzględniać inflacji.
Niektórzy eksperci, a także skarżący w sprawie X R 33/19, byli jednak zdania, że w fazie aktywności zawodowej nie nabywa się kwot emerytalnych w formie pieniężnej, lecz czyste punkty wynagrodzenia. Faktyczna wysokość emerytury krystalizuje się dopiero znacznie później. Jednak BFH nie zagłębił się w "zawiłości" matematyki finansowej i ubezpieczeniowej, lecz porównuje wpłacone i wypłacone kwoty pieniężne. Czy jest to słuszne, czy też istnieje korzystniejsze dla podatników obliczenie, mają rozstrzygnąć sędziowie konstytucyjni w Karlsruhe.
Obecnie rząd federalny i kraje związkowe w końcu zdecydowały się na wydawanie decyzji podatkowych w tej sprawie jako tymczasowych. Konkretnie: ustalenia podatkowe są wydawane tymczasowo w odniesieniu do "opodatkowania rent dożywotnich i innych świadczeń z podstawowego zabezpieczenia zgodnie z § 22 numer 1 zdanie 3 litera a podwójna litera aa EStG". Klauzula tymczasowa jest dołączana do wszystkich decyzji o podatku dochodowym za okresy rozliczeniowe od 2005 r., w których uwzględniono rentę dożywotnią lub inne świadczenie z tzw. podstawowego zabezpieczenia (pismo BMF z 30.8.2021, V A 3 - S 0338/19/10006 :001).
Oznacza to, że emeryci otrzymują teraz decyzje o podatku dochodowym z informacją o częściowej tymczasowości ustalenia podatkowego. Jeśli Federalny Trybunał Konstytucyjny uzna, że obecne opodatkowanie emerytur ustawowych oraz emerytur z zawodowych funduszy emerytalnych i podobnych zabezpieczeń emerytalnych jest niezgodne z konstytucją, decyzje podatkowe wydane teraz i w przyszłości mogą zostać zmienione bez wcześniejszego odwołania.