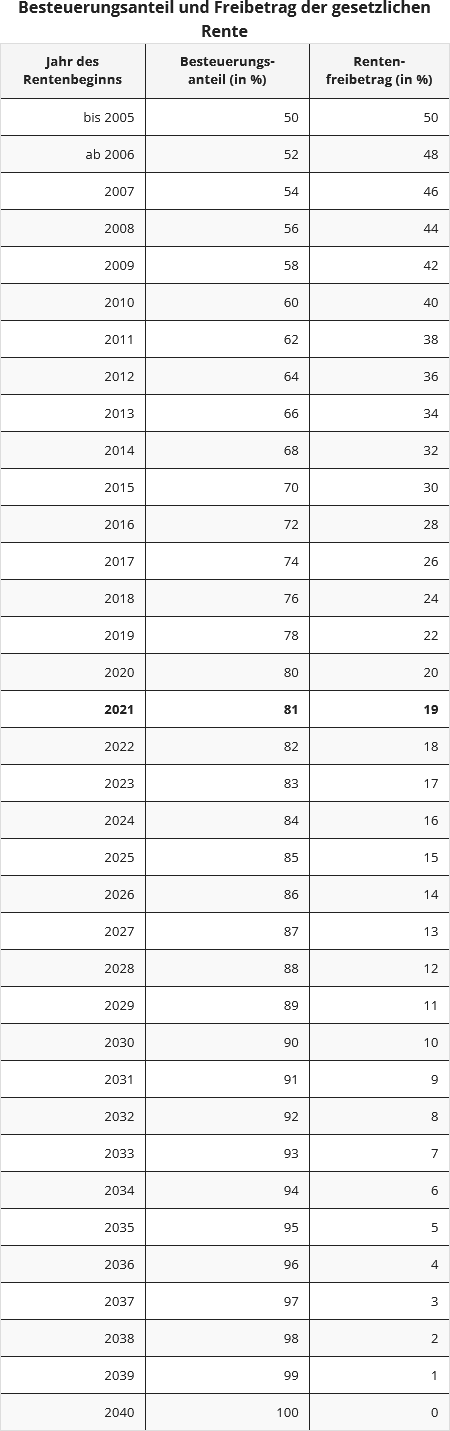
Ustawodawca na nowo uregulował opodatkowanie ustawowej emerytury w 2005 roku poprzez ustawę o dochodach emerytalnych. Od tego czasu określona część emerytury podlega opodatkowaniu, reszta pozostaje (jeszcze) wolna od podatku. Muszą Państwo opodatkować swoje dochody z emerytury, jest to tzw. odroczone opodatkowanie. Ile muszą Państwo opodatkować, zależy od roku przejścia na emeryturę.
Dla osób, które przeszły na emeryturę w 2005 roku lub wcześniej, kwota wolna od podatku wynosiła 50 procent. Z nieopodatkowanej emerytury tworzona jest (osobista) kwota wolna, dzięki czemu emeryci ci od 2005 roku mogą korzystać z "kwoty wolnej od podatku emerytalnego" w wysokości 50 procent. Ta kwota wolna od podatku emerytalnego pozostaje niezmieniona przez całe życie.
Od 2005 roku tzw. udział podlegający opodatkowaniu wzrasta co roku o dwa punkty procentowe, od 2021 roku o jeden punkt procentowy rocznie. Osoby, które przejdą na emeryturę od 2040 roku, będą musiały w pełni opodatkować swoje dochody z ustawowej emerytury.
Hans Müller przeszedł na emeryturę 1 stycznia 2009 roku i w ubiegłym roku otrzymał ustawową emeryturę w wysokości 12.000 Euro. Dla Hansa Müllera 58 procent jego emerytury podlega opodatkowaniu, kwota wolna od podatku emerytalnego wynosi 42 procent. Tak więc Müller musiałby zgłosić do urzędu skarbowego dochody w wysokości 6.960 Euro. Jeśli nie ma innych dochodów, nie musi składać zeznania podatkowego, ponieważ suma ta jest niższa od kwoty wolnej od podatku wynoszącej 9.744 Euro (2021).
Dożywotnia kwota wolna od podatku emerytalnego dla Hansa Müllera wynosi 5.040 Euro. Dochody przekraczające tę kwotę musiałby jednak opodatkować dopiero wtedy, gdyby przekroczyły również kwotę wolną od podatku.
Dochody z wynajmu i dzierżawy lub zyski kapitałowe muszą jednak zostać doliczone do dochodu.
Gdyby Hans Müller otrzymywał emeryturę w wysokości 15.000 Euro i przeszedł na emeryturę dopiero w 2021 roku, musiałby opodatkować 12.150 Euro (81 procent) swojej emerytury, a zatem złożyć zeznanie podatkowe.
Uwaga: Do końca życia kwota wolna od podatku emerytalnego dla Müllera pozostaje taka sama. Nawet jeśli po dostosowaniu emerytury jego dochody z emerytury wzrosną, w pierwszym przykładzie każdego roku tylko 5.040 Euro pozostanie wolne od podatku. Kwota wolna odnosi się do konkretnej kwoty pieniężnej, a nie do procentu danej emerytury. Tak więc Pan Müller musi w pełni opodatkować przyszłe dostosowania emerytury.