(2021)
Jak mogę odliczyć odzież roboczą jako narzędzia pracy?
Wydatki na odzież roboczą można odliczyć od podatku. Należy jednak pamiętać, że nie każda odzież, którą nosisz w pracy, jest odzieżą roboczą. Jeśli odzież można nosić również poza pracą, nie jest ona uznawana za odzież roboczą w rozumieniu podatkowym. Jeśli możliwe jest prywatne użytkowanie odzieży (jak w przypadku odzieży codziennej), nie można odliczyć wydatków jako kosztów uzyskania przychodu.
Odzież robocza musi być typową odzieżą roboczą, która ze względu na swoje właściwości i charakter jest przeznaczona i niezbędna do użytku zawodowego.
Na przykład uznawana jest następująca odzież robocza:
- Odzież ochronna każdego rodzaju (np. fartuchy robocze, płaszcze laboratoryjne, buty ochronne),
- czarny frak dla muzyka orkiestrowego,
- czarna spódnica dla kelnerek,
- czarny garnitur dla pracowników zakładów pogrzebowych,
- uniformy i odzież służbowa z odznakami,
- stroje urzędowe (sędziowie, prokuratorzy, adwokaci, duchowni)
- odzież sportowa dla nauczycieli wychowania fizycznego
- kolorystycznie określone garnitury i kostiumy dla pracowników linii lotniczych,
- biała odzież robocza dla lekarzy, pilotów, pracowników masarni.
- białe ubrania wierzchnie dla fryzjerów,
Można odliczyć od podatku rzeczywiście udokumentowane koszty zakupu. Jeśli spełnione są warunki do odliczenia odzieży roboczej, można również odliczyć koszty prania.
Obecnie Sąd Finansowy Berlin-Brandenburg nie uznał czarnego garnituru u mówcy pogrzebowego za odzież roboczą. Czarny garnitur, który w żaden sposób nie różni się od tego, co duża część społeczeństwa nosi jako odzież wizytową na specjalne okazje, nie jest typową odzieżą roboczą. Odzież ta może być używana w każdej chwili na prywatne uroczystości. Dotyczy to wszystkich zawodów, w tym niektórych grup zawodowych, takich jak mówcy pogrzebowi, pracownicy zakładów pogrzebowych, duchowni katoliccy i kelnerzy (FG Berlin-Brandenburg z 29.8.2018, 3 K 3278/15, rewizja VIII R 33/18). Zdaniem sędziów czarny garnitur, czarne bluzki i czarne swetry nie są typową odzieżą roboczą. To, czy i w jakim stopniu odzież jest faktycznie używana przez podatnika na prywatne okazje, jest nieistotne. Każdy pracownik zakładu pogrzebowego - a także każdy mówca pogrzebowy - może używać swojego czarnego garnituru również prywatnie, niezależnie od tego, czy pracuje na pełny etat, czy na pół etatu i ile godzin pracuje zawodowo. Jednak decyzja Sądu Finansowego jest sprzeczna z wcześniejszymi orzeczeniami BFH. Dlatego BFH rozstrzygnie spór w rewizji (rewizja: VIII R 33/18). Do tego czasu zaleca się, aby decyzje podatkowe były otwarte na odwołanie.
Jeśli samodzielnie pierzesz odzież roboczą, możesz oszacować koszty. W przypadku prania odzieży roboczej fiskus i orzecznictwo uznają zastosowanie wartości doświadczalnych stowarzyszeń konsumenckich (orzeczenie Sądu Finansowego Badenia-Wirtembergia, 3 K 202/04). Arbeitsgemeinschaft der Verbraucherverbände e.V., Bonn zleciło obliczenie kosztów jednego cyklu prania, w przeliczeniu na 1 kg prania (stan na grudzień 2002):
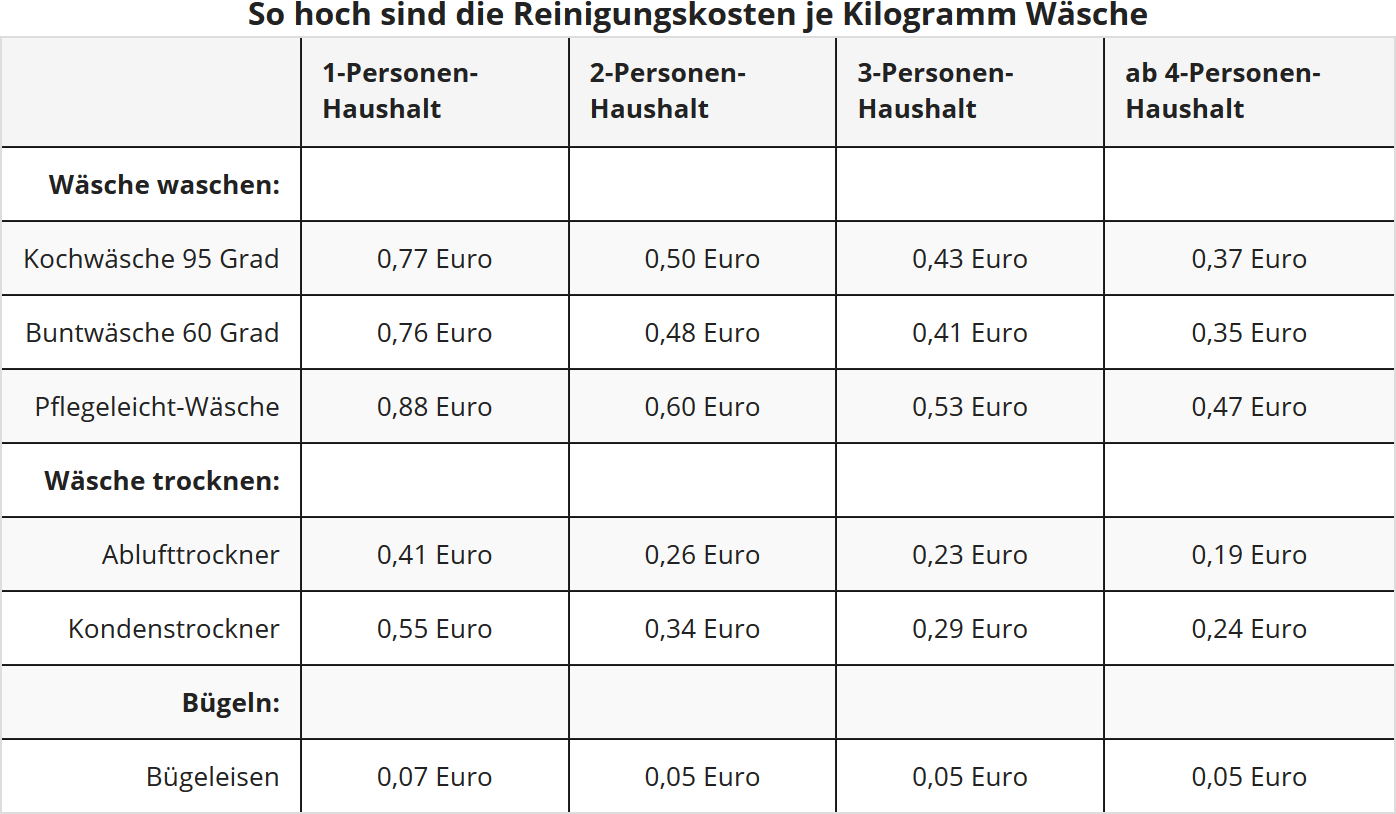
Aby obliczyć roczne koszty pielęgnacji "typowej odzieży roboczej" z tabeli, należy pomnożyć powyższe kwoty (Euro/kg) w danym rodzaju prania przez ilość (kg) typowej odzieży roboczej do prania w ciągu roku. Przykład: Jako osoba samotna przy 40 cyklach prania w roku, przy 3 kg prania gotowanego po 0,77 Euro i 2 kg prania łatwego w pielęgnacji po 0,88 Euro, uzyskasz łącznie 163 Euro kosztów prania do odliczenia (92,40 Euro plus 70,40 Euro).
Ważne: W średnim rachunku uwzględniono cenę zakupu pralki, ryczałt na konserwację oraz koszty operacyjne, takie jak prąd, woda i detergenty. Zastosowanie rocznej ryczałtu na koszty prania nie jest dozwolone zgodnie z BFH.
Oceny tekstu: Jak mogę odliczyć odzież roboczą jako narzędzia pracy?
5.00
z 5
Liczba ocen: 19



