(2022)
Jakie środki są objęte wsparciem i jak wysokie jest ulga podatkowa?
W ramach usług związanych z gospodarstwem domowym prace muszą być wykonane przez niezależnego usługodawcę lub agencję usługową. Do usług objętych ulgą należą m.in.:
- sprzątanie mieszkania, mycie okien, sprzątanie klatki schodowej i pozostałych pomieszczeń wspólnych,
- pielęgnacja ogrodu (np. koszenie trawy, przycinanie żywopłotów),
- usługi przy przeprowadzkach osób prywatnych (po odliczeniu zwrotów od osób trzecich).
Przykładową listę usług związanych z gospodarstwem domowym i usług rzemieślniczych objętych ulgą oraz nieobjętych ulgą można znaleźć również w piśmie BMF z dnia 11.09.2016.
Wydatki na usługi związane z gospodarstwem domowym, które są świadczone przez niezależnych usługodawców, można bezpośrednio odliczyć od podatku, do 20.000 Euro z 20 procent, maksymalnie 4.000 Euro rocznie.
Zasadniczo warunkiem odliczenia kosztów jest ich związek z własnym gospodarstwem domowym. Różne prace są jednak wykonywane zarówno na prywatnej posesji, jak i na terenie publicznym lub przynoszą korzyści prywatnemu gospodarstwu domowemu przynajmniej pośrednio, nawet jeśli dotyczą przede wszystkim obszaru publicznego. Należą do nich na przykład sprzątanie chodników czy odśnieżanie.
- W 2014 roku Federalny Trybunał Finansowy orzekł, że odśnieżanie na publicznych chodnikach jest kwalifikowane jako działalność związana z gospodarstwem domowym. Koszty zimowej obsługi przed własną posesją można więc odliczyć w wysokości 20 procent od podatku (wyrok BFH z 20.3.2014, VI R 55/12). Zdaniem sędziów BFH usługi związane z gospodarstwem domowym mają miejsce, gdy są świadczone "w przestrzeni istniejącego gospodarstwa domowego". Obejmuje to mieszkanie, ale także przynależny grunt. Dlatego pojęcie "gospodarstwo domowe" należy interpretować przestrzennie-funkcjonalnie.
- W 2020 roku BFH orzekł jednak, że wydatki na sprzątanie ulic przed posesją nie są objęte ulgą podatkową jako usługi związane z gospodarstwem domowym zgodnie z § 35a ust. 2 zdanie 1 EStG (wyrok BFH z 13.5.2020, VI R 4/18).
- Obecnie Federalne Ministerstwo Finansów opublikowało w tej sprawie następujące krótkie zestawienie, zgodnie z BFH (pismo BMF z 1.9.2021, IV C 8 - S 2296-b/21/10002 :001):
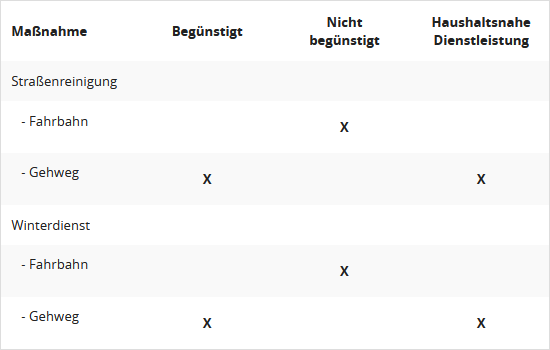
Zasadniczo warunkiem odliczenia kosztów jest ich związek z własnym gospodarstwem domowym. Różne prace są jednak wykonywane zarówno na prywatnej posesji, jak i na terenie publicznym lub przynoszą korzyści prywatnemu gospodarstwu domowemu przynajmniej pośrednio, nawet jeśli dotyczą przede wszystkim obszaru publicznego. Należą do nich na przykład sprzątanie chodników czy odśnieżanie.
- W 2014 roku Federalny Trybunał Finansowy orzekł, że odśnieżanie na publicznych chodnikach jest kwalifikowane jako działalność związana z gospodarstwem domowym. Koszty zimowej obsługi przed własną posesją można więc odliczyć w wysokości 20 procent od podatku (wyrok BFH z 20.3.2014, VI R 55/12). Zdaniem sędziów BFH usługi związane z gospodarstwem domowym mają miejsce, gdy są świadczone "w przestrzeni istniejącego gospodarstwa domowego". Obejmuje to mieszkanie, ale także przynależny grunt. Dlatego pojęcie "gospodarstwo domowe" należy interpretować przestrzennie-funkcjonalnie.
- W 2020 roku BFH orzekł jednak, że wydatki na sprzątanie ulic przed posesją nie są objęte ulgą podatkową jako usługi związane z gospodarstwem domowym zgodnie z § 35a ust. 2 zdanie 1 EStG (wyrok BFH z 13.5.2020, VI R 4/18).
- Obecnie Federalne Ministerstwo Finansów opublikowało w tej sprawie następujące krótkie zestawienie, zgodnie z BFH (pismo BMF z 1.9.2021, IV C 8 - S 2296-b/21/10002 :001):
Tipp
Obecnie Federalny Trybunał Finansowy odmówił ulgi podatkowej zgodnie z § 35a EStG dla obliczeń statycznych wykonanych przez statyka. Dotyczy to również sytuacji, gdy obliczenia statyczne były niezbędne do wykonania usługi rzemieślniczej (wyrok BFH z 4.11.2021, VI R 29/19).
Müllabfuhrgebühren
Uwaga: Koszty wywozu śmieci nie są obecnie uwzględniane jako usługa związana z gospodarstwem domowym w zeznaniu podatkowym. Administracja finansowa opiera się na starym wyroku Sądu Finansowego w Kolonii z 26.1.2011 (4 K 1483/10, EFG 2011 S. 978 Nr. 11). Uzasadnienie ma polegać na tym, że główna usługa nie jest wykonywana w granicach posesji podatników. Główną usługą nie jest odbiór śmieci, lecz ich późniejsze usunięcie i utylizacja. Opróżnianie i transport śmieci to jedynie pomocnicze usługi. Obecnie Sąd Finansowy w Münsterze potwierdził to stanowisko, ale wyraźnie dopuścił rewizję, która już została złożona (wyrok z 24.2.2022, 6 K 1946/21 E, Rev. unter VI R 8/22).
Oceny tekstu: Jakie środki są objęte wsparciem i jak wysokie jest ulga podatkowa?
5.00
z 5
Liczba ocen: 3



