Налоговая декларация за 2021 год: что нового
Срок подачи налоговой декларации 2021
Вы обязаны подать декларацию о подоходном налоге, если существует определенная причина. В этом случае проводится так называемая обязательная оценка или оценка ex officio.
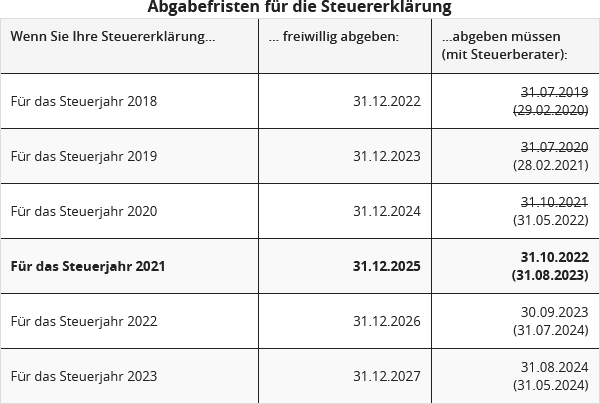
Если нет причин для обязательной оценки, работники, пенсионеры и лица, получающие пенсию по выслуге лет, могут подать налоговую декларацию добровольно (так называемая оценка по заявлению в соответствии с § 46 Abs. 2 Nr. 8 EStG). В этом случае Вы можете подать декларацию в течение четырех лет после налогового года, то есть для налоговой декларации 2020 года до 31.12.2024 (§ 169 AO).
Для подачи действуют следующие сроки:
Штраф за просрочку подачи
С 2019 года действуют новые правила взимания штрафов за просрочку, которые впервые применяются к налоговой декларации за 2018 год. Помимо неизменного "правила возможности" вводятся "обязательное правило" и минимальный штраф за просрочку (§ 152 AO, измененный "Законом о модернизации налогового процесса" от 18.7.2016).
Обязательство подачи при получении пособия по сокращенному рабочему времени
В связи с кризисом, вызванным коронавирусом, правила, касающиеся получения пособия по сокращенному рабочему времени, были многократно изменены. Срок получения пособия по сокращенному рабочему времени был продлен до 24 месяцев. Также существуют специальные правила для налогового учета надбавок работодателя к пособию по сокращенному рабочему времени и сезонному пособию по сокращенному рабочему времени. Что означают эти правила для налоговой декларации?
Лица, получившие более 410 евро пособия по сокращенному рабочему времени в календарном году, обязаны подать налоговую декларацию. Те, кто не подает декларацию "добровольно", должны учитывать, что налоговые органы получают информацию о получении пособия по сокращенному рабочему времени через обмен данными, могут потребовать налоговую декларацию через год или два и наложить значительные штрафы за просрочку.
Также надбавки подлежат учету в целях прогрессии (§ 32b Abs. 1 Nr. 1g EStG). Работодатель должен указать их в электронной справке о заработной плате (за календарный год 2020) под номером 15.
Налоговое послабление: увеличение базовой суммы
Налоговая базовая сумма гарантирует, что часть дохода, необходимая для жизненно важных нужд, не облагается налогом (минимум для существования). С 01.01.2021 базовая сумма была увеличена с 9.408 евро до 9.744 евро. Для супругов действует двойная сумма (§ 32a EStG). С 01.01.2022 произойдет дальнейшее увеличение до 9.984 евро 10.347 евро (§ 32a EStG).
Artikel aktualisiert:
Коалиционный комитет 23.02.2022 принял решение о повышении базовой суммы подоходного налога с 9.984 евро на 363 евро до 10.347 евро. Это повышение действует задним числом с 1 января 2022 года.
Снижение скрытой прогрессии
Для компенсации скрытой прогрессии и предотвращения постепенного увеличения налогов ключевые показатели налоговой ставки увеличиваются на предполагаемый уровень инфляции, то есть "вправо", на 1,52 процента (2021 г.) и на 1,17 процента (2022 г.).
Благодаря этой корректировке повышение налоговых ставок прогрессивной шкалы налогообложения применяется только при несколько более высоком доходе, что позволяет сохранить больше чистого дохода. Без этой корректировки налогоплательщики, чей доход увеличивается только на уровень инфляции, должны были бы платить в среднем больше налогов и имели бы меньшую чистую покупательную способность.
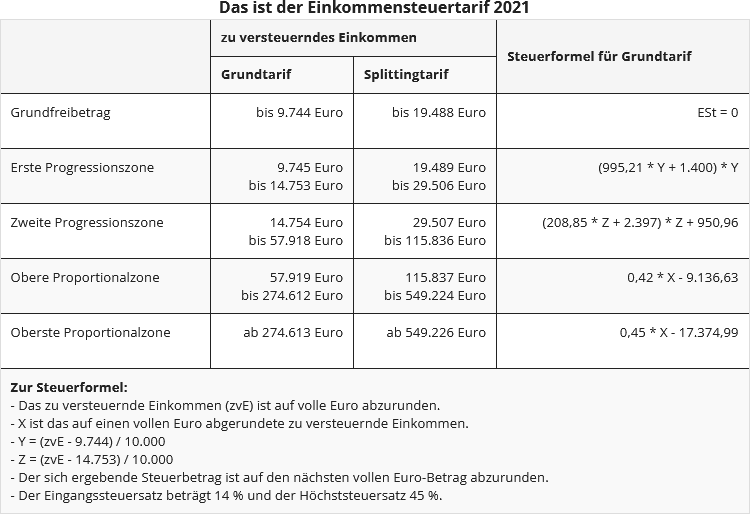
Новая шкала подоходного налога 2021
Налог на богатство применяется только при более высоком доходе
С 2007 года существует так называемый налог на богатство, надбавка к налогу в размере 3 процентных пунктов для лиц с высоким доходом. Таким образом, максимальная налоговая ставка в высшей пропорциональной зоне составляет 45% и применяется к налогооблагаемому доходу в 2019 году от 265.327 евро или 530.653 евро (неженатые / женатые).
В 2021 году высшая пропорциональная зона с налоговой надбавкой в размере 3 процентов начинается только с налогооблагаемого дохода в 274.613 евро для неженатых и 549.225 евро для женатых. С 2022 года высшая пропорциональная зона начинается с налогооблагаемого дохода в 278.826 евро или 555.651 евро.
Семейное положение: брак для однополых пар с 01.10.2017
Многие однополые пары воспользовались возможностью преобразовать свое зарегистрированное партнерство в брак. Однако они должны учитывать важный налоговый срок: они могут подать заявление на совместную оценку с тарифом разделения до 31.12.2020 - и задним числом за все годы с начала зарегистрированного партнерства. Это возможно даже в том случае, если налоговые уведомления уже вступили в силу.
Условием является то, что зарегистрированное партнерство было преобразовано в брак до 31.12.2019 (статья 97 § 9 Abs. 5 AO-Einführungsgesetz 2019, введено "Законом о предотвращении потерь НДС при торговле товарами в Интернете и внесении изменений в другие налоговые положения"). Последующее предоставление тарифа разделения обычно приводит к возврату налога, поэтому заявление следует подать незамедлительно, если это еще не сделано.
Поддержка семей: увеличение пособия на ребенка и детского пособия
Для семей с 01.01.2021 года были увеличены пособие на ребенка, а также детское пособие и пособие BEA ("Второй закон о снижении налоговой нагрузки на семьи" от 01.12.2020).
Были увеличены
- пособие на ребенка на 15 евро на ребенка в месяц.
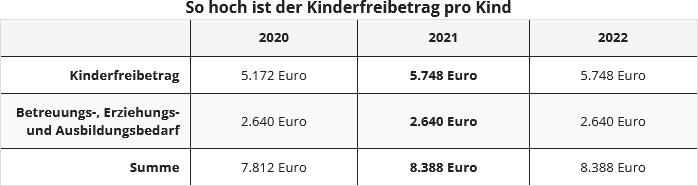
- детское пособие с 2.586 евро до 2.730 евро на каждого родителя.
- пособие BEA (на уход и воспитание или обучение) с 1.320 евро до 1.464 евро на каждого родителя.
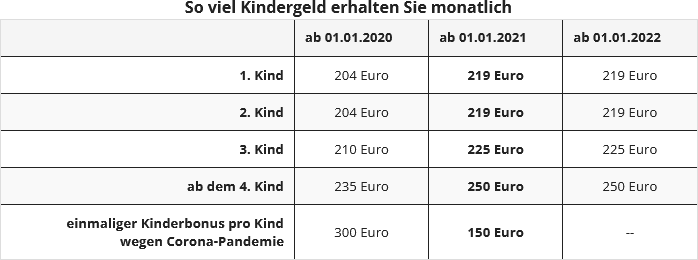
Актуально: Семьи особенно сильно пострадали от кризиса, вызванного коронавирусом. Поэтому в 2020 году пособие на ребенка было единовременно увеличено на 300 евро на каждого ребенка, имеющего право на получение пособия, так называемый детский бонус 2020 (§ 6 Abs. 3 BKKG; § 66 Abs. 1 Satz 3 EStG). В 2021 году также предусмотрен бонус. Он составляет 150 евро (принят "Третьим законом о налоговой помощи в связи с коронавирусом").
Сумма налогового послабления для родителей-одиночек:
С 2004 года родителям-одиночкам предоставляется сумма налогового послабления, если в их домохозяйстве проживает хотя бы один ребенок, на которого они получают пособие на ребенка или налоговое пособие на ребенка, и в домохозяйстве не проживает другой взрослый (§ 24b EStG). Целью суммы налогового послабления является компенсация более высоких расходов на собственное содержание и ведение домашнего хозяйства для "настоящих" родителей-одиночек, которые ведут общее хозяйство только со своими детьми и без других взрослых, которые фактически или финансово вносят вклад в домохозяйство.
Сумма налогового послабления для родителей-одиночек с одним ребенком долгое время составляла всего 1.908 евро. Дополнительно за второго и каждого следующего ребенка начислялось по 240 евро. Родители-одиночки с 2 детьми с 2015 года получают налоговое послабление в размере 2.148 евро. Сумма налогового послабления и сумма увеличения сокращаются на одну двенадцатую за каждый полный календарный месяц, в котором условия для их получения не выполняются.
С 2020 года сумма налогового послабления постоянно увеличена с 1.908 евро до 4.008 евро и более чем удвоена. Сумма увеличения в размере 240 евро остается неизменной (§ 24b Abs. 2 Satz 3 EStG, изменено "Вторым законом о налоговой помощи в связи с коронавирусом").
Пенсия из государственного пенсионного страхования
Для пенсионеров, которые впервые начали получать пенсию в 2021 году, доля налогообложения составляет 80% от суммы пенсии. Брутто-сума пенсии облагается налогом на 81%, при этом вычитается стандартная сумма расходов на рекламу в размере 102 евро.
В следующем 2022 году полная годовая сумма пенсии снова облагается налогом по ставке 80%. Оставшаяся часть пенсии является Вашей личной суммой освобождения от налога на пенсию, которая будет действовать в течение всего срока получения пенсии. С 2023 года полная годовая сумма пенсии облагается налогом за вычетом суммы освобождения от налога на пенсию и стандартной суммы расходов на рекламу в размере 102 евро.
Пенсии и пенсии по выслуге лет
Пенсионные выплаты - в отличие от пенсий из государственного пенсионного страхования - подлежат полному налогообложению как "доход от работы по найму" и поэтому должны быть указаны в "Приложении N". Пенсионные выплаты с 2005 года облагаются налогом с учетом пенсионного пособия, надбавки к пенсионному пособию и стандартной суммы расходов на рекламу в размере 102 евро.
Если Вы выходите на пенсию в 2021 году, пенсионное пособие для Вас составит 15,1% от пенсионных выплат, максимум 1.140 евро, а надбавка к пенсионному пособию - 342 евро. Вместе со стандартной суммой расходов на рекламу в размере 102 евро выплаты остаются необлагаемыми налогом до 1.584 евро - пожизненно.
Страховые взносы: окончание проверки на более выгодные условия
Страховые взносы с 2005 года учитываются в налоговом отношении по новым правилам. С 2010 года для страховых взносов действуют три различных вычета: для взносов на пенсионное обеспечение, на базовое медицинское страхование и обязательное страхование по уходу, а также на другие виды страхования. До 2004 года для всех страховых взносов существовала единая максимальная сумма страхования. Чтобы избежать ухудшения условий, налоговая инспекция в течение следующих 15 лет проводила так называемую проверку на более выгодные условия ex officio (§ 10 Abs. 4a EStG).
В 2020 году предыдущая проверка на более выгодные условия была прекращена. Таким образом, налоговая инспекция больше не проверяет в рамках оценки подоходного налога, является ли для Вас более выгодным новое законодательство или старое правило 2004 года в отношении страховых взносов.
Медицинское страхование: более высокие пороги для семейного страхования
В системе обязательного медицинского и страхования по уходу члены семьи застрахованы бесплатно, если их общий доход регулярно не превышает одну седьмую от ежемесячной расчетной величины. Поскольку расчетная величина обычно изменяется ежегодно, изменяется и порог дохода для бесплатного страхования членов семьи в системе обязательного медицинского страхования. В 2021 году порог дохода составляет 470 евро в месяц.
Порог дохода может быть превышен три раза в год без потери права на бесплатное семейное страхование. Этот срок будет отменен, и правило будет продлено на неопределенный срок. Если, однако, порог дохода превышен несколько раз, существует возможность добровольного страхования в системе обязательного медицинского страхования.
Новая фиксированная сумма для домашнего офиса, подлежащая вычету из налогооблагаемой базы
В период с 01.01.2020 по 31.12.2021 работники, работающие из дома и не имеющие рабочего места, соответствующего налоговым требованиям для рабочего кабинета, могут заявить фиксированную сумму в размере 5 евро в день в качестве расходов на рекламу. Фиксированная сумма для домашнего офиса ограничена максимум 600 евро в год.
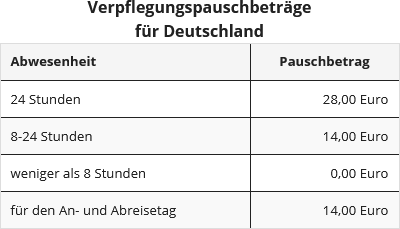
Увеличение фиксированных сумм на питание
С 01.01.2020 года фиксированные суммы на питание были увеличены (§ 9 Abs. 4a Satz 3 EStG, изменено "Законом о дальнейшем налоговом стимулировании электромобильности и внесении изменений в другие налоговые положения" от 12.12.2019).
Новая фиксированная сумма на проживание для водителей грузовиков
С 01.01.2020 года введена новая суточная надбавка для водителей грузовиков, которая может быть заявлена вместо фактических расходов. Фиксированная сумма на проживание в размере 8 евро за календарный день может быть учтена в качестве расходов на рекламу - дополнительно к "обычной" фиксированной сумме на питание.
Профессиональный переезд: увеличение фиксированных сумм
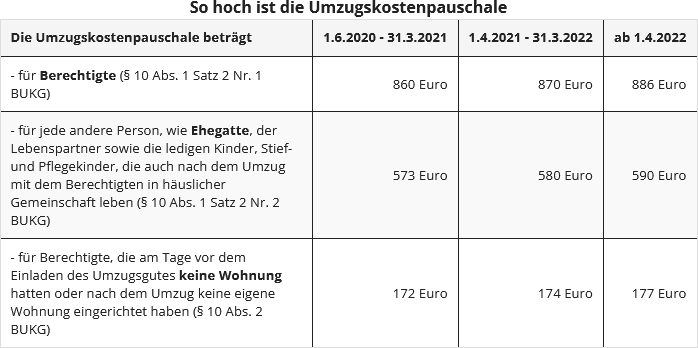
При переезде по профессиональным причинам Вы можете вычесть расходы на переезд в качестве расходов на рекламу или получить их возмещение от работодателя без уплаты налогов. К ним относятся транспортные расходы, командировочные расходы, двойные арендные платежи, комиссионные за аренду квартиры, а также другие расходы на переезд. В то время как первые расходы могут быть вычтены в размере, подтвержденном документально, другие расходы на переезд могут быть заявлены по фиксированной ставке.
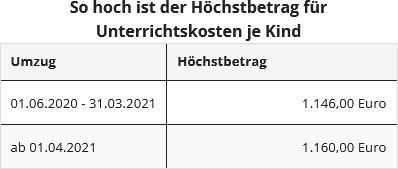
Если у детей возникли трудности в школе из-за смены места жительства, Вы можете вычесть "расходы на дополнительное обучение детей" в качестве расходов на рекламу до определенного максимального размера (§ 9 Abs. 2 BUKG 2019).
Налоговые льготы для благотворительных организаций
Для пожертвований в помощь пострадавшим от кризиса, вызванного коронавирусом, - независимо от их размера - достаточно упрощенного подтверждения пожертвования. Это должно снизить административные расходы для поддерживаемых организаций. (Указание BMF от 9.4.2020, IV C 4 -S 2223/19/10003).
Содержание нуждающихся лиц: увеличение максимальной суммы содержания
С 01.01.2010 максимальная сумма содержания была увеличена с 9.408 евро до 9.744 евро. Максимальная сумма содержания часто не предоставляется в полном объеме, а сокращается. На одну двенадцатую за каждый полный календарный месяц, в котором условия не выполнены, на собственные доходы и поступления получателя содержания, превышающие необлагаемую сумму в размере 624 евро, а также на одну, две или три четверти, если получатель содержания проживает в стране с более низким уровнем жизни.
Налоговые льготы на меры по энергетической санации
С 01.01.2020 вводится налоговая льгота на меры по энергетической санации зданий, используемых для собственных жилых целей. Из налога могут быть вычтены 20 процентов расходов, распределенных на 3 года:
- 7 процентов в первый и второй год, максимум 14.000 евро в каждый год, и
- 6 процентов в третий год, максимум 12.000 евро.
В общей сложности расходы на санационные мероприятия в размере до 200.000 евро на один объект могут быть профинансированы. Поддерживаются строительные работы, начатые с 01.01.2020 и завершенные до 01.01.2030 (§ 35c EStG, введено "Законом о реализации программы защиты климата 2030 в налоговом законодательстве" от 21.12.2019).
Налоговые классы: комбинация налоговых классов при вступлении в брак
С 01.01.2018 при вступлении в брак оба супруга автоматически получают налоговые классы IV и IV (§ 38b Abs. 1 Nr. 3 и 4, а также § 39e Abs. 3 Satz 3 EStG, изменено "Законом о борьбе с уклонением от уплаты налогов" от 23.6.2017). Комбинация налоговых классов IV/IV теперь является стандартной для супругов, а комбинация налоговых классов III/V - выборочной. Только по заявлению обоих супругов предоставляется комбинация III/V.
Комбинация IV/IV может быть предоставлена обоим супругам, даже если только один из супругов получает заработную плату. Комбинация налоговых классов III/V применяется только в том случае, если оба супруга этого хотят. Переход с налогового класса III или V на налоговый класс IV также возможен по заявлению только одного из супругов, в результате чего оба супруга будут отнесены к налоговому классу IV.
Смена налогового класса возможна несколько раз в год
С 01.01.2020 право на смену налогового класса для супругов и партнеров больше не ограничено одной сменой в календарный год (§ 39 Abs. 6 Satz 3 EStG, изменено "Третьим законом о снижении бюрократии" от 22.11.2019).
(2021): Налоговая декларация за 2021 год: что нового
До какого срока я должен подать налоговую декларацию?
Впервые для налоговой декларации 2018 законодательные сроки подачи были продлены на два месяца. Это также относится к налоговой декларации 2021:
- Для граждан, которые составляют свою налоговую декларацию самостоятельно, срок подачи продлевается на 2 месяца с 31 мая до 31 июля следующего года (§ 149 Abs. 2 AO). Налоговая декларация 2021 должна быть подана до 31.07.2022.
- Граждане, которые получают консультации от налогового консультанта или ассоциации по подоходному налогу, также получают два дополнительных месяца для подачи своей декларации. Если ранее продление срока после 31 декабря следующего года было возможно только на основании обоснованных индивидуальных заявлений, теперь срок продлевается до конца февраля второго последующего года, т.е. для 2021 до 28.02.2023 (§ 149 Abs. 3 и 4 AO).
Но будьте осторожны: Налоговые органы имеют возможность так называемого предварительного запроса. Поэтому Вы должны быть готовы к тому, что Вам придется подать налоговую декларацию до указанных сроков. В любом случае, при поздней подаче грозят высокие штрафы за просрочку. Их назначение больше не зависит от усмотрения налогового инспектора, а является обязательным.
SteuerGo
19.05.2022 в Бундестаге был принят Четвертый закон о налоговых льготах в связи с коронавирусом. В нем установлено, что срок подачи в случае обязательной оценки для налоговой декларации за 2021 истекает 31 октября 2022 года. Закон также регулирует продление сроков подачи для следующих налоговых лет 2022, 2023 и 2024 годов.
Сроки подачи налоговой декларации

Подать заявление на продление срока
Если Вы понимаете, что Ваша налоговая декларация не будет готова в ближайшие недели, лучше подать заявление на продление срока сегодня, а не завтра. Это заявление следует подать до 31 июля 2022, и у Вас нет права на его удовлетворение налоговой инспекцией. Лучше всего подать заявление на молчаливое продление срока, если Вы больше ничего не услышите, Ваше заявление одобрено. Важно указать причины Вашей просьбы. К ним относятся, например, переезд, командировка, болезни или отсутствие документов. Если налоговая инспекция примет продление, у Вас обычно будет время до 31 декабря 2023.
Налоговый консультант обеспечивает продление срока
Если Вы наняли налогового консультанта или ассоциацию по подоходному налогу, Вам повезло. Тогда срок автоматически продлевается до 28 февраля 2023, если налоговая инспекция не требует явной более ранней подачи. Причина более позднего срока проста: налоговым экспертам невозможно выполнить всю работу в первые пять месяцев года.
Рано или поздно придет напоминание
Если Вы не дадите о себе знать, налоговая инспекция рано или поздно отправит Вам напоминание и установит срок. Этот срок следует воспринимать всерьез, иначе может быть назначена принудительная плата, а также грозит значительный штраф за просрочку. Поэтому лучше связаться заранее.
Те, кто подает добровольно, имеют больше времени
Если Вы относитесь к тем, кто не обязан подавать налоговую декларацию, Вас это все не касается. Налоговая служба не ожидает от Вас денег, а, вероятно, должна будет вернуть деньги. Именно поэтому Вам стоит не откладывать подачу декларации. По закону у Вас достаточно времени: при добровольной оценке у Вас есть четыре года, в течение которых налоговая декларация может быть подана (но не обязательно).
Ваша налоговая декларация за 2021 должна быть подана до 31 декабря 2025 – ни днем позже, иначе вся работа будет напрасной. Однако лучше не использовать весь срок, а заняться этим заранее. Как показывает опыт, легче собрать необходимые документы в следующем году, чем через три года. Кроме того, речь идет о деньгах – кто хочет ждать возврата четыре года?
(2021): До какого срока я должен подать налоговую декларацию?



