Dieser Text bezieht sich auf die
. Die Version die für die
Особое церковное пособие: Обязанность уплаты церковного налога для супруга без конфессии.
Обязанность уплаты церковного налога существует, как правило, только для членов религиозной общины, взимающей налог, которые имеют место жительства в Германии и в области действия этой религиозной общины. Определяющим является формальное членство, а не, например, степень веры и участие в религиозной жизни. Те, кто не принадлежит к религиозной общине, взимающей налог, не обязаны платить церковный налог. Но как обстоит дело с супругами?
Это не редкость, когда хорошо зарабатывающий супруг выходит из церкви, чтобы сэкономить на церковном налоге, а неработающий супруг с детьми остается членом церковной общины. Однако, если кто-то считает, что теперь вообще не нужно платить церковный налог, он может ошибаться.
Если супруг, являющийся членом церкви, не имеет собственного дохода, то, конечно, не может быть взят "церковный налог с дохода". Однако в смешанных браках церкви взимают "особый церковный сбор" как особую форму церковного налога, что особенно практикуется евангелическими церквями.
- "Особый церковный сбор" взимается с супруга, являющегося членом церкви, который не имеет дохода или имеет небольшой доход и, следовательно, не должен платить церковный налог с дохода. В этом случае особый церковный сбор рассчитывается на основе общего налогооблагаемого дохода обоих супругов. Он взимается только в том случае, если общий налогооблагаемый доход превышает 30.000 евро, и только при совместной подаче декларации, а не при раздельной подаче для супругов.
- Согласно позиции Федерального конституционного суда, с конституционной точки зрения допустимо, чтобы "особый церковный сбор" рассчитывался на основе расходов на образ жизни супруга, являющегося членом церкви. В качестве вспомогательного критерия при совместной подаче декларации используется общий налогооблагаемый доход. Взимание особого церковного сбора допустимо, даже если доход получает только другой - неверующий - супруг. В браке как жизненном и экономическом сообществе каждый супруг имеет право на половину дохода другого (постановление Федерального конституционного суда от 28.10.2010, 2 BvR 591/06).
В настоящее время Европейский суд по правам человека (ЕСПЧ) постановил, что взимание церковного налога или особого церковного сбора в смешанном браке в Германии не нарушает Европейскую конвенцию о правах человека и, следовательно, является допустимым (постановление ЕСПЧ от 6.4.2017, жалоба № 10138/11 и др.).
Случай: Истец сам не принадлежит ни к одной религиозной общине, его супруга является членом Евангелической церкви. Супруги подают заявление на совместную подачу декларации - с тем результатом, что муж должен оплатить церковный налог за свою супругу в размере 2.220 евро. Эта сумма была вычтена из его налогового возмещения. Он и еще четыре заявителя утверждали в ЕСПЧ,
- что расчет церковного налога или церковного сбора на основе общего дохода супругов нарушает их права по ст. 9 ЕКПЧ (свобода вероисповедания) в нескольких отношениях,
- что они были привлечены к уплате особого церковного сбора за своего супруга, не будучи сами членами церкви,
- что они были вынуждены полагаться на финансовую поддержку супруга для оплаты церковного сбора и, таким образом, зависели от супруга в осуществлении своей свободы вероисповедания,
- что они были обязаны платить непропорционально высокий церковный налог, поскольку при его расчете также учитывался доход супруга.
В настоящее время Финансовый суд Саксонии считает, что правило в Саксонии о специальном церковном сборе в смешанном браке противоречит Основному закону, поскольку супруги в 2014 и 2015 годах без объективной причины были поставлены в худшее положение, чем зарегистрированные партнерства. Правило нарушает общий принцип равенства (постановление от 25.3.2019, 5 K 1549/18).
В настоящее время Министерство финансов Баварии объявило, что в Баварии Евангелическо-лютеранская церковь и Евангелическо-реформатская церковь отказываются от взимания особого церковного сбора, и это решение действует задним числом с налогового года 2018 (указ Министерства финансов Баварии от 21.1.2019, BStBl I 2019 S. 213).
(2021): Особое церковное пособие: Обязанность уплаты церковного налога для супруга без конфессии.
Сколько я сэкономлю на церковном налоге, если выйду из церкви?
Если Вы выйдете из церкви, Вы не сэкономите полностью церковный налог, который удерживается из Вашей зарплаты в течение года. Вы также должны отказаться от преимущества вычета церковного налога в качестве особых расходов из Вашего налогооблагаемого дохода.
Вам предоставляется единовременная сумма особых расходов в размере 36 евро (супруги 72 евро) за весь год. Однако Вы можете полностью заявить церковный налог в качестве особых расходов. Это уменьшает Ваш налогооблагаемый доход, а также подоходный налог.
Пример: Если Вы и Ваш супруг(а) платите 600 евро церковного налога в год, Вы можете дополнительно заявить сумму, превышающую единовременную сумму особых расходов, в качестве особых расходов (600 евро церковного налога минус 72 евро единовременная сумма особых расходов).
528 евро при предельной налоговой ставке 28 процентов вернут Вам 147 евро подоходного налога. Таким образом, уменьшается Ваш церковный налог, который рассчитывается на основе подоходного налога, а также солидарный сбор (9 процентов или 5,5 процентов от 147 евро). Это примерно на 20 евро меньше. Таким образом, церковный налог приносит Вам налоговую выгоду в размере 167 евро.
Эту выгоду от особых расходов Вы должны вычесть из Вашего церковного налога, чтобы рассчитать, какую выгоду Вам принесет выход из церкви. В этом примере Вы с супругом(ой) сэкономите 433 евро по сравнению с предыдущим годом, если не будете платить церковный налог, но при этом откажетесь от возможности вычета особых расходов.
(2021): Сколько я сэкономлю на церковном налоге, если выйду из церкви?
Где я могу найти свой налоговый идентификационный номер?
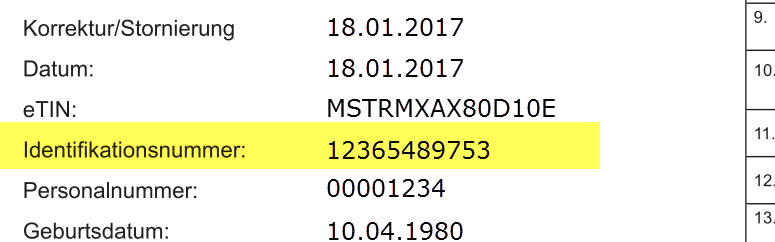
Вам была присвоена налоговая идентификационная номер, о чем Федеральное центральное налоговое управление уведомило Вас в письменной форме. Одиннадцатизначный номер действует пожизненно. В этом письме номер обозначен как "Персональный идентификационный номер", часто его также называют "Идентификационный номер" и обычно сокращают как TIN (Tax Identification Number) или Steuer-ID.
Как правило, Вы можете найти свой идентификационный номер также
- в уведомлении о подоходном налоге или
- в справке о заработной плате
Налоговый идентификационный номер не следует путать с eTIN, который также указан в справке о заработной плате и используется работодателем для передачи данных о заработной плате.
После переходного периода налоговая идентификационная номер должна заменить текущий налоговый номер для подоходного налога. Указание налоговой идентификационной номера не является обязательным условием для подачи налоговой декларации.
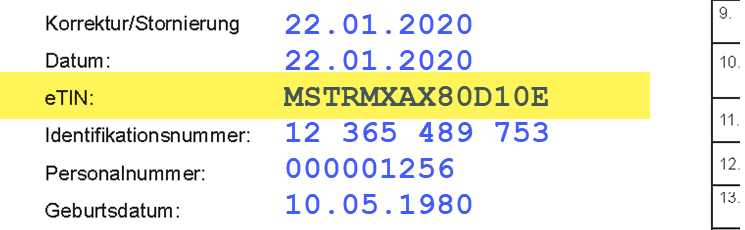
(2021): Где я могу найти свой налоговый идентификационный номер?
С какого момента я должен платить церковный налог?
Обязанность уплаты церковного налога начинается с момента крещения или вступления/повторного вступления в религиозную общину. В этом случае Вы должны платить церковный налог с начала следующего месяца.
Если Вы меняете религиозную общину, то обязанность уплаты церковного налога также возникает с начала следующего месяца. Однако она вступает в силу только после того, как Вы перестанете платить церковный налог в предыдущую религиозную общину.
В израильской культовой общине обязанность уплаты церковного налога возникает на основании происхождения и вероисповедания.
(2021): С какого момента я должен платить церковный налог?
Кто должен платить церковный налог?
Если Вы являетесь членом одной из следующих религиозных общин, Вы должны платить церковный налог:
- Римско-католическая церковь
- Евангелические земельные церкви
- Старокатолическая церковь
- Еврейские культовые общины
- Израильские религиозные общины (например, в Баден-Вюртемберге)
- Свободные религиозные общины (например, в Бадене, Вюртемберге, Майнце, Оффенбахе, Пфальце)
- Французская церковь в Берлине (Гугенотская церковь)
- Менонитская община в Гамбурге-Альтоне
- Унитарная религиозная община свободных протестантов в Рейнланд-Пфальце
Размер церковного налога зависит от Вашего места жительства. Если Вы живете в Баварии или Баден-Вюртемберге, Вы платите 8 процентов, в остальных землях 9 процентов от подоходного или заработного налога.
(2021): Кто должен платить церковный налог?
Сколько составляет церковный налог?
Размер церковного налога зависит от Вашего места жительства. Если Вы живете в Баварии или Баден-Вюртемберге, члены церкви платят 8 процентов, в остальных федеральных землях — 9 процентов. Основанием является установленный подоходный налог. Таким образом, Вы платите церковный налог в размере 8 или 9 процентов от Вашего подоходного налога.
Обратите внимание: Церковный налог также учитывается в рамках налога на доходы от капитала в том же процентном размере.
Если у Вас есть дети или в Вашем налогооблагаемом доходе (zvE) есть доходы от предпринимательской деятельности и/или доходы, облагаемые по так называемой процедуре частичного дохода, то zvE для целей церковного налога рассчитывается отдельно.
Если у работников в их электронных данных о вычете из заработной платы (ELStAM) указаны налоговые льготы на детей, то ежемесячный церковный налог рассчитывается на основе так называемого фиктивного подоходного налога.
Beispiel
Вы живете без детей в Берлине и получаете ежемесячную брутто-зарплату в размере 3.000 евро по налоговому классу IV. Ваш ежемесячный церковный налог составляет 36,10 евро.
Церковный налог с двумя налоговыми льготами на детей: Вы живете в Берлине и получаете ежемесячную брутто-зарплату в размере 3.000 евро по налоговому классу IV. Ваш ежемесячный церковный налог теперь составляет 18,36 евро.
Таким образом, если в ELStAM указано "Число налоговых льгот на детей", то ежемесячный подоходный налог не уменьшается, а уменьшаются только ежемесячный церковный налог и ежемесячный солидарный сбор. Это также относится к случаю, если Вы получаете детское пособие в течение года.
В налоговой декларации по подоходному налогу налоговые льготы на детей уменьшают налогооблагаемый доход только в том случае, если детское пособие не выгоднее налоговой льготы. Однако для расчета церковного налога и солидарного сбора налоговые льготы на детей вычитаются "фиктивно".
Преимущество: Даже если дети учитываются только за часть года, для расчета церковного налога и солидарного сбора всегда вычитаются полная налоговая льгота на детей и налоговая льгота на расходы по уходу и воспитанию ребенка. Это может быть актуально при окончании профессионального обучения или рождении ребенка.
(2021): Сколько составляет церковный налог?
Какие налоговые льготы предоставляются инвалидам и лицам, получающим пособия по случаю потери кормильца?
Лица с инвалидностью могут либо воспользоваться налоговой льготой для инвалидов, либо предъявить расходы, связанные с инвалидностью, как особые обстоятельства, при этом учитывается допустимая нагрузка. Налоговая льгота для инвалидов зависит от степени инвалидности и составляет от 384 до 7.400 евро. Сумма льготы покрывает все так называемые типичные расходы. Превышающие их так называемые атипичные расходы Вы можете списать как особые обстоятельства. Это уменьшит Ваш облагаемый налогом доход.
Близкие родственники получают по запросу налоговую льготу для близких родственников в размере 370 евро, если им были назначены регулярные выплаты для близких родственников. Эти выплаты должны быть произведены в соответствии с параграфом 33 b, пункт 4 Закона о подоходном налоге (EStG), в соответствии с Законом о федеральном обеспечении или другим законом, который объявляет положения Закона о федеральном обеспечении о выплатах для близких родственников применимыми, в соответствии с положениями о государственном страховании от несчастных случаев, в соответствии с положениями о государственных служащих для близких родственников государственного служащего, умершего в результате служебной травмы, или в соответствии с положениями Закона о федеральной компенсации о компенсации за ущерб жизни, телу или здоровью.
Налоговая льгота для близких родственников является годовой суммой. Она не сокращается, даже если соответствующие условия не выполнялись в течение всего года.
Пожалуйста, обратите внимание: Сирота получает налоговую льготу для близких родственников только один раз, даже если оба родителя умерли. Если у одного и того же человека несколько близких родственников (например, вдова и падчерица), льгота предоставляется каждому из них.
(2021): Какие налоговые льготы предоставляются инвалидам и лицам, получающим пособия по случаю потери кормильца?
Кто получает пособие для родственников умершего?
Члены семьи, например вдовы и сироты, имеют в определенных случаях право на налоговое послабление для родственников умершего в размере 370 евро.
Основное условие – налогоплательщик должен был получать выплаты для родственников умершего как минимум один месяц в соответствующем налоговом году. Это также действует, если право на получение выплат приостановлено или была выплачена компенсация в виде единовременной выплаты.
Условия для получения налогового послабления для родственников умершего регулируются в § 33b Abs. 4 EStG. Если налоговое послабление для родственников умершего полагается ребенку, оно может быть по заявлению передано родителям.
Налоговое послабление для родственников умершего предоставляется для следующих видов выплат:
- Выплаты в соответствии с Федеральным законом о социальном обеспечении, это касается прежде всего жертв Второй мировой войны
- Выплаты в соответствии с Законом о социальном обеспечении военнослужащих
- Выплаты в соответствии с Законом о гражданской службе
- Выплаты в соответствии с Законом о помощи бывшим заключенным
- Содержание для родственников военнопленных
- Выплаты в соответствии с Законом о федеральной полиции
- Выплаты в соответствии с Законом о корпусе гражданской защиты
- Выплаты в соответствии с Законом о регулировании правового положения лиц, подпадающих под действие ст. 131 Основного закона
- Выплаты в соответствии с Законом о введении Федерального закона о социальном обеспечении в Саарланде
- Выплаты в соответствии с Законом о защите от инфекций, например, в случае смерти в результате рекомендованной вакцинации
- Выплаты в соответствии с Законом о компенсации жертвам насилия
- Пенсия из государственного страхования от несчастных случаев, например, в случае смерти в результате несчастного случая на производстве
- Выплаты после смерти государственного служащего в результате служебного несчастного случая
- Выплаты в соответствии с Федеральным законом о компенсации за ущерб жизни, телесные повреждения или ущерб здоровью.
Если налоговое послабление для родственников умершего полагается ребенку, оно может быть по заявлению передано родителям.
(2021): Кто получает пособие для родственников умершего?
Чем отличается мой налоговый номер от идентификационного номера налогоплательщика?
Налоговый номер не следует путать с пожизненно действующим и единым для всей страны идентификационным номером налогоплательщика.
Что такое налоговый номер?
Налоговый номер присваивается налоговой инспекцией каждому налогоплательщику, будь то физическое или юридическое лицо, и однозначно идентифицирует налогоплательщика. У человека может быть несколько налоговых номеров в течение жизни. Например, при переезде в зону ответственности другой налоговой инспекции, при вступлении в брак или при регистрации самостоятельной деятельности выдается новый налоговый номер.
Ранее налоговые номера основывались на региональных кодах и состояли в зависимости от федеральной земли из десяти или одиннадцати цифр. В ходе внедрения так называемой системы ELSTER (ELektronische STeuerERklärung) стандартная схема налогового номера была унифицирована по всей стране и теперь состоит из 13 цифр.
Где я могу найти налоговый номер?
После подачи первой декларации о подоходном налоге или при регистрации самостоятельной или коммерческой деятельности номер присваивается соответствующей налоговой инспекцией. Его также можно запросить самостоятельно. Налоговый номер указан в левом верхнем углу налогового уведомления.
Для чего мне нужен налоговый номер?
Налоговый номер необходимо указывать при подаче налоговой декларации или при регистрации самостоятельной или коммерческой деятельности, а также в платежных операциях. Фрилансеры и предприниматели должны указывать его в своих счетах, если у них нет идентификационного номера НДС. В будущем налоговый номер будет заменен идентификационным номером налогоплательщика. Однако в настоящее время оба номера существуют параллельно.
Что такое идентификационный номер налогоплательщика?
Налоговый идентификационный номер (IdNr. или Steuer-ID) с 2008 года является единым для всей страны и постоянным идентификационным номером для граждан, зарегистрированных в Германии, в налоговых целях. Он действителен в течение всей жизни. Дети получают его сразу после рождения.
Идентификационный номер не изменяется ни при смене места жительства, ни при смене налоговой инспекции. Данные удаляются только тогда, когда они больше не нужны органам власти, но не позднее чем через 20 лет после смерти налогоплательщика.
Налоговый идентификационный номер также необходим для получения детского пособия, для освобождения от налогов на всех банковских счетах в Германии, для предоставления единовременной выплаты по уходу, а также для налогового вычета на алименты и все чаще запрашивается.
(2021): Чем отличается мой налоговый номер от идентификационного номера налогоплательщика?
Где я могу получить новый идентификационный номер налогоплательщика?
Чтобы получить новый налоговый идентификационный номер, Вы должны обратиться в Федеральное центральное налоговое управление в письменной форме. Для этого используйте следующий адрес:
Федеральное центральное налоговое управление, 53221 Бонн,
или по электронной почте: info@identifikationsmerkmal.de.
Вы должны сообщить управлению следующие личные данные:
- Имя и фамилия
- Адрес (улица, номер дома, почтовый индекс и город)
- Дата и место рождения
Ваш номер будет отправлен Вам в письменной форме. По соображениям защиты данных невозможно сообщить Вам номер по телефону или электронной почте.
Совет
Как правило, Вы также можете найти номер в Вашей справке о подоходном налоге или последнем налоговом уведомлении о подоходном налоге.
(2021): Где я могу получить новый идентификационный номер налогоплательщика?
С какого момента после выхода из церкви Вы перестаете платить церковный налог?
Обязанность уплаты церковного налога заканчивается:
- по истечении календарного месяца, если место жительства или постоянное пребывание в Германии было прекращено.
- по истечении месяца смерти, если член церкви умирает.
- если член церкви подает заявление о выходе из церкви. В разных федеральных землях за подачу заявления отвечают разные органы, в большинстве случаев это происходит в ЗАГСе, в противном случае в районном суде; только в федеральной земле Бремен также в церкви. В зависимости от федеральной земли выход из церкви действует с календарного месяца, в котором было подано заявление о выходе из церкви, или с следующего календарного месяца.
Hinweis
Ранее в некоторых федеральных землях существовал так называемый "месяц раскаяния", то есть обязанность уплаты церковного налога заканчивалась только через месяц после месяца выхода. Это касалось Берлина, Бранденбурга, Бремена, Гамбурга, Гессена, Мекленбурга-Передней Померании, Саксонии, Шлезвиг-Гольштейна, Тюрингии.
Однако в настоящее время месяц раскаяния был отменен для унификации правил церковного налогообложения на территории Германии, то есть выход из церкви вступает в силу в календарном месяце, в котором он был заявлен.
После выхода из церкви орган регистрации автоматически информирует соответствующую налоговую инспекцию, чтобы она изменила электронные характеристики вычета из заработной платы (ELStAM). Таким образом, после Вашего выхода из церкви церковный налог больше не будет удерживаться из Вашей ежемесячной заработной платы.
Стоимость выхода из церкви - сборы за выход
В Берлине, Бранденбурге и Бремене выход бесплатный. В других федеральных землях Вам придется заплатить от 10 до 60 евро за свидетельство о выходе из церкви. Однако с учетом будущей экономии эти небольшие сборы незначительны.
(2021): С какого момента после выхода из церкви Вы перестаете платить церковный налог?
Кто получает единовременную сумму для инвалидов?
Вы можете получить налоговое послабление по инвалидности, если Вы можете подтвердить определенную степень инвалидности. Инвалидом считается лицо, у которого более шести месяцев наблюдаются физические, умственные или психические нарушения здоровья.
Степень инвалидности, как правило, устанавливается управлением социального обеспечения. При степени инвалидности 50 и выше Вы получаете удостоверение инвалида, до степени 45 управление выдает уведомление об установлении инвалидности. Налоговая инспекция Finanzamt связана этими документами.
Вы можете воспользоваться налоговым послаблением по инвалидности для себя, Вашего супруга-инвалида или Вашего ребенка-инвалида. Передача послабления от родителей-инвалидов или братьев и сестер невозможна.
Совет: В случае ретроспективного установления степени инвалидности на несколько лет Вы можете задним числом потребовать налоговое послабление за те годы, в которые Вам была признана степень инвалидности. Однако Вы должны как можно скорее после установления степени инвалидности заявить о своих налоговых правах, так как необходимо соблюдать определенные сроки.
SteuerGo
Налоговое послабление по инвалидности предоставляется на год. Оно предоставляется в полном объеме, даже если инвалидность возникает или прекращается в течение года. Если степень инвалидности изменяется в течение года, годовая сумма определяется по более высокой степени инвалидности (R 33b Abs. 7 EStR).
Если возникают несколько инвалидностей по разным причинам, учитывается инвалидность, которая приводит к наибольшему послаблению. Налоговое послабление по инвалидности полностью снижает налог, так как допустимая нагрузка не учитывается.
Вопрос в том, можно ли дополнительно к налоговому послаблению по инвалидности вычесть расходы на уход как чрезвычайные расходы в соответствии с § 33 EStG или для этого необходимо отказаться от послабления. С 2008 года действует следующее правило:
Если Вы воспользуетесь налоговым послаблением по инвалидности в соответствии с § 33b Abs. 3 EStG, расходы на уход не признаются дополнительно как чрезвычайные расходы в соответствии с § 33 EStG. Действует принцип "либо-либо" (R 33.3 Abs. 4 EStR 2008).
Таким образом, Вы должны выбрать: либо Вы подаете заявление на налоговое послабление по инвалидности, либо Вы заявляете расходы на уход при наличии подтверждения как чрезвычайные расходы. При подтверждении пособие по уходу от страхования по уходу должно быть учтено, и налоговая инспекция вычитает допустимую нагрузку из оставшейся суммы. Таким образом, чтобы учет в соответствии с § 33 EStG был более выгодным, расходы должны превышать налоговое послабление по инвалидности, полученное пособие по уходу и допустимую нагрузку.
(2021): Кто получает единовременную сумму для инвалидов?
Когда действует совместное имущество супругов?
При совместном имуществе существуют различные виды имущественных масс: общее имущество обоих партнеров, а также личное имущество и имущество, подлежащее сохранению, каждого из партнеров. Это особое регулирование брачного режима является сложным и редко используется.
Без брачного договора действует режим совместного прироста имущества. Без брачного договора или других соглашений автоматически применяются законодательные нормы. Это касается, например, законного режима имущества в браке - режима совместного прироста имущества. Это означает: То, что каждый из супругов внес в брак, остается его собственностью; действует принцип раздельного владения имуществом. Из этого также следует, что один из супругов не обязан отвечать по долгам другого. То, что добавляется к первоначальному имуществу каждого из супругов в течение брака, является приростом. Поскольку он может быть разным у обоих супругов, он делится в процессе развода, это так называемое уравнение прироста.
Если Вы хотите установить другой режим имущества, отличный от режима совместного прироста имущества, например, совместное имущество или раздельное имущество, это необходимо оформить в брачном договоре. Вы также можете исключить определенные части имущества из прироста, например, предприятие индивидуального предпринимателя, чтобы при разводе его компания не подвергалась риску из-за уравнения прироста.
(2021): Когда действует совместное имущество супругов?
Какое преимущество дает ограничение церковного налога?
Размер церковного налога зависит от Вашего места жительства. Если Вы живете в Баварии или Баден-Вюртемберге, Вы платите 8 процентов, в остальных федеральных землях — 9 процентов. Основанием является установленный подоходный налог. Таким образом, Вы платите 9 процентов от Вашего подоходного налога в качестве церковного налога.
Чем выше Ваш доход, тем выше подоходный налог и тем выше церковный налог. Однако Вы можете подать заявление на ограничение церковного налога. Это означает, что церковный налог больше не рассчитывается на основе "подоходного налога", а на основе "налогооблагаемого дохода". Ставка ограничения различается в зависимости от федеральной земли и составляет от 2,75 до 4 процентов от налогооблагаемого дохода.

Большинство законов о церковном налоге предусматривают ограничение подоходного налога при высоком доходе. Однако Вы должны проверить, предоставляется ли ограничение в Вашей федеральной земле автоматически или только по заявлению. Существуют различные правила:
- Ограничение без заявления происходит автоматически в федеральных землях Берлин, Бранденбург, Бремен, Гамбург, Мекленбург-Передняя Померания, Нижняя Саксония, Саксония, Саксония-Анхальт, Шлезвиг-Гольштейн и Тюрингия.
- Ограничение только по заявлению действует в Баден-Вюртемберге, Гессене, Северном Рейне-Вестфалии, Рейнланд-Пфальце и Сааре.
- В Баварии ограничение церковного налога не предусмотрено.
Проверьте, имеет ли смысл ограничение в Вашем случае. Если да, подайте (неформальное) заявление на ограничение церковного налога (плюс копия последнего налогового уведомления) в Вашу епархию или земельную церковь.
Beispiel:
В Берлине действует ставка ограничения 3 процента. Таким образом, церковный налог ограничен 3 процентами от налогооблагаемого дохода.
2020 налогооблагаемый доход: 150.000 евро
подоходный налог по основному тарифу: 53.863 евро
церковный налог (9 процентов): 4.848 евро.
При ограничении до 3 процентов от дохода необходимо было бы заплатить только 4.500 евро церковного налога.
(2021): Какое преимущество дает ограничение церковного налога?