Dieser Text bezieht sich auf die
. Die Version die für die
Списать очки для работы за экраном как расходы на рекламу?
С возрастом "обычные" очки с дальним и ближним сегментом становятся неподходящими для работы за компьютером, так как среднее расстояние до экрана не учитывается должным образом. Для этого существуют специальные рабочие очки с двумя разными диоптриями, верхняя часть которых учитывает расстояние до экрана, а нижняя часть — расстояние до клавиатуры. Поскольку эти очки не содержат дальнего сегмента, они не подходят для повседневного использования. Вопрос в том, можно ли списать расходы на очки для работы за компьютером как расходы на рекламу.
- К сожалению, нет. Федеральный финансовый суд постановил, что компьютерные рабочие очки не являются рабочим инструментом, а являются медицинским средством. Поскольку очки служат для коррекции нарушения зрения и, следовательно, устранения физического недостатка, расходы относятся к частной жизни и поэтому не подлежат налоговому вычету. Это относится даже в том случае, если устранение недостатка также отвечает профессиональным интересам. Расходы не могут быть списаны как расходы на рекламу, даже если очки используются исключительно на рабочем месте. Также не имеет значения, что согласно медицинской справке очки "не подходят в качестве обычных корректирующих очков" (постановление BFH от 20.07.2005, VI R 50/03).
- Расходы на очки для работы за компьютером могут быть списаны как расходы на рекламу, если нарушение зрения является следствием типичного профессионального заболевания или несчастного случая на производстве. В остальном расходы на очки всегда могут быть вычтены как чрезвычайные расходы в соответствии с § 33 EStG — однако с учетом допустимой нагрузки.
Однако для сотрудников, которые регулярно работают за компьютером и нуждаются в специальных очках для работы за компьютером, работодатель обязан покрыть расходы на них в соответствии с требованиями охраны труда. Это вытекает из § 6 Положения о работе за компьютером и § 3 абз. 3 Закона об охране труда. Для работодателя расходы подлежат вычету как операционные расходы, а для сотрудника не возникает налогооблагаемого денежного преимущества (R 19.3 абз. 2 № 2 LStR).
SteuerGo
При покрытии расходов работодателем налоговые органы установили препятствие: вычет операционных расходов у работодателя и освобождение от налогообложения у работника должны предоставляться только в том случае, если необходимость в очках подтверждена врачом-офтальмологом и это медицинское предписание выдано до приобретения очков.
Обоснование: Только врач-офтальмолог является "квалифицированным лицом" в соответствии с § 6 абз. 1 Положения о работе за компьютером, а не оптик. Это означает, что у работодателя нет законного обязательства покрывать расходы на специальные очки, если необходимость подтверждена только оптиком (SenFin. Berlin от 28.09.2009, III B-S 2332-10/2008).
(2021): Списать очки для работы за экраном как расходы на рекламу?
Какие расходы я могу списать?
При покупке новых рабочих средств Вы можете помимо чистой стоимости приобретения также списать следующие расходы:
- налог на добавленную стоимость,
- расходы на почтовые услуги и упаковку, а также
- транспортные расходы (поездки для покупки и получения информации перед покупкой).
Мгновенная амортизация: Если стоимость приобретения не превышает 800 евро (без НДС) или 952 евро (включая 19 процентов НДС), Вы можете списать свои расходы в полном объеме в год приобретения как расходы, связанные с профессиональной деятельностью.
Амортизация (AfA): Если стоимость приобретения превышает 800 евро (без НДС) или 952 евро (включая 19 процентов НДС), Вы должны распределить расходы на предполагаемый срок службы. В этом случае Вы можете заявить только годовую амортизацию (AfA) как расходы, связанные с профессиональной деятельностью. Пожалуйста, обратите внимание, что амортизация указывается помесячно в год приобретения. Важен момент поставки.
Примеры сроков, в течение которых рабочее средство подлежит амортизации:
- Офисная мебель: 13 лет
- Компьютеры, принтеры, мониторы, сканеры: 3 года
- Пишущая машинка: 9 лет
- Телефонное оборудование: 8 лет
- Факсимильные аппараты: 6 лет
- Автомобили: 6 лет
- Шредеры: 8 лет
Срок амортизации устанавливается в так называемых таблицах AfA Федерального министерства финансов.
Если Вы покупаете несколько устройств, то лимит в 800 евро применяется к каждому устройству отдельно, если оно может использоваться самостоятельно.
Tipp
Если Вы не можете предоставить доказательства для покупки определенных рабочих средств, Вы можете рассчитывать на предел непринятия мер в размере 110 евро. До этой суммы налоговая инспекция, как правило, не требует предоставления документов. Однако в этом случае Вы все равно должны конкретно указать рабочие средства с ценами приобретения. Однако у Вас нет на это юридического права!
Кстати, Вы можете списать не только рабочие средства, которые Вы приобрели новыми. Также покупка подержанных товаров может быть заявлена как расходы, связанные с профессиональной деятельностью. Однако и в этом случае Вы должны подтвердить покупку, особенно если Вы приобрели товар у частного лица, достаточно квитанции в качестве доказательства. При покупке подержанных товаров также действует лимит в 800 евро.
Вы также можете списать предметы, которые Вам подарили или которые Вы унаследовали, если Вы используете их в профессиональных целях. Вы можете списать сумму, которую даритель или наследодатель мог бы списать, если бы использовал предмет в профессиональных целях. Решающее значение имеет остаточная стоимость предмета на момент его использования в профессиональных целях.
SteuerGo
Актуально: С 01.01.2021 действует особенно выгодное новое правило для компьютеров всех видов и программного обеспечения: Федеральное министерство финансов чрезвычайно щедро устанавливает, что обычный срок службы составляет один год.
Это означает, что затраты на приобретение компьютеров и программного обеспечения теперь могут быть всегда - независимо от суммы - списаны в полном объеме в год приобретения как расходы, связанные с профессиональной деятельностью, или операционные расходы (письмо Федерального министерства финансов от 26.02.2021, IV C 3-S 2190/21/10002:013).
(2021): Какие расходы я могу списать?
Существует ли фиксированная сумма для дополнительных средств, связанных с работой?
Многие налоговые инспекции признают фиксированную сумму для дополнительных рабочих материалов. Эта сумма является пределом, до которого не требуется предоставление отдельных документов. Однако нет юридического права на получение фиксированной суммы для рабочих материалов. Налоговый инспектор может отклонить расходы на рабочие материалы без подтверждений в любое время.
Большинство налоговых инспекций не требуют предоставления документов, если Вы заявляете рабочие материалы в качестве профессиональных расходов на сумму до 110 евро. Однако у Вас нет юридического права на признание этой "фиксированной суммы".
(2021): Существует ли фиксированная сумма для дополнительных средств, связанных с работой?
Как я могу списать средства труда?
Если Вы тратите на рабочий инструмент более 800 евро (без НДС) или 952 евро (включая 19% НДС), Вы должны распределить расходы на предполагаемый срок службы, т.е. амортизировать. Каждый год Вы можете заявлять только соответствующую амортизацию (AfA) в качестве расходов на рекламу. Работники используют для этого линейную амортизацию. Срок амортизации устанавливается в так называемых таблицах амортизации Федерального министерства финансов.
Срок амортизации различных рабочих инструментов:
- Мобильные устройства: 5 лет
- Компьютеры, ноутбуки и периферийные устройства: 3 года
- Фото-, кино-, видео- и аудиотехника: 7 лет
- Пишущие машинки: 9 лет
- Офисная мебель: 13 лет
- Сейфы: 23 года
- Легковые автомобили: 6 лет
В год, когда Вы приобрели рабочий инструмент, рассчитанная сумма амортизации может быть вычтена только помесячно. За каждый месяц одна двенадцатая часть.
Notebook abschreiben
Вы приобрели 01.08.2021 по служебным причинам ноутбук за 1.500 евро. Срок службы был установлен налоговыми органами на три года. Таким образом, линейная годовая амортизация составит: 1.500 евро, разделенные на 3 года, дают годовую амортизацию в размере 500 евро. Поскольку покупка была совершена в течение года, ноутбук в первый год должен амортизироваться помесячно:
Амортизация в 2021 году: 500 евро x 5/12 = 209 евро (за месяцы с августа по декабрь).
Амортизация во 2-й и 3-й год: по 500 евро.
Амортизация в 4-й год: 291 евро (= остаточная стоимость с 2021 года).
SteuerGo
Актуально: С 01.01.2021 года действует особенно выгодное новое правило для всех видов компьютеров и программного обеспечения: Федеральное министерство финансов крайне щедро установило, что обычный срок службы составляет один год. Это означает, что затраты на приобретение компьютеров и программного обеспечения теперь могут быть полностью списаны как расходы на рекламу или операционные расходы в год их приобретения, независимо от суммы (письмо BMF от 26.02.2021, IV C 3-S 2190/21/10002:013).
И далее: Поскольку дорогие компьютеры ранее должны были амортизироваться в течение 36 месяцев, для устройств, приобретенных в предыдущие годы 2019 и 2020, действует выгодное правило: оставшаяся стоимость на 01.01.2021 может быть полностью списана в 2021 году. Те, кто хочет, могут продолжать амортизировать свои устройства и программное обеспечение, приобретенные до 2021 года, в течение трех лет.
(2021): Как я могу списать средства труда?
Как я могу списать служебную одежду как рабочие инструменты?
Расходы на профессиональную одежду можно вычесть из налогов. При этом необходимо учитывать, что не вся одежда, которую Вы носите на работе, является профессиональной одеждой. Если Вы можете носить одежду и вне работы, то с налоговой точки зрения это не профессиональная одежда. Если возможна частная эксплуатация предмета одежды (как в случае с повседневной одеждой), Вы не можете вычесть расходы как расходы на рекламу.
Профессиональная одежда должна быть типичной рабочей одеждой, которая по своей структуре и характеру предназначена и необходима для профессионального использования.
Например, признается следующая профессиональная одежда:
- Защитная одежда любого типа (например, рабочие халаты, лабораторные халаты, защитная обувь),
- черный фрак у оркестрового музыканта,
- черная юбка у официанток,
- черный костюм у работников похоронных бюро,
- униформа и служебная одежда со служебными знаками,
- служебные мундиры (судьи, прокуроры, адвокаты, священнослужители)
- спортивная одежда у учителей физкультуры
- костюмы и платья определенного цвета у сотрудников авиакомпании,
- белая профессиональная одежда у врачей, пилотов, работников мясных магазинов.
- белая верхняя одежда у парикмахеров,
Вы можете вычесть фактически подтвержденные расходы на приобретение. Если выполнены условия для вычета рабочей одежды, Вы можете также заявить расходы на чистку.
В настоящее время Финансовый суд Берлин-Бранденбург не признал черный костюм у траурного оратора как профессиональную одежду. Черный костюм, который ничем не отличается от того, что большая часть населения носит как праздничную одежду по особым случаям, не является типичной профессиональной одеждой. Одежда может быть использована в любое время для частных торжественных мероприятий. Это относится ко всем профессиям, в том числе к определенным профессиональным группам, таким как траурные ораторы, работники похоронных бюро, католические священнослужители и старшие официанты (Финансовый суд Берлин-Бранденбург от 29.08.2018, 3 K 3278/15, пересмотр VIII R 33/18). По мнению судей, черный костюм, черные блузки и черные свитера не являются типичной профессиональной одеждой. Не имеет значения, использует ли налогоплательщик одежду также для частных мероприятий и в каком объеме. Любой работник похоронного бюро - и любой траурный оратор - может использовать свой черный костюм также в частном порядке, независимо от того, работает ли он на полную или частичную занятость и сколько часов он работает. Однако решение Финансового суда противоречит предыдущим решениям BFH. Поэтому BFH в пересмотре окончательно решит спорный вопрос (пересмотр: VIII R 33/18). До тех пор рекомендуется оставлять налоговые уведомления открытыми путем подачи возражения.
Если Вы стираете свою профессиональную одежду самостоятельно, Вы можете оценить расходы на это. Для чистки профессиональной одежды налоговые органы и судебная практика признают использование опытных значений потребительских ассоциаций (решение Финансового суда Баден-Вюртемберг, 3 K 202/04). Рабочая группа потребительских ассоциаций e.V., Бонн, определила стоимость одной стирки, исходя из одного кг белья (по состоянию на декабрь 2002 г.):
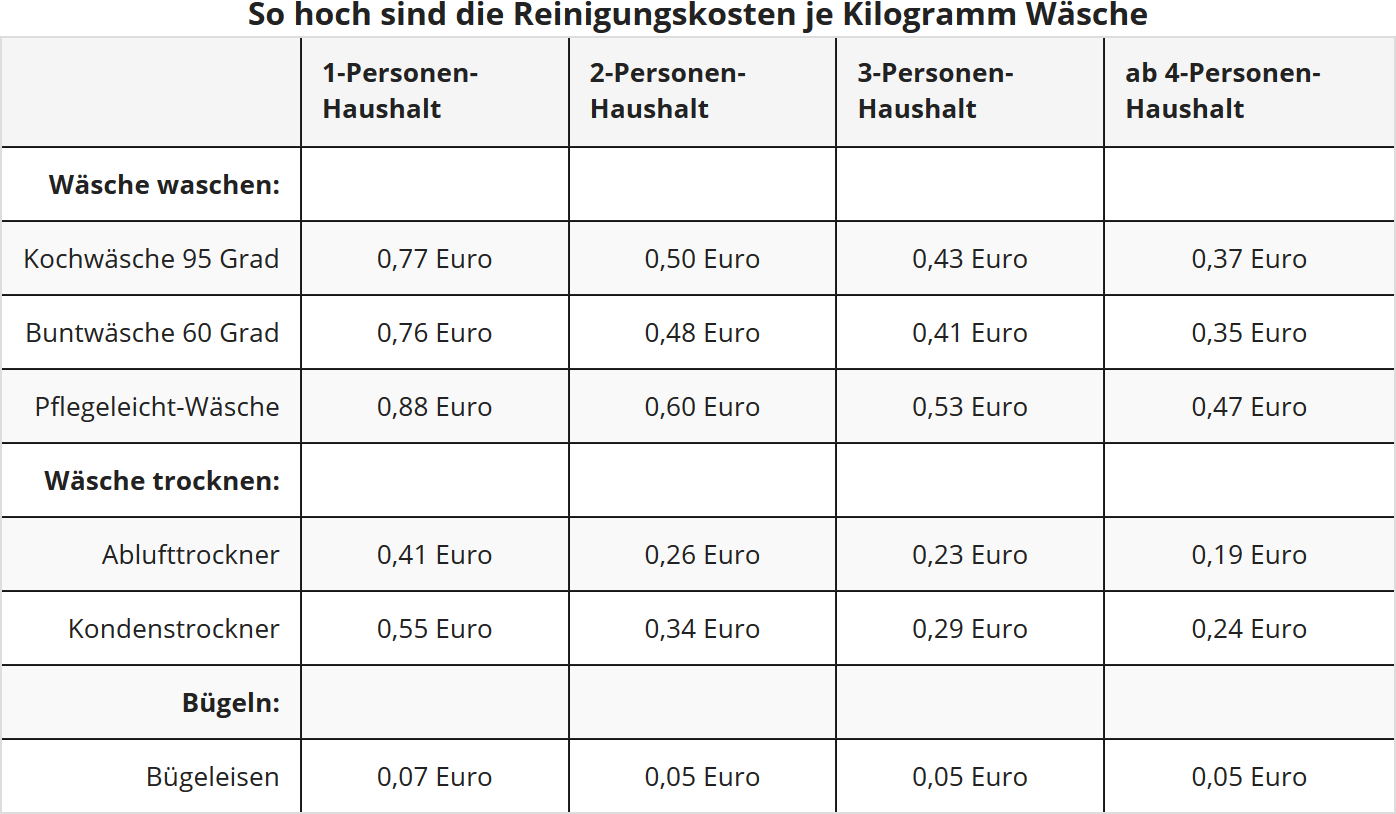
Чтобы рассчитать долевые годовые расходы на уход за "типичной профессиональной одеждой" из таблицы, необходимо умножить указанные выше суммы (евро/кг) для каждого типа обработки на количество (кг) типичной профессиональной одежды, подлежащей чистке в год. Пример: Если Вы одиноки, то при 40 стирках в год по 3 кг кипяченого белья по 0,77 евро и 2 кг деликатного белья по 0,88 евро Вы получите в общей сложности 163 евро вычитаемых расходов на чистку (92,40 евро плюс 70,40 евро).
Важно: В среднем расчете учитывались покупная цена стиральной машины, паушальная сумма на техническое обслуживание, а также эксплуатационные расходы, такие как электроэнергия, вода и моющие средства. Использование годовой паушальной суммы на расходы на чистку не допускается согласно BFH.
(2021): Как я могу списать служебную одежду как рабочие инструменты?
Как я могу списать компьютер с налогов?
Если Вы используете свой домашний компьютер не только в личных, но и в профессиональных целях, Вы можете частично списать связанные с этим расходы как расходы на рекламу в налоговом порядке. В случае с компьютером не применяется десятипроцентный порог, согласно которому предмет признается рабочим средством только в том случае, если он используется в профессиональных целях не менее чем на 90 процентов. Размер списания расходов на компьютер зависит от фактического времени использования в профессиональных и личных целях.
Beispiel
Вы используете свой компьютер шесть часов в неделю в профессиональных целях и четыре часа в личных. Тогда 60 процентов расходов на Ваш компьютер и периферийные устройства подлежат списанию.
Если Вы можете убедительно доказать почти исключительно профессиональное использование компьютера (не менее 90 процентов), Вы можете списать все расходы. Если доказательства трудно или невозможно предоставить, доля профессионального использования оценивается в 50 процентов, т.е. Вы можете списать половину расходов. Компьютер используется в личных целях, если Вы ведете на нем личную переписку, осуществляете онлайн-банкинг или играете. Примеры профессионального использования компьютера включают выполнение профессиональных задач на дому (включая исследовательские задачи), приобретение необходимых базовых знаний в области ИТ, повышение квалификации или составление заявлений о приеме на работу.
При первоначальной покупке Вы должны объединить все компоненты компьютера, необходимые для его работы, и амортизировать их вместе в течение срока службы, если стоимость покупки превышает 800 евро (без НДС) или 952 евро (включая 19 процентов НДС). Компьютер, монитор, клавиатура и мышь представляют собой единый, самостоятельно используемый актив "компьютер". Срок амортизации для компьютеров, ноутбуков и периферийных устройств составляет три года. Исключение составляют устройства, которые также могут использоваться самостоятельно, такие как так называемые многофункциональные устройства, которые одновременно являются принтером, факсом, копировальным аппаратом и сканером. Если цена покупки ниже 800 евро, Вы можете сразу списать все расходы.
Профессиональные прикладные программы и системное программное обеспечение с покупной стоимостью до 800 евро (без НДС) могут быть полностью списаны как расходы на рекламу. Если программа стоит дороже, Вы должны распределить стоимость покупки на годы предполагаемого использования, т.е. "амортизировать". Срок использования и амортизации составляет три года. Обратите особое внимание при покупке профессионального программного обеспечения, что оно также может быть списано как расходы на рекламу, даже если компьютер не признан. Если Вы покупаете дополнительные компоненты компьютера позже, Вы должны добавить стоимость к остаточной стоимости компьютера и распределить сумму на оставшийся срок службы. Если Ваш компьютер уже амортизирован, Вы должны полностью списать расходы, если цена покупки не превышает 800 евро нетто. В противном случае Вы можете амортизировать устройства или программное обеспечение отдельно. Если Вы заменяете существующие компоненты новыми, Вы можете списать стоимость покупки как расходы на техническое обслуживание в полном объеме и независимо от цены покупки в год покупки.
Tipp
Помимо компьютера, программного обеспечения и периферийных устройств, также подлежат списанию расходы на компьютерные аксессуары, такие как бумага для принтера, картриджи с тонером, картриджи для принтера, CD/DVD-диски, USB-накопители, кабели или батарейки.
Срок амортизации устанавливается в так называемых таблицах амортизации Федерального министерства финансов.
SteuerGo
Актуально: С 01.01.2021 года действует особенно выгодное новое правило для всех видов компьютеров и программного обеспечения: Федеральное министерство финансов чрезвычайно щедро устанавливает, что обычный срок службы составляет один год. Это означает, что затраты на приобретение компьютеров и программного обеспечения теперь всегда могут быть полностью списаны в год приобретения как расходы на рекламу или операционные расходы, независимо от их размера (письмо BMF от 26.02.2021, IV C 3-S 2190/21/10002:013).
Кроме того: Поскольку дорогие компьютеры ранее должны были амортизироваться в течение 36 месяцев, для устройств, приобретенных в предыдущие годы 2019 и 2020, действует выгодное правило: остаточная стоимость на 01.01.2021 может быть полностью списана в 2021 году. При желании Вы можете продолжать амортизировать устройства и программное обеспечение, приобретенные до 2021 года, в течение трех лет.
(2021): Как я могу списать компьютер с налогов?
Когда я могу списать расходы на специализированную литературу?
Если Вы используете специализированную литературу для выполнения своей профессиональной деятельности, Вы можете списать расходы на книги, журналы и газеты. Без проблем признаются специализированные книги, название которых явно указывает на профессиональное использование.
В случае общеобразовательных книг доказать профессиональное использование сложнее. Однако Вы должны знать, что отказ налоговой инспекции с обоснованием, что это не специализированная книга, недостаточен. На первый план выходит фактическое использование книги. Поэтому Вы должны доказать налоговому инспектору, что используете книгу в профессиональных целях. Также Вы можете списать журналы как специализированную литературу, если это профессиональные журналы, содержащие информацию, связанную с работой.
Вычет журналов затрудняется тем, что многие из них охватывают широкий спектр тем и не предоставляют исключительно профессиональную информацию. В таких случаях журналы не признаются. Аналогичная проблема возникает с вычетом газет.
Обычные ежедневные газеты Вы не можете списать из-за их обширного тематического спектра. Нетипичные ежедневные газеты, такие как Handelsblatt, Вы можете списать с налогов, если Вы можете доказать преимущественно профессиональное использование. Конечно, Вы также должны подтвердить расходы на специализированную литературу. Если Вы не собрали соответствующие документы, Вы можете без доказательств указать сумму в 110 евро.
Однако это не фиксированная сумма, на которую у Вас есть законное право, а лишь предел, до которого не требуется предоставление документов. До этой суммы налоговые инспекторы должны воздерживаться от запроса документов. Однако предел, до которого не требуется предоставление документов, действует для рабочих материалов в целом. Если Вы уже использовали 110 евро на рабочую одежду, необходимо предоставить доказательства расходов на специализированную литературу.
(2021): Когда я могу списать расходы на специализированную литературу?
Что я могу списать как средства, связанные с работой?
Как рабочие инструменты Вы можете списать с налогов предметы, которые Вы используете почти исключительно в профессиональных или, если Вы работаете не по найму, в операционных целях. Затраты могут быть заявлены как расходы на рекламу или операционные расходы. Не всегда все рабочие инструменты признаются налоговой инспекцией. Чем специфичнее рабочий инструмент, тем выше вероятность его признания.
Возможность списания с налогов зависит от Вашей профессии и рабочего инструмента. Условие почти исключительно профессионального использования рабочего инструмента выполняется при профессиональном использовании не менее 90 процентов. В этом случае Вы можете полностью списать рабочий инструмент как расходы на рекламу.
До 2009 года действовал принцип «всё или ничего»: либо расходы признавались в полном объёме, либо вообще не признавались. Разделение расходов в соответствии с использованием в профессиональных целях, например, 70 %, не допускалось. Однако запрет на разделение и вычет в соответствии с § 12 Nr. 1 EStG был отменён Федеральным финансовым судом в сентябре 2009 года. Большая палата Федерального финансового суда после более тщательной проверки пришла к выводу, что в течение примерно 30 лет ошибалась и что запрет на разделение и вычет вообще не вытекает из закона (§ 12 Nr. 1 EStG).
Таким образом, сегодня во многих случаях возможно разделение расходов, которое ранее отклонялось именно по этому - ошибочному - аргументу. Расходы могут быть разделены на объективной основе, если доли профессионального использования установлены и не являются незначительными (решение Федерального финансового суда от 21.09.2009, GrS 1/06, BStBl. 2010 II S. 672).
В зависимости от профессиональной группы Вы можете списать следующие предметы (примеры) как расходы на рекламу:
- Типичная рабочая одежда
- Компьютеры и программы
- Специальная литература
- Письменный стол и офисное кресло
- Шкаф для документов
- Портфель
- Копировальный аппарат
- Калькулятор
- Инструменты
- Телефон, факс, мобильные расходы
- Канцелярские товары (письменные принадлежности, ручки, бумага, папки и т. д.)
Если Вы заплатили за рабочий инструмент не более 800 евро (нетто) или 952 евро (включая 19 процентов НДС), Вы можете списать все расходы в год оплаты как расходы на рекламу. Однако рабочий инструмент должен быть пригоден для самостоятельного использования. Например, это не относится к монитору, принтеру или сканеру. Они могут использоваться только вместе с компьютером. Если Вы потратили больше на рабочий инструмент, Вы должны распределить расходы на предполагаемый срок службы.
SteuerGo
Актуально: С 01.01.2021 года действует особенно выгодное новое правило для всех видов компьютеров и программного обеспечения: Федеральное министерство финансов чрезвычайно щедро установило, что обычный срок службы составляет один год. Это означает, что затраты на приобретение компьютеров и программного обеспечения теперь всегда могут быть полностью списаны как расходы на рекламу или операционные расходы в год приобретения, независимо от их размера (письмо Федерального министерства финансов от 26.02.2021, IV C 3-S 2190/21/10002:013).
Кроме того: Поскольку дорогие компьютеры ранее должны были амортизироваться в течение 36 месяцев, для устройств, приобретённых в предыдущие годы 2019 и 2020, действует выгодное правило: оставшаяся стоимость на 01.01.2021 может быть полностью списана в 2021 году. При желании Вы можете продолжать амортизировать свои устройства и программное обеспечение, приобретённые до 2021 года, в течение трёх лет.
(2021): Что я могу списать как средства, связанные с работой?
Могу ли я потребовать налоговый вычет за загрязнение и износ "обычной" одежды?
Расходы на "обычную" одежду не подлежат вычету в качестве профессиональных расходов, если эта одежда подвергается нормальному загрязнению и износу во время работы.
Однако, если загрязнение, повреждение или преждевременный износ связаны с конкретным профессиональным или служебным случаем, расходы на чистку, ремонт или замену могут быть вычтены как профессиональные расходы (постановление BFH от 24.07.1981, BStBl. 1981 II S. 781; FG Thüringen от 04.11.1999, EFG 2000 S. 211).
При замене предмета одежды может быть вычтена остаточная стоимость поврежденной вещи.
(2021): Могу ли я потребовать налоговый вычет за загрязнение и износ "обычной" одежды?
Что такое граница непринятия мер?
Многие налоговые инспекторы, возможно, отрицают их существование. И налогоплательщик не может рассчитывать на то, что он сможет ими воспользоваться, так как право на пределы необнаружения отсутствует.
Пределы необнаружения — это суммы, как правило, небольшие, в налоговой декларации, на которые налоговые инспекторы обычно не обращают особого внимания и принимают их без подтверждающих документов.
Вот несколько примеров:
- Рабочие дни для транспортного пособия: при 5-дневной рабочей неделе Вы можете указать 230 рабочих дней в год, а при 6-дневной неделе — 280 дней.
- Рабочие материалы: как правило, Вы можете указать расходы до 110 евро на приобретение и обслуживание рабочих материалов (покупка и чистка рабочей одежды) в своей налоговой декларации без подтверждающих документов.
Hinweis
Поездки на работу, точнее к первому месту работы, могут быть вычтены с помощью транспортного пособия. В принципе, каждый работник обязан указать в своей налоговой декларации (Приложение N) точное количество дней, в которые он фактически ездил на работу, так как пособие предоставляется только за эти дни. Чтобы проверить, является ли количество заявленных рабочих дней правдоподобным, также необходимо указать дни отпуска и болезни. С 2020 года в Приложении N также запрашиваются дни командировок и работы на дому.
Однако может быть очень утомительно точно определить количество рабочих дней. Кто ведет ежедневный учет? А есть работники, которые также посещают рабочее место в выходные дни, иногда внепланово. Поэтому налоговые органы уже десятилетия назад установили так называемые пределы необнаружения. Они, как правило, принимали 220-230 поездок при пятидневной рабочей неделе и 260-280 поездок при шестидневной рабочей неделе между домом и работой. Заметьте, это внутренние пределы налоговых органов, на применение которых нет правового требования, даже если Финансовый суд Мюнхена несколько лет назад постановил, что налоговые органы должны принять 230 дней (Финансовый суд Мюнхена от 12.12.2008, 13 K 4371/07).
Все было хорошо. Но коронавирус изменил все. Бесчисленное количество работников находились и находятся на домашнем офисе и не ездят ежедневно в офис или на предприятие. Они могут требовать фиксированную сумму в размере 5 евро в день в качестве расходов на рекламу за эти дни (касается налоговых деклараций за 2020 и 2021 годы) или даже расходы на домашний офис. Однако из-за отсутствия поездок они, конечно, не могут требовать возмещения транспортных расходов.
И именно здесь налоговые органы теперь все чаще требуют справку от работодателя о фактически отработанных днях и, прежде всего, о днях, когда было посещено первое место работы. Правило, согласно которому принимается 220 или 230 поездок в год, в 2020 и 2021 годах больше не действует безоговорочно!
(2021): Что такое граница непринятия мер?



