Dieser Text bezieht sich auf die
. Die Version die für die
Новая надбавка за ночевку для водителей грузового транспорта
В 2020 году была введена новая суточная надбавка за ночлег. До сих пор водители грузовиков, ночующие в спальном отсеке своего грузовика, не могли требовать суточные надбавки за ночлег. Тем не менее, они несут расходы на использование санитарных помещений на стоянках (душ, туалет), а также на уборку спального отсека в грузовике (постельное белье).
Такие расходы водители могут уже сейчас списывать с налогов как дополнительные дорожные расходы в оценочной сумме или получать их возмещение от работодателя без налогообложения (письмо Федерального министерства финансов от 04.12.2012, BStBl. 2012 I S. 1249; решение Федерального финансового суда от 28.03.2012, VI R 48/11).
С 01.01.2020 введена новая дорожная надбавка для водителей грузовиков, которая может быть заявлена вместо фактических расходов. Надбавка за ночлег в размере 8 евро за календарный день может быть учтена как расходы на рекламу - дополнительно к "обычной" суточной надбавке на питание - для снижения налогов. Новая суточная надбавка за ночлег действует для
- дня прибытия или отъезда, а также
- каждого календарного дня с отсутствием 24 часа в рамках командировки в Германии или за границей (§ 9 Abs. 1 Satz 3 Nr. 5b EStG, введено "Законом о дальнейшем налоговом стимулировании электромобильности и изменении других налоговых положений"). Надбавка за ночлег в размере 8 евро учитывается за каждый календарный день, в который работник мог бы потребовать суточную надбавку на питание в командировке.
- Эта надбавка применяется вместо фактических дополнительных расходов. Если заявлена новая надбавка, размер фактических расходов не имеет значения. Должны быть фактически понесены расходы.
- Также могут быть доказаны и заявлены более высокие расходы, чем 8 евро (например, на основании письма Федерального министерства финансов от 04.12.2012, BStBl. 2012 I S. 1249). Решение о заявлении фактических дополнительных расходов или законной надбавки может быть принято только единообразно в календарном году.
- Обычно дополнительные расходы - это расходы, которые у других работников с ночлегом в рамках командировки обычно включены в расходы на ночлег, подлежащие вычету как расходы на рекламу. В качестве расходов могут быть учтены:
- плата за использование санитарных помещений (туалеты, душевые или умывальные) на стоянках и автостоянках,
- плата за парковку или стоянку на стоянках и автостоянках,
- расходы на уборку собственного спального отсека.
- Работодатель может возмещать расходы единообразно в календарном году либо до суммы фактически понесенных дополнительных расходов, либо до суммы новой надбавки без налогообложения.
- Новая надбавка за ночлег действует не только для работников, но и для самозанятых водителей грузовиков (§ 4 Abs. 10 EStG).
Совет: Если Вы хотите заявить сумму, превышающую надбавку за ночлег, рекомендуется следующее: записывайте все расходы за репрезентативный период в 3 месяца. Из этого Вы можете определить ежедневную сумму расходов и использовать ее в будущем, пока условия существенно не изменятся. К расходам не относятся ваучеры, которые Вы можете использовать для покупок (письмо Федерального министерства финансов от 04.12.2012).
Verpflegungspauschbeträge ab 2020 erhöht
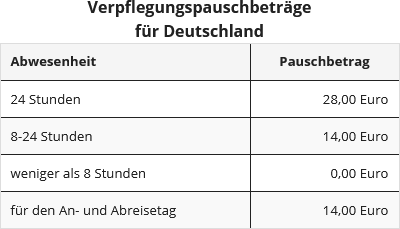
Актуально с 01.01.2020 суточные надбавки на питание увеличены, в Германии на 4 евро или на 2 евро (§ 9 Abs. 4a Satz 3 EStG, изменено "Законом о дальнейшем налоговом стимулировании электромобильности и изменении других налоговых положений").
(2021): Новая надбавка за ночевку для водителей грузового транспорта
Новые суточные и надбавки на проживание 2021
Для служебных или производственных зарубежных командировок и для двойного домохозяйства за границей в 2021 году действуют следующие суточные и ночные ставки (письмо Федерального министерства финансов от 03.12.2020, IV C 5-S 2353/19/10010-002).
При работе вне места жительства или двойном домохозяйстве за границей применяются следующие правила:
- Суточные ставки на питание, зависящие от страны, работник может вычесть как расходы на рекламу, или работодатель может возместить их без налогообложения. Невозможно заявить фактические расходы как расходы на рекламу.
- Ночные ставки, зависящие от страны, с 2008 года не могут быть вычтены как расходы на рекламу, однако работодатель может возместить их без налогообложения. Вычитаются только фактические и подтвержденные расходы на проживание.
Для однодневных поездок за границу применяется соответствующая ставка последнего места работы за границей. Для многодневных поездок в разные страны для расчета суточных ставок на питание в день прибытия и отъезда, а также в промежуточные дни (дни с 24-часовым отсутствием) действуют следующие правила:
- При поездке из Германии за границу или из-за границы в Германию без работы применяется соответствующая ставка места, достигнутого до 24:00 по местному времени.
- При отъезде из-за границы в Германию или из Германии за границу применяется соответствующая ставка последнего места работы.
- Для промежуточных дней, как правило, применяется соответствующая ставка места, которое работник достиг до 24:00 по местному времени.
- Если после дня возвращения с многодневной работы вне места жительства домой или на первое место работы следует еще одна однодневная или многодневная работа вне места жительства, в этот день следует учитывать только более высокую суточную ставку на питание.

(2021): Новые суточные и надбавки на проживание 2021
Какие дополнительные дорожные расходы я могу списать?
Помимо транспортных расходов, суточных и ночных надбавок, Вы можете также списать другие расходы, понесенные в связи с командировкой. К ним относятся, в частности:
- Парковочные сборы, дорожные сборы, аренда гаража
- Телефонные расходы на деловые разговоры
- Входные билеты на деловые мероприятия
- Плата за хранение багажа
- Расходы на покупку иностранной валюты и убытки при обратной продаже
- Компенсация ущерба в результате дорожно-транспортных происшествий
- Повреждение багажа
- Кража предметов (предметы, используемые в профессиональных целях, личные предметы, взятые с собой в профессиональных целях, необходимые личные вещи для поездки)
Не возмещаются убытки от потери денег или ювелирных изделий.
Для многих дополнительных расходов на поездки нет квитанций. Тем не менее, Вы можете заявить их в своей налоговой декларации. Для этого составьте собственный документ с указанием места, даты, типа и суммы расходов и приложите его.
Совет
Если Вы не знаете точную сумму статьи расходов, оцените ее. Многие налоговые инспекции принимают оценочную сумму, если она правдоподобна.
(2021): Какие дополнительные дорожные расходы я могу списать?
Что я могу списать в связи с выездной деятельностью?
Расходы, связанные с профессиональной командировкой, могут быть вычтены как расходы на рекламу. К ним относятся:
- транспортные расходы,
- суточные на питание,
- расходы на проживание,
- дополнительные командировочные расходы.
В отличие от транспортных расходов, расходов на проживание и дополнительных командировочных расходов, суточные на питание при длительных командировках учитываются только в течение первых трех месяцев одной и той же командировки.
(1) Транспортные расходы: Поездки могут быть вычтены по фактическим расходам или при использовании собственного автомобиля по служебному тарифу (30 центов за км пути).
(2) Суточные на питание: Они составляют 14 евро при отсутствии от 8 до 24 часов и 28 евро при отсутствии 24 часа. Определяющим является время отсутствия от дома и первого места работы - и именно от основного места жительства, а не от места жительства по месту работы. Время в пути включается.
(3) Расходы на проживание: Вычитаются только фактические и подтвержденные расходы. С 2014 года эти расходы признаются в течение первых 48 месяцев в неограниченном размере, затем только до максимальной суммы 1.000 евро в месяц. Это ограничение действует только в Германии, но не за границей.
(4) Дополнительные командировочные расходы: Также могут быть вычтены различные мелкие и крупные дополнительные расходы, связанные с командировкой. Это могут быть транспортные расходы на месте, например, на такси или аренду автомобиля, дорожные сборы или паромные расходы, парковочные сборы, чаевые, расходы на телефонные звонки и деловую переписку с работодателем или деловыми партнерами.
С 01.01.2020 введена новая командировочная ставка для водителей грузовиков: они могут вычесть суточную надбавку на проживание в размере 8 евро за календарный день как расходы на рекламу - и дополнительно к "обычной" суточной надбавке на питание. Это относится к дню прибытия или отъезда, а также к каждому календарному дню с отсутствием 24 часа в рамках командировки в Германии или за границей (§ 9 Abs. 1 Satz 3 Nr. 5b EStG, введено "Законом о дальнейшем налоговом стимулировании электромобильности и внесении изменений в другие налоговые положения").
(2021): Что я могу списать в связи с выездной деятельностью?
Когда имеет место работа вне дома?
Командировка имеет место, если Вы временно работаете вне своего дома и своего "первого места работы".
Командировка считается "временной", если Вы, как ожидается, вернетесь на свое первое место работы и продолжите там свою работу.
- Работник может иметь только одно "первое место работы" на каждое трудовое отношение. Любая работа вне первого места работы считается командировкой.
- В некоторых случаях у работника может не быть первого места работы. Тогда вся профессиональная деятельность является командировкой. Это возможно для водителей грузовиков, водителей такси, машинистов и проводников поездов, пилотов и бортпроводников.
- Если Вы работаете на транспортном средстве: Каждая новая поездка является новой командировкой.
- Если Вы прерываете долгосрочные рабочие задания: Если перерыв длится не менее четырех недель, начинается новая командировка. Это важно для вычета суточных на питание, которые учитываются только в течение первых трех месяцев. С 2014 года причина перерыва не имеет значения, поэтому отпуск или болезнь также могут привести к новому началу. До 2013 года перерыв по болезни или отпуску не влиял на истечение трехмесячного срока.
(2021): Когда имеет место работа вне дома?
Что мне нужно знать о новом 48-месячном лимите?
При внешних рабочих командировках транспортные расходы, расходы на проживание и дополнительные расходы на поездки, а также суточные могут быть вычтены как расходы на рекламу.
С 2014 года важную роль играет новый 48-месячный лимит.
(1) 48-месячный лимит при определении первого места работы
"Первое место работы" - это стационарное рабочее место работодателя, к которому работник прикреплен на постоянной основе. Даже без явного указания работодателя предполагается постоянное прикрепление, если сотрудник должен работать на рабочем месте в течение длительного времени. Это относится к занятости
- бессрочно ("до дальнейшего уведомления"),
- на весь срок трудовых отношений (срочные или бессрочные) или
- на срок более 48 месяцев.
СОВЕТ: Это означает, что все назначения (переводы, командировки, командировки), которые изначально ограничены сроком до 48 месяцев, еще не создают "первое место работы", а являются внешней рабочей командировкой. Таким образом, транспортные расходы могут быть вычтены с помощью суточной ставки для служебных поездок или фактических расходов, а также суточные и расходы на проживание могут быть вычтены как расходы на рекламу или возмещены работодателем без налогообложения.
(2) 48-месячный лимит при работе на предприятии клиента
В отличие от прежнего, по новому законодательству работник может иметь "первое место работы" и на предприятии клиента своего работодателя, но только при длительной работе. Это касается, например, работников, которые длительное время работают над проектом у клиента, или временных работников, которые работают у заемщика без временных ограничений.
Такая длительная работа имеет место, если работник работает на предприятии клиента или аффилированной компании
- изначально более 48 месяцев или
- на срок действия трудовых отношений.
(3) 48-месячный лимит на расходы на проживание
Для ночевок во время внешней рабочей командировки всегда можно вычесть только фактические расходы как расходы на рекламу или операционные расходы. С 2014 года расходы на проживание могут быть вычтены или возмещены работодателем без налогообложения только в течение 48 месяцев в неограниченном размере.
С 49-го месяца вычет расходов на рекламу или налоговое освобождение от возмещения расходов ограничены сопоставимыми расходами при ведении двойного хозяйства, т.е. максимум 1.000 евро в месяц. Это ограничение действует только при внешней рабочей командировке в Германии, но не за границей.
Tipp
48-месячный период начинается заново, если работа на том же рабочем месте прерывается как минимум на 6 месяцев. Причина прерывания работы (например, болезнь, отпуск, работа на другом рабочем месте) не имеет значения.
В настоящее время Финансовый суд Мюнстера подтвердил мнение налоговых органов и постановил, что повторное временное назначение на строительную площадку на срок менее 48 месяцев не создает там "первое место работы", даже если работа продолжается непрерывно более четырех лет (Финансовый суд Мюнстера от 25.03.2019, 1 K 447/16).
Особенности для временных работников:
Временные работники не состоят в трудовых отношениях с компанией, в которой они работают, а с "своей" временной компанией, которая часто также называется "арендодатель". Если эти работники "сдаются в аренду" определенной компании на определенный период времени, возникает вопрос, могут ли они вычесть свои поездки на рабочее место в соответствии с принципами командировочных расходов (30 центов за каждый пройденный км) или только с меньшей надбавкой за расстояние (30 центов за каждый км расстояния).
В принципе, транспортные расходы могут быть заявлены только с надбавкой за расстояние, если временный работник прикреплен к рабочему месту на постоянной основе. Это имеет место, если он должен работать там в течение длительного времени, а именно
- бессрочно ("до дальнейшего уведомления"),
- на срок действия трудовых отношений или
- на срок более 48 месяцев.
Это означает, что временные работники также могут иметь "первое место работы" у клиента, если они работают там в течение длительного времени. Однако это имеет место только в том случае, если сотрудник изначально (!) работает там более 48 месяцев или на срок действия трудовых отношений или бессрочно. Поездки могут быть вычтены только с надбавкой за расстояние, суточные и дополнительные расходы на поездки не учитываются. Временные работники, которые работают на предприятиях клиентов только в течение более короткого периода, выполняют внешнюю рабочую командировку и, следовательно, могут заявить свои поездки с помощью суточной ставки для служебных поездок - и в определенной степени также суточные.
В настоящее время Финансовый суд Нижней Саксонии постановил, что работник, состоящий в бессрочных трудовых отношениях с временной компанией, может заявить транспортные расходы только с надбавкой за расстояние для своих поездок между домом и рабочим местом, даже если временная компания договорилась с соответствующим заемщиком о временном характере работы (решение от 28.05.2020, 1 K 382/16).
- Случай: Истец состоял в бессрочных трудовых отношениях с временной компанией A. Истец был назначен с начала контракта исключительно и непрерывно в компанию B. Временные трудовые отношения истца были ограничены сроком в соответствии с соглашениями, заключенными между A (арендодатель) и B (заемщик). Дальнейшая работа в компании зависела от того, заключит ли она после истечения соответствующего срока с A еще одно (временное) временное трудовое соглашение. Это происходило постоянно, в том числе и после спорного 2014 года. В самом спорном году истец сначала работал с 1 января по 30 сентября, а затем с 1 октября по 31 декабря в рамках временного трудового соглашения между A и B. В своей налоговой декларации истец заявил транспортные расходы за поездки от дома до места работы в B по 30 центов за каждый пройденный км, то есть в соответствии с принципами командировочных расходов. Налоговая инспекция отказала в этом и учла только надбавку за расстояние. Иск, поданный против этого, был отклонен Финансовым судом.
- Обоснование: Истец имел первое место работы на своем рабочем месте в B. Поскольку он был прикреплен к этому рабочему месту на постоянной основе. Это не случай так называемого цепного назначения. Поскольку истец был нанят для работы в B и работал исключительно там. Эта работа была изначально организована как для истца как работника, так и для A как работодателя таким образом, что истец должен был работать в B до дальнейшего уведомления, то есть не временно. Хотя временные трудовые отношения между A и B были ограничены сроком. Однако в данном случае это не имеет значения. В результате работа истца в B зависела от того, продлит ли B временные трудовые отношения после истечения срока, согласованного с A. Однако это не отличает истца от множества других работников, чья работа, например, зависит от объема заказов работодателя. Для предположения о постоянном прикреплении истца к первому месту работы в B также не имеет значения, что в трудовом договоре теоретически была возможна работа у других клиентов A. И здесь трудовые отношения истца не сильно отличаются от тех трудовых отношений, в которых работодатель не является временной компанией.
Tipp
Федеральный финансовый суд в своем решении от 10.04.2019 (VI R 6/17) указал, что наличие временных трудовых отношений не исключает предположения о постоянном прикреплении. Однако конкретно рассматривать случай ему не пришлось, поскольку в том случае работник был последовательно прикреплен к двум различным рабочим местам в течение своего трудового договора. В данном случае это не так, поскольку истец фактически работал только в компании B и был нанят временной компанией специально для этого. В любом случае, теперь дело снова находится в ведении Федерального финансового суда, поскольку апелляция уже подана (Az. VI R 32/20). Затронутые временные работники должны подать возражение против отказа в налоговых уведомлениях и ходатайствовать о приостановлении их собственного дела.
(2021): Что мне нужно знать о новом 48-месячном лимите?
Какие расходы можно списать при работе на транспортном средстве?
Если Вы выполняете свою профессиональную деятельность в транспортном средстве, у Вас, как правило, нет "первого места работы", поэтому деятельность считается выездной.
Это касается, например,
- профессиональных водителей,
- водителей туристических автобусов,
- водителей рейсовых автобусов,
- водителей трамваев,
- работников мусоровозов,
- водителей такси,
- машинистов локомотивов,
- проводников,
- пилотов и
- бортпроводников.
Часто Вы должны прибыть в определенное место (место передачи), чтобы принять транспортное средство.
Что можно списать с налогов?
- Поездки между домом и местом передачи могут быть списаны только по надбавке на расстояние.
- Несмотря на надбавку на расстояние, Вы все равно можете списать суточные на питание как расходы на рекламу, если отсутствие превышает 8 часов. Поскольку у Вас нет первого места работы, Вы работаете вне дома. Здесь не создается фиктивное первое место работы, а только предписывается применение надбавки на расстояние. Здесь нет трехмесячного срока, так как каждая поездка считается новой выездной работой.
С 01.01.2020 введена новая суточная надбавка для профессиональных водителей: Вы можете списать суточную надбавку на проживание в размере 8 евро за календарный день как расходы на рекламу - в дополнение к "обычной" суточной надбавке на питание. Это относится к дню прибытия или отъезда, а также к каждому календарному дню с отсутствием 24 часа в рамках выездной работы в Германии или за границей (§ 9 Abs. 1 Satz 3 Nr. 5b EStG, введено "Законом о дальнейшем налоговом стимулировании электромобильности и внесении изменений в другие налоговые положения").
(2021): Какие расходы можно списать при работе на транспортном средстве?
Что можно списать при наличии нескольких мест работы?
Если в соответствии с Вашим трудовым договором Вы должны выполнять свою работу на двух или более рабочих местах, например, в головном офисе и филиале, одно из них должно быть определено как "первое место работы". Это может сделать работодатель в рамках своего права давать указания. Или решающим является объем рабочего времени: Рабочее место считается Вашим "первым местом работы", если Вы работаете там в соответствии с Вашим трудовым договором
- как правило, ежедневно или
- два полных рабочих дня в неделю или
- не менее одной трети Вашего согласованного регулярного рабочего времени.
Если несколько рабочих мест соответствуют условиям "первого места работы" по продолжительности работы или объему рабочего времени, применяется следующее правило:
- Первым местом работы считается то, которое определяет работодатель. При этом это не обязательно должно быть то место работы, где Вы выполняете большую часть или качественно более значимую часть своей профессиональной деятельности.
- Если работодатель не воспользуется своим правом определения или определение не является однозначным, первым местом работы считается то, которое находится ближе всего к месту жительства работника.
Что можно списать с налогов?
- Поездки между домом и "первым местом работы" можно списать только по надбавке за расстояние.
- Работа на других рабочих местах считается выездной работой, поэтому поездки можно списать по суточной надбавке за служебные поездки (30 центов за км пути) или по фактическим расходам.
- Кроме того, суточные надбавки на питание могут быть списаны как расходы, связанные с профессиональной деятельностью, или возмещены работодателем без налогообложения, если продолжительность отсутствия составляет не менее 8 часов.
(2021): Что можно списать при наличии нескольких мест работы?
Что следует учитывать при предоставлении питания работодателем?
При выездной работе, такой как курсы повышения квалификации, семинары, конференции, продажные мероприятия и т. д., участники часто получают питание за счет работодателя, либо непосредственно от работодателя, либо по его поручению от третьей стороны, например, от отеля, где проходит конференция, или кейтеринговой компании.
Этот бонус облагается налогом для получателя.
(1) До 2013 года денежная выгода от бесплатного питания облагалась налогом. При этом использовалась официальная стоимость натурального вознаграждения, если это было "обычное питание" стоимостью не более 40 евро, или фактическая стоимость, при этом применялся небольшой порог освобождения от налога на натуральное вознаграждение в размере 44 евро. Однако соответствующая суточная надбавка на питание могла быть вычтена в качестве расходов, связанных с профессиональной деятельностью, или возмещена работодателем без налогообложения.
(2) С 2014 года все наоборот: теперь соответствующая суточная надбавка на питание сокращается, а налогообложение бонуса отменяется. Сокращение составляет 20 % за завтрак и 40 % за обед или ужин от полной суточной надбавки на питание. Налогообложение по официальной стоимости натурального вознаграждения осуществляется только в том случае, если работник не может вычесть суточные надбавки на питание в качестве расходов, связанных с профессиональной деятельностью, например, при отсутствии более 8 часов или при длительной выездной работе по истечении трехмесячного периода. Кроме того, предельная стоимость "обычного питания" была увеличена с 40 до 60 евро.
SteuerGo
В настоящее время Федеральный финансовый суд постановил, что даже для работников без "первого места работы" суточные надбавки на питание должны быть сокращены, если работодатель предоставляет им бесплатное питание (решение BFH от 12.07.2021, VI R 27/19).
Случай: Офицер на судне получает бесплатное питание от работодателя на борту. В расчетах заработной платы работодатель указывал это питание как необлагаемое налогом натуральное вознаграждение. В "портовые дни" офицер частично не пользовался предоставленным бортовым питанием. В отдельные дни экипажу приходилось самостоятельно обеспечивать себя в портах. Офицер заявил суточные надбавки на питание за 206 дней в качестве расходов, связанных с профессиональной деятельностью.
По мнению BFH, офицеру полагаются суточные надбавки на питание только за те дни, когда работодатель в исключительных случаях не предоставлял ему питание в портовые дни. Во все остальные дни вычет исключен, так как в эти дни завтрак, обед и ужин предоставлялись бесплатно.
(2021): Что следует учитывать при предоставлении питания работодателем?
Что считается командировкой за границей?
При временной работе за границей действуют некоторые особенности в налоговом отношении:
(1) Суточные на питание: Они различаются в зависимости от страны. Для особенно дорогих городов устанавливаются отдельные суммы. Суточные на питание основаны на Федеральном законе о командировочных расходах и периодически обновляются Федеральным министерством финансов.
- За каждый полный день отсутствия применяется суточная ставка на питание, специфичная для данной страны, в размере 120 %, а в дни отсутствия более 8 часов, а также в дни прибытия и отъезда — 80 % от максимальных суточных за границу.
(2) Питание на борту: При авиаперелетах в стоимость билета обычно включено питание на борту. Если счет за авиабилет выписан на работодателя и возмещен им, применяются следующие правила:
- До 2014 года Вы можете, несмотря на бесплатное питание на борту, списать полные суточные на питание как расходы на рекламу или получить их налогово-освобожденное возмещение от работодателя. Стоимость авиабилетов не нужно уменьшать на долю расходов на питание, и они также могут быть учтены в полном объеме. Также Вам не нужно облагать налогом денежное преимущество за бесплатное питание.
- С 2015 года бесплатное питание на борту считается "предоставленным работодателем питанием". Это означает, что суточная ставка на питание должна быть уменьшена на 40 % за обед или ужин и на 20 % за завтрак. Уменьшение суточной ставки на питание не производится, если по выбранному тарифу перевозки ясно, что это чисто транспортная услуга, при которой бесплатное питание не предоставляется.
(3) Несколько стран: Если в рамках Вашей временной работы Вы посещаете несколько стран, суточная ставка на питание всегда определяется по стране, которую Вы последней достигли до 24:00 по местному времени. Однако в день возвращения решающей является страна, в которой Вы работали последней, а не Германия. Это также применимо, если Вы продолжаете временную работу в Германии, например, посещаете клиента в Германии.
(4) Суточные на проживание: При проживании за границей суточные на проживание, специфичные для данной страны, больше не могут быть списаны как расходы на рекламу, а могут быть только налогово-освобожденные возмещены работодателем. Если с 2014 года временная работа за границей длится более четырех лет, то, в отличие от Германии, в течение 48 месяцев нет ограничения на вычитаемые расходы на проживание в размере 1.000 евро в месяц.
SteuerGo
В настоящее время Федеральный финансовый суд постановил, что даже у работников без "первого места работы" суточные на питание должны быть сокращены, если работодатель предоставляет им бесплатное питание (решение BFH от 12.07.2021, VI R 27/19).
Случай: Офицер на судне получает от работодателя бесплатное питание на борту. В расчетах заработной платы работодатель указывал это питание как необлагаемое налогом натуральное вознаграждение. В "дни стоянки в порту" офицер частично не пользовался предоставленным питанием на борту. В отдельные дни экипаж должна была самостоятельно обеспечивать себя в портах. Офицер заявил суточные на питание за 206 дней как расходы на рекламу.
По мнению BFH, офицеру полагаются суточные на питание только за те дни, когда работодатель в исключительных случаях не предоставлял ему питание в дни стоянки в порту. Во все остальные дни вычет исключен, так как в эти дни завтрак, обед и ужин предоставлялись бесплатно.
SteuerGo
В настоящее время Финансовый суд Дюссельдорфа постановил, что предоставление питания летному персоналу не является налогооблагаемой заработной платой, если полет длится более шести часов (решение от 13.08.2020, 14 K 2158/16 L). Обстоятельства дела: Авиакомпания предоставляла своему летному персоналу бесплатное питание как на дальнемагистральных, так и на среднемагистральных рейсах, если время полета с короткими "временами разворота" превышало шесть часов.
Это было, по-видимому, типичное бортовое питание. Налоговая служба считала, что бесплатное предоставление питания является налогооблагаемой заработной платой. Однако соответствующий иск был успешным. Обоснование: Бесплатное питание предоставлялось в основном в интересах работодателя. Это не было вознаграждением за работу персонала.
Следует учитывать необычные условия работы на борту самолета, которые характеризуются плотным графиком в воздушном транспорте и ограниченным пространством в самолете. Предоставление питания в первую очередь служило обеспечению бесперебойной и эффективной работы во время полетов и "времен разворота". Судьи также отметили, что авиакомпания была обязана по закону предоставить экипажу возможность приема пищи и напитков при времени полета более шести часов.
(2021): Что считается командировкой за границей?



