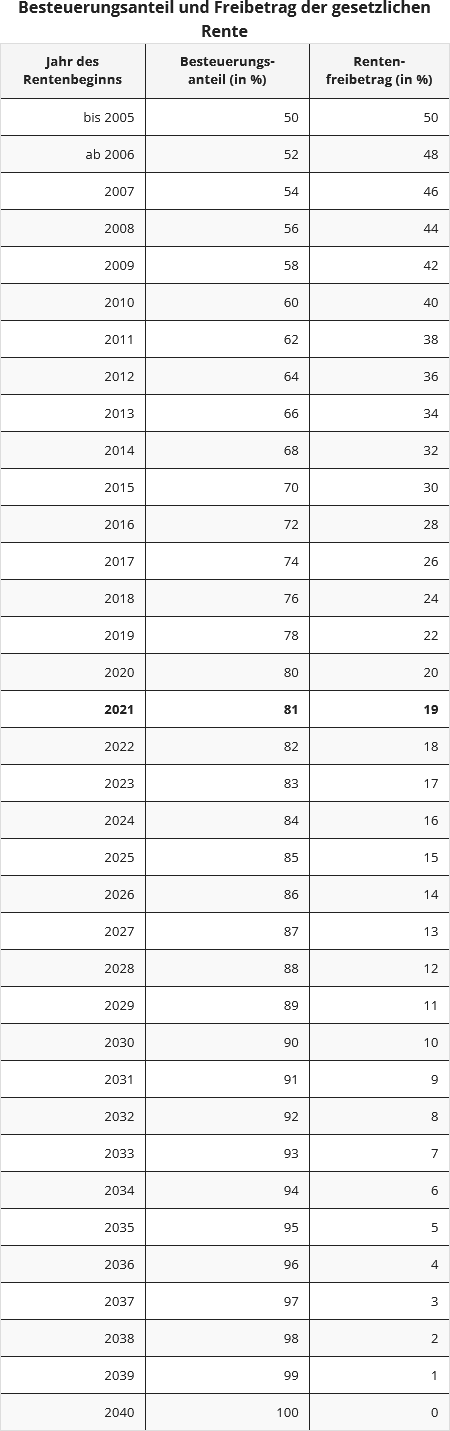
Законодатель пересмотрел налогообложение государственной пенсии в 2005 году с принятием Закона о пенсионных доходах. С тех пор установленная доля пенсии подлежит налогообложению, остальная часть остается (пока) необлагаемой налогом. Вы должны облагать налогом свои доходы от пенсии, это так называемое отложенное налогообложение. Сумма, которую Вы должны обложить налогом, зависит от года выхода на пенсию.
Для лиц, вышедших на пенсию в 2005 году или ранее, необлагаемая налогом доля составляла 50 процентов. Из необлагаемой налогом пенсии формируется (личный) налоговый вычет, так что эти пенсионеры с 2005 года могут воспользоваться "пенсионным вычетом" в размере 50 процентов. Этот пенсионный вычет остается неизменным на протяжении всей жизни.
С 2005 года так называемая доля налогообложения ежегодно увеличивается на два процентных пункта, с 2021 года — на один процентный пункт в год. Таким образом, лица, выходящие на пенсию с 2040 года, должны будут полностью облагать налогом свои доходы от государственной пенсии.
Ганс Мюллер вышел на пенсию 01.01.2009 и получил в прошлом году государственную пенсию в размере 12.000 евро. Для Ганса Мюллера 58 процентов его пенсии облагаются налогом, пенсионный вычет составляет 42 процента. Таким образом, Мюллер должен был бы указать в налоговой инспекции доход в размере 6.960 евро. Однако, если у него нет других доходов, он не обязан подавать налоговую декларацию, так как сумма ниже базового налогового вычета в размере 9.744 евро (2021).
Пожизненный пенсионный вычет для Ганса Мюллера составляет 5.040 евро. Доходы, превышающие этот вычет, он должен будет облагать налогом только в том случае, если они также превышают базовый налоговый вычет.
Доходы от аренды и сдачи внаем или капитальные доходы, однако, должны быть учтены в доходе.
Если бы Ганс Мюллер, напротив, получал пенсию в размере 15.000 евро и вышел на пенсию только в 2021 году, то он должен был бы обложить налогом 12.150 евро (81 процент) от своей пенсии и, следовательно, подать налоговую декларацию.
Внимание: Пенсионный вычет для Мюллера остается неизменным до конца его жизни. Даже если после корректировки пенсии его доходы от пенсии увеличатся, в первом примере ежегодно будут освобождаться от налогообложения только 5.040 евро. Вычет относится к конкретной денежной сумме, а не к доле от соответствующей пенсии. Таким образом, господин Мюллер должен будет полностью облагать налогом будущие корректировки пенсии.