Dieser Text bezieht sich auf die
. Die Version die für die
Pe această pagină, puteți introduce datele personale ale persoanei impozabile pentru declarația de impozit pe venit.
Dacă ați ieși din biserică, nu ați economisi cu adevărat întreaga taxă bisericească care vă este dedusă din salariu pe parcursul anului. De asemenea, trebuie să renunțați la avantajul de a deduce taxa bisericească ca cheltuieli speciale din venitul impozabil.
Pentru întregul an, aveți dreptul la o sumă forfetară pentru cheltuieli speciale de 36 Euro (cupluri 72 Euro). Cu toate acestea, puteți deduce taxa bisericească integral ca cheltuieli speciale. Astfel, venitul impozabil și impozitul pe venit se reduc.
Exemplu: Dacă dumneavoastră și partenerul dumneavoastră plătiți 600 Euro taxă bisericească pe an, puteți deduce suplimentar suma care depășește suma forfetară pentru cheltuieli speciale ca cheltuieli speciale (600 Euro taxă bisericească minus 72 Euro sumă forfetară pentru cheltuieli speciale).
528 Euro la rata marginală de impozitare de 28% vă aduc înapoi 147 Euro impozit pe venit. Astfel, se reduce taxa dumneavoastră bisericească, care se calculează pe baza impozitului pe venit, precum și contribuția de solidaritate (9% sau 5,5% din 147 Euro). Acest lucru înseamnă aproximativ 20 Euro mai puțin. Astfel, taxa bisericească vă aduce un avantaj fiscal total de 167 Euro.
Așadar, ar trebui să scădeți acest avantaj al cheltuielilor speciale din taxa dumneavoastră bisericească pentru a calcula ce vă aduce ieșirea din biserică. În acest exemplu, ați economisi 433 Euro față de anul precedent ca și cuplu dacă nu plătiți taxa bisericească, dar în același timp ar trebui să renunțați la posibilitatea deducerii cheltuielilor speciale.
(2023): Pe această pagină, puteți introduce datele personale ale persoanei impozabile pentru declarația de impozit pe venit.
Impozitul bisericesc special: Obligația de plată a impozitului bisericesc pentru soțul/soția fără confesiune.
Obligația de a plăti impozitul bisericesc există în principiu doar pentru membrii unei comunități religioase care colectează impozit, care au reședința în Germania și în zona acestei comunități religioase. Criteriul decisiv este calitatea formală de membru, nu intensitatea credinței sau participarea la viața religioasă. Așadar, cei care nu aparțin unei comunități religioase care colectează impozit nu trebuie să plătească impozit bisericesc. Dar cum stau lucrurile în cazul soților?
Nu este neobișnuit ca soțul/soția cu venituri mari să iasă din biserică pentru a economisi impozitul bisericesc, iar soțul/soția care nu lucrează și copiii să rămână membri ai comunității bisericești. Dar cine crede că acum nu mai trebuie plătit deloc impozit bisericesc s-ar putea să se înșele.
Dacă soțul/soția membru al bisericii nu are venituri proprii, nu se poate percepe "impozit bisericesc pe venit". Totuși, în cazul căsătoriilor cu credințe diferite, bisericile percep "Kirchgeld-ul special" ca o formă specială de colectare a impozitului bisericesc, de care profită în special bisericile evanghelice.
- "Kirchgeld-ul special" este solicitat de la soțul/soția membru al bisericii care nu are venituri proprii sau are venituri mici și, prin urmare, nu trebuie să plătească impozit bisericesc pe venit. În acest caz, Kirchgeld-ul special se calculează pe baza venitului impozabil comun al ambilor soți. Se percepe doar dacă venitul impozabil comun depășește 30.000 Euro și numai în cazul unei declarații fiscale comune, nu în cazul unei declarații fiscale separate pentru soți.
- Potrivit Curții Constituționale Federale, este constituțional ca "Kirchgeld-ul special" să fie calculat pe baza cheltuielilor de trai ale soțului/soției membru al bisericii. Ca măsură auxiliară, în cazul unei declarații fiscale comune, se utilizează venitul impozabil comun. Colectarea Kirchgeld-ului special este permisă, chiar dacă venitul este obținut doar de celălalt soț - fără confesiune. În căsătorie, ca comunitate de viață și economică, fiecare soț are dreptul la jumătate din venitul celuilalt (decizia BVerfG din 28.10.2010, 2 BvR 591/06).
Recent, Curtea Europeană a Drepturilor Omului (CEDO) a decis că colectarea impozitului bisericesc sau a Kirchgeld-ului special într-o căsătorie cu credințe diferite nu încalcă Convenția Europeană a Drepturilor Omului și este, prin urmare, permisă (decizia CEDO din 6.4.2017, nr. de plângere 10138/11 și altele).
Cazul: Reclamantul nu aparține niciunei comunități religioase, soția sa este membră a Bisericii Evanghelice. Cuplul solicită declarația fiscală comună - cu consecința că bărbatul trebuie să plătească impozitul bisericesc al soției sale în valoare de 2.220 Euro. Această sumă i-a fost dedusă dintr-o rambursare fiscală. El și alți patru reclamanți au susținut în fața CEDO că
- calcularea impozitului bisericesc sau a Kirchgeld-ului pe baza venitului comun al soților le încalcă în mai multe moduri drepturile prevăzute de art. 9 CEDO (libertatea religioasă),
- au fost obligați să plătească Kirchgeld-ul special pentru soțul/soția lor, fără a fi ei înșiși membri ai unei biserici,
- au fost dependenți de sprijinul financiar al soțului/soției pentru a putea plăti Kirchgeld-ul și, prin urmare, erau dependenți de soț/soție în exercitarea libertății lor religioase,
- au fost obligați să plătească un impozit bisericesc disproporționat de mare, deoarece la calcularea acestuia s-a luat în considerare și venitul soțului/soției.
În prezent, Tribunalul Financiar din Saxonia consideră că reglementarea din Saxonia privind Kirchgeld-ul special în căsătoriile cu credințe diferite este incompatibilă cu Constituția, deoarece soții au fost dezavantajați fără un motiv obiectiv în anii 2014 și 2015 în comparație cu parteneriatele civile înregistrate. Reglementarea încalcă principiul general al egalității de tratament (decizia din 25.3.2019, 5 K 1549/18).
Recent, Ministerul de Finanțe al Bavariei a anunțat că în Bavaria Biserica Evanghelică Luterană și Biserica Evanghelică Reformată renunță la colectarea Kirchgeld-ului special, retroactiv începând cu anul fiscal 2018 (ordinul Ministerului de Finanțe al Bavariei din 21.1.2019, BStBl I 2019 S. 213).
Kirchgeld-ul special
Kirchgeld-ul special intervine atunci când un soț nu aparține unei biserici care colectează impozit și celălalt soț, supus impozitului bisericesc,
- nu are venituri proprii,
- are venituri proprii care, din cauza valorii reduse, nu generează impozit pe venit și, prin urmare, nici impozit pe venitul bisericesc sau
- are venituri proprii care deja generează impozit bisericesc, dar care, ca urmare a așa-numitului calcul comparativ, duc la stabilirea unui Kirchgeld special mai mare.
Recent, Curtea Federală de Finanțe a subliniat că și în a treia categorie de cazuri stabilirea Kirchgeld-ului special este constituțională, deși din venitul propriu se plătește deja un impozit bisericesc (decizia BFH din 5.10.2021, I B 65/19). BFH se bazează pe deciziile Curții Constituționale Federale (de exemplu, decizia BVerfG din 28.10.2010, 2 BvR 591/06).
În această categorie de cazuri nu este necesară o justificare separată. Deoarece cheltuielile de trai ale soțului/soției supus impozitului bisericesc cresc "dacă are venituri proprii, dar soțul/soția are un venit semnificativ mai mare" (așa cum a decis Tribunalul Financiar din Köln la 8.6.2005, 11 K 1389/03).
Este evident că legalitatea colectării Kirchgeld-ului special în această categorie de cazuri necesită o reglementare care să clarifice relația dintre Kirchgeld-ul special și impozitul pe venitul bisericesc; de exemplu, o reglementare pentru a evita o dublă impozitare cu ambele tipuri de impozite. Reglementările corespunzătoare de compensare sau calcul comparativ sunt incluse în legislația fiscală de stat sau bisericească. Acestea sunt neproblematic din punct de vedere legal și, prin urmare, nu au fost contestate din punct de vedere constituțional de către instanțele de specialitate și BVerfG.
Concluzie: Chiar și în a treia categorie de cazuri, cheltuielile de trai ale soțului/soției membru al bisericii pot fi impozitate prin Kirchgeld-ul special. Pentru completitudine, trebuie menționat că Kirchgeld-ul special nu este colectat uniform în toată Germania.
(2023): Impozitul bisericesc special: Obligația de plată a impozitului bisericesc pentru soțul/soția fără confesiune.
Cum îmi reduc impozitul bisericesc prin solicitarea alocației pentru copii?
Valoarea impozitului bisericesc depinde de locul dumneavoastră de reședință. Dacă locuiți în Bavaria sau Baden-Württemberg, membrii bisericii plătesc 8%, în celelalte landuri 9%. Baza este impozitul pe venit stabilit. Prin urmare, plătiți ca impozit bisericesc 8% sau 9% din impozitul pe venit.
Rețineți: Impozitul bisericesc este, de asemenea, luat în considerare cu același procent în cadrul impozitului pe câștiguri de capital. Dacă angajații au alocații pentru copii în caracteristicile lor electronice de deducere a impozitului pe salarii (ELStAM), impozitul bisericesc lunar se calculează pe baza unui impozit pe salariu „fictiv”.
Kirchensteuer ohne Kinderfreibetrag:
Locuiți în Berlin și aveți un salariu brut lunar de 3.000 Euro în clasa de impozitare IV. Impozitul dumneavoastră bisericesc lunar este de 31,44 Euro. Impozit bisericesc cu două alocații pentru copii: Locuiți în Berlin și aveți un salariu brut lunar de 3.000 Euro în clasa de impozitare IV. Impozitul dumneavoastră bisericesc lunar este acum de 13,34 Euro.
Dacă în ELStAM este înregistrat un „număr de alocații pentru copii”, nu se reduce impozitul lunar pe salariu, ci doar impozitul bisericesc lunar și contribuția de solidaritate lunară. Acest lucru se aplică și dacă primiți alocația pentru copii în timpul anului.
În evaluarea impozitului pe venit, alocațiile pentru copii reduc venitul impozabil doar dacă alocația pentru copii nu este mai avantajoasă decât beneficiul fiscal. Totuși, pentru calculul impozitului bisericesc (și al contribuției de solidaritate), alocațiile pentru copii sunt deduse „fictiv”.
Avantaj: Chiar dacă copiii sunt luați în considerare doar pentru o parte a anului, pentru calculul impozitului bisericesc și al contribuției de solidaritate se deduc întotdeauna alocația completă pentru copii și alocația BEA. Acest lucru este valabil în cazul în care formarea profesională se încheie sau la nașterea unui copil.
(2023): Cum îmi reduc impozitul bisericesc prin solicitarea alocației pentru copii?
De când trebuie să plătesc impozitul bisericesc?
Obligația de a plăti taxa bisericească începe odată cu botezul sau prin aderarea sau re-aderarea la comunitatea religioasă. În acest caz, trebuie să plătiți taxa bisericească începând cu luna următoare.
Dacă schimbați comunitatea religioasă, obligația de a plăti taxa bisericească începe, de asemenea, cu luna următoare. Totuși, aceasta intră în vigoare doar atunci când nu mai plătiți taxa bisericească către fosta dumneavoastră comunitate religioasă.
În cadrul comunității israelite, obligația de a plăti taxa bisericească se bazează pe descendență și mărturisire.
(2023): De când trebuie să plătesc impozitul bisericesc?
Cine trebuie să plătească impozitul bisericesc?
Dacă sunteți membru al uneia dintre următoarele comunități religioase, trebuie să plătiți impozit bisericesc:
- Biserica Romano-Catolică
- Bisericile Evanghelice Regionale
- Biserica Vechi-Catolică
- Comunitățile religioase evreiești
- Comunitățile religioase israelite (de exemplu, în Baden-Württemberg)
- Comunități liber-religioase (de exemplu, în Baden, Württemberg, Mainz, Offenbach, Pfalz)
- Biserica Franceză din Berlin (Biserica Huguenotă)
- Comunitatea menonită din Hamburg-Altona
- Comunitatea Religioasă Unitariană a Protestantilor Liberi din Renania-Palatinat
Valoarea impozitului bisericesc depinde de locul dumneavoastră de reședință. Dacă locuiți în Bavaria sau Baden-Württemberg, plătiți 8 la sută, în celelalte landuri 9 la sută din impozitul pe venit sau salariu.
(2023): Cine trebuie să plătească impozitul bisericesc?
Cât este taxa bisericească?
Valoarea impozitului bisericesc depinde de locul de reședință. Dacă locuiți în Bavaria sau Baden-Württemberg, membrii bisericii plătesc 8%, în celelalte landuri federale 9%. Baza este impozitul pe venit stabilit. Prin urmare, plătiți ca impozit bisericesc 8 sau 9% din impozitul pe venit.
Rețineți: Impozitul bisericesc este, de asemenea, luat în considerare cu același procentaj în cadrul impozitului reținut la sursă.
Dacă aveți copii sau dacă în venitul impozabil (zvE) aveți venituri din activități comerciale și/sau venituri impozitate conform așa-numitei proceduri parțiale, zvE este calculat separat în scopul impozitului bisericesc.
În cazul angajaților, dacă în caracteristicile electronice de deducere a impozitului pe salariu (ELStAM) sunt înregistrate alocații pentru copii, impozitul bisericesc lunar se calculează pe baza unui impozit pe salariu „fictiv”.
Beispiel
Locuiți în Berlin și aveți un salariu brut lunar de 3.000 Euro în clasa de impozitare IV. Impozitul bisericesc lunar este de 34,31 Euro. Impozit bisericesc cu două alocații pentru copii: Locuiți în Berlin și aveți un salariu brut lunar de 3.000 Euro în clasa de impozitare IV. Impozitul bisericesc lunar este acum de 16,74 Euro.
Așadar, dacă în ELStAM este înregistrat un „număr de alocații pentru copii”, nu se reduce impozitul lunar pe salariu, ci doar impozitul bisericesc lunar și contribuția de solidaritate lunară. Acest lucru se aplică și dacă primiți alocație pentru copii în timpul anului.
În evaluarea impozitului pe venit, alocațiile pentru copii reduc venitul impozabil doar dacă alocația pentru copii nu este mai avantajoasă decât beneficiul fiscal. Totuși, pentru calculul impozitului bisericesc și al contribuției de solidaritate, alocațiile pentru copii sunt deduse „fictiv”.
Avantaj: Chiar dacă copiii sunt luați în considerare doar pentru o parte a anului, pentru calculul impozitului bisericesc și al contribuției de solidaritate se deduc întotdeauna alocația completă pentru copii și alocația BEA. Acest lucru este valabil în cazul în care formarea profesională se încheie sau la nașterea unui copil.
(2023): Cât este taxa bisericească?
Când pot deduce taxele bisericești ca cheltuieli speciale?
Dacă sunteți membru al unei biserici, puteți deduce impozitul bisericesc ca cheltuieli speciale. De asemenea, impozitul bisericesc plătit în avans sau ulterior poate fi dedus fiscal.
Dacă sunteți membru al unei comunități religioase care nu percepe impozit bisericesc, puteți deduce plățile către aceasta „ca impozit bisericesc“ – adică 8 sau 9 la sută din impozitul pe venit, în funcție de land. Pentru aceasta, biserica trebuie să fie recunoscută ca corporație de drept public în cel puțin un land. Este necesară o confirmare de primire. Exemple de astfel de comunități religioase sunt Biserica Nou Apostolică, comunitățile evanghelice-libere, Mitropolia Greco-Ortodoxă, Biserica Evanghelică Luterană Independentă, Biserica Episcopală Metodistă, Armata Salvării și Martorii lui Iehova.
Plățile care depășesc impozitul bisericesc corespunzător pot fi deduse ca donații pentru scopuri bisericești.
Conform noii legislații, plățile de impozit bisericesc către comunități religioase dintr-un stat UE/SEE sunt, de asemenea, recunoscute ca cheltuieli speciale.
Dacă comunitatea religioasă nu este recunoscută ca corporație de drept public, puteți deduce contribuțiile dumneavoastră până la 20 la sută din suma totală a veniturilor ca donații pentru "promovarea scopurilor religioase". Aceste informații trebuie completate în secțiunea „Donații“. Acest lucru se aplică, de exemplu, comunității vechi budiste.
Biserica Scientologică nu este o comunitate religioasă.
(2023): Când pot deduce taxele bisericești ca cheltuieli speciale?
De când nu mai trebuie să plătiți impozitul bisericesc după ce părăsiți biserica?
Obligația de a plăti impozitul bisericesc se încheie:
- la sfârșitul lunii calendaristice, dacă reședința sau șederea obișnuită în Germania a fost abandonată.
- la sfârșitul lunii decesului, dacă membrul bisericii decedează.
- când membrul bisericii declară ieșirea din biserică. Pentru declarația de ieșire sunt responsabile diferite autorități în diferite landuri federale, în majoritatea cazurilor aceasta se face la oficiul de stare civilă, altfel la tribunalul districtual; doar în landul Bremen și la biserică. În funcție de land, ieșirea din biserică este valabilă din luna calendaristică în care a fost declarată sau din luna calendaristică următoare.
Hinweis
Anterior, în unele landuri federale exista așa-numita "lună de pocăință", adică obligația de a plăti impozitul bisericesc se încheia abia la o lună după luna ieșirii. Acest lucru era valabil pentru Berlin, Brandenburg, Bremen, Hamburg, Hessen, Mecklenburg-Pomerania de Vest, Saxonia, Schleswig-Holstein, Turingia.
Între timp, luna de pocăință a fost eliminată pentru a unifica reglementările privind impozitul bisericesc la nivel național, adică ieșirea din biserică devine efectivă în luna calendaristică în care a fost declarată.
După ieșirea din biserică, autoritatea de înregistrare informează automat biroul fiscal responsabil, astfel încât acesta să modifice caracteristicile electronice de deducere a impozitului pe salarii (ELStAM). Prin urmare, după ieșirea din biserică, nu se va mai reține impozitul bisericesc la calculul lunar al salariului.
Cât costă ieșirea din biserică - taxe de ieșire
În Berlin, Brandenburg și Bremen, ieșirea este gratuită. În celelalte landuri federale, trebuie să plătiți între 10 și 60 Euro pentru certificatul de ieșire din biserică.
(2023): De când nu mai trebuie să plătiți impozitul bisericesc după ce părăsiți biserica?
Care sunt avantajele plafonării impozitului pe biserică?
Valoarea impozitului bisericesc depinde de locul dumneavoastră de reședință. Dacă locuiți în Bavaria sau Baden-Württemberg, plătiți 8%, în celelalte landuri federale 9%. Baza este impozitul pe venit stabilit. Așadar, plătiți 9% din impozitul pe venit ca impozit bisericesc.
Cu cât venitul este mai mare, cu atât impozitul pe venit este mai mare și, prin urmare, și impozitul bisericesc. Cu toate acestea, există posibilitatea de a solicita limitarea impozitului bisericesc. Aceasta înseamnă: Impozitul bisericesc nu mai este calculat pe baza "impozitului pe venit", ci pe "venitul impozabil". Rata de limitare diferă în funcție de land și variază între 2,75 și 4% din venitul impozabil.
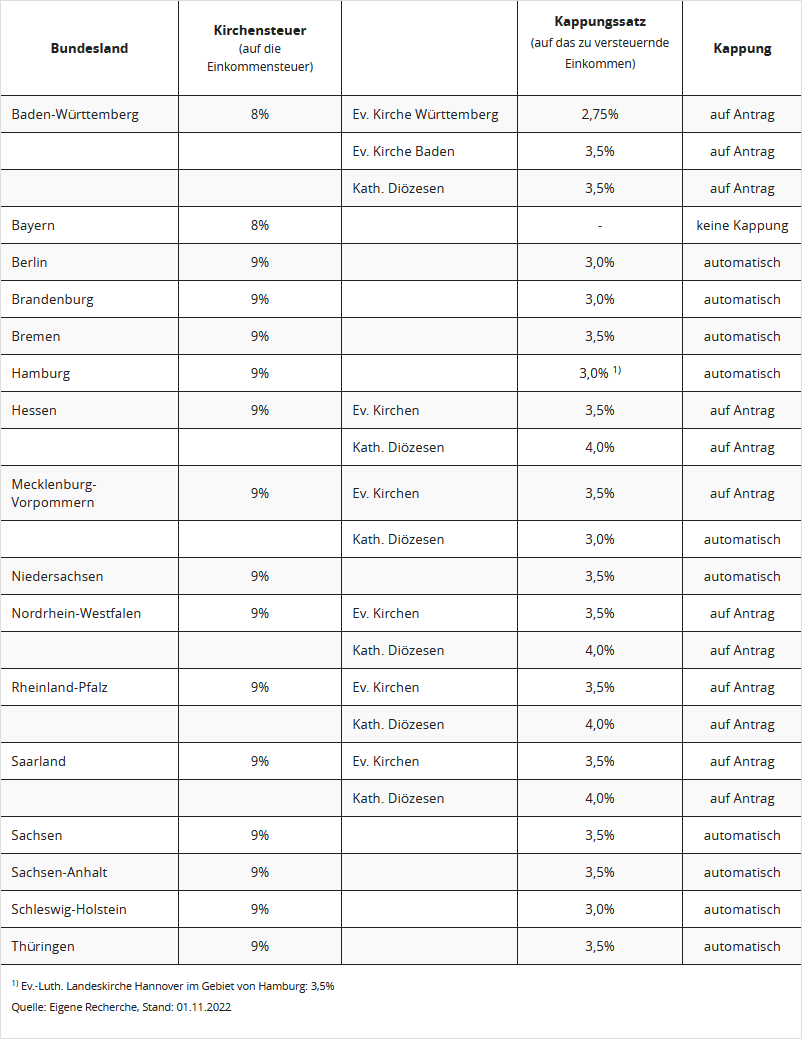
Majoritatea legilor privind impozitul bisericesc prevăd o limitare a impozitului pe venit în cazul unui venit ridicat. Ar trebui să verificați dacă limitarea este acordată automat sau doar la cerere în landul dumneavoastră. Există diferite reglementări:
- O limitare fără cerere are loc automat în landurile Berlin, Brandenburg, Bremen, Hamburg, Mecklenburg-Pomerania Inferioară, Saxonia, Saxonia-Anhalt, Schleswig-Holstein și Turingia.
- Limitarea doar cu cerere există în Baden-Württemberg, Hessa, Renania de Nord-Westfalia, Renania-Palatinat și Saarland.
- În Bavaria nu este posibilă limitarea impozitului bisericesc.
Verificați dacă, în cazul venitului dumneavoastră, o limitare este deja avantajoasă. Dacă este cazul, trimiteți o cerere (informală) de limitare a impozitului bisericesc (plus o copie a ultimei decizii fiscale) către dioceza sau biserica dumneavoastră regională.
Beispiel:
În Berlin se aplică o rată de limitare de 3%. Așadar, impozitul bisericesc este limitat la 3% din venitul impozabil.
2023 venit impozabil: 150.000 Euro
impozitul pe venit corespunzător conform tarifului de bază: 53.027 Euro
impozit bisericesc de plătit (9%): 4.772 Euro.
Cu o limitare la 3% din venit, ar trebui plătiți doar 4.500 Euro impozit bisericesc.
(2023): Care sunt avantajele plafonării impozitului pe biserică?





