(2021)
Как я могу списать служебную одежду как рабочие инструменты?
Расходы на профессиональную одежду можно вычесть из налогов. При этом необходимо учитывать, что не вся одежда, которую Вы носите на работе, является профессиональной одеждой. Если Вы можете носить одежду и вне работы, то с налоговой точки зрения это не профессиональная одежда. Если возможна частная эксплуатация предмета одежды (как в случае с повседневной одеждой), Вы не можете вычесть расходы как расходы на рекламу.
Профессиональная одежда должна быть типичной рабочей одеждой, которая по своей структуре и характеру предназначена и необходима для профессионального использования.
Например, признается следующая профессиональная одежда:
- Защитная одежда любого типа (например, рабочие халаты, лабораторные халаты, защитная обувь),
- черный фрак у оркестрового музыканта,
- черная юбка у официанток,
- черный костюм у работников похоронных бюро,
- униформа и служебная одежда со служебными знаками,
- служебные мундиры (судьи, прокуроры, адвокаты, священнослужители)
- спортивная одежда у учителей физкультуры
- костюмы и платья определенного цвета у сотрудников авиакомпании,
- белая профессиональная одежда у врачей, пилотов, работников мясных магазинов.
- белая верхняя одежда у парикмахеров,
Вы можете вычесть фактически подтвержденные расходы на приобретение. Если выполнены условия для вычета рабочей одежды, Вы можете также заявить расходы на чистку.
В настоящее время Финансовый суд Берлин-Бранденбург не признал черный костюм у траурного оратора как профессиональную одежду. Черный костюм, который ничем не отличается от того, что большая часть населения носит как праздничную одежду по особым случаям, не является типичной профессиональной одеждой. Одежда может быть использована в любое время для частных торжественных мероприятий. Это относится ко всем профессиям, в том числе к определенным профессиональным группам, таким как траурные ораторы, работники похоронных бюро, католические священнослужители и старшие официанты (Финансовый суд Берлин-Бранденбург от 29.08.2018, 3 K 3278/15, пересмотр VIII R 33/18). По мнению судей, черный костюм, черные блузки и черные свитера не являются типичной профессиональной одеждой. Не имеет значения, использует ли налогоплательщик одежду также для частных мероприятий и в каком объеме. Любой работник похоронного бюро - и любой траурный оратор - может использовать свой черный костюм также в частном порядке, независимо от того, работает ли он на полную или частичную занятость и сколько часов он работает. Однако решение Финансового суда противоречит предыдущим решениям BFH. Поэтому BFH в пересмотре окончательно решит спорный вопрос (пересмотр: VIII R 33/18). До тех пор рекомендуется оставлять налоговые уведомления открытыми путем подачи возражения.
Если Вы стираете свою профессиональную одежду самостоятельно, Вы можете оценить расходы на это. Для чистки профессиональной одежды налоговые органы и судебная практика признают использование опытных значений потребительских ассоциаций (решение Финансового суда Баден-Вюртемберг, 3 K 202/04). Рабочая группа потребительских ассоциаций e.V., Бонн, определила стоимость одной стирки, исходя из одного кг белья (по состоянию на декабрь 2002 г.):
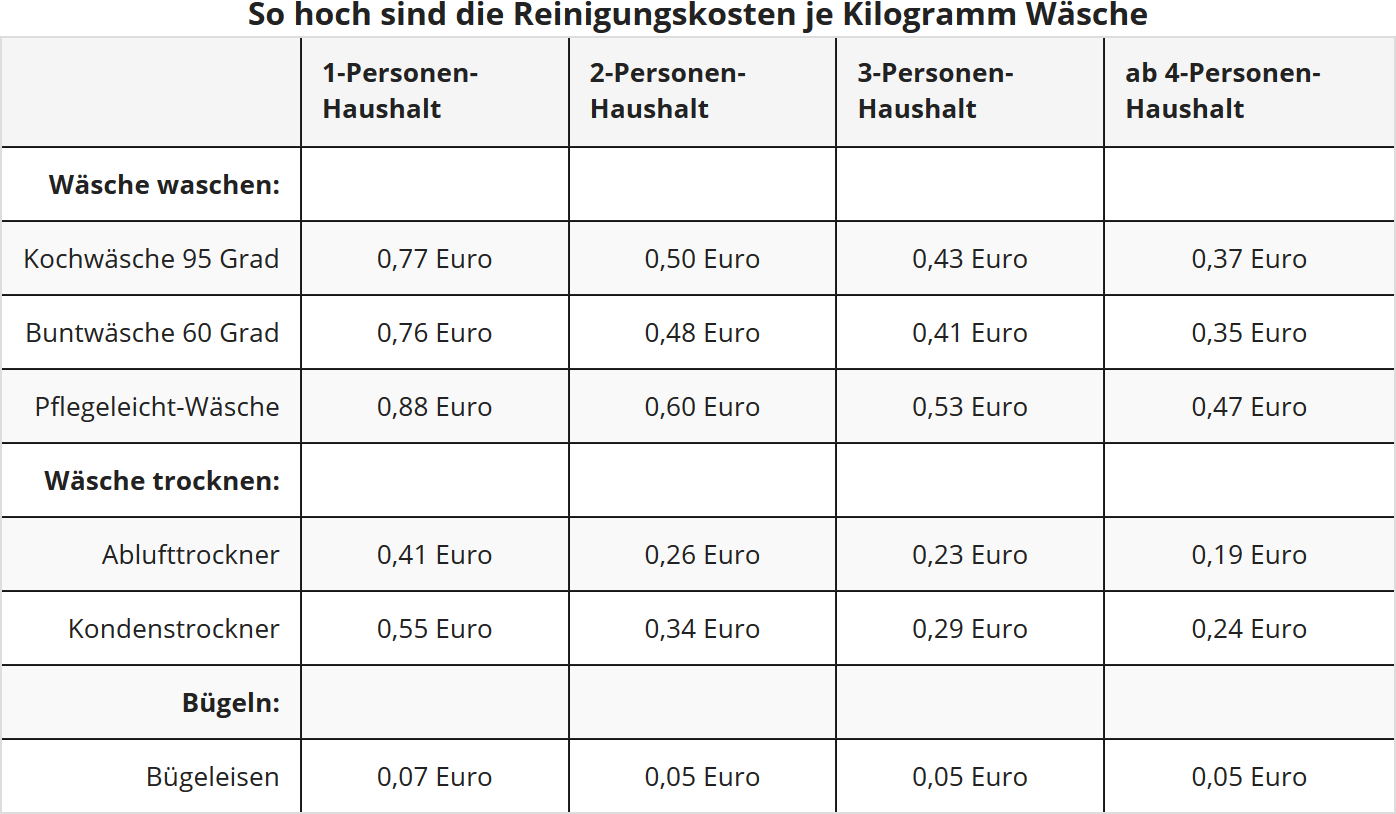
Чтобы рассчитать долевые годовые расходы на уход за "типичной профессиональной одеждой" из таблицы, необходимо умножить указанные выше суммы (евро/кг) для каждого типа обработки на количество (кг) типичной профессиональной одежды, подлежащей чистке в год. Пример: Если Вы одиноки, то при 40 стирках в год по 3 кг кипяченого белья по 0,77 евро и 2 кг деликатного белья по 0,88 евро Вы получите в общей сложности 163 евро вычитаемых расходов на чистку (92,40 евро плюс 70,40 евро).
Важно: В среднем расчете учитывались покупная цена стиральной машины, паушальная сумма на техническое обслуживание, а также эксплуатационные расходы, такие как электроэнергия, вода и моющие средства. Использование годовой паушальной суммы на расходы на чистку не допускается согласно BFH.
Оценки текста: Как я могу списать служебную одежду как рабочие инструменты?
5.00
с 5
Количество оценок: 19



