Dieser Text bezieht sich auf die
. Die Version die für die
Când trebuie pensionarii să depună o declarație fiscală?
Un pensionar este obligat să depună o declarație fiscală 2021 dacă suma totală a veniturilor sale depășește alocația de bază anuală. În anul 2021, alocația de bază este de 9.744 Euro pentru persoanele singure și 19.488 Euro pentru persoanele căsătorite.
Veniturile impozabile ale pensionarilor, care trebuie declarate, includ pensia privată și legală (Anlage R), dar și veniturile din chirii și capital (Anlage V și Anlage KAP) și multe altele.
Nu fiecare euro din pensia legală face parte din veniturile impozabile ale unui pensionar. Asta înseamnă că: cine primește o pensie legală de 1.500 Euro pe lună nu trebuie să impoziteze întreaga sumă anuală de 18.000 Euro. Cât de mare este pensia impozabilă depinde de anul în care angajatul a ieșit la pensie. Procentul de impozitare este de 50 % din suma pensiei pentru toți pensionarii din anul 2004 și pentru cei care au ieșit la pensie în 2005, indiferent de vârstă. Cei care au ieșit la pensie în 2006 au trebuit să impoziteze 52 % din suma pensiei. La ieșirea la pensie în 2020, procentul de impozitare este de 80 %, iar la ieșirea la pensie în 2021 este de 81 %.
Cu procentul de impozitare, pensia este impozitată doar în anul începerii pensiei și în al doilea an de pensie. Restul sumei în al doilea an este alocația personală pentru pensie, care rămâne neschimbată și neimpozabilă pe viață. Începând cu al treilea an, pensia este impozabilă în întregime după deducerea alocației personale pentru pensie și a sumei forfetare pentru cheltuieli profesionale de 102 Euro. Alocația pentru pensie, care rămâne constantă, înseamnă că majorările de pensie din al treilea an de pensie devin integral impozabile.
Exemplu: Pentru Manfred Mustermann, care a ieșit la pensie în 2005, pensia impozabilă este de 50 %. El primește, ca toți pensionarii care au ieșit la pensie până în 2005, o alocație de 50 %. Aceasta nu este impozabilă și rămâne neschimbată pe viață.
Pentru domnul Mustermann se aplică următoarele: Dacă a primit o pensie de 20.000 Euro în 2005, alocația sa este de 10.000 Euro. Această alocație anuală rămâne constantă până la sfârșitul vieții sale. Pensionarul căsătorit Mustermann și soția sa nu au alte venituri. Prin urmare, nu trebuie să depună o declarație fiscală. Deoarece împreună rămân sub alocația de bază de 19.488 Euro (2021). Dacă Max Mustermann ar fi fost singur, ar fi fost altceva. Cu o pensie anuală impozabilă de 10.000 Euro, el ar fi peste alocația de bază de 9.744 Euro (2021) și ar trebui să depună o declarație fiscală. Dacă ambii soți depășesc alocația de bază, fiecare trebuie să depună un formular separat.
Tipp
Cei care trebuie să depună o declarație fiscală ca pensionari ar trebui să se asigure că își revendică posibilele cheltuieli aferente.
(2021): Când trebuie pensionarii să depună o declarație fiscală?
Ce venituri sunt considerate venituri din capital?
Prin introducerea impozitului reținut la sursă, depunerea formularului KAP nu mai este, în principiu, necesară. În unele cazuri, totuși, trebuie să completați formularul KAP:
- veniturile din capital nu fac obiectul reținerii fiscale (de exemplu, în cazul vânzării de acțiuni la o GmbH de mai puțin de 1 la sută)
- venituri din fonduri de investiții străine cu capitalizare
- venituri (dobânzi, dividende etc.) din conturi sau depozite străine
- dobânzi din contracte de împrumut între persoane fizice
- dobânzi la rambursările de impozite
- vânzarea de asigurări de viață pe bază de capital (pentru contractele încheiate după 2005)
Notă: Pentru anumite venituri, trebuie completate suplimentar formularele KAP-INV (se referă la veniturile din investiții care nu au fost supuse reținerii fiscale interne) sau KAP-BET (se referă la veniturile din capital în cazul participațiilor, dacă veniturile și impozitul de creditat au fost determinate unitar și separat).
De asemenea, formularul KAP trebuie completat în cazul unei evaluări opționale dacă:
- trebuie luată în considerare o reportare a pierderilor din anii anteriori sau o compensare a pierderilor din veniturile din capital, sau
- suma forfetară pentru economii nu a fost utilizată integral, sau
- impozitul bisericesc nu a fost reținut, deși era obligatoriu, sau
- impozitele străine trebuie încă luate în considerare, sau
- pentru verificarea valorii deducerii impozitului pe veniturile din capital.
Dacă doriți să depuneți o cerere pentru așa-numita verificare mai favorabilă, trebuie să completați formularul KAP. Acest lucru vă poate permite o impozitare mai mică cu rata individuală de impozitare, dacă aceasta este mai mică decât rata impozitului reținut la sursă de 25 la sută.
(2021): Ce venituri sunt considerate venituri din capital?
Ce informații trebuie să furnizeze angajații?
Venituri: Aici se introduc informațiile pe care angajații trebuie să le completeze în anexa N. Acest lucru se aplică angajaților, muncitorilor, funcționarilor publici și pensionarilor de companie. Vă rugăm să introduceți aici datele din certificatul dumneavoastră de impozit pe salariu.
Cheltuieli: În secțiunea Cheltuieli, vă puteți deduce cheltuielile profesionale. Acestea includ, de exemplu, cheltuieli pentru un birou de acasă, costuri de transport și costuri de formare profesională.
Pentru cupluri căsătorite se creează automat două secțiuni separate pentru venituri și cheltuieli.
(2021): Ce informații trebuie să furnizeze angajații?
Trebuie să depun o declarație fiscală în calitate de angajat?
Dacă sunteți angajat și obțineți venituri din muncă salariată (Anlage N), angajatorul dumneavoastră reține lunar impozitul pe salarii, contribuția de solidaritate și, eventual, impozitul bisericesc direct din salariul dumneavoastră brut. Impozitele sunt plătite direct către administrația financiară. Din punct de vedere fiscal, totul ar fi, în principiu, rezolvat și nu ar trebui să depuneți o declarație fiscală. Acest lucru se aplică și angajaților necăsătoriți (clasa de impozitare I) care nu și-au schimbat locul de muncă pe parcursul întregului an.
Obligația de evaluare: Trebuie să depuneți o declarație fiscală
Cu toate acestea, administrația fiscală suspectează în numeroase cazuri că deducerile fiscale lunare pentru veniturile dintr-un raport de muncă au fost prea mici. Prin urmare, mulți angajați au obligația legală de a depune o declarație fiscală, așa-numita obligație de evaluare sau evaluare obligatorie.
Din acest motiv, § 46 EStG reglementează numeroase cazuri în care și angajații sunt obligați să depună declarația fiscală:
-
Ați obținut venituri suplimentare de peste 410 Euro pe parcursul anului, care nu au fost supuse reținerii fiscale din salariu. Acestea includ, de exemplu, onorarii, pensii sau chirii.
-
Ați primit salariu de la mai mulți angajatori simultan în decursul unui an.
-
Ați solicitat un deductibil (de exemplu, pentru cheltuieli profesionale, cheltuieli speciale, sarcini excepționale) pe cardul dumneavoastră de impozitare. Deductibilele trebuie verificate din nou în cadrul declarației fiscale. Excepție: Dacă este vorba despre o sumă forfetară pentru persoanele cu handicap, o sumă forfetară pentru urmași sau doar despre numărul de alocații pentru copii, nu sunteți obligat să depuneți o declarație fiscală.
-
Dumneavoastră și partenerul dumneavoastră ați primit amândoi salariu și unul dintre dumneavoastră a fost impozitat conform clasei de impozitare V sau VI sau amândoi ați ales procedura factorului cu combinația de clase de impozitare IV/IV.
- Ați primit indemnizații de înlocuire a salariului (de exemplu, indemnizație parentală, indemnizație de șomaj tehnic sau indemnizație de șomaj) pe parcursul anului. Indemnizațiile de înlocuire a venitului sunt supuse clauzei de progresie și pot crește rata de impozitare personală pentru celelalte venituri.
-
Ați primit de la un fost angajator o compensație sau remunerație pentru o activitate de mai mulți ani pentru care s-a aplicat regula favorabilă a cincimilor.
- Ca părinți divorțați sau separați, ați ales o altă repartizare a alocației de formare sau a sumei forfetare pentru handicap pentru copil.
-
Ați primit plăți speciale și ați schimbat angajatorul în același an, iar noul angajator nu a luat în considerare valorile angajatorului anterior la calculul impozitului pe salarii.
-
Căsătoria dumneavoastră a fost desfăcută în cursul anului sau partenerul dumneavoastră a decedat și unul dintre soți se recăsătorește în același an.
-
Ați înregistrat pe cardul dumneavoastră de impozitare un soț cu răspundere fiscală limitată, care locuiește în UE/SEE.
-
Aveți reședința sau locuința obișnuită în străinătate și ați solicitat impozitarea nelimitată în Germania.
Notă: Începând cu 1.1.2020, numeroase situații de evaluare obligatorie se aplică și angajaților cu răspundere fiscală limitată (§ 50 alin. 2 fraza 2 nr. 4c EStG, modificat prin "Legea privind promovarea fiscală suplimentară a mobilității electrice și modificarea altor reglementări fiscale" din 12.12.2019).
(2021): Trebuie să depun o declarație fiscală în calitate de angajat?
Există o obligație generală de a depune o declarație fiscală pentru toate persoanele care nu sunt angajate?
Nu obțineți venituri din muncă salariată, trebuie totuși să depuneți o declarație fiscală în anumite condiții.
Persoanele fizice autorizate, comercianții, proprietarii locuințelor închiriate și pensionarii trebuie să depună o declarație fiscală dacă venitul lor depășește alocația de bază. O declarație fiscală este obligatorie pentru toți dacă suma totală a veniturilor (venituri minus cheltuieli profesionale și/sau cheltuieli de afaceri) depășește următoarele valori:
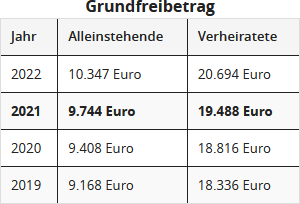
În alte cazuri, poate fi de asemenea util să depuneți o declarație fiscală ca persoană fizică autorizată, comerciant, proprietar sau pensionar. De exemplu, dacă doriți să solicitați un report de pierderi, trebuie să depuneți o declarație fiscală pentru anul fiscal respectiv.
SteuerGo
De la reforma pensiilor din 2005, tot mai mulți pensionari trebuie să plătească impozite și, eventual, să depună o declarație fiscală.
(2021): Există o obligație generală de a depune o declarație fiscală pentru toate persoanele care nu sunt angajate?
Cine trebuie să completeze anexa S pentru persoane care desfășoară activități independente?
O activitate independentă este desfășurată în special de liber profesioniști. Este considerat liber profesionist cine lucrează independent și pe propria răspundere și desfășoară o profesie sau activitate specifică menționată în § 18 alin. 1 EStG. Profesiile liberale presupun o activitate care nu necesită neapărat studii universitare. Este suficientă o formare de natură științifică. Acestea includ și autoeducația sau cunoștințele dobândite prin activitate profesională. Cunoștințele trebuie să fie la nivel universitar.
(1) Liber profesioniștii sunt, pe de o parte, persoane care desfășoară o anumită activitate (§ 18 alin. 1 nr. 1 EStG), și anume o activitate
- științifică, artistică, literară, de predare sau educațională.
(2) Liber profesioniștii sunt, pe de altă parte, persoane care desfășoară o profesie specifică din catalog, menționată explicit în legea impozitului pe venit (§ 18 alin. 1 nr. 1 EStG):
- Profesiuni medicale: medici, stomatologi, terapeuți, dentiști, fizioterapeuți.
- Profesiuni juridice și de consultanță economică: avocați, notari, avocați de brevete, auditori financiari, consultanți fiscali, economiști consultanți, contabili autorizați, agenți fiscali.
- Profesiuni tehnico-științifice: ingineri topografi, ingineri, arhitecți, chimiști comerciali, piloți.
- Profesiuni media: jurnaliști, reporteri fotografi, interpreți, traducători.
(3) Liber profesioniștii pot fi și persoane care desfășoară o profesie similară, comparabilă cu profesiile din catalog în ceea ce privește activitatea și formarea. Lista profesiilor liberale din § 18 alin. 1 nr. 1 EStG nu este exhaustivă. Este important ca activitatea să fie desfășurată în mod conducător și pe propria răspundere, pe baza cunoștințelor proprii. Acest lucru se aplică, de exemplu, următoarelor profesii:
- Asistenți pentru bătrâni, dieteticieni, ergoterapeuți, podologi, logopezi, ortoptiști, pedichiuri medicale, maseuri și terapeuți de masaj, terapeuți de băi medicale, asistenți de urgență, dentiști, moașe, psihoterapeuți, psihoterapeuți pentru copii și adolescenți, consultanți IT, consultanți de afaceri.
- Inginerie software, activitate ca administrator și întreținător de rețea sau software (deciziile BFH din 22.9.2009, VIII R 31/07, VIII R 63/06, VIII R 79/06).
(4) Activitățile care nu sunt considerate activitate profesională liberă și nu constituie o afacere fac parte din alte activități independente. Caracteristica este, de asemenea, munca personală. Cu toate acestea, alte activități independente sunt desfășurate mai degrabă ocazional și doar în mod excepțional pe termen lung (§ 18 alin. 1 nr. 3 EStG):
- Executori testamentari, administratori de bunuri, membri ai consiliilor de supraveghere, administratori de imobile, administratori de faliment, fiduciari, tutori, administratori de moșteniri, mediatori, intervievatori pentru birourile statistice de stat, bone, tutori legali etc.
Distincția între activitatea comercială și activitatea independentă este adesea dificilă, deoarece, de exemplu, activitatea profesională liberă nu lipsește de obicei de intenția de a obține venituri. Multe activități se încadrează atât în caracteristicile activității profesionale libere, cât și în cele ale unei afaceri. În aceste cazuri, criteriul decisiv este munca intelectuală, creativă, care este predominantă în cazul unei activități profesionale libere.
(2021): Cine trebuie să completeze anexa S pentru persoane care desfășoară activități independente?





